Las navieras que conforman dicho conglomerado, es decir, Hapag Lloyd, ONE, Yang Ming y HMM, han hecho oficial la finalización de los planes de expansión de su flota iniciados en abril que, además, incluyen nuevos servicios desde Asia hacia el Norte de Europa, el Mediterráneo y la Costa Este de Estados Unidos.
Las cuatro compañías han publicado sus respectivas estrategias de cara al 2023, destacando Hapag Lloyd, cuyo plan pasa por el despliegue de sus seis ULCV de nueva construcción, alimentados con GNL y con una capacidad de 23.500 TEU en la ruta comercial entre Asia y el Norte de Europa que reemplazarán a los portacontenedores de menor tamaño.
Según informa The Loadstar, además, la naviera anunció que añadirá a su flota otros buques más pequeños, de entre 14.000 y 15.000 TEU, en los servicios entre Asia y el Mediterráneo y también con la Costa Este. Por el momento, se trata del único conglomerado que ha anunciado sus planes de futuro ya que, ni Ocean Alliance ni 2M, integrada por Maersk y MSC, han informado sobre las estrategias que llevarán a cabo.
El último informe de Drewry sobre el estado del transporte marítimo mundial ha destacado que, después de unas ganancias récord en 2021 y 2022, en la que se lograron mejorar los datos respecto a otros años, el sector enfrenta un escenario complicado de cara al próximo año por factores como la guerra en Ucrania o la inflación económica.
A pesar de los desafíos del Covid-19 y la congestión portuaria, los operadores de terminales de contenedores lograron mejorar sus márgenes de ganancias en 2021 y 2022. Sin embargo, la industria portuaria ahora enfrenta el doble desafío de unos costes vertiginosos y la recesión del mercado, lo que reducirá los márgenes operativos hasta 2023.
Drewryha rebajado las perspectivas a corto plazo para el mercado mundial de transporte de contenedores en medio de un deterioro de las perspectivas económicas mundiales. Los operadores de terminales de contenedores ya han visto aumentar el costo del combustible y la electricidad y ahora enfrentan una creciente presión de los trabajadores portuarios que exigen aumentos salariales vinculados a la inflación.
Las fuertes ganancias de ingresos, relacionadas principalmente con el aumento de las tarifas de almacenamiento, han brindado a los operadores un grado de protección contra el aumento de los costos. Dado que se prevé que la congestión portuaria disminuya a principios de 2023, Drewry espera que los ingresos unitarios disminuyan, lo que deprimirá los márgenes de los operadores de terminales.
El índice global de ganancias de terminales de contenedores de Drewry, lanzado recientemente en Ports and Terminals Insight, alcanzó su punto máximo en el 1T22, pero después de una caída del 13% en el 2T22, se recuperó en el 3T22 para registrar un aumento intertrimestral del 3%.
El índice mide los cambios trimestrales en las ganancias de la industria por teu, con base en los resultados financieros de operadores de terminales globales seleccionados. Se utiliza un enfoque similar para medir las tendencias en los ingresos y costos operativos de los operadores de terminales, a través del Índice de ingresos de terminales de contenedores globales y el Índice de costos de terminales de contenedores globales de Drewry, también lanzado recientemente en Ports and Terminals Insight.
Las empresas portuarias se beneficiaron de un aumento en los ingresos unitarios del 4T20 al 1T22, ya que la creciente congestión portuaria impulsó el crecimiento de las tarifas de almacenamiento, pero el ritmo de crecimiento se desaceleró rápidamente a partir de entonces. Mientras tanto, la misma congestión también se sumó a los costos operativos, al igual que el aumento de los costos de combustible y energía.
De cara al futuro, Drewry espera que los ingresos básicos de estiba aumenten el próximo año a medida que los aumentos de precios anuales vinculados al IPC entren en vigencia a partir del 1T23. Pero con la desaceleración del tráfico de carga y, en algunos casos, la caída, los operadores de terminales perderán algunas de las economías de escala que facilitó el auge de la demanda posterior al covid.
Mientras tanto, se espera que los costos operativos aumenten considerablemente hasta 2023 como resultado de los acuerdos salariales que superan la inflación. Además, el impulso por la eficiencia de costos que la mayoría de los operadores realizaron durante 2020-22 frente a la pandemia de Covid da como resultado menos oportunidades para obtener más ganancias de eficiencia o reducir costos.
Los factores operativos, que afectan el tiempo de permanencia y los ingresos por almacenamiento, siguen siendo la variable más significativa en la ecuación. Drewry espera que la congestión portuaria continúe disminuyendo a medida que avanzamos hacia 2023. Sin embargo, las interrupciones localizadas causadas por las huelgas en los puertos y las cadenas de suministro bien pueden mantener las condiciones que han resultado en un aumento de los ingresos por almacenamiento desde el 4T20. Del mismo modo, con el deterioro de las perspectivas de la demanda de carga, aún debe haber consenso sobre cuándo los transportistas volverán a los horarios de navegación semanales fijos, lo que erosionaría aún más las recientes ganancias de ingresos de los operadores de terminales.
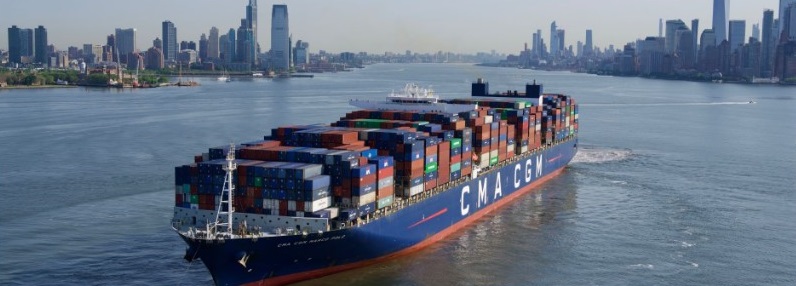
La naviera ha informado de la compra de las terminales GCT Bayonne y GCT New York, dos líderes activos con un ambicioso plan de desarrollo para respaldar las cadena de suministro en Estados Unidos con todos los operadores.
Tal y como ha anunciado CMA CGM a través de un comunicado, la adquisición de las terminales supone impulsar la presencia de la naviera en el área portuaria de Nueva York, una de las más activas de la Costa Este de Estados Unidos, coonvirtiéndose en dos de las siete terminales portuarias en las que CMA opera como operador global. El Grupo CMA CGM, un actor global en soluciones marítimas, terrestres, aéreas y logísticas, ha firmado un acuerdo vinculante para adquirir las terminales GCT de Bayonne y Nueva York, actualmente en manos de Global Container Terminals Inc (GCT).
Dos importantes terminales de la costa este en una de las regiones económicas más grandes del mundo El puerto de Nueva York y Nueva Jersey es un punto de entrada clave que da servicio a las áreas de la cadena de suministro del noreste de los EE. UU. y representa la puerta de entrada más grande de CMA CGM en las costas del este y del golfo de los EE. UU. Las terminales de Bayonne y Nueva York, con una capacidad combinada existente de 2 millones de TEU por año, tienen potencial para una mayor expansión, hasta casi el doble de capacidad.
Si bien la terminal de Bayonne tiene el nivel más alto de automatización, el tiempo de giro de camiones más rápido en el puerto, el acceso al mar más cercano y la capacidad de atender embarcaciones de hasta 18,000 TEU, la terminal de Nueva York se beneficia de una mano de obra altamente productiva en el puerto de Nueva York y Nueva Jersey y conecta el denso interior de Nueva York con camiones directos y acceso intermodal.
Una inversión estratégica que respalda las ambiciones de CMA CGM para el mercado estadounidense
Después del cierre, el Grupo CMA CGM operará las dos instalaciones estratégicas como terminales multiusuario bajo el liderazgo del equipo de administración actual y continuará enfocándose en mejorar la calidad de su servicio para satisfacer las expectativas de los clientes estadounidenses. Se realizarán inversiones en la infraestructura para cumplir con los objetivos de protección ambiental de CMA CGM y las comunidades locales.
CMA CGM tiene la intención de desarrollar aún más sus escalas de líneas navieras en el área de Nueva York para las cuales las terminales proporcionarán capacidad en el futuro. El Grupo acelerará significativamente las inversiones en el desarrollo de las terminales de Bayonne y Nueva York, con el objetivo de aumentar la capacidad combinada hasta en un 80% en los próximos años. Esta importante adquisición hará posible que CMA CGM Group respalde el crecimiento de la cadena de suministro de la costa este de EE. UU. y mejore la eficiencia hacia y desde el mundo.
Reforzar la posición del Grupo como operador global de terminales portuarias Esta importante inversión es consistente con la estrategia del Grupo CMA CGM de desarrollar su negocio de terminales mientras apoya el crecimiento y la eficiencia de sus líneas navieras y garantiza la calidad del servicio para sus clientes.
Con esta adquisición, CMA CGM refuerza su posición como operador líder mundial de terminales portuarias. Actualmente, el Grupo tiene inversiones en 52 terminalesportuarias en 28 países, a través de CMA Terminals y su joint venture Terminal Link. CMA CGM Group, un operador líder de la cadena de suministro en los EE. UU. que brinda servicios integrales, amplía aún más su compromiso con la economía de los EE. UU.
El Grupo CMA CGM tiene un largo compromiso con la economía de EE. UU. y una fuerte presencia a través de su cartera de terminales portuarias y relaciones operativas con clientes de EE. UU., incluido el gobierno de EE. UU.
Durante los últimos 12 meses, el Grupo CMA CGM ha aumentado significativamente su presencia en los EE. UU.:
– Adquisición de la terminal Fenix ??Marine Services en el Puerto de Los Ángeles en enero de 2022
– Adquisición del negocio Commerce & Lifecycle Services de Ingram Micro, especializado en logística de contratos de comercio electrónico y cumplimiento omnicanal, en abril de 2022
GCT Terminals complementará las capacidades de CMA CGM, que incluyen:
– 24 líneas navieras
– Una flota de 9 embarcaciones con bandera de EE. UU. operadas bajo la marca American President Lines (APL), un socio de confianza del gobierno de EE. UU. para el transporte marítimo y la logística en el país durante más de un siglo.
– Una cartera de 5 activos de terminales que consta de FMS (100%) y PMS (10%) en el área de Los Ángeles, Dutch Harbor (100%) en Alaska, Bayport (26%) en Houston y SFCT (26%) en Miami
– CEVA Logistics, líder mundial en logística de terceros.
CMA CGM inició sus operaciones en el país a fines de la década de los 80 y abrió su sede en los EE. UU. en Norfolk en 2005. Actualmente, el Grupo emplea a más de 15.000 personas en los EE. UU.
El cierre de esta transacción queda sujeto a la aprobación de las autoridades regulatorias competentes.
Rodolphe Saadé, presidente y director ejecutivo de CMA CGM Group, dijo: «La adquisición de las terminales GCT Bayonne y GCT New York es una inversión estratégica para CMA CGM Group. Refuerza los servicios que brindamos a los clientes estadounidenses y la eficiencia de su cadena de suministro. Consolida aún más nuestras posiciones en los Estados Unidos, un mercado importante entre los de más rápido crecimiento en todo el mundo, y nos ayudará a continuar nuestro desarrollo».
El conflicto entre Rusia y Ucrania, por un lado, y la debilidad de la demanda y el exceso de oferta de carga, por otro, impiden a los fletes remontar, acumulando ya 40 semanas a la baja.
VALENCIA. La incertidumbre geopolítica y económica imperante ahora mismo en el contexto internacional no es el mejor escenario para que los fletes abandonen la senda del descenso y repunten. La debilidad en la demanda, junto con el exceso de oferta existente ha provocado un desajuste en el transporte marítimo que se está traduciendo en unos niveles de fletes inusualmente bajos si se los compara con los precios de hace un año.
La oferta global de buques se ha visto impulsada tanto por la caída de la congestión como por la entrada en servicio de nuevos buques. Según Alphaliner, la flota de portacontenedores inactivos en noviembre llegó a 93 buques ociosos -565.443 TEUs-, representando el 2,2% del total de la flota activa.
EL DATO
9
buques. El número de buques que esperan anclados en los puertos chinos habría disminuido aún más si no fuera por nueve barcos de más de 10.000 TEUs que están actualmente inactivos en varios lugares del norte de Asia, así como por el efecto que en los inicios de mes tuvo el tifón Nalgae sobre los puertos chinos del sur.
Al descenso de estos niveles está ayudando la caída de la congestión en los principales zonas portuarias de todo el mundo. Según los datos ofrecidos por la consultora Linerlytica del mes de noviembre recogidos por la Autoridad Portuaria de Valencia, la congestión portuaria en el mercado marítimo en el ámbito mundial ha sido del 31% para el norte de Asia, 29% en América del Norte y 10% en el norte de Europa.
En Estados Unidos, el nivel de congestión de la costa este aumentó ligeramente debido al huracán “Nicole”. Aun así, los buques fondeados en los puertos de Los Ángeles y Long Beach ha alcanzado el nivel más bajo en más de dos años. La situación en Europa no ha sufrido cambios ya que la huelga de Amberes en los inicios del mes de noviembre sólo provocó retrasos mínimos.
EN DETALLE
Otro de los factores que condiciona la oferta en el mercado marítimo son los mercados energéticos. En noviembre, el precio medio del barril de crudo Brent ha sido de 92,44 dólares, un 0,95% menos. El precio del combustible VLSFO (Very Low Sulphur Fuel Oil) ha pasado de 739,5 dólares en octubre a 712,8 dólares en noviembre, representando una disminución del 3,6%.
El World Container Index (WCI) elaborado por Drewry, reflejaba la pasada semana un descenso de cinco puntos respecto la semana anterior, lo que coloca el coste por embarcar un FEU en los 2.284 dólares, lo que supone además la 40ª bajada consecutiva. EL WCI, asimismo, acumula un descenso del 75% en los últimos doce meses.
Estas cifras suponen además un descenso del 78% respecto al valor medio más alto, registrado en septiembre del pasado año y que se situó en los 10.377 dólares.
El bloqueo comercial con Argelia incide en los fletes de exportación de Valenciaport en el Mediterráneo
El Puerto de Valencia no escapa al contexto generalizado de descenso de fletes. De hecho, el Valencia Containerised Freight Index (VCFI) entre la dársena valenciana y Extremo Oriente acumula un nuevo mes a la baja y cierra noviembre con un total de 2.564,54 puntos. Con todo, estas cifras representan un crecimiento acumulado del 156,45% respecto al inicio de la serie en enero del 2018.
Pese a que desde hace unos meses atrás se ha observado una ralentización con respecto a los intercambios comerciales con China, “se percibe un ligero incremento en el último mes analizado con respecto al ejercicio anterior de los flujos de exportación de Valenciaport con China”, afirman desde la Autoridad Portuaria de Valencia.
A nivel general, el VCFI registra por tercer mes consecutivo un descenso del coste de los fletes de exportación desde Valenciaport. En concreto, en el mes de noviembre la caída ha sido del 6,28% con respecto a octubre, situándose en los 4.146,26 puntos. El comportamiento mostrado por todo el conjunto de las áreas que componen el VCFI ha sido a la baja, destacando la bajada en los fletes del Subcontinente Indio (10,14%), Estados Unidos y Canadá (9,72%), el Lejano Oriente (8,43%) y Oriente Medio (8,24%).
En cuanto a los fletes en la zona del Mediterráneo Occidental, se observa un descenso del 1,62%, situándose en los 2.142,95 puntos. Hay que destacar el caso concreto de Argelia, donde el tratado de comercio sigue paralizado. Por su parte, las exportaciones desde Valenciaport con Marruecos y Túnez han mostrado un ligero incremento con respecto al mes anterior.
Informe sobre el Transporte Marítimo 2022 de la Conferencia de las Naciones Unidas sobre Comercio y Desarrollo (UNCTAD)
En 2021 se transportaron por vía marítima, con el Canal de Suez como una de sus principales arterias (foto), unos 11.000 millones de toneladas de mercancías, menos que antes de la pandemia.
Tras una contracción del 3,8% en 2020, el comercio marítimo global se recuperó en 2021 con un crecimiento aproximado del 3,2%, aunque las previsiones apuntan a una desaceleración hasta el 2,1% anual en el período 2023-2027, según la UNCTAD.
BILBAO. La Conferencia de las Naciones Unidas sobre Comercio y Desarrollo (UNCTAD) ha hecho público esta semana su Informe sobre el Transporte Marítimo 2022 en el que apunta que, si bien el comercio marítimo se recuperó en 2021, en 2022 se enfrenta a un complejo entorno operativo “plagado de riesgos e incertidumbres”.
Los 11.000 millones de toneladas transportadas por vía marítima en 2021 distan ligeramente de los niveles pre-COVID, debido a que el comercio todavía se hallaba lastrado por una pandemia prolongada y por el bloqueo sin precedentes del sistema logístico mundial provocado por una amplia reactivación de la demanda y una grave escasez de capacidad de la oferta. Así, según las previsiones de la UNCTAD, en 2022 el crecimiento del comercio marítimo se moderará al 1,4%, y en el período de 2023-2027 aumentará a razón de un 2,1% anual, lo que representa un ritmo menor que el promedio del 3,3 % de los tres decenios anteriores.
Un panorama complejo
Durante años, el segmento que creció con mayor rapidez fue el comercio contenerizado, cuyo crecimiento en 2022 se situará en un tibio 1,2%, para luego remontar ligeramente al 1,9% en 2023. La desaceleración prevista no se debe sólo a los confinamientos provocados por la pandemia, sino también a potentes vientos contrarios en el terreno de la macroeconomía y a un debilitamiento de la economía china. Además, el aumento de la inflación y el costo de la vida ha llevado a los consumidores a gastar menos, y el gasto se ha desviado en cierta medida de los bienes a los servicios.
En 2022, el panorama operativo sigue siendo complejo. A nivel mundial, la inflación y el costo de la vida no dejan de aumentar. En China, que es el mayor exportador del mundo, la política de cero COVID ha provocado cierres y perturbaciones en la producción, la logística y las cadenas de suministro. En Ucrania, un gran exportador de alimentos, los puertos del Mar Negro han estado cerrados desde que comenzó la guerra.
Los fletes y su volatilidad dependerán cada vez más de la reglamentación ambiental, sostiene la UNCTAD
El transporte marítimo también se ha visto afectado por acciones colectivas y huelgas en varios puertos del mundo, como en Alemania, Reino Unido, Corea del Sur y Sudáfrica.
Al mismo tiempo, también han dejado sentir su impacto varios fenómenos meteorológicos extremos, como inundaciones, huracanes y olas de calor en Australia, Brasil, Pakistán, África Oriental, Europa o Estados Unidos. Todos estos problemas conllevarán ulteriores dificultades para las cadenas mundiales de suministro y la logística y por ende para el comercio marítimo.
Cuotas de mercado (%) de las 4, 10 y 20 principales navieras (2011-2022). UNCTAD
Recuperación de escalas
En el cuarto trimestre de 2022, las previsiones relativas al crecimiento se habían revisado a la baja y se temía que la economía mundial pudiera entrar en recesión y estanflación.
Hasta cierto punto, el comercio en toneladas-milla se mantiene gracias a la sustitución de mercados y proveedores.
Ante las medidas restrictivas económicas y de otro tipo impuestas a Rusia, el país ha comenzado a buscar mercados alternativos y los importadores europeos están barajando otras fuentes de suministro. La demanda de toneladas-milla también podría crecer como consecuencia de que los países africanos se abastezcan de cereales en lugares más lejanos.
Al igual que el comercio marítimo, las escalas se recuperaron en 2021 en un contexto único de congestión portuaria, en el cual las zonas críticas fueron Estados Unidos, Europa y China. En el norte de Europa, algunas navieras quisieron ganar en eficiencia limitando el número de escalas por rotación.
Ello supuso un incremento del volumen del intercambio de carga en cada escala, más horas de trabajo en las terminales y una mayor presión para los grandes puertos. Los efectos de la congestión y los bloqueos se propagaron a sectores como los del automóvil, la sanidad y la electrónica, y se manifestaron especialmente en una grave escasez de semiconductores.
Las escalas cambian por el aumento de la congestión y las variaciones en la conectividad del transporte marítimo
Volatilidad de los fletes
A comienzos de 2022, los fletes de los contenedores eran altos y volátiles, si bien comenzaron a disminuir en el segundo trimestre del año. En el futuro, los fletes dependerán de varios factores que, tanto si actúan juntos como en solitario, apuntan a una mayor volatilidad de los fletes y a una tendencia general a la baja en algunos segmentos. Entre ellos figuran una mayor incertidumbre en relación con la demanda, el grado de congestión de los puertos, las posibles nuevas perturbaciones de las cadenas de suministro y los efectos de la guerra de Ucrania, así como unos mayores costos de combustible.
EL DATO
1,4%
2022. Según las previsiones de la UNCTAD, en 2022 el crecimiento del comercio marítimo se moderará al 1,4%.
A comienzos de 2022, los fletes ya habían comenzado a disminuir en algunas rutas, y a partir de mediados de año se desplomaron drásticamente. En el espacio de cuatro semanas entre agosto y septiembre, se produjo una caída de dos dígitos. En la tercera semana de septiembre, el Índice de Fletes de Carga Contenerizada de Shanghái cayó cerca del 60%, pero las tarifas en cuestión siguen duplicando los promedios de antes de la pandemia.
Cabe esperar que los fletes de los contenedores sigan bajando a medida que el comercio de mercancías se vaya normalizando y entren en el mercado nuevos buques. Con todo, los fletes y su volatilidad dependerán cada vez más de la reglamentación ambiental.
Comercio marítimo internacional y PIB mundial. Fuente: UNCTAD, ”Informe sobre el transporte marítimo 2022”.
Medidas medioambientales
En 2023, las medidas de la OMI relativas al índice de eficiencia energética aplicable a los buques existentes (EEXI) y a los indicadores de intensidad de carbono (CII) entrarán en vigor para todo tipo de buques. Es probable que la capacidad de transporte se vea reducida, ya que dichas medidas impondrán velocidades de navegación más lentas para ahorrar combustible y exigirán reformar o reciclar algunos buques.
En muchos casos, es posible atenuar las perturbaciones de las cadenas de suministro y los bloqueos logísticos mediante la facilitación del comercio, especialmente en los países en desarrollo y menos adelantados, y en particular a través de la digitalización, que aumenta la transparencia, agiliza el despacho, permite la gestión de riesgos y la tramitación previa a la llegada y hace posibles procesos más reactivos y ágiles. Si la pandemia de COVID-19 se hubiera producido decenios antes, el descalabro habría sido mucho mayor.
Escaso crecimiento de la flota
En 2021, la flota mercante mundial creció menos de un 3%, la segunda tasa de crecimiento más baja desde 2005. Los que más crecieron fueron los buques para el transporte de gas natural licuado, gracias a la demanda mundial de gas, seguidos de portacontenedores y graneleros. Desde 2011, se ha producido un envejecimiento de la flota. La media de edad actual ponderada por número de buques es de 21,9 años y por capacidad de carga es de 11,5 años. Los graneleros son los más nuevos, seguidos de los portacontenedores y los petroleros, con 11,1, 13,7 y 19,7 años, respectivamente.
Aumento de la edad media
El aumento del promedio de edad de los buques se ha debido, entre otros motivos, a las dudas de los armadores, especialmente de graneles secos y líquidos, sobre la evolución de la tecnología y los combustibles más rentables, así como sobre los cambios en la reglamentación y los precios del carbono. Para beneficiarse de los altos precios de los fletes y las tarifas de fletamento, han optado por mantener activos sus antiguos buques. En términos de tonelaje bruto, en 2020 las entregas se contrajeron, pero en 2021 hubo un aumento del 5,2%. Sin embargo, el volumen de construcción naval está por debajo de los niveles el período 2014-2017.
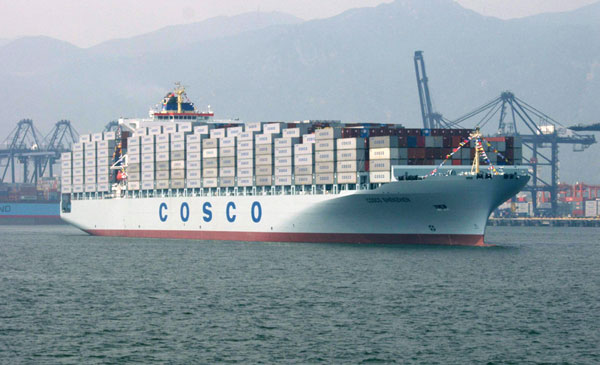
COSCO Shipping Spain tiene previsto un 2023 cargado de importantes novedades en muy distintos frentes operativos, de estructura y organización.
Según la recopilación de datos que lleva a cabo Diario del Puerto desde hace semanas, la firma tiene trazada ya una concreta y rotunda estrategia de futuro inmediato.
El objetivo de los cambios pasa por consolidar su posición con nuevos mercados y nuevas e importantes inversiones. Todo ello partiendo de nuevos liderazgos y un ajuste concreto de su organización directiva en nuestro país.
La hoja de ruta de consolidación pasaría por una mayor y más estrecha colaboración entre COSCO Shipping Spain y COSCO Shipping Ports Spain
Esa hoja de ruta de consolidación de su privilegiada posición en el sector logístico pasaría por una mayor y más estrecha colaboración entre sus dos pilares principales: COSCO Shipping Spain y COSCO Shipping Ports Spain.
En concreto, COSCO habría puesto su objetivo en el almacenaje y transporte de mercancías, para analizar la posibilidad de ampliar su cobertura de la cadena logística reforzando su posición en esos campos.
COSCO llevará a cabo un ajuste de su organización directiva en España
La firma potenciará COSCO Morocco próximamente lo que es un signo inequívoco de la apuesta por el sur de Europa, con especial atención al futuro desarrollo de COSCO en el Estrecho de Gibraltar.
Los excelentes resultados de las iniciativas de COSCO en el presente ejercicio, sobre todo en el apartado de navieras y en el ferroviario, han llevado a esta compañía a plantearse nuevos retos, que habrán de intentarse con los nuevos e importantes cambios en España, que se pondrán en marcha en breve.
El tráfico de contenedores en los puertos de China continuó con un crecimiento estable de enero a octubre, según muestran los datos del Ministerio de Transporte, que reflejan un aumento del 4% hasta los 240 millones de TEUs.
Durante los primeros diez meses del año, se movieron en los puertos del país unos 240 millones TEUs, lo que indica un aumento interanual del 4%, según el Ministerio. La tasa de crecimiento interanual es la misma que la registrada en los tres primeros trimestres de este año.
Por su parte, el tráfico total de mercancías en los puertos de China aumentó un 0,5% hasta los 12.930 millones de toneladas. Esta tasa de crecimiento es superior a la del 0,1% registrada en los primeros tres trimestres de 2022.
Dominio global
China, que cuenta con la mayoría de los mayores puertos del mundo, ha hecho contribuciones positivas hacia la reanudación de las cadenas industriales y de suministro mundiales y ha promovido la recuperación económica mundial, según dijo el ministro de Transporte, Li Xiaopeng, en la inauguración del Foro North Bund 2022 el pasado martes.
“Ocho de los diez principales puertos del mundo en términos de tráfico de mercancías son chinos, y siete de los diez mayores puertos de contenedores del mundo están en China, lo que lo convierte en el país con la mayor conectividad de transporte marítimo”, aseguró.
En medio de las incertidumbres económicas mundiales y la pandemia de COVID-19, “es de vital importancia aumentar la resiliencia, la inteligencia y el nivel ecológico de la cadena de suministro de transporte marítimo mundial, lo que es útil para la recuperación de la economía mundial, así como para la estabilidad de la industria y cadenas de suministro”, dijo Li.
La naviera realizará esta conexión con el ferry ‘Volcán de Tauce’, que tiene capacidad para 1.100 metros lineales de carga
Baleària
EL MERCANTIL Valencia
25 de noviembre de 2022
La compañía marítima Baleària refuerza el transporte de mercancías con Marruecos a través de una nueva línea de carga con la que conectará a diario los puertos de Motril y Tanger Med. El buque que realizará esta travesía será el ‘Volcán de Tauce’, que tiene una capacidad de carga de 1.100 metros lineales. Baleària realizará un servicio diario de carga desde cada puerto, con salida a las 12 horas de Motril y a las 23:59 horas de Tanger Med. El director de Carga de Baleària, Maximiliano Bermejo, ha señalado que el principal objetivo “es garantizar una alta fiabilidad y competitividad con horarios y frecuencias ajustadas a las necesidades de nuestros clientes”.
La nueva conexión se suma a la que ya opera Baleària entre Motril y Melilla desde este año
Bermejo ha subrayado que esta nueva conexión “permite ampliar la oferta de transporte de mercancías de la naviera en el Estrecho y el mar de Alborán”. En este sentido, Baleària ha recordado que la nueva línea “se convierte en la segunda conexión de la naviera con Tanger Med, donde también ofrece siete rotaciones cada día desde Algeciras durante el año”. Además, “conecta la ciudad marroquí de Nador con Almería y Sete, al sur de Francia”. El presidente de la Autoridad Portuaria de Motril, José García Fuentes, ha afirmado que están “ofreciendo nuevas posibilidades de carga reduciendo el kilometraje del transporte por carretera”.
La naviera ha indicado que se trata de su segunda ruta desde el puerto granadino, “donde opera tres conexiones semanales con Melilla como adjudicataria de la línea de interés público con la ciudad autónoma desde este año”. Baleària opera en Marruecos desde 2003, donde ofrece servicio de pasaje y carga. “A lo largo de estas casi dos décadas”, ha resaltado la compañía marítima presidida por Adolfo Utor, “hemos transportado cerca de cuatro millones y medio de pasajeros, algo más de un millón de vehículos y más de medio millón de camiones”.
Las exportaciones con Marruecos tienen un valor de 9.500 millones de euros y se configura como el tercer socio comercial
Desde la izquierda: Elena Seco, presidenta de SPC Spain; Benito Núñez, director general de la Marina Mercante; María José Rallo, secretaria general de Transportes y Movilidad del MITMA; Y Álvaro Rodríguez Dapena, presidente de Puertos del Estado, ayer en la inauguración de la conferencia anual y el 20 aniversario de SCP Spain, celebrada en Madrid. Foto B.C.
El presidente de Puertos del Estado, Álvaro Rodríguez Dapena, junto con el presidente de Baleària, Adolfo Utor, señalaron ayer que el Norte de África se configura como una nueva palanca de impulso del short sea shipping (SSS) en España.
MADRID. Fue en el marco de la celebración en Madrid de la conferencia anual y del 20 aniversario de la Asociación Española de Promoción del Transporte Marítimo de Corta Distancia, SPC Spain, cuando Rodríguez Dapena y Utor realizaron este análisis.
El presidente de Puertos del Estado detalló, en función de los datos aportados por ICEX, que Marruecos es el tercer socio comercial extraeuropeo de España, después de Estados Unidos y Reino Unido, con un valor en las exportaciones de 9.500 millones de euros.
“En los últimos 10 años, el Estrecho ha acumulado mucha actividad económica, logística y de producción, de tal forma que ha llegado a generar más de 100.000 empleos en cuestión de una década”, explicó Rodríguez Dapena, que destacó el tráfico ro-ro como el de mayor masa crítica para atraer nuevas líneas marítimas, ya que el Puerto de Algeciras, el de mayor conexión con el Estrecho, obtuvo un tráfico de 400.000 unidades de transporte en 2021, frente a las 100.000 del año 2010.
Además, tanto el presidente de Puertos del Estado como el presidente de Baleària coincidieron en apuntar que esta tendencia se va a extender por toda la ribera sur del Mediterráneo, más allá de Marruecos.
“Tras la pandemia, la industria se está relocalizando cerca de Europa y por ello el Norte de África ha sufrido una eclosión de movimiento de mercancías” y aseguraron que “este tráfico entre la Península Ibérica y el Norte de África va a seguir creciendo”.
EL DATO
+32%
de crecimiento. Según detalló la presidenta de SPC Spain, Elena Seco, en los últimos 10 años, el transporte marítimo de corta distancia ha crecido un 32% y el tráfico ro-ro un 75%, “con un desarrollo nutrido de autopistas del mar”, por las que ya pasan 1 millón de vehículos pesados, “lo que ha favorecido el cuidado del medio ambiente”.
Sin embargo, Rodríguez Dapena y Utor apuntaron que para que el SSS se refuerce en este área “las políticas de impulso del TMCD deben ampliarse a los vecinos de la Unión Europea”. Para ello, apuntaron que “el sector privado debe generar cadenas multimodales y el mercado, por su parte, debe ayudar al establecimiento de las mismas, pero no solo en marítimo, sino también en terrestre, tanto en la carretera como en el ferrocarril”, ya que son clientes directos del TMCD.
Consolidación
Durante la conferencia anual de la SPC Spain también se puso de manifiesto que hace 20 años se pretendía poner en valor la oferta del TMCD en una doble vertiente: para aligerar la saturación del transporte terrestre por carretera y para potenciar el cuidado del medio ambiente. En la actualidad, según indicó el director general de la Marina Mercante, Benito Núñez. el SSS se encuentra en una fase de impulso porque se reconoce y hay iniciativas centradas en su desarrollo. Sin embargo, para Núñez, el TMCD “debe empezar la fase de la consolidación de la oferta”.
Por otro lado, durante toda la jornada se puso de relieve que el transporte marítimo es el más eficiente en emisiones, pero, sin embargo., los requisitos de descarbonización para este sector “tienen un calendario muy acelerado”, sobre todo en lo referente a la entrada en vigor en enero de 2023 de los Derechos de Emisión de la Unión Europea o Emissions Trading System (ETS).
“Van a tener un impacto inmediato y no estamos preparados”, señalaron los panelistas, que denunciaron que la rapidez de la entrada en vigor de esta normativa medioambiental “supone un nivel de exigencia al transporte marítimo sustancial”.
Para facilitar la toma de decisiones a los agentes del transporte marítimo, Europa y la OMI deben homogeneizar los criterios de medición de la intensidad de carbono, así como los tiempos de entrada en vigor de las normativas
Incertidumbre
A la hora de hablar del futuro del TMCD, todos los asistentes de la jornada coincidieron en definirlo como “incierto” por la entrada en vigor de muchas normativas a nivel europeo que no están alineadas con las normativas internacionales impulsadas por la Organización Marítima Internacional (OMI).
Con el fin de facilitar la toma de decisiones e impulsar la renovación de las flotas, los ponentes instaron a Europa y a la OMI a homogeneizar los criterios de medición de la intensidad de carbono, así como los tiempos de entrada en vigor de las normativas.
Por otro lado, durante la mesa “Un balance histórico del TMCD” se solicitó mayores ayudas para el SSS en la fachada Atlántica, ya que “es más periférica que la carretera y tiene mucha competencia por el Eurotúnel”, además de tener sus mayores conexiones con Reino Unido, que desde el Brexit se ha quedado fuera de las ayudas al TMCD”.
La compañía de Emiratos Árabes Unidos ha adquirido la totalidad de la firma en una operación valorada en 660 millones de euros
Abu Dhabi Ports
EL MERCANTIL Valencia
18 de noviembre de 2022
La compañía Abu Dhabi Ports Group (AD Ports Group) ha anunciado la adquisición del 100% de Noatum por un total de 660 millones de euros. “Esta adquisición”, ha destacado la firma de Emiratos Árabes Unidos controlada por el fondo soberano de Abu Dhabi, “amplía significativamente la presencia global de Abu Dhabi Ports y la sitúa entre las principales empresas de logística y transporte del mundo”.
Asimismo, ha señalado que esta operación “se financiará en su totalidad a través de un nuevo préstamo de adquisición”. Abu Dhabi Ports Group pretende “crear una marca logística internacional líder en el mercado, fusionando su actual negocio logístico con Noatum para crear una presencia significativa en la región y mejorar los servicios en toda la huella global de la compañía”. Se espera que la transacción se cierre en el primer semestre de 2023 tras alcanzar las aprobaciones regulatorias. “Como parte de la transacción, la dirección de Noatum se ha comprometido por un periodo de tres años para garantizar una integración sin problemas”, ha destacado AD Ports. Antes de esta operación, ambas compañías ya mantenían una relación comercial mediante una joint venture entre Autoterminal, filial de Noatum, y la propia Abu Dhabi Ports para la gestión de Autoterminal Khalifa Port desde el año 2018.
ABU DHABI PORTS GROUP: MIL MILLONES DE EUROS EN INGRESOS Se trata de una compañía de Emiratos Árabes Unidos propiedad del fondo soberano de Abu Dhabi, uno de los siete emiratos que conforman el país. Gestiona diversos puertos, terminales y zonas económicas en el país, además de disponer de firmas transitarias, logísticas y de servicios marítimos, entre otros. Abu Dhabi Ports Group, que comenzó a cotizar en la Bolsa del emirato el pasado mes de febrero, alcanzó unos ingresos superiores a los mil millones de euros y unos beneficios netos de 223 millones de euros en 2021. En los nueve primeros meses de 2022, sus ingresos se han situado en los 894 millones de euros, el 34,5% más, mientras que sus beneficios se han reducido el 36%, hasta los 156 millones de euros
El presidente del grupo emiratí, Falah Mohammed Al Ahbabi, ha afirmado que esta “ambiciosa adquisición aporta una importante plataforma logística mundial a la familia de Abu Dhabi Ports Group, lo que mejora significativamente nuestra conectividad global y amplía la gama de soluciones marítimas, logísticas y portuarias”. Por su parte, el director general y consejero delegado de Abu Dhabi Ports, Mohamed Juma Al Shamisi, ha subrayado que Noatum “opera con un modelo de activos ligeros con una alta tasa de conversión de efectivo y hará una contribución inmediata a nuestras finanzas, al mismo tiempo que nos posiciona para la expansión internacional”. El consejero delegado de Noatum, Antonio Campoy, ha reconocido la confianza depositada por AD Ports Group “y su apuesta por mantener la estructura organizativa actual de Noatum”. Campoy ha señalado que el acuerdo “supone una gran oportunidad para el crecimiento de nuestro grupo y de las personas que formamos parte de él”.
“En el futuro”, ha indicado la compañía, “Noatum liderará el clúster logístico de Abu Dhabi Ports Group, consolidando la oferta logística existente de la compañía en sus operaciones”. El grupo ha recordado que se trata de la “tercera adquisición internacional importante en 2022, tras la compra de una participación del 70% en Transmar y TCI en septiembre y el anuncio en noviembre de la adquisición de una participación del 80% en Global Feeder Shipping (GFS), con sede en Dubai”. En este sentido, el grupo ha destacado que Noatum opera en tres áreas de negocio (logística, marítimo y terminales portuarias) “con posiciones de liderazgo en España y Turquía y una importante presencia en Estados Unidos, Reino Unido, China y el sudeste asiático”. Según los últimos datos facilitados por Informa, el volumen de negocio del grupo Noatum ronda los 400 millones de euros anuales.
En lo referente a España, Abu Dhabi Ports Group ha recordado que las operaciones de terminales de Noatum “incluyen 15 terminales Ro-Ro, de graneles secos, de carga general y de contenedores, mientras que su división marítima proporciona servicios de agencia marítima, incluyendo la subcontratación y los servicios auxiliares y servicios de carga, como graneles líquidos, carga fraccionada, refrigerada y seca”. El grupo ha destacado que el negocio global de logística de Noatum “está especializado en la gestión integral de mercancías, logística de proyectos, logística de contratos, gestión de la cadena de suministro internacional, aduanas y soluciones electrónicas”. En particular, ha añadido, “Noatum cuenta con capacidades avanzadas en la logística de cargas pesadas, que Abu Dhabi Ports Group pretende llevar a la región”.