

Informe sobre el Transporte Marítimo 2022 de la Conferencia de las Naciones Unidas sobre Comercio y Desarrollo (UNCTAD)

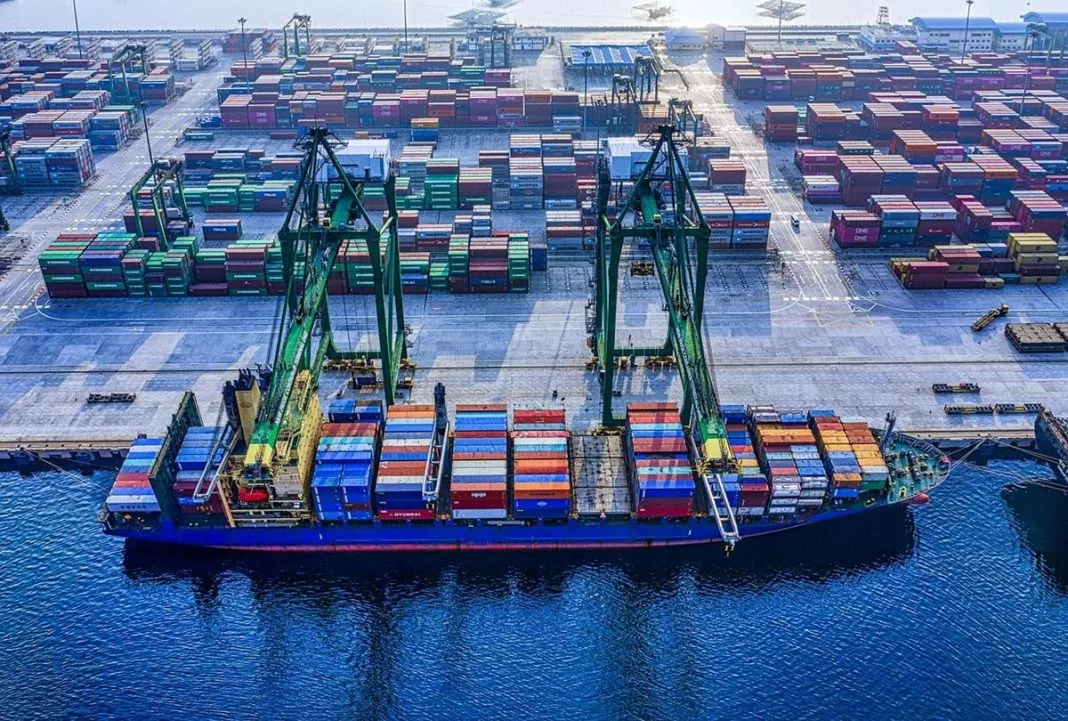
En 2021 se transportaron por vía marítima, con el Canal de Suez como una de sus principales arterias (foto), unos 11.000 millones de toneladas de mercancías, menos que antes de la pandemia.
- 02 diciembre 2022
Tras una contracción del 3,8% en 2020, el comercio marítimo global se recuperó en 2021 con un crecimiento aproximado del 3,2%, aunque las previsiones apuntan a una desaceleración hasta el 2,1% anual en el período 2023-2027, según la UNCTAD.
BILBAO. La Conferencia de las Naciones Unidas sobre Comercio y Desarrollo (UNCTAD) ha hecho público esta semana su Informe sobre el Transporte Marítimo 2022 en el que apunta que, si bien el comercio marítimo se recuperó en 2021, en 2022 se enfrenta a un complejo entorno operativo “plagado de riesgos e incertidumbres”.
Los 11.000 millones de toneladas transportadas por vía marítima en 2021 distan ligeramente de los niveles pre-COVID, debido a que el comercio todavía se hallaba lastrado por una pandemia prolongada y por el bloqueo sin precedentes del sistema logístico mundial provocado por una amplia reactivación de la demanda y una grave escasez de capacidad de la oferta. Así, según las previsiones de la UNCTAD, en 2022 el crecimiento del comercio marítimo se moderará al 1,4%, y en el período de 2023-2027 aumentará a razón de un 2,1% anual, lo que representa un ritmo menor que el promedio del 3,3 % de los tres decenios anteriores.
Un panorama complejo
Durante años, el segmento que creció con mayor rapidez fue el comercio contenerizado, cuyo crecimiento en 2022 se situará en un tibio 1,2%, para luego remontar ligeramente al 1,9% en 2023. La desaceleración prevista no se debe sólo a los confinamientos provocados por la pandemia, sino también a potentes vientos contrarios en el terreno de la macroeconomía y a un debilitamiento de la economía china. Además, el aumento de la inflación y el costo de la vida ha llevado a los consumidores a gastar menos, y el gasto se ha desviado en cierta medida de los bienes a los servicios.
En 2022, el panorama operativo sigue siendo complejo. A nivel mundial, la inflación y el costo de la vida no dejan de aumentar. En China, que es el mayor exportador del mundo, la política de cero COVID ha provocado cierres y perturbaciones en la producción, la logística y las cadenas de suministro. En Ucrania, un gran exportador de alimentos, los puertos del Mar Negro han estado cerrados desde que comenzó la guerra.
Los fletes y su volatilidad dependerán cada vez más de la reglamentación ambiental, sostiene la UNCTAD
El transporte marítimo también se ha visto afectado por acciones colectivas y huelgas en varios puertos del mundo, como en Alemania, Reino Unido, Corea del Sur y Sudáfrica.
Al mismo tiempo, también han dejado sentir su impacto varios fenómenos meteorológicos extremos, como inundaciones, huracanes y olas de calor en Australia, Brasil, Pakistán, África Oriental, Europa o Estados Unidos. Todos estos problemas conllevarán ulteriores dificultades para las cadenas mundiales de suministro y la logística y por ende para el comercio marítimo.
Cuotas de mercado (%) de las 4, 10 y 20 principales navieras (2011-2022). UNCTAD
Recuperación de escalas
En el cuarto trimestre de 2022, las previsiones relativas al crecimiento se habían revisado a la baja y se temía que la economía mundial pudiera entrar en recesión y estanflación.
Hasta cierto punto, el comercio en toneladas-milla se mantiene gracias a la sustitución de mercados y proveedores.
Ante las medidas restrictivas económicas y de otro tipo impuestas a Rusia, el país ha comenzado a buscar mercados alternativos y los importadores europeos están barajando otras fuentes de suministro. La demanda de toneladas-milla también podría crecer como consecuencia de que los países africanos se abastezcan de cereales en lugares más lejanos.
Al igual que el comercio marítimo, las escalas se recuperaron en 2021 en un contexto único de congestión portuaria, en el cual las zonas críticas fueron Estados Unidos, Europa y China. En el norte de Europa, algunas navieras quisieron ganar en eficiencia limitando el número de escalas por rotación.
Ello supuso un incremento del volumen del intercambio de carga en cada escala, más horas de trabajo en las terminales y una mayor presión para los grandes puertos. Los efectos de la congestión y los bloqueos se propagaron a sectores como los del automóvil, la sanidad y la electrónica, y se manifestaron especialmente en una grave escasez de semiconductores.
Las escalas cambian por el aumento de la congestión y las variaciones en la conectividad del transporte marítimo
Volatilidad de los fletes
A comienzos de 2022, los fletes de los contenedores eran altos y volátiles, si bien comenzaron a disminuir en el segundo trimestre del año. En el futuro, los fletes dependerán de varios factores que, tanto si actúan juntos como en solitario, apuntan a una mayor volatilidad de los fletes y a una tendencia general a la baja en algunos segmentos. Entre ellos figuran una mayor incertidumbre en relación con la demanda, el grado de congestión de los puertos, las posibles nuevas perturbaciones de las cadenas de suministro y los efectos de la guerra de Ucrania, así como unos mayores costos de combustible.
EL DATO
1,4%
2022. Según las previsiones de la UNCTAD, en 2022 el crecimiento del comercio marítimo se moderará al 1,4%.
A comienzos de 2022, los fletes ya habían comenzado a disminuir en algunas rutas, y a partir de mediados de año se desplomaron drásticamente. En el espacio de cuatro semanas entre agosto y septiembre, se produjo una caída de dos dígitos. En la tercera semana de septiembre, el Índice de Fletes de Carga Contenerizada de Shanghái cayó cerca del 60%, pero las tarifas en cuestión siguen duplicando los promedios de antes de la pandemia.
Cabe esperar que los fletes de los contenedores sigan bajando a medida que el comercio de mercancías se vaya normalizando y entren en el mercado nuevos buques. Con todo, los fletes y su volatilidad dependerán cada vez más de la reglamentación ambiental.
Comercio marítimo internacional y PIB mundial. Fuente: UNCTAD, ”Informe sobre el transporte marítimo 2022”.
Medidas medioambientales
En 2023, las medidas de la OMI relativas al índice de eficiencia energética aplicable a los buques existentes (EEXI) y a los indicadores de intensidad de carbono (CII) entrarán en vigor para todo tipo de buques. Es probable que la capacidad de transporte se vea reducida, ya que dichas medidas impondrán velocidades de navegación más lentas para ahorrar combustible y exigirán reformar o reciclar algunos buques.
En muchos casos, es posible atenuar las perturbaciones de las cadenas de suministro y los bloqueos logísticos mediante la facilitación del comercio, especialmente en los países en desarrollo y menos adelantados, y en particular a través de la digitalización, que aumenta la transparencia, agiliza el despacho, permite la gestión de riesgos y la tramitación previa a la llegada y hace posibles procesos más reactivos y ágiles. Si la pandemia de COVID-19 se hubiera producido decenios antes, el descalabro habría sido mucho mayor.
Escaso crecimiento de la flota
En 2021, la flota mercante mundial creció menos de un 3%, la segunda tasa de crecimiento más baja desde 2005. Los que más crecieron fueron los buques para el transporte de gas natural licuado, gracias a la demanda mundial de gas, seguidos de portacontenedores y graneleros. Desde 2011, se ha producido un envejecimiento de la flota. La media de edad actual ponderada por número de buques es de 21,9 años y por capacidad de carga es de 11,5 años. Los graneleros son los más nuevos, seguidos de los portacontenedores y los petroleros, con 11,1, 13,7 y 19,7 años, respectivamente.
Aumento de la edad media
El aumento del promedio de edad de los buques se ha debido, entre otros motivos, a las dudas de los armadores, especialmente de graneles secos y líquidos, sobre la evolución de la tecnología y los combustibles más rentables, así como sobre los cambios en la reglamentación y los precios del carbono. Para beneficiarse de los altos precios de los fletes y las tarifas de fletamento, han optado por mantener activos sus antiguos buques. En términos de tonelaje bruto, en 2020 las entregas se contrajeron, pero en 2021 hubo un aumento del 5,2%. Sin embargo, el volumen de construcción naval está por debajo de los niveles el período 2014-2017.