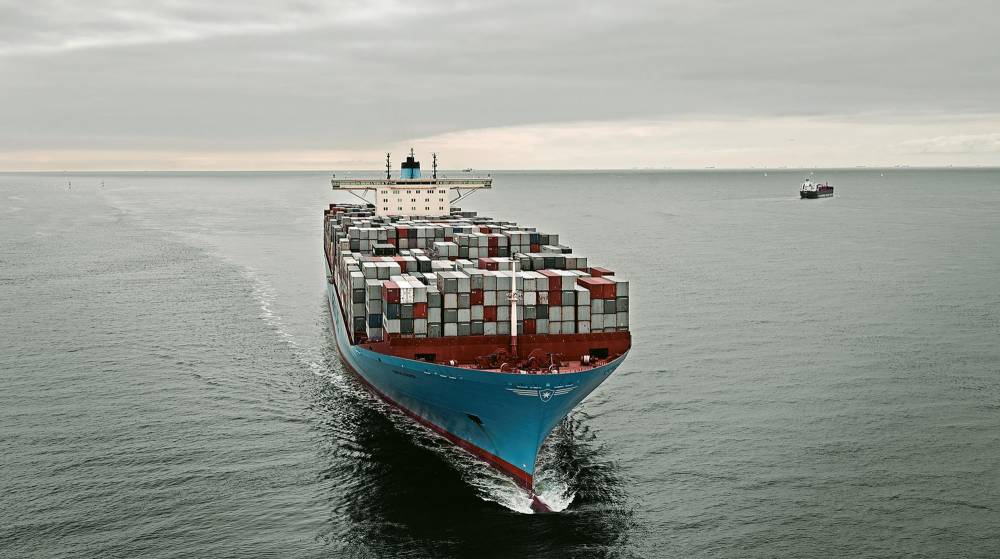
MARÍTIMO · La naviera suiza roza el 20% de la capacidad mundial de la flota de portacontenedores según los datos de AlphalinerEl buque “MSC Sariska V” navegando en aguas del Puerto de Valencia.
16 enero 2024
La naviera suiza Mediterranean Shipping Company (MSC) continúa ampliando la diferencia de capacidad con respecto a Maersk, que ya se sitúa en más de 1,5 millones de TEUs.
VALENCIA. Según los datos del Top 100 de la consultora Alphaliner, referentes al día de ayer, la capacidad total de la flota de MSC se situó en 5.643.169 TEUs en total, mientras que la de Maersk alcanzó los 4.139.473 unidades, algo más de 1,5 millones de TEUs menos que los de la naviera suiza.
EL DATO
1,4
pedidos. MSC cuenta con una cartera de pedidos que asciende a 1,4 millones de TEUs de capacidad.
El incremento de la diferencia tiene su razón de ser en las diferentes estrategias llevadas a cabo por ambas navieras. En el caso de MSC, apostó por el transporte marítimo y el aumento de su capacidad mediante la construcción de nuevos buques, mientras que Maersk se volcó más en el puerta a puerta, con adquisiciones de diferentes compañías a lo largo de toda la cadena logística.
En el caso de la naviera suiza, el 51,4% de esta capacidad pertenece a la flota que tiene alquilada, con algo más de 2,9 millones de TEUs, mientras que en el caso del gigante danés la capacidad en flota alquilada es del 39,8%, más de 1,6 millones de TEUs.
CMA CGM acecha la segunda posición de Maersk en cuanto a capacidad de flota
Esta diferencia se agrandará a medida que ambas navieras vayan recibiendo los nuevos buques que tienen encargados, ya que en el caso de MSC son un total de 118 barcos, que supondrán una capacidad adicional de más de 1,4 millones de TEUs. Por su parte, Maersk tiene encargados 36 buques que sumarán una capacidad de algo más de 450.000 unidades.
Esta situación puede provocar un vuelco en el ranking de capacidad de las navieras ya que, CMA CGM, que ocupa la tercera posición en lo que a capacidad se refiere, se encuentra tan solo a algo más de 500.000 TEUs de Maersk, mientras que sus pedidos de nuevos portacontenedores aportarán al gigante francés una capacidad adicional de algo más de 1,1 millones de TEUs en los 108 buques que recoge el Top 100 de Alphaliner.
La capacidad de la flota mundial se situó ayer en más de 28,6 millones de TEUs en total
Cuarto lugar
COSCO ocupa el cuarto lugar en cuanto a capacidad de las navieras, con algo más de 3 millones de TEUs, de los que el 43,2% está en flota alquilada. La cartera de pedidos de la naviera china asciende a un total de 46 buques que agregarán más de 800.000 TEUs a su flota.
Hapag-Lloyd, que roza los 2 millones de TEUs (39,4% en flota alquilada), ocupa la quinta posición entre las principales navieras, seguida por ONE (Ocean Network Express) con algo más de 1,8 millones de TEUs de capacidad (56,5%) y Evergreen, que cierra el ranking de las navieras que superan el millón de unidades de capacidad, con algo más de 1,6 millones de TEUs, de los que el 41,3% pertenecen a flota alquilada por parte de la compañía taiwanesa.
El incremento de la diferencia de capacidad entre ambas navieras tiene su razón de ser en las distintas estrategias de las compañías, MSC centrada en el marítimo y Maersk en la cadena de suministro
Cerca del 20% de la capacidad
Con estos datos, Mediterranean Shipping Company gestiona cerca del 20% de la capacidad de la flota mundial de contenedores (19,9%), Maersk un 14,6%, CMA CGM un 12,7% y Cosco un 10,9%, y son las únicas navieras que superan el 10% de la capacidad según la consultora.
Hapag-Lloyd y ONE superan el 6% de la capacidad, mientras que Evergreen se situó en el 5,8% del total.
Los datos de Alphaliner de ayer reflejaban que la capacidad total superaba los 28,6 millones de TEUs en los 6.792 buques portacontenedores activos en la actualidad.
El desguace de portacontenedores se multiplicó por 15 en 2023
La capacidad desguazada en los buques portacontenedores durante el año 2023 se multiplicó por 15 respecto al año anterior, según los datos de Alphaliner.
Así, durante el pasado ejercicio se enviaron al desguace un total de 87 buques portacontenedores que sumaban una capacidad de 167.000 TEUs, en comparación con los 10.904 de 2022 y los 16.500 TEUs de 2021.
Alphaliner ha señalado que estas cifras “siguen estando muy por debajo de las expectativas y son insuficientes para hacer frente al creciente exceso de capacidad al que se enfrenta el transporte marítimo de contenedores”.
En este sentido, Alphaliner apuntó que la capacidad de nueva construcción en 2023 “fue de 2,3 millones de TEUs, el doble que en años anteriores”.
Respecto a las características de los buques enviados al desguace, la compañía señaló que la mayoría de los mismos, “un total de 60 unidades, tenían capacidades inferiores a 2.000 TEUs. Entre ellos, había 27 buques de entre 1.000 y 1.499 TEUs, 19 entre 1.500 y 1.999 y 14 de tamaño inferior a 1.000 TEUs”.
En cuanto al resto de buques, sólo 27 superaban los 2.000 TEUs, de los que 16 eran de entre 2.000 y 2.999 TEUs, ocho entre 3.000 y 5.000 y sólo tres buques de más de 5.000 TEUs, según los datos reflejados por la consultora.
“Los carriers que van por Suez deben tener mucha presión de los fabricantes japoneses” Iñaki Echeverría Director de Höegh Autoliners España
En las semanas que viene durando el conflicto –el último ataque a un buque se produjo este martes 9– no sólo las líneas de contenedor, sino también los operadores especializados como Wallenius Wilhelmsen, incluida su participada Eukor, o la propia Höegh Autoliners han anunciado su renuncia a circular por el Estrecho de Bab el-Mandeb. “Todos los Ro-Ro estamos yendo por Buena Esperanza, exceptuando a carriers japoneses como K Line o algún buque de NYK”, señala Iñaki Echeverría, que añade que estos casos “deben tener mucha presión por parte de fabricantes japoneses para tomar riesgos y mantener los tiempos de entrega”. En su caso, “lo primero es la tripulación y lo segundo también”, de modo que la naviera no prevé un retorno a la zona afectada hasta que se produzca una mejora palpable de la situación. “Queremos creer que esto no durará mucho, por el coste que ello supone a toda la cadena logística mundial”, ha revelado el director de la rama española de Höegh.
EEUU Y REINO UNIDO BOMBARDEAN POSICIONES HUTÍES EN YEMEN Las fuerzas armadas de Reino Unido y Estados Unidos han lanzado un ataque conjunto con “misiles de precisión” sobre “objetivos en las áreas de Yemen que controlan los hutíes”, según han informado en un comunicado conjunto los respectivos países y han divulgado la mayoría de medios internacionales. La intención de los ataques, llevados a cabo este jueves 11, era la de “impactar y degradar las capacidades que los hutíes utilizan para amenazar el comercio global y la vida de las tripulaciones”. La operación también ha contado con apoyo no directamente bélico por parte de Países Bajos, Bahrein, Canadá y Australia. Representantes de la milicia yemení han manifestado en la red social X que la respuesta a los ataques ya se habría producido en forma de lanzamientos de misiles sobre buques de los dos países anglosajones -todavía sin confirmar-, y han añadido nuevas amenazas a los barcos comerciales ligados a Israel que transiten por la zona de Bab El-Mandeb. Varios medios han reportado también este viernes que la Unión Europea estaría gestionando una misión armada propia en el Mar Rojo, compuesta por tres naves militares.
Aunque aún puede ser temprano para percibir el impacto en el grueso de la industria automovilística, la Association of European Vehicle Logistics (ECG) ha expresado los primeros signos de preocupación de cara a sus previsiones para 2024, cuyos “signos de recuperación” en la venta de coches ahora observa “con incertidumbre” por los retrasos y la falta de oferta. El último informe de la asociación europea, basado en datos de S&P Global, anticipaba crecimientos en torno al 6% en ventas para todo el ejercicio en Europa, pero esas cifras podrían “verse afectadas” por el conflicto si los compradores “cambian de opinión por las largas esperas”, sostienen expertos citados por ECG.
En las últimas horas, la afectación se ha notado en la cadena de producción de Tesla, uno de los principales fabricantes del mundo. Según ha informado la agencia Reuters, la empresa norteamericana habría paralizado la producción durante dos semanas en su fábrica de Grünheide, cerca de Berlín (Alemania), debido a los retrasos en el suministro de piezas necesarias para el montaje. En el capítulo de piezas, las fábricas españolas de neumáticos de Michelin también anunciaron a finales de año un movimiento similar ligado a la falta de caucho.
Las navieras de car carriers también plantean la aplicación de recargos a los clientes por el desvío de rutas
Para el transporte de los vehículos finalizados, desde Höegh se traslada que sus clientes han reaccionado “sin quejas” al cambio de ruta, pero ECG también apunta a una posible entrada en escena de recargos por parte de las navieras, de forma parecida a lo ocurrido en el sector del contenedor. Esta publicación se ha puesto en contacto con Wallenius Wilhelmsen para conocer su política de recargos ante el desvío, pero la compañía no ha realizado ningún comentario. En el caso de Höegh Autoliners, no se han activado todavía, pero el armador está “trabajando en ello”, ha revelado Iñaki Echeverría. “En las rutas directamente afectadas, es posible que apliquemos algún tipo de recargo”, ha explicado, dado el incremento en el gasto de combustible que tomarán las rutas.
También la entrada en vigor del Sistema de Comercio de Emisiones europeo (ETS), el pasado 1 de enero, preocupa a la hora de calcular la rentabilidad en las nuevas circunstancias. “Se ha manifestado que el precio de las emisiones con el cambio de ruta puede ascender al millón de dólares. Eso habrá que recuperarlo de alguna forma”, apostilla el Höegh Autoliners en España. Asimismo, el flete del transporte Ro-Ro estaría aumentando, han coincidido Iñaki Echeverría y ECG, aunque el uso habitual de contratos de larga duración en el sector alejan ese incremento de las cifras vistas en el mercado spot del transporte marítimo de contenedores. Justamente la falta de disponibilidad de flota Ro-Ro impide un mercado spot que pueda quedar afectado por los mismos incrementos.
MÁSAFECTACIÓN EN EL MEDITERRÁNEO Los previsibles damnificados por el desvío de buques se encuentran en las terminales del este del Mediterráneo, donde el alargamiento de tránsitos se hace más patente. También para los car carriers, aunque en casos como el de Höegh Autoliners “ya teníamos un tráfico bastante restringido por la falta de capacidad”, reconoce Iñaki Echeverría. En el puerto griego de El Pireo, situado en esa latitud, tiene la naviera china Cosco uno de sus principales hubs de descarga de automóviles producidos en fábricas chinas. El armador ha estado llevando a las radas mediterráneas sus ‘flat racks’ para trasladar vehículos como si fueran contenedores, una contrapartida a los problemas de capacidad, pero el desvío por Buena Esperanza podría suponer un cambio de escenario, sostienen fuentes consultadas por esta publicación.
“Es muy probable que el desvío de buques nos genere cargas adicionales” Agustín Fernández Consejero Senior en UECC
Esta dinámica también puede generar beneficiarios en aquellas líneas que puedan aprovechar tráficos de transbordo de coches, especialmente si los buques que bordean el Cabo de Buena Esperanza optan por descargar en los puertos del oeste europeo y no penetran en el Mediterráneo para reducir sus tiempos. Es el caso de UECC, especializada en tráficos Ro-Ro intraeuropeos. “Eso es muy probable que nos genere cargas adicionales”, ha explicado el consejero senior de la compañía en España, Agustín Fernández. La naviera ya trabaja con flujos de vehículos fabricados en Sudáfrica y que se descargan “en el Atlántico y el Mediterráneo español”, que luego traslada a puertos más al este. Por otro lado, la misma compañía marítima prevé retrasos en la entrega a clientes en el norte europeo, fruto de “los retrasos que tendrán las navieras transoceánicas para llegar al hub de Brujas (Zeebrugge), desde donde nosotros hacemos la distribución al resto de destinos europeos”. Con todo, Agustín Fernández (UECC) duda que la afectación de la crisis acabe repercutiendo en paradas de producción en las fábricas de automóviles.
TRENES CON COCHES DESDE CHINA Otra de las derivadas que ECG ha puesto sobre la mesa es la de los trenes eurasiáticos, especialmente las rutas ferroviarias que conectan Europa con China en el marco de la Ruta de la Seda. El informe de la asociación logística europea cita al director de gestión de producto del operador logístico Hellman, Pavel Lagov, que reconoce “una demanda creciente por el ferrocarril eurasiático ligada a la situación del Mar Rojo”. La compañía destaca que sus tiempos de tránsito rondan 20 días entre terminales, una cifra que ya está en competición con los tiempos que pueden prometer los car carriers que viran por el cabo sudafricano. “Sin duda los fabricantes tendrán que buscar alternativas” ante una nueva pérdida de capacidad y opciones, reconoce Iñaki Echeverría (Höegh Autoliners). Sin embargo, el directivo español señala que, justamente, estas ofertas “se van a hacer con un pedazo de mercado al que nosotros no podemos atender” por el mismo motivo. Con todo, el directivo de Höegh Autoliners afirma que “el transporte natural de los vehículos es el marítimo”, y la ampliación de la flota global en los años “2025 y 2026 debería acabar con la mayoría de alternativas, como también los ‘flat racks’, ya que son de más difícil manejo que un buque Ro-Ro”.
Los mayores tiempos de tránsito para penetrar en el este mediterráneo abren la puerta a más volúmenes para los puertos occidentales
APM Terminals
ÒSCAR MATEU Barcelona
11 de enero de 2024
La incertidumbre y el clima cambiante que la crisis del Mar Rojo está imprimiendo al modo marítimo está generando una nueva batalla en el ámbito portuario. Los recintos ubicados más al oeste del Mediterráneo se están posicionando para ofrecerse a las navieras de contenedores con el objetivo de facilitarles alternativas para concentrar cargas ante el proceso de transformación y adaptación en el que están inmersas.
El desvío de las rutas entre Asia y Europa por el Cabo de Buena Esperanza (Sudáfrica), en detrimento de su paso por el Canal de Suez, motiva nuevas dinámicas, que el mercado y sus actores crean y modifican en función de las circunstancias. El alargamiento de los tiempos de tránsito para penetrar en los destinos mediterráneos situados más al este abre la puerta a un aumento de los tráficos de transbordo en radas más occidentales, como Algeciras, Tanger Med, Valencia o Barcelona, e incluso en enclaves atlánticos como Las Palmas de Gran Canaria.
Diversos puertos y terminales se están ofreciendo a las navieras para asumir más flujos de transbordo
Según han constatado diversas fuentes informadas a esta publicación, ya se están produciendo los primeros síntomas de estas nuevas dinámicas, si bien, en fase incipiente y de forma más marcada en la zona del Estrecho de Gibraltar. En todo caso, son numerosos los puertos y terminales más occidentales del Mediterráneo que “se están poniendo a disposición de las navieras para captar flujos de transbordo”. Una de las primeras en hacerlo públicamente ha sido la instalación de CSP Spain en Valencia, que cuenta con capacidad disponible para que los grandes portacontenedores descarguen más mercancía que luego pueda ser distribuida a puertos más orientales mediante buques feeder, pese a que existe déficit de barcos para este tipo de servicios marítimos intramediterráneos.
LOGÍSTICA · El Pacto Verde Europeo tiene como objetivo último alcanzar la neutralidad climática en el año 2050
El paquete de medidas Fit for 55 de la Comisión Europea es una ambiciosa iniciativa que busca liderar la reducción de emisiones y la transición energética a escala mundial.
12 enero 2024
La Unión Europea se mantiene firme en su decisión de liderar la reducción de emisiones y la transición ecológica con el objetivo de alcanzar la neutralidad climática en 2050.
VALENCIA. Para ello se puso en marcha el Pacto Verde Europeo en el año 2019, con iniciativas que abarcan el clima, el medio ambiente, la energía, el transporte, la industria o la agricultura.
El hito intermedio es el año 2030 y la ambición de reducir al menos el 55% las emisiones netas con respecto a los valores de 2030, el popularmente conocido como paquete “Fit for 55”.
El objetivo de este paquete de propuestas se resume en garantizar una transición equitativa y socialmente justa; mantener y reforzar la innovación y la competitividad de la industria de la Unión Europea, a la vez que se garantizan unas condiciones de competencia equitativas con respecto a los operadores económicos de terceros países y, finalmente, sustentar la posición de liderazgo de la Unión Europea en la lucha mundial contra el cambio climático.
Iniciativas
¿Qué incluye el paquete Fit for 55? Las medidas que abarca esta iniciativa incluyen el régimen de comercio de derechos de emisión de la Unión Europea, el Fondo Social para el Clima, el Mecanismo de ajuste en frontera por carbono, los objetivos de reducción de emisiones de los Estados miembros, normas en materia de emisiones de CO2 de turismos y furgonetas, los combustibles de aviación sostenibles y los combustibles descarbonizados en el transporte marítimo y la infraestructura para los combustibles alternativos, entre otros.
Con respecto al Reglamento sobre la infraestructura para los Combustibles Alternativos establece que, para finales del año 2030, existirá una red de recarga al menos cada 60 kilometros en las carreteras principales, las incluidas en la red básica de las redes transeuropeas de transporte.
Asimismo, en el caso de los vehículos pesados, recoge que habrá “al menos dos estaciones de recarga en cada zona de estacionamiento segura y protegida para finales de 2027 y cuatro para finales de 2030”, según la propia Unión Europea.
En cuanto al transporte marítimo, en los puertos más concurridos, el Reglamento establece que al menos “el 90% de los buques portacontenedores y de los buques de pasaje tendrán acceso al suministro de electricidad en el puerto”, que también deberá estar presente en los fluviales.
Para los aeropuertos, la norma señala que todos los puestos de aeronaves sitiuados al lado de la terminal deberán tener suministro de electricidad en 2025, y todos los de estacionamiento de aviones deberán contar con este suministro en 2030. Podrán quedar exentos aeropuertos con menos de 10.000 vuelos anuales.
EL ETS DE LA CARRETERA
El Fondo Social para el Clima, establecido temporalmente entre 2026 y 2032, asignará un precio del carbono para los combustibles fósiles del transporte por carretera. Las empresas que venden combustible deberán comprar derechos de emisión, cuyos ingresos podrán usar los Estados miembro. Se prevé un presupuesto de hasta 65.000 millones de euros de financiación a los Estados.
Mecanismo de ajuste en frontera por carbono: que el esfuerzo no sea en balde
Europa quiere asegurarse que sus esfuerzos por descarbonizarse no sean en balde. Para ello, una de las iniciativas incluidas en el Fit for 55 es el Mecanismo de Ajuste en Frontera por Carbono (MAFC), cuyo objeto es garantizar, en plena conformidad con las normas del comercio internacional, que los esfuerzos de reducción de emisiones de la Unión Europea no se vean contrarrestados por un aumento de las emisiones fuera de sus fronteras debido bien a la deslocalización de la producción a países que no sean miembros, donde las políticas que se aplican a la lucha contra el cambio climático son menos ambiciosas que las de Europa, bien debido al aumento de las importaciones de productos intensivos en carbono.
Es en estos productos en los que se centra el MAFC, concebido para aplicarse en paralelo al régimen de derechos de emisión de la Unión Europea (ETS UE), así como para imitar y complementar su funcionamiento en lo que se refiere a las mercancías importadas. Europa prevé que irá gradualmente sustituyendo a los mecanismos de los que se ha dotado la Unión Europea para atajar el riesgo de fuga de carbono, en concreto, la asignación gratuita de derechos del ETS EU.
¿Cómo funciona? Mientras que en el caso de la producción en la Unión Europea, los productores tienen que cubrir las emisiones de CO2 con derechos de emisión del ETS EU, en lo referente a la producción fuera de las fronteras de la Unión Europea, los importadores europeos deben comprar certificados MAFC para compensar la diferencia de precios.
En cuanto a los productos que abarcará, en su 1ª fase comprenderá sectores con altas emisiones de carbono y alto riesgo de fuga de carbono: hierro y acero, cemento, abonos, aluminio, la producción de hidrógeno y la electricidad.
Este reglamento también abarcará determinados precursores y productos transformados. Las emisiones indirectas también estarán incluidas en el Reglamento de forma bien definida, según afirma la Unión Europea.
En cuanto a sus plazos de implementación, la primera fase comenzó el 1 de octubre de 2023 y finalizará el 31 de diciembre del presente año. Las obligaciones se limitan a la presentación de un informe por parte del importador, en el que se señalará la cantidad de cada tipo de mercancías, el total de emisiones implícitas reales, de emisiones indirectas y el precio del carbono en el país de origen.
El periodo transitorio continuará en la segunda fase de implantación, definida entre el 1 de enero y el 31 de enero de 2025. En la misma, los que deseen ser declarantes autorizados deberán solicitar la autorización lo que permitirá conocer los datos sobre la actividad y los productos afectados
La fase definitiva se iniciará el 1 de enero de 2026, en la que los importadores tendrán que llevar la contabilidad relativa a los productos importados, calcular sus emisiones implícitas, seguir el proceso de verificación y comprar y entregar los derechos de emisión.
Normas más duras para furgonetas y camiones
Las reducciones previstas de las emisiones de CO2 para las furgonetas, entre 2021 y 2024, establecen un límite de 147 gramos por kilómetro. La reducción prevista entre 2025 y 2029 es del 15%, que sube hasta el 50% en el periodo entre 2030 y 2034 y que será del 100% a partir de 2035, siempre en comparación con los objetivos de 2021. La Unión Europea incluye una cláusula de revisión que prevé que en 2026 la Comisión evalúe de manera exhaustiva los progresos realizados con respecto a la consecución del objetivo de reducción del 100 % de las emisiones para 2035 y la necesidad de revisarlo.
Esta revisión tendrá en cuenta los avances tecnológicos, en particular por lo que respecta a la tecnología de los vehículos híbridos enchufables y a la importancia de una transición viable y socialmente equitativa hacia el objetivo de cero emisiones.
En el caso de los vehículos pesados, el acuerdo del Parlamento y el Consejo de Europa sobre el Reglamento Euro 7 estableció normas más “adecuadas” para las emisiones de los vehículos con la pretensión de reducir aún más las emisiones contaminantes del aire procedentes del transporte por carretera y, por primera vez, abarca los turismos, las furgonetas y los vehículos pesados en un único acto jurídico. Asimismo, el acuerdo entre Consejo y Parlamento Europeo redujo los límites de emisiones del Euro 6 para camiones y estableció límites más estrictos para varios contaminantes, incluidos algunos que no estaban regulados en el Euro 6, como el óxido nitroso.
El acuerdo prevé distintas fechas de aplicación tras la entrada en vigor del Euro 7 y la Comisión Europea destacó que para 2035, la normativa “habrá reducido las emisiones totales de NOx de los turismos y las furgonetas en un 35% en comparación con Euro 6, y en un 56% en el caso de los autobuses y los camiones. Al mismo tiempo, las partículas procedentes del tubo de escape se reducirán un 13% en los turismos y las furgonetas y un 39% en los autobuses y los camiones, mientras que las partículas procedentes de los frenos de un turismo se reducirán un 27%”.
MARÍTIMO · La cadena logística marítima deberá esperar para conocer el impacto real del nuevo ETS
A lo largo de los últimos meses, los puertos del sur de Europa han advertido de la más que posible fuga de tráficos.
12 enero 2024
La Comisión Europea desoye las reiteradas peticiones del sector marítimo y logístico para repensar el nuevo régimen de comercio de derechos de emisión (ETS) y activa unas medidas que perjudican de manera directa la actividad de navieras y puertos, sobre todo en el sur del continente.
VALENCIA. Han pasado 12 días desde el inicio de la aplicación del nuevo régimen de comercio de derechos de emisión (ETS EU). Aunque aún es pronto para analizar y conocer la incidencia real de estas medidas en el comercio marítimo mundial -y concretamente el europeo-, lo cierto es que la industria marítima no puede más que esperar hasta ver si esta nueva normativa ambiental va a provocar graves perjuicios para la cadena logística.
Y no será porque navieras y puertos, sobre todo los del sur de Europa, no hayan advertido de los riesgos que supone implementar en estos momentos el nuevo régimen de comercio de derechos de emisión. Han sido numerosos los contactos mantenidos con representantes de la Comisión Europea, aunque éstos han resultado infructuosos, a pesar de los más que probables desvíos de escalas y aumentos de costes, primero, y pérdida de la conectividad y competitividad de los puertos como consecuencia de la fuga de los flujos de transbordo, en segundo lugar.
EL DATO
30%
de la flota mundial
Según la consultora Alphaliner, al menos 10,5 millones de TEUs se verán afectados por el nuevo régimen de comercio de derechos de emisión. Esta cifra equivale a más del 30% de la flota mundial de contenedores, según la consultora. La mayor parte del tonelaje afectado se encuentra en la ruta comercial entre Extremo Oriente y Europa.
Una de las peticiones que más ha puesto el sector encima de la mesa es la aplicación de una moratoria para la entrada en vigor de la normativa, algo que desde la Dirección General del Clima de la Comisión Europea no ha tomado en consideración en ningún momento. No obstante, y con la intención de aplacar las críticas del sector de no haberse sentido escuchado, la CE se encuentra evaluando “los posibles riesgos para los tráficos de mercancías en los puertos europeos”, lo que va a permitir “monitorizar cómo funciona el sistema” para “adoptar medidas en caso de que se compruebe que afecta al tráfico de los puertos europeos”, una afección que “tiene que estar clara”.
La CE nunca ha contemplado como opción la aplicación de una moratoria
En estos términos se pronunció en diciembre Marcos González Álvarez, adjunto a la Dirección General de la Comisión DG Clima B.4, ante la comunidad portuaria valenciana, que junto a la de Algeciras y Barcelona son las más afectadas por la entrada en vigor del ETS.
Con todo, la propia CE no especifica qué tipo de medidas concretas se tomarían porque la directiva “no contempla ningún tipo de guía en ese sentido” y emplaza a un nuevo paquete legislativo en caso de que fuera necesario modificar las actuales directrices de la normativa ETS.
Ni puertos transparentes…
Ante la imposibilidad de lograr una moratoria en la aplicación de la nueva tasa, puertos y operadores pusieron encima de la mesa una alternativa: considerar a los principales hubs de transbordo en España como puertos transparentes, una medida pensada para los puertos no europeos que podrían beneficiarse de esa fuga de tráficos.
Consecuentemente, enclaves como Algeciras, Valencia o Barcelona, que acumulan gran parte del tráfico de transbordo del país, así como sus respectivas comunidades portuarias, no veían con buenos ojos esa opción.
La CE reconoce que la actual directiva “no contempla ningún tipo de guía” para actuar en caso de constatarse desvío de tráficos
Sin embargo, la Comisión Europea también cerró la puerta a esa petición, tal y como publicó en exclusiva Diario del Puerto el pasado 11 diciembre. La CE citaba el artículo 3 octies bis, párrafo 2 de la Directiva (UE) 2023/959 del Parlamento Europeo y del Consejo de 10 de mayo de 2023 que modifica la Directiva 2003/87/CE, argumentando que el concepto de “puerto transparente” viene derivado del concepto de “puerto de escala” de esa directiva. “La Directiva es clara y se refiere a cuando dicho puerto esté situado fuera de la Unión”. Es decir, que a juicio de la Comisión Europea “dicho concepto no puede aplicarse a ningún puerto español ni de ningún otro Estado Miembro”.
Europa descarta considerar como puertos transparentes a los grandes hubs de transbordo de España
…ni punto único de tránsito
Otra alternativa que España, a través de Puertos del Estado, puso encima de la mesa fue la de considerar a todo el sistema portuario español como un único punto de transbordo. Sin embargo, la CE tampoco lo considera viable, y lo argumenta volviendo al artículo 3 octies bis, párrafo 2 de la Directiva (UE) 2023/959 del Parlamento Europeo y del Consejo de 10 de mayo de 2023, ya que en él se habla de puertos y no de todo un sistema portuario nacional, al igual que establece un tráfico mínimo de transbordo del 65% del movimiento total de contenedores.
Según los datos consolidados de Puertos del Estado del ejercicio de 2022 -último año con datos completos disponibles- las Autoridades Portuarias de Algeciras, Barcelona y Valencia aglutinan el 89,43% del tráfico total de contenedores de transbordo de todo el sistema portuario nacional. Algeciras movió en ese año un total de 4.767.282 TEUs, de los cuales 3.950.284 fueron de transbordo, lo que supone un 82,86% de todos los contenedores movidos en 2022. Por su parte, Valenciaport cerró 2022 con 5.052.272 TEUs, de los cuales un 47,34% fueron de tránsito (2.391.978 TEUs). Finalmente, la AP de Barcelona consiguió que el 44,02% de todo su flujo de contenedores (3.522.947 TEUs) fuera de transbordo (1.550.999 TEUs).
Pero… ¿qué es el ETS? 4 CLAVES
1.- El régimen de comercio de derechos de emisión de la UE (RCDE UE) es un mercado de carbono basado en un sistema de cantidades máximas e intercambios de derechos de emisión para los sectores de gran consumo de energía y para el sector de la generación de electricidad. Una de sus disposiciones incluye la ampliación a las emisiones procedentes del transporte marítimo.
2.- La fijación del precio del carbono de acuerdo con el nuevo sistema se determina en función de los buques que operan en los puertos europeos y no de la carga que transportan. No sólo se contempla la tarificación del carbono para los buques que viajan entre países de la UE, sino que la ley también tiene aplicación extraterritorial. Esto significa que si un buque navega entre un puerto de la UE y un puerto de fuera de la UE, la mitad de las emisiones del viaje estarán sujetas al sistema ETS.
3.- Las compañías navieras están obligadas a comprar derechos de emisión para el 50% de las emisiones de los viajes que salen de un puerto de la Unión Europea con destino a un puerto de fuera de la Unión Europea y viceversa; el 100% de las emisiones de los viajes entre puertos de la Unión Europea; y el 100% de las emisiones de los buques atracados en un puerto de la Unión Europea.
4.- Lo aprobado es una implementación gradual de la fijación del precio del carbono para el transporte marítimo. En 2024, las empresas deben presentar derechos de emisión por el 40% de las emisiones verificadas; en 2025, este porcentaje se amplía al 70% de las emisiones, y a partir de 2026, las empresas deberán presentar derechos por todas sus emisiones verificadas. A partir del 1 de enero de 2026, las regulaciones del ETS se ampliarán para incluir las emisiones de óxido nitroso y metano.
Repercutir o no repercutir, he ahí la cuestión
Una vez que el ETS ha entrado en vigor, hay muchas derivadas que habrá que tener en cuenta a la hora de saber quién pagará finalmente el recargo que ya han impuesto las navieras. Y, sobre todo, habrá que ver cómo reacciona uno de los principales eslabones de la cadena logística marítima, como son los transitarios. Tal y como afirmaba recientemente Agustín Montori, presidente de la Comisión de Asuntos Marítimos de FETEIA-OLTRA, en la edición de 2023 del Dossier de Transitarios publicado por Diario del Puerto Publicaciones, “alguien va a pagar” esos costes, “y la carga va a ser el actor principal”.
Sin embargo, y a pesar de la seguridad que expresa Montori, lo cierto es que las fuentes consultadas reconocen que se abre ahora un debate para el sector: “Nunca nos ha resultado fácil aplicar nuestros costes a las ventas porque no solemos actuar de manera armonizada”.
Lo que es seguro es que los transitarios especializados van a tener que apoyarse en las nuevas tecnologías para poder hacer más eficientes sus servicios, poder ajustar sus tarifas y, por tanto, evitar en la medida de lo posible que esos aumentos de costes provocados por esa nueva normativa lo sean menos. Montori tacha la digitalización “como prioritaria y fundamental”, mientras que ya son muchos los operadores logísticos los que han realizado grandes inversiones para optimizar las operativas agilizando los servicios y minimizando errores.
Así son los nuevos recargos de las navieras tras entrar en vigor el ETS
Ante la entrada en vigor del ETS, las grandes navieras mundiales han informado de los nuevos recargos que aplicarían para salvar el incremento de costes. Esos recargos varían entre el tipo de carga (seca o reefer) y el recorrido. Al cierre de esta edición, estas eran las cifras hechas públicas por las compañías.
MSC
La cifra más baja que implementará MSC por TEU será de 13 euros para un contenedor de carga seca entre Oceanía y Europa y entre el norte de Europa y el Far East, mientras que la más alta se dará en el recorrido entre Europa y Oceanía, con 72 euros por TEU de carga refrigerada.
Maersk
La menor subida de Maersk será de 5,5 euros por TEU para carga seca en el recorrido entre el sur de Europa y el Far East. Por el contrario, el mayor precio lo registrará un TEU de reefer entre Europa y West África, con 114 euros.
CMA CGM
CMA CGM ha estimado que el recargo más pequeño tendrá lugar en la ruta entre Asia y Mediterráneo para un contenedor de carga seca, con un total de 20 euros por TEU; mientras que el más caro será en el recorrido entre Europa y Norteamérica, 65 euros por un contenedor reefer.
COSCO Shipping Lines
COSCO Shipping Lines estima entre 12 y 69 euros sus recargos por contenedor. El más bajo es para los contenedores de carga seca en los recorridos entre el Báltico y el noroeste de Europa y en el sentido inverso. En cuanto al recargo más alto, se registra para un contenedor de carga refrigerada entre el Mediterráneo y la costa este de Norteamérica, con 69 euros por TEU.
Hapag-Lloyd
La naviera alemana Hapag-Lloyd estima el menor recargo para un TEU de carga seca en el recorrido entre el este de Asia y el sur de Europa, con 7 euros, mientras que el valor más alto lo registra el recorrido entre el este de Asia y el norte de Europa, con 31 euros por TEU.
ONE
El recargo más bajo que aplicará ONE será para los TEUs de carga seca en el trayecto entre el Mediterráneo y Asia, 13 euros, mientras que el más alto será para el trayecto intra Europa, con 77 euros por TEU reefer. En el caso de los contenedores de 40 pies reefer, la compañía estima unos recargos que van desde los 66 euros para el trayecto entre el Mediterráneo y Asia hasta los 100 euros en el negocio intra Europa.
Evergreen Line
Los recargos previstos por Evergreen Line varían desde los 9 euros por TEU de carga seca en el recorrido entre el Mediterráneo, el Norte de África, Asia y Australia hasta los 50 euros por contenedor reefer de los recorridos entre los puertos de Europa, Estados Unidos, Puerto Rico y México.
marítimo · El ataque rebelde del martes es el mayor perpetrado hasta la fecha
Los ataques sufridos a finales de año por el “Maersk Hangzhou” por parte de los hutíes, llevaron a Maersk a suspender el tránsito de sus buques por el Mar Rojo en dirección al Canal de Suez.
12 enero 2024
El ataque perpetrado por los rebeldes hutíes de Yemen contra buques mercantes en el Mar Rojo el martes 9 de enero, el mayor hasta la fecha, indica que la presión internacional no es suficiente para restablecer el orden y que la cadena logística global se enfrenta a un desafío sin precedentes que muestra al mismo tiempo su resiliencia y vulnerabilidad.
BILBAO. Los rebeldes hutíes de Yemen, respaldados por Irán y que controlan la costa del Mar Rojo de su país, no ceden a pesar de la presión internacional y la flota desplegada por la coalición internacional, liderada por Estados Unidos, en el marco de la operación “Guardián de la Prosperidad”, como quedó demostrado este martes 9 de enero, cuando las fuerzas navales estadounidenses y británicas derribaron 21 drones y misiles disparados por hutíes con base en Yemen hacia el sur del Mar Rojo.
La OMI ha cifrado en 18 las navieras que están desviando sus buques por el Cabo de Buena Esperanza
Ambos países estudian la adopción de nuevas medidas para proteger las rutas marítimas internacionales, que están sufriendo notables disrupciones al evitar en muchos casos la navegación por el Mar Rojo para hacerlo por la ruta del Cabo de Buena Esperanza,
Desvío de ruta
El anuncio de Maersk el pasado 5 de enero de suspender con carácter indefinido los tránsitos de sus buques por el Mar Rojo ante la “muy volátil” situación en la región es un claro ejemplo de cómo están cambiando las rutas comerciales. La Organización Marítima Internacional (OMI) cifró hace unos días en 18 las compañías navieras que estaban desviando sus barcos por el Cabo de Buena Esperanza para evitar los ataques en el Mar Rojo, lo que supone alrededor de 12 días más de tránsito, además de un incremento significativo de los costes operativos.
Según un informe de Windward, compañía que utiliza Inteligencia Artificial como plataforma integral para la gestión de riesgos y el análisis del transporte marítimo, desde que los hutíes iniciaron sus ataques en el Mar Rojo, el número de pasos a través de esta vital ruta marítima ha disminuido considerablemente.
Así, en la segunda semana de diciembre, Windward reportó una disminución del 70% en el número de buques portacontenedores que pasaron por la entrada sur del Mar Rojo, en el estrecho de Bab-Al Mandeb, en comparación con el promedio semanal de 2023. Al mismo tiempo, hubo un aumento del 136% en los viajes a través del Cabo de Buena Esperanza.
Los hutíes han puesto al descubierto la fragilidad de las cadenas de suministro globales
Los buques están tomando una ruta más larga, y presumiblemente más segura, que puede añadir entre 10 y 14 días a sus viajes, lo que obviamente está provocando consecuencias en la cadena de suministro y la economía global, que se irán agravando en caso de mantenerse la situación.
Según Windward también hubo un incremento del 142% en el tránsito de buques de carga general y graneleros por el estrecho de Magallanes en diciembre, respecto a noviembre de 2023.
Una prioridad frágil
Mientras tanto, la coalición internacional liderada por Estados Unidos y Gran Bretaña, en el marco de la operación “Guardián de la Prosperidad”, prosigue su labor en la zona y hace unos días sus buques lograron derribar 18 drones, dos misiles de crucero antibuque y un misil balístico lanzados por los hutíes, cuya evolución táctica es aún más preocupante, no sólo por la amenaza inmediata que representan para los buques mercantes y sus tripulaciones, sino porque están poniendo a prueba las defensas navales y son conscientes de que la cantidad de medios de la coalición es limitada y de que los gobiernos que la integran no parecen dispuestos a una escalada mayor de tensión en la zona.
EL DATO
70%
Buques · Windward reportó en diciembre una disminución del 70% en el número de portacontenedores que transitaron por la entrada sur del Mar Rojo.
Mientras tanto, los hutíes han demostrado con sus amenazas una notable eficacia, teniendo en cuenta que, siendo un actor marginal y no estatal, han ejercido una gran influencia en la economía y la política globales utilizando armas no muy sofisticadas, pero que han puesto al descubierto la fragilidad de las cadenas de suministro globales y con ello, la vulnerabilidad de los países occidentales. Con sus ataques, los hutíes pretenden demostrar que, a pesar de que fenómenos como la pandemia o la crisis del “Ever Given” hicieron del aseguramiento de la cadena de suministro global una prioridad, su fragilidad y vulnerabilidad aún persisten.
El puente del buque de guerra británico “HMS Diamond”, iluminado por un misil disparado para interceptar uno de los drones/misiles de los hutíes contra buques mercantes en el Mar Rojo. Foto Royal Navy.
Volatilidad, sí, pero no como en la pandemia
La crisis del Mar Rojo ha convertido las redes de las líneas navieras en “extremadamente volátiles y propensas a cambios repentinos”, señala el CEO de la consultora Sea-Intelligence, Alan Murphy, quien rebaja la gravedad de la situación a pesar del incremento de los tiempos de tránsito para las líneas navieras que optan por desviar sus servicios por el Cabo de Buena Esperanza, ruta que alarga en poco más de una semana el tiempo de tránsito desde Asia hasta el norte de Europa, y hasta dos semanas hasta el Mediterráneo. “Si bien esto es un problema grave para muchas líneas navieras, debemos tener en cuenta que estas disrupciones no se acercan a las causadas durante la pandemia”, matiza Murphy.
El CEO de Sea-Intelligence señala que “las perspectivas de capacidad tienen un alto grado de incertidumbre; sin embargo, los datos muestran que las navieras podrían esperar una escasez de capacidad para las exportaciones asiáticas en las próximas semanas”. El impacto es visible en la ruta Asia-Norte de Europa, como muestra el gráfico, debido a una combinación de algunos servicios que se retrasan en su salida desde Asia a corto plazo en espera de un cambio de ruta, y otros que llegan tarde a Asia, provocando así un rápido déficit. Así, se espera una fuerte caída de capacidad para la semana del 22 de enero. El aparente aumento de capacidad a finales de diciembre/principios de enero es más un artefacto de retrasos en el origen y se le debe prestar menos atención. Se observa una tendencia similar en la costa este de Asia-Mediterráneo y Asia-Norteamérica, pero una semana antes.
“Existe la tentación de llamar a esto un desastre, pero ese lenguaje sería inapropiado cuando se compara la crisis actual con lo que las cadenas de suministro soportaron durante la pandemia”, sostiene Alan Murphy.
Los hutíes ponen patas arriba el tradicional paradigma del riesgo
Los repetidos ataques hutíes en la región del Mar Rojo han puesto en revisión el tradicional concepto sobre el riesgo en el comercio y el transporte marítimo. El último informe sobre patrones comerciales y perspectivas de riesgo impulsado por la plataforma de Inteligencia Artificial de Windward muestra que, si bien algunos armadores que forman parte de la llamada “flota oscura” ocultaron sus actividades ilícitas mediante el apagado de su transpondedor AIS, ahora esta táctica se emplea con cierta frecuencia en el área del Mar Rojo por parte de navieras no sospechosas de realizar actividades ilícitas, con el fin de evitar ataques terroristas.
Así, el promedio mensual de transmisiones AIS perdidas en el Mar Rojo y el Mar Arábigo por buques de carga y petroleros aumentó un 58% y un 55%, respectivamente, durante noviembre-diciembre de 2023, según Windward, que señala que dicha cifra se corresponde con informes anteriores de medios como Reuters, que descubrieron que los buques portacontenedores han estado apagando sus transpondedores. “La mayoría de los barcos apagarán sus AIS (transpondedores) en algún momento en esas aguas”, aseguran otras fuentes. Un desglose de las subclases de mercantes en el nuevo informe de Windward muestra que los portacontenedores fueron los más afectados, con un aumento del 77% en diciembre de 2023, en comparación con el resto del año.
Cabe destacar que existen evidencias que sugieren que el “apagado” no protege a los barcos de los ataques hutíes. De hecho, los hutíes podrían tener en cuenta dicha táctica a la hora de decidir qué buques atacar. Si bien algunas tripulaciones de barcos que atraviesan el Mar Rojo parecen más preocupadas por evitar los misiles hutíes, otras pueden temer principalmente el secuestro. La media mensual de buques que reportan “guardias armados a bordo” ha aumentado desde que los hutíes comenzaron sus ataques.
Algeciras y Valencia, a la expectativa
El “Majestic Maersk” se convirtió el lunes 8 de enero en el primer buque que, tras desviar su ruta del Mar Rojo al Cabo de Buena Esperanza para evitar los ataques de los rebeldes hutíes, hacía escala en el Puerto de Algeciras, al tiempo que el “MSC Isabella” lo hacía ese mismo día en el Puerto de Valencia. Ambos enclaves esperan en las próximas fechas incrementos de tráficos de contenedores de transbordo de navieras que están desviando sus buques por el Cabo de Buena Esperanza en los servicios oceánicos que conectan Asia y Europa, valiéndose de sus instalaciones como hubs de transbordo en el Mediterráneo. Se trata de una forma de compensar los retrasos de hasta 12 días que supone circunnavegar el continente africano respecto a la ruta habitual por el Canal de Suez y de aportar una mayor confiabilidad a la cadena de suministro global.
La dársena belga ha movido 271 millones de toneladas, el 5,5% menos que en el año 2022 y el tráfico de contenedores ha disminuido el 6,3%
Autoridad Portuaria de Amberes-Brujas
EL MERCANTIL Madrid
10 de enero de 2024
El puerto de Amberes-Brujas, el segundo con más tráfico de Europa, ha sido un claro ejemplo de la contracción mundial en la demanda de mercancías durante 2023. Ese es el diagnóstico que lanzan los representantes del recinto para explicar el retroceso del 5,5% respecto a 2022. En concreto, la dársena belga ha movido 271 millones de toneladas.
Además, el débil crecimiento económico mundial y la menor demanda de productos básicos están pesando sobre la demanda mundial de transporte de contenedores, corroboran en su análisis anual. Para el puerto de Amberes-Brujas, esta dinámica ha motivado una disminución del tráfico de contenedores del 6,3% en toneladas y del 7,2% en teus, en comparación con 2022. Se han registrado un total de 137,5 millones de toneladas de mercancía contenerizada y 12,5 millones de teus. “Hace tiempo que lo veíamos venir, 2023 no sería un gran año, después de todo, como puerto, estamos en el centro de los desafíos económicos y geopolíticos, pero, gracias a una estrategia potente, a la fusión y a un ejercicio de eficiencia, hemos conseguido organizarnos a tiempo e incluso estamos ganando cuota de mercado en la zona de Hamburgo-Le Havre”, ha explicado el director general del puerto de Amberes-Brujas, Jacques Vandermeiren.
“Hace tiempo que lo veíamos venir, 2023 no iba ser un gran año” Jacques Vandermeiren Consejero delegado del puerto de Amberes-Brujas
Por su parte, el movimiento de los graneles líquidos se ha deteriorado el 2,1% durante 2023 y se ha quedado en 88,7 millones de toneladas. Sin embargo, el tráfico de combustibles ha aumentado gracias “al fuerte crecimiento del diésel y la parafina, mientras que la gasolina y el fueloil disminuyeron”, señalan desde el recinto belga. Además, sostienen que “el sector químico está bajo presión en toda Europa debido a los altos costes de energía, materias primas y mano de obra y la baja demanda”, lo que generado una disminución del flujo de productos químicos en sus instalaciones del 8,1%. A ello se suma también que el GNL se mantiene por debajo de los niveles del año pasado, cuando se registró un mayor volumen para afrontar una posible crisis energética derivada de la contienda rusa en Ucrania.
Afloran los primeros síntomas de colapso en las terminales del Estrecho ante la falta de feeders para distribuir al interior de la región
Terminal de contenedores del recinto mediterráneo Malta Freeport, especializado en flujos de transbordo | Malta Freeport
IÑAKI CARRERA Bilbao
11 de enero de 2024
Los armadores de transporte de contenedores continúan desviando los barcos que transitaban por el Canal de Suez hacia el Cabo de Buena de Esperanza para evitar los ataques de las milicias hutíes en el Mar Rojo, pero “aún no han definido una estrategia clara” para concentrar las cargas en determinados puertos de la fachada occidental del Mediterráneo y su posterior redistribución con buques feeder a las dársenas de destino en el interior de la región. Según los expertos consultados, las navieras de línea “todavía no se han decidido por una planificación precisa a corto y medio plazo en la esperanza de que no tardarán mucho en volver a navegar por el Canal de Suez de la mano de la coalición militar liderada por Estados Unidos para proteger los convoyes”.
Todavía no se han decidido por una planificación precisa en la esperanza de volver en breve a la ruta de Suez
La última ofensiva de los hutíes se produjo el martes por la noche. Las fuerzas estadounidenses y británicas derribaron 18 drones, dos misiles antibuque y un misil de crucero lanzados por los insurgentes yemeníes. Este ataque es el número 26 y ha sido el de mayor envergadura contra la navegación comercial desde que el conflicto se extendió al Mar Rojo a mediados de noviembre. Los bombardeos de los chiitas yemeníes, respaldados por Irán, son en apoyo a al grupo palestino de Hamás que lucha en Gaza contra Israel, que declaró la guerra a la milicia yihadista tras el atentado perpetrado al sur de la Franja palestina el pasado 7 de octubre.
“Es cierto que algunos portacontenedores no están entrando hasta el interior del Mediterráneo y están dejando la carga en el Estrecho de Gibraltar. Y las navieras también están pidiendo y buscando precio en las terminales para esos potenciales transbordos, pero, más allá de estos hechos, no tienen un plan desarrollado”, subraya uno de los analistas consultados. El objetivo de esta medida sería reducir los tiempos de tránsito de los grandes portacontenedores interoceánicos de 20.000 teus o más procedentes de Asia en sus desvíos por el extremo sur de África, una ruta en la que suman de 7 a 14 días más de navegación, dependiendo si su destino es el Mediterráneo, el norte de Europa o la costa este de Estados Unidos. Por ejemplo, para un viaje de Asia a Europa, la circunnavegación añade unas 6.000 millas náuticas.
Las navieras de línea están dando prioridad a Tanger Med, luego a Algeciras, Malta y Gioia Tauro
Otro experto confirma la situación en el Estrecho de Gibraltar de los buques que toman la ruta del Cabo de Buena Esperanza en sus rutas con destino al Mediterráneo: “Las navieras de línea, sobre todo las europeas, están dando prioridad a Tanger Med (Marruecos), luego a Algeciras, Malta y Gioia Tauro (Italia). No navegan más hacia al Este, porque eso implica adentrarse en el Mediterráneo hasta escalar en El Pireo (Grecia) o Port Said (Egipto). El problema es que no hay portacontenedores feeders suficientes (de hasta 5.000 teus de capacidad) para transportar los cargamentos a sus destinos finales en el Mediterráneo”, señala.
En la dársena de Tanger Med tienen centros de transbordo APM Terminals (filial de la danesa Maersk), la alemana Eurogate y el consorcio Tanger Alliance, con una capacidad conjunta para nueve millones de teus. Hapag-Lloyd, el quinto armador del mundo con sede en Hamburgo (Alemania), tiene una participación del 10% en Tanger Alliance. La rada marroquí tiene un tráfico cercano a los ocho millones de teus. Según el termómetro de la consultora Linerlytica que mide la congestión portuaria mundial de portacontenedores a diario, Tanger Med aparece como uno de los ‘puntos calientes’ con seis buques fondeados para descargar 13.600 teus y cinco barcos en muelle operando con 40.200 teus.
“Hemos recibido varios barcos con carga para otras dársenas mediterráneas”, certifican desde TTI Algeciras
En la otra orilla del Estrecho de Gibraltar, responsables de la empresa estibadora Total Terminal International Algeciras (TTI Algeciras), participada por el armador surcoreano HMM y el francés CMA CGM, aseguran que ya “hemos recibido varios barcos que han dejado carga para otras dársenas del Mediterráneo, pero no hay tonelaje para sacar y distribuir la mercancía, con lo que estamos casi en colapso para poder atender los contenedores de los buques que escalan regularmente”. La instalación automatizada de TTI Algeciras ocupa una superficie de 350.000 metros cuadrados y tiene capacidad para 1,5 millones de teus. La rada andaluza también figura como otro ‘hotspot’ en el medidor de atasco de la consultora asiática, con 11 portacontenedores en los muelles para operar con 54.000 contenedores y tres fondeados con 6.560 teus.
Por su parte, el centro de transbordo de APM Terminals en Algeciras, con capacidad para 4,3 millones de teus, opera principalmente barcos de su propietaria la danesa Maersk, la segunda naviera de línea del mundo. Otros medios consultados estiman que “APM Terminals está sufriendo las mismas consecuencias” debido a la falta de feeders. Es más, “hay armadores que siguen hasta Rotterdam o hasta algún puerto de Reino Unido para desembarcar la carga y transbordarla luego con destino al Mediterráneo”. Los efectos de estas disrupciones en la cadena de suministros son ya conocidos por los cargadores: “Los colapsos suponen retrasos en las entregas de las mercancías y continuar con la espiral de subida de los fletes”, concluyen las mismas fuentes.
SI NO SE RESUELVE LA CRISIS, LA CIFRA DE DESVÍOS SEGUIRÁ CRECIENDO Desde el pasado 15 de diciembre, el número de portacontenedores que se ha desviado de la ruta del Canal de Suez a la del Cabo de Buena Esperanza ha alcanzado los 354 buques, lo que representa el 80% de los barcos que navegan entre las cuencas del Atlántico-Mediterráneo y el Océano Índico, según datos de Linerlytica a 7 de enero. “Sin un calendario claro para la resolución de la crisis, la cifra seguirá creciendo durante la próxima semana, ya que la mayoría de los principales armadores han optado por la travesía de Buena Esperanza”, constata el análisis.
“Sólo CMA CGM y un pequeño número de navieras especializadas que operan en los mercados de Asia al Mediterráneo oriental y al Báltico han continuado circulando a través del Canal de Suez. Hay informes que indican que algunas compañías han negociado con las fuerzas hutíes para asegurarse un paso franco a través del Mar Rojo”, apunta la empresa de inteligencia marítima con sede en Hong Kong. En este asunto, los principales armadores de línea del mundo han negado cualquier negociación con las milicias de Yemen para conseguir una travesía libre de ataques a su paso por el Estrecho de Bab-el-Mandeb, entre el Golfo de Adén y el mar Eritreo.
El número de contenedores desviados asciende a 4,65 millones de teus, el 16,4% de la oferta mundial. “Estos rodeos provocarán un déficit de capacidad que se prevé que sea de hasta el 40% para las salidas de Asia a Europa y la costa este de EEUU entre finales de enero y mediados de febrero, por lo que los fletes aumentarán aún más en las próximas semanas”, añade Linerlytica.
El presidente del puerto de Algeciras critica “los fondos destinados a centros de transbordo que compiten con los del sur de Europa”
IÑAKI CARRERA Bilbao
10 de enero de 2024
La participación de instituciones públicas europeas en la financiación para desarrollar la segunda terminal de contenedores de la dársena de Damietta (Egipto), que competirá en transbordo con las radas del sur del continente, ha provocado malestar en la industria portuaria comunitaria. En este sentido, el presidente del puerto de Algeciras, Gerardo Landaluce, pide a la UE que “afine” el destino de sus inversiones en radas de países no comunitarios: “No es lo mismo dedicar fondos para dar fluidez en los tráficos Norte-Sur y potenciar un entorno de complementariedad, como puede ser el nearshoring o los tráficos Ro-Ro de carga y pasaje, que invertir directamente en plataformas de contenedores, que realmente no son terminales de importación-exportación para esos terceros países, sino centros de transbordo que competirán directamente con los puertos europeos”, señala.
“No se puede entender el apoyo a hubs de transbordo que compiten con los puertos de la UE” Gerardo Landaluce Presidente de la Autoridad Portuaria de Algeciras
En el caso español, estos apoyos financieros europeos no sólo afectan al puerto de Algeciras, donde el transbordo supone el 85% de su tráfico contenerizado, sino también a Valencia, primera rada del país en el negocio del contenedor, Barcelona y Las Palmas de Gran Canaria. Asimismo, las dársenas de Gioia Tauro (Italia), Sines (Portugal) y Malta se han mostrado críticos con estos préstamos sindicados públicos en condiciones ventajosas a competidoras en el norte de África, según se puso de relieve en una reciente conferencia sectorial celebrada en Algeciras para analizar el esquema europeo de emisiones EU ETS.
Como ya adelantó este periódico en su edición del pasado 29 de diciembre, la nueva terminal de última generación de la rada egipcia de Damietta, a sólo 60 kilómetros de la estratégica salida norte del Canal de Suez, entrará en funcionamiento a principios de 2025 y tendrá capacidad para manipular 3,3 millones de teus al año. El destinatario del crédito es el concesionario europeo Damietta Alliance Container Terminals, una sociedad que lidera el armador alemán Hapag-Lloyd.
De los 455 millones de dólares de financiación pública, más del 50% procede del Banco Europeo para la Reconstrucción y el Desarrollo (BERD), cuyos principales contribuyentes son la UE y el Banco Europeo de Inversión (BEI), el banco público alemán KFW y la Agencia Francesa de Desarrollo. La nueva instalación de Hapag-Lloyd permitirá a la naviera con sede en Hamburgo concentrar en Egipto los transbordos en el Mediterráneo oriental en detrimento de El Pireo (Grecia).
Como hemos venido informando, la crisis en el Mar Rojo derivada de los ataques hutíes a buques mercantes ha suscitado la preocupación del sector marítimo. Los actores que intervienen en la cadena de suministro miran con incertidumbre la seguridad en el estrecho de Bab-al-Mandeb, donde se concentra el conflicto, y también la indecisión de si arriesgarse a cruzar el Canal de Suez, principal vía de entrada y salida a la zona hostil. Con todo, la consultora Drewry avisa de que “las próximas 5 semanas serán críticas”.
Específicamente, el Group Managing Director and Head of Drewry Supply Chain Advisors, Philip Damas, se refiere a las dificultades que va a tener que sufrir el transporte marítimo y el tráfico de contenedores de Asia a Europa y del Mediterráneo a Asia con motivo del Año Nuevo Chino. Durante esta festividad, es frecuente que la logística internacional se vea afectada por la gran cantidad de ciudadanos chinos que tienen vacaciones, por lo que el conflicto en el Mar Rojo y el desplazamiento de rutas marítimas hacia el Cabo de Buena Esperanza añadiría más presión.
En estos momentos, hay una especie de pánico en China por la disponibilidad en la capacidad de transporte
“En estos momentos, hay una especie de pánico en China por la disponibilidad en la capacidad de transporte”, señala la consultora, que detalla que las disfunciones en el transporte afectarán, especialmente, a las semanas previas al Año Nuevo Chino, que se celebra el próximo 10 de febrero. Asimismo, Drewry destaca la ruta Asia-Europa como una de las más críticas, así como las que conectan los Estados Unidos (costa Oeste) pasando por Asia hasta llegar a Europa.
Como ya llevan advirtiendo las navieras y muchos de los actores que intervienen en el tráfico marítimo a nivel global, el conflicto en el Mar Rojo pone en riesgo las rutas convencionales. De este modo, muchas navieras se suman a evitar el Mar Rojo (y, en consecuencia, el Canal de Suez) para reubicar su rumbo hacia el Cabo de Buena Esperanza, lo que añade más retrasos a las importaciones y exportaciones, así como un coste mayor del transporte (por la necesidad de más combustible).
El itinerario que más se vería afectado es el que transcurre de Asia al Mediterráneo (la consultora pone como referencia el puerto de Génova, en Italia), que sufriría un retraso de 15 días, un 57% más de tiempo que en el trayecto regular
El 30% de la capacidad actual de los buques se vería afectada por las relocalizaciones de rutas
El itinerario que más se vería afectado es el que transcurre de Asia al Mediterráneo (la consultora pone como referencia el puerto de Génova, en Italia), que sufriría un retraso de 15 días, un 57% más de tiempo que en el trayecto regular. Asimismo, a la ruta entre Asia y el Norte de Europa, concretamente hasta el puerto de Rotterdam, se le añadirían 10 días de demora (+30%). Por su parte, la que menos se vería afectada sería la que conecta Asia con la costa Este de Estados Unidos (New York), a la que se le sumarían 6 días (+17%).
“Confiamos en que el sector marítimo tiene la suficiente capacidad para superar estos obstáculos, y creemos que la situación va a menguar en cuanto pase el Año Nuevo Chino”, según Drewry
Drewry contextualiza la crisis en el Mar Rojo poniendo de ejemplo las afectaciones que podrían tener los tránsitos en el Canal de Suez. En concreto, señala que unos 822 buques de 6.100 a nivel global, y cerca de 10 millones de los 28 millones de teus en total, se verían afectados por las relocalizaciones derivadas del conflicto, lo que supone el 30% de la capacidad global.
Por ello, avisa a los transportistas que deben ajustar los horarios y añadir más buques para alcanzar una semana de frecuencia de envíos. “Confiamos en que el sector marítimo tiene la suficiente capacidad para superar estos obstáculos, y creemos que la situación va a menguar en cuanto pase el Año Nuevo Chino”, concluye Drewry.