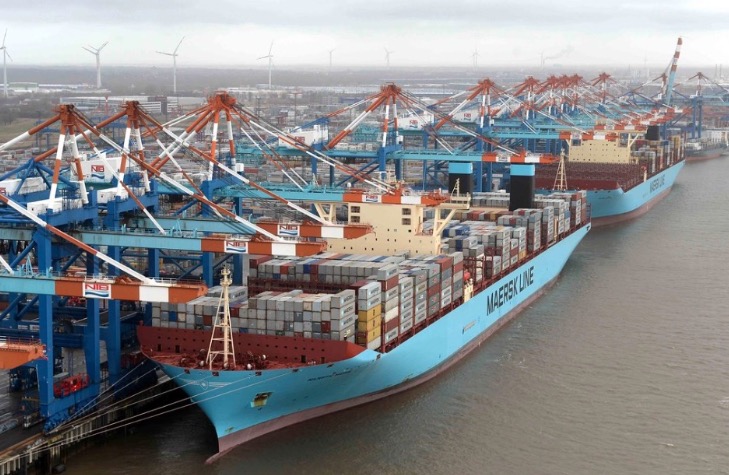
MARÍTIMO · Drewry apuntó como “poco probable” que las navieras incrementen la velocidad de navegación para ajustar los tiempos de tránsito Las navieras mantienen su decisión original de navegar por el Cabo de Buena Esperanza y evitar Suez.
VALENCIA. Los tránsitos de buques por el Canal de Suez se redujeron un 64% en las dos primeras semanas de 2024 con respecto al mismo periodo del año anterior, según los datos facilitados por la consultora Drewry. Así, esta cifra pasó de 138 en 2023 a 50 tránsitos en el mencionado periodo de 2024. La compañía señaló que los tránsitos por el Cabo de Buena Esperanza aumentaron un 168%, pasando de 77 a 206.
La consultora señaló que a día de hoy “la inmensa mayoría de los servicios de contenedores han mantenido la decisión original de tomar el camino largo alrededor del Cabo de Buena Esperanza”. Drewry apuntó que una “mayor distancia no tiene que significar tiempos de tránsito más largos, ya que si las navieras quieren mantener los días de navegación cerca de lo normal al pasar por Buena Esperanza, pueden navegar a mayor velocidad, lo que les supondrá un coste adiciona considerable que podría no recuperarse con fletes más elevados”.
Por ello, Drewry apuntó que, dado que las compañías “están en modo de ahorro de costes y que hay un excedente de capacidad, es improbable que los buques se ajusten a las velocidades máximas para las que están diseñados”. En este sentido, la consultora indicó que las navieras pueden “hacer otras cosas para mantener competitivos los tiempos de tránsito, como reducir los puertos más pequeños”.
Segunda mayor caída de capacidad
Por su parte, la consultora Sea-Intelligence apuntó que la crisis del Mar Rojo “supone el segundo mayor evento de reducción de capacidad con respecto a una situación normal, tan sólo por detrás del incidente del “Ever Given” en el Canal de Suez y por delante del impacto de los primeros estadios de la pandemia del Covid-19”.
En este sentido, Sea-Intelligence destacó que la crisis “ya dura un mes y la red de servicios actuales está en claro cambio, con mucha incertidumbre”.
El análisis de los actores del sector es dispar en cuanto al futuro del mercado y a las razones que mueven a Maersk y Hapag-Lloyd
ÒSCAR MATEU Barcelona
18 de enero de 2024
El anuncio sorpresivo de la nueva colaboración entre los gigantes navieros Maersk y Hapag-Lloyd ha abierto una brecha de especulaciones sobre el devenir del negocio marítimo mundial de contenedores, especialmente en un contexto convulso durante las últimas semanas por la situación en el Mar Rojo. Existen en el sector pocas dudas acerca de la reconfiguración que ello puede motivar en la distribución de la competencia actual entre los grandes armadores, especialmente por las evidentes necesidades de algunos de ellos ante el movimiento de las dos navieras: los actuales socios de Hapag-Lloyd en THE Alliance, por ejemplo, quedan en una situación de evidente vulnerabilidad tras la marcha de su activo más potente. Sin embargo, los efectos directos y colaterales del anuncio dividen las conjeturas y lecturas de cargadores, transitarios y analistas ante una valoración favorable o negativa de futuros escenarios.
“Las alianzas no han dado el servicio que tenían que dar” Jordi Espín Responsable de Relaciones Estratégicas en European Shippers’ Council
En las horas posteriores al anuncio inicial, tanto Maersk como Hapag-Lloyd han abundado en lo que depara su nueva relación, a la que en ningún momento han calificado de ‘alianza’ de forma explícita. En un vídeo colgado en redes sociales, los consejeros delegados de las respectivas compañías, Vincent Clerc (Maersk) y Rolf Habben Jansen (Hapag-Lloyd), han insistido en sus aspiraciones de ofrecer “un servicio que esté un escalón por encima en calidad” y que se centrarán en el desarrollo de redes de líneas comunes por casi todo el globo y con una fiabilidad de escala del 90%. En un folleto explicativo que también han divulgado ambas compañías, se insiste en el objetivo de ofrecer un servicio “que sea el primero” a nivel global en términos de “calidad”.
“Vamos a estar vigilantes con el precio de los fletes” Nuria Lacaci Secretaria general de ACE
Las afirmaciones caen de forma dispar en el sector cargador, que venía celebrando el final de los privilegios en términos de competitividad que la Unión Europea reservaba a las navieras –el Consortia Block Exemption– y al cual la configuración de una nueva alianza, por más que se evite el término, envía señales ambiguas. “Para nosotros, el anuncio de creación de una nueva alianza no es una buena noticia”, ha sentenciado el responsable de Relaciones Estratégicas de European Shippers’ Council, Jordi Espín. “La experiencia que tenemos con las alianzas es que no han dado el servicio que tenían que dar, han tenido tiempo para demostrarlo y tenían la legislación a favor, pero no lo han hecho”. Por ello, el representante de los cargadores europeos duda de que la nueva configuración sea el paso necesario para mejorar la calidad del servicio y lista las derivadas negativas de estas operaciones: “Concentran la oferta, los precios y el servicio queda relegado a la simple entrega del contenedor a tiempo”.
Por otro lado, desde la Asociación de Cargadores de España (ACE) sí que se valora la permanencia de la colaboración entre navieras como una base para mantener “un buen servicio”. En este sentido, “hay rutas que son deficitarias, que nadie te la haría si no hay un servicio compartido”, argumenta su secretaria general, Nuria Lacaci, aunque mantiene que la conformación de alianzas “dejó de gustarnos cuando se empezaron a hacer saltos de escala y a escalar los fletes de forma desproporcionada” en los años que rodean a la pandemia del Covid-19.
“Veremos qué hace el regulador si las navieras dominan las rutas Europa-América Latina” Nicolette van der Jagt Secretaria general de Clecat
Sobre las posibilidades de que la cuota de mercado de los armadores danés y alemán se dispare en ciertas rutas y demarcaciones mundiales, ambos representantes de los cargadores coinciden en que se requerirá una vigilancia antimonopolio que será más factible con la desaparición de la norma europea que protegía a los consorcios navieros. “Hay un riesgo de que suba el precio de los fletes y vamos a estar vigilantes”, ha señalado Lacaci. Por su parte, Jordi Espín ha emplazado a las autoridades europeas a “hacer cumplir los requisitos antimonopolio que toquen, y que defiendan nuestros intereses. Quiero pensar que eso es lo que va a pasar”, ha zanjado.
LOS TRANSITARIOS TAMBIÉN PENDIENTES DE LA REGULACIÓN ANTIMONOPOLIO Los efectos en el mercado del cambio de socios también tendrán su peso en el sector transitario, que igual que los cargadores vislumbraba un futuro sin privilegios para los grandes consorcios navieros. En este sentido, la secretaria general de la asociación europea de transitarios (Clecat), Nicolette van der Jagt, ha advertido del “dominio” que Maersk y Hapag-Lloyd podrían alcanzar “en los tráficos entre Europa y America Latina”. Por ello, ha continuado, “nos preguntamos cómo funcionará la aprobación del regulador en esta área de negocio si esa dominancia es muy evidente”. Por su parte, el presidente de la asociación de transitarios de Barcelona (Ateia Barcelona), Emili Sanz, ha expresado en un encuentro con la prensa que “me sorprende la interpretación que hacen las navieras del cambio regulatorio para anunciar ahora una nueva alianza” e incluso ha llegado a calificarla de “innecesaria”.
“La entente de Maersk con Hapag-Lloyd parece una alianza innecesaria” Emili Sanz Presidente de Ateia Barcelona
Las razones tras el nuevo acuerdo son también una de las incógnitas que lo envuelven, junto al momento de su anuncio: mientras Maersk desmantela su anterior acuerdo con MSC (2M) y las líneas globales se ven afectadas por el desvío de barcos a través del Cabo de Buena Esperanza. Para algunos expertos del negocio consultados, se trata de un movimiento esperable “dado que Maersk buscaba un nuevo socio con el que sustituir a MSC”, mientras que a otras voces del sector parece que les ha tomado a contrapié. Esto último ha venido a reconocer el manager senior de la consultora británica Drewry, Simon Heany, en declaraciones al Financial Times, aunque ha recordado que “las alianzas otorgan más eficiencia a los operadores por parte de sus redes de servicios”, por lo que mantenerlas era hasta cierto punto esperable. Para el consultor y experto en shipping Germán de Melo, la estrategia de las compañías responde sin duda “a la voluntad de mantener el dominio del sector, especialmente para Maersk tras su separación de MSC”. Según el analista, “el repuesto ya estaba preparado mientras desmantelaban su anterior consorcio, el objetivo era ponerse por encima de MSC”, ha argumentado.
“El objetivo de Maersk era ponerse por encima de MSC” Germán de Melo Experto en Shipping y profesor universitario
Germán de Melo también ha apuntado al movimiento de reconfiguración previsible en todo el escenario marítimo con vistas a no perder terreno. “Igual que han cogido a varios actores del mar en fuera de juego, también han cogido a las otras navieras en fuera de juego”, ha señalado, de modo que “Maersk ha pegado primero en un momento en que MSC les tomaba la delantera”, pero existe la posibilidad de ver reacción por parte del armador ítalo-suizo.
Pese a que la capacidad conjunta que han anunciado los componentes de Gemini (Maersk y Hapag-Lloyd) sería de 3,4 millones de teus, la unión total de sus flotas ascendería hoy a 6,1 millones de teus. Ello queda por encima de los 5,6 millones de teus que, según Alphaliner, controla MSC, la primera naviera en capacidad por sí sola. El liderazgo en términos de concentración lo mantiene Ocean Alliance, integrada por CMA CGM, Cosco y Evergreen, mientras que a mucha distancia ha quedado THE Alliance (ONE, HMM y Yang Ming) con la marcha de Hapag Lloyd, una circunstancia que la pone en disposición de efectuar el siguiente movimiento.
Sobre los tiempos elegidos para el anuncio, las opciones también son variadas: desde los cargadores se apunta “a un movimiento de transparencia” en plena situación de incertidumbre por el Mar Rojo (Nuria Lacaci), aunque Jordi Espín (European Shippers’ Council) duda del impacto real de lo que ha sido anunciado: “Que esto coincida con el momento en el que desaparecían las alianzas, se ha puesto en marcha el ETS -en 2025, cuando entre en vigor, se abre el mercado de compra-venta de emisiones-… Lleva a pensar que quizá no se trate de una alianza”, ha advertido. “¿Por qué se anuncia en medio del Mar Rojo una mejora del servicio a través de una alianza?”, ha abundado. Según Germán de Melo, la clave se encuentra precisamente en la crisis en Oriente Medio: “El conflicto está creando una situación de debilidad en las rutas que a su vez debilita el peso de los reguladores sobre el tema. A nadie le interesa que se muevan más muñecos del tablero y nadie se va a meter ahora con las alianzas”, ha argumentado el experto en comercio marítimo.
Diario del Puerto ha palpado en Emiratos Árabes Unidos la realidad logística de una región que aspira a ser un hub del comercio global
El puerto de Jebel Alí en Dubái es el mayor de Oriente Medio y acoge en la Terminal 4 la estructura de BoxBay un novedoso sistema piloto de almacenamiento de contenedores en 11 alturas.
19 enero 2024
Dubái es sinónimo de modernidad, tecnología, progreso y riqueza, pero también de esfuerzo por alcanzar unas metas que parecían imposibles hace unas décadas y que una ambiciosa estrategia y planificación logística alrededor del puerto de Jebel Alí , con DP World como nombre propio, han logrado elevar al éxito.
DUBÁI. “Pensar a lo grande”, bien podría ser la máxima que rige en este emirato, uno de los siete que conforman los Emiratos Árabes Unidos (EAU) y que muestra la cara más vanguardista del mundo árabe en Oriente Medio, un área cuyo valor estratégico crece a pasos agigantados.
Y si la ciudad de Dubái es, con sus ostentosos rascacielos, el escaparate del progreso ante el mundo, el puerto de Jebel Alí, alejado de las miradas de los millones de turistas que visitan cada año esta urbe cosmopolita, es una clave fundamental en su espectacular desarrollo.
Dubái ha sido y sigue siendo el principal puerto comercial del Golfo Pérsico, teniendo en el comercio la fuente principal de ingresos para el emirato hasta el descubrimiento del petróleo en 1966. Con el puerto de Jebel Alí como gran infraestructura portuaria creada en 1979 y la Zona Franca de Jebel Alí, en 1985, para proporcionar a las empresas importaciones de trabajadores y exportaciones de capital sin limitaciones, la afluencia de compañías globales ha crecido en las últimas décadas hasta conformar el ecosistema empresarial global que es hoy en día.
EL DATO
11
alturas. El sistema BoxBay permite almacenar contenedores en 11 alturas.
Hub regional e internacional
Diario del Puerto ha viajado a Dubái, y concretamente a DP World UAE, en el corazón de DP World, su sede en el puerto insignia de Jebel Alí, principal hub marítimo y comercial para una amplia región de más de 3.500 millones de habitantes, para ser testigo de esta evolución.
La cartera de DP World UAE incluye el puerto de Jebel Alí;, la terminal de cruceros Mina Rashid y Coastal Bert, y P&O Marinas. También Mina Al Hamriya en la ciudad de Dubái y tres zonas: Jebel Alí Free Zone “Jafza”, National Industries Park “NIP”, Dubai Auto Zone “DAZ”, Dubai Trade & World Security.
El considerado como puerto artificial más grande del mundo, concentra más de 80 servicios semanales que conectan con más de 150 puertos, y movió 14 millones de TEUs en 2022, ocupando el puesto 12 en el ránking mundial, por detrás de Róterdam.
El Puerto de Jebel Ali movió 14 millones de TEUs en 2022, situándose en el puesto 12 del ránking mundial por detrás de Róterdam
La Terminal 4 de DP World en Jebel Alí, acoge la estructura BoxBay, que permite el almacenamiento automatizado de contenedores hasta en 11 alturas. Foto J.P.
BoxBay, la “revolución“ en marcha
La evolución de la tecnología portuaria y el futuro que dibuja DP World en la manipulación de contenedores es ya una realidad en Dubái. Mar adentro, en una isla artificial creada para acoger la Terminal 4 de DP World en Jebel Alí, se levanta la estructura de BoxBay, como un almacén gigante que en vez de palés, almacena contenedores.
BoxBay es una empresa conjunta entre DP World y el grupo alemán SMS, especialista en ingeniería industrial, y representa un nuevo e inteligente sistema High Bay Storage (HBS), que aspira a cambiar la forma en que los contenedores se manipulan en los puertos.
Vista de detalle de los contenedores posicionados en racks en BoxBay. Foto J.P.El sistema BoxBay almacena los contenedores en racks en una estantería de acero de hasta 11 alturas. Ofrece tres veces la capacidad de un patio convencional en el que los contenedores se apilan directamente uno encima del otro, lo que significa que la superficie de las terminales se puede reducir en un 70%.
Los contenedores entran, salen y se mueven entre los racks mediante grúas totalmente electrificadas y automatizadas integradas en la estructura. Se puede acceder a los contenedores de forma individual sin necesidad de mover los demás. El sistema está diseñado para funcionar completamente con paneles solares en el techo.
Maqueta de una instalación BoxBay completa con techo con paneles. Foto J.P.DP World anunció en marzo el primer uso comercial de BoxBay para su terminal en Busan, en Corea del Sur (Pusan Newport Company-PNC), donde se integrará con la actual operativa ARMG/camión como una modernización en un área de almacenamiento vacía ya existente. El sistema permitirá eliminar unos 350.000 movimientos improductivos al año.
Conectividad, ferrocarril y Zona Franca
La conectividad ferroviaria del puerto de Jebel Ali con la red que proyecta Etihad Rail añadirá un gran valor añadido a la red multimodal ya existente, proporcionando nuevas oportunidades para la cadena de suministro. De esta forma, las mercancías podrán moverse a través del puerto dubaití en la red ferroviaria Gulf Cooperation Council (GCC), una vez se complete su construcción.
Por su parte, la Zona Franca de Jebel Alí (Jafza) es una de las principales zonas de libre comercio del mundo. Como compañía propiedad de DP World, fue creada para promover el comercio e impulsar el tráfico de contenedores en Jebel Ali. Ubicada en Dubái, entre el puerto de Jebel Ali y el aeropuerto internacional Al Maktoum, Jafza ofrece una conectividad multimodal que lo convierte en el centro logístico más eficiente de la región.
Por mar, tierra y aire, el lanzamiento de la iniciativa Corredor Logístico de Dubái crea sinergias entre organizaciones, personas, procesos, servicios y estándares para un mejor flujo de bienes y servicios en el emirato y en todo el mundo.
Jebel Alí, corazón de DP World y mayor puerto de Oriente Medio
El puerto de Jebel Alí desempeña un papel cruc ial para los mercados del Golfo, del subcontinente indio y África. La diversidad de la región y los mercados a los que sirve se reflejan en la naturaleza de la carga importada y exportada. Así, Jebel Alí se ve reforzado por su alto grado de especialización en el almacenamiento y manipulación de todo tipo de carga en sus instalaciones, que además de contenedores, incluyen graneles de todo tipo, carga breakbulk y de proyecto y ro-ro.
La Terminal de carga general de Jebel Alí cubre un área total de almacenamiento de más de 1,4 millones de metros cuadrados, incluyendo 27 atraques con calados de 15 metros que permiten las escalas de los mayores buques existentes en la actualidad. La explanada de almacenamiento tiene capacidad para más de 750.000 vehículos y está en desarrollo un aparcamiento de 16.200 metros cuadrados y siete plantas para responder a la demanda del mercado.
Terminal 1. La Terminal de Contenedores 1 (T1) tiene una capacidad de 9 millones de TEUs y es una de las más activas. Con 15 atraques y 51 grúas STS, es la base que ha permitido al puerto de Jebel Alí alcanzar su posición como uno de los diez mejores puertos a nivel mundial en términos de productividad.
Terminal 2. La T2, con 32 grúas y 8 atraques tiene una capacidad de 6,5 millones de TEUs y su tecnología de última generación ha reducido las emisiones de carbono en un 30%.
Terminal 3. Es conocida por sus notables logros tecnológicos. Tiene 5 atraques y una capacidad de 3,8 millones de TEUs. Inaugurada en 2014, es una de las mayores terminales semiautomáticas del mundo equipada con 19 grúas STS automatizadas y 50 grúas ARMGs automatizadas. Es capaz de atender portacontenedores ULCV con capacidades superiores a 18.000 TEU.
Terminal 4. La Terminal de Contenedores 4 (T4) será el próximo punto de referencia para el mundo del comercio con capacidades diseñadas para atender las necesidades actuales y futuras del mercado. Una vez finalizado, la capacidad del puerto aumentará a 22,4 millones de TEUs.
DIARIO DE PUERTOS Y NAVIERAS – 18/01/2024 Análisis. Conmoción en las alianzas navieras.
Maersk y Hapag-Lloyd inician una cooperación operativa, la Gémini.
La naviera Maersk ha iniciado una colaboración operativa a largo plazo con Hapag-Lloyd en una nueva alianza.Lo que supone la salida de Hapag-Lloyd de su actual alianza, THE Alliance, con ONE, HMM, y YML. THEA queda coja y no se sabe si le vampirizará algún miembro la alianza de Cosco y CMA CGM, Ocean alliance.
NOTA DE PRENSA
“Sabemos que las necesidades de su empresa están evolucionando y que la necesidad de resiliencia y estabilidad de la cadena de suministro nunca ha sido mayor. Es por eso que estamos diseñando la mejor red oceánica de su clase que le ofrecerá una combinación líder en la industria de confiabilidad, velocidad de comercialización y alcance geográfico sin precedentes, todo mientras continuamos apoyando la descarbonización y nuestro objetivo de ser netos cero en el futuro.
Para ofrecer esta red, hemos iniciado una colaboración operativa a largo plazo con Hapag-Lloyd. Llamada «Cooperación Géminis«, se implementará a partir de febrero de 2025, inmediatamente después de la conclusión de nuestra actual Alianza 2M. En este correo electrónico encontrará una descripción general de la nueva red, además de enlaces a más información.
Satisfacer las necesidades de nuestros clientes con confiabilidad y alcance.
Hapag-Lloyd es un socio con ideas afines que comparte nuestra ambición y compromiso de mejorar la calidad del servicio y mejorar el valor que ofrecemos a nuestros clientes.
Nuestra nueva red:
• cubre 7 rutas: Asia/Costa Oeste de EE.UU., Asia/Costa Este de EE.UU., Asia/Oriente Medio, Asia/Mediterráneo, Asia/Norte de Europa, Oriente Medio – India/Europa y Transatlántico
• comprende 26 servicios principales. Los servicios marítimos principales se complementarán con una red global de lanzaderas dedicadas centradas en centros de transbordo propios y/o controlados, de los cuales 14 servicios de lanzadera en Europa, 4 en Medio Oriente, 13 en Asia y 1 en el Golfo de México. Estos servicios de lanzadera ofrecerán una conexión rápida con capacidad flexible entre centros y puertos atendidos por servicios de lanzadera, y viceversa.
• Conexiones perfectas a una amplia gama de productos de transporte y servicios logísticos
• Tiempos de tránsito competitivos en corredores estratégicos De aquí a febrero de 2025 La Alianza 2M sigue siendo una red muy confiable para las rutas Este-Oeste y MSC sigue siendo un socio valioso. Esperamos continuar la colaboración con MSC desde ahora hasta el final del acuerdo 2M en enero de 2025, seguido de una transición sin problemas a la nueva red Gemini.
Continuaremos compartiendo actualizaciones sobre la nueva red Gemini, incluido el nuevo cronograma de embarcaciones, durante el transcurso de este año. Mientras tanto, si tiene más preguntas sobre la nueva red y lo que significa para usted y su empresa, comuníquese con nosotros; nuestros equipos están listos para ayudarlo y guiarlo.
Como su socio logístico de confianza, esperamos embarcarnos juntos en este nuevo y emocionante capítulo«.
marítimo · Las navieras danesa y alemana dan el primer paso en el inevitable proceso de reconfiguración de las alianzas marítimas
El desarrollo de flotas sostenibles es uno de los grandes retos de Maersk y Hapag-Lloyd de cara a los próximos años, según los expertos.
18 enero 2024
Era cuestión de tiempo. El transporte marítimo de contenedores se encaminaba desde hace meses hacia una reconfiguración total del mercado y de las alianzas y ayer Maersk y Hapag-Lloyd dieron el primer paso.
MADRID. Tras el pistoletazo de salida que supuso el anuncio en 2023 por parte de Maersk y MSC de sus planes de no renovación de la alianza 2M; tras la implementación de estrategias muy diferentes basadas en un caso en el crecimiento de la flota y en otro en el fortalecimiento de la cadena de suministro; tras el duro revés financiero del año pasado por el desplome de los fletes; tras las renovadas exigencias en materia medioambiental y su aplicación en mercados como Europa con normativas aún más restrictivas; tras el agravamiento de los conflictos globales con sucesivos cisnes negros; y tras la decisión de la UE de derogar la Consortia Block Exemption Regulation era cuestión de tiempo que se dieran los primeros pasos para dar un vuelco al mapa global de las alianzas marítimas en el transporte de contenedores.
Hapag-Lloyd comporta una oportunidad para la complementariedad y crecimiento junto a Maersk
sin el paraguas de la consortia block exemption
Uno de los aspectos fundamentales de la reconfiguración de las alianzas marítimas en el sector del transporte de contenedores es que se va a producir sin el paraguas de la regulación europea Consortia Block Exemption, establecida en su día por la Unión Europea para, de acuerdo con la situación que se daba en aquel momento en el transporte marítimo, permitir una serie de exenciones en materia de competencia que aseguraran el desarrollo y la prestación de servicio de la mano de las alianzas.
Esta regulación, que ha generado mucha polémica en los últimos tiempos porque a juicio de diversos expertos facilitó la posición de dominio de las navieras a partir de la pandemia, quedará finalmente derogada el próximo 25 de abril ya que, tal y como anunció la Comisión Europea el pasado 10 de octubre, su permanencia ya “no cumple con criterios de eficacia, eficiencia y valor”.
Por tanto, las nuevas alianzas que se constituyan a partir de esa fecha serán evaluadas y autorizadas, si procede, a la luz de la normativa general europea en materia de competencia, no existiendo ya ningún privilegio.
Así, ayer mismo se produjo el primer movimiento de gran alcance, con el anuncio por parte de Maersk, segunda naviera del mundo por capacidad de flota, y de Hapag-Lloyd, quinta, de establecer un acuerdo de cooperación a largo plazo a partir de febrero de 2025, justo cuando expira la 2M.
De esta forma, Maersk ha encontrado el relevo de MSC en Hapag, que automáticamente a partir de febrero abandonará The Alliance, con lo que las fichas de dominó seguirán cayendo.
Por un lado, todas las miradas se dirigen ahora a MSC, la primera naviera del mundo, con una flota ya de 5,6 millones de TEUs de capacidad y pedidos que ascienden a otros 1,43 millones de TEUs, siendo la pregunta relevante si tendrá sentido buscar aliados o si la configuración de MSC es tan amplia y suficiente que le permitirá ofrecer sus servicios en todos los casos con sus propios medios.
Por otro lado, será interesante constatar el impacto de la salida de Hapag-Lloyd de The Alliance, donde más allá de su aportación era la naviera con mayor capacidad de flota. A partir de aquí, es bueno detenerse en los distintos factores que confluyen en la nueva alianza entre Maersk y Hapag-Lloyd.
La apuesta de Maersk y Hapag-Lloyd busca devolver el equilibrio entre la calidad comprometida, la calidad prestada y la calidad deseada
En primer lugar, esta alianza ayuda a enfocar la estrategia de Maersk de los dos últimos años, donde se evidenció la contención en el crecimiento de la flota frente a la imparable expansión de MSC, que dio el sorpaso distanciándose ya en más de 1,5 millones de TEUs en lo que respecta a la capacidad. En este sentido, Hapag-Lloyd comporta una oportunidad para la complementariedad y crecimiento junto a Maersk.
En segundo lugar, el acuerdo entre Maersk y Hapag-Lloyd nace sin horizonte de caducidad. Ha sido definida como una cooperación operativa “a largo plazo”, que transmite una solidez que invita a pensar en posibles acuerdos de aún mayor “colaboración” si cabe más adelante.
En tercer lugar, a la hora de argumentar las claves de la alianza, Maersk y Hapag-Lloyd han hecho hincapié en algunos de los retos competitivos que más preocupan en estos momentos en el mercado.
Así, en sus declaraciones de ayer con motivo del anuncio de la alianza, tanto Vincent Clerc, director ejecutivo de Maersk, como Rolf Habben Jansen, director ejecutivo de Hapag-Lloyd, hicieron mención a tres retos fundamentales.
El primero es el de la “confiabilidad” de los servicios. Por ello, la apuesta de Maersk y Hapag-Lloyd busca devolver el equilibrio entre la calidad comprometida, la calidad prestada y la calidad deseada.
El segundo elemento es el de la cadena logística integral. La integración de los servicios se hace cada vez más imprescindible para garantizar esa confiabilidad, se deduce de las prioridades de ambas navieras.
Sostenibilidad
Por último, Maersk y Hapag-Lloyd inciden como tercer factor clave en la sostenibilidad, toda vez que exige una transformación radical de las flotas, máxime si se quiere cumplir el objetivo de la naviera danesa de cero emisiones en 2040 y de la naviera alemana en 2045.
Hay que destacar que Maersk ayer también analizó el periodo que ahora se abre hasta la ruptura definitiva con MSC y el inicio de las operaciones con Hapag-Lloyd.
Según Maersk, “la alianza 2M sigue siendo una red muy confiable para las rutas Este-Oeste y MSC sigue siendo un socio valioso. Esperamos continuar la colaboración con MSC desde ahora hasta el final del acuerdo 2M en enero de 2025, seguido de una transición sin problemas a la nueva red”, afirmó.
A partir de febrero de 2025, “Gemini” cubrirá las rutas marítimas entre Asia y las costas este y oeste de Estados Unidos, Asia y Oriente Medio, Asia y Mediterráneo, Asia y Norte de Europa, Oriente Medio, India, Europa y la ruta trasatlántica
Según Maersk, la alianza 2M sigue siendo una red “muy confiable para las rutas Este-Oeste”, mientras que “MSC sigue siendo un socio valioso”
El (viejo) mapa de las alianzas
El anuncio de “Cooperación Gemini”, efectivo a partir de febrero de 2025, se produce en un momento en el que MSC, socio aún de Maersk en la alianza 2M, que pondrá fin a diez años de vigencia cuando “Gemini” sea operativa, continúa ampliando la diferencia de capacidad respecto a la naviera danesa, que ya se sitúa en más de 1,5 millones de TEUs.
“Gemini” reconfigurará el actual equilibrio de alianzas, más allá de la prevista disolución de la 2M, ya que THE Alliance perderá a Hapag-Lloyd y pasaría a estar formada por tres miembros (ONE, HMM y Yang Ming), Por su parte, la Ocean Alliance, con CMA CGM, COSCO y Evergreen sigue de momento sin cambios.
Según datos del Top 100 de Alphaliner del día de ayer, la suma de la capacidad total de la flota de MSC y Maersk en la alianza 2M es de 9,79 millones de TEUs, que en la nueva alianza se reducen a 6,13 millones, sumando los TEUs que añadirían hoy mismo Maersk y Hapag-Lloyd en “Gemini”.
Según Alphaliner la capacidad total de la flota de MSC se situó en 5.642.150 TEUs en total, mientras que la de Maersk alcanzó los 4.154.989 unidades, algo menos de 1,5 millones de TEUs que los de la naviera suiza.
MSC aumenta la diferencia
Como publicó Diario del Puerto este lunes, el incremento de la diferencia tiene su razón de ser en las diferentes estrategias llevadas a cabo por ambas navieras. En el caso de MSC, apostó por el transporte marítimo y el aumento de su capacidad mediante la construcción de nuevos buques, mientras que Maersk se volcó más en el puerta a puerta, con adquisiciones de diferentes compañías a lo largo de toda la cadena logística.
En el caso de MSC, el 51,4% de esta capacidad pertenece a la flota que tiene alquilada, con 2,89 millones de TEUs, mientras que en el caso del gigante danés la capacidad en flota alquilada es del 40%, con 1,66 millones de TEUs.
Esta diferencia irá creciendo a medida que ambas navieras vayan recibiendo los nuevos buques que tienen encargados, ya que en el caso de MSC son un total de 118 barcos, que supondrán una capacidad adicional de 1,43 millones de TEUs. Por su parte, Maersk tiene encargados 35 buques que sumarán una capacidad de algo más de 436.000 TEUs.
Esta situación puede provocar un vuelco en el ranking de capacidad de las navieras ya que, CMA CGM, que ocupa la tercera posición en lo que a capacidad se refiere, se encuentra a 540.000 TEUs de Maersk, mientras que sus pedidos de nuevos portacontenedores aportarán al gigante francés una capacidad adicional de 1,17 millones de TEUs en los 107 buques que recoge el Top 100 de Alphaliner.
COSCO ocupa el cuarto lugar de las navieras en capacidad, con 3,08 millones de TEUs, de los que el 43,2% está en flota alquilada. La cartera de pedidos de la naviera china asciende a un total de 46 buques que agregarán casi 805.000 TEUs a su flota.
Hapag-Lloyd, en quinta posición
Hapag-Lloyd, que suma 1,97 millones de TEUs (39,7% en flota alquilada), ocupa la quinta posición entre las principales navieras, seguida por ONE (Ocean Network Express) con 1,80 millones de TEUs de capacidad (56,6% alquilada) y Evergreen, que cierra el ranking de las navieras que superan el millón de unidades de capacidad, con 1,64 millones de TEUs, de los que el 41,3% pertenecen a flota alquilada por parte de la compañía taiwanesa. Con estos datos, MSC gestiona el 19,80% de la capacidad de la flota mundial de contenedores, Maersk un 14,6%, CMA CGM un 12,7% y COSCO un 10,8%, y son las únicas navieras que superan el 10% de la capacidad, según Alphaliner.
Por su parte, Hapag-Lloyd y ONE superan el 6% de la capacidad, mientras que Evergreen se situó en el 5,8% del total. Los datos del Top 100 de Alphaliner de ayer reflejaban que la capacidad total superaba los 28,68 millones de TEUs en los 6.797 buques portacontenedores activos en la actualidad.
Gemini: un acuerdo para ofrecer 3,4 millones de TEUs de capacidad de carga
Las navieras Maersk y Hapag-Lloyd anunciaron ayer un acuerdo de colaboración operativa a largo plazo bautizado como “Gemini”, que comenzará en febrero de 2025, con el objetivo de “ofrecer una red oceánica flexible e interconectada con una confiabilidad líder en la industria”.
Este acuerdo dará como resultado una flota agregada de alrededor de 290 buques con una capacidad combinada de 3,4 millones de TEUs, donde Maersk desplegará el 60% de la capacidad total, mientras que Hapag-Lloyd hará lo propio con el 40%.
El acuerdo rubricado entre ambas navieras cubre las rutas marítimas entre Asia y las costas este y oeste de Estados Unidos, Asia y Oriente Medio, Asia y el Mediterráneo, Asia y norte de Europa, Oriente Medio, India, Europa y la ruta trasatlántica. En total, “Gemini” dispondrá de una oferta conjunta de 26 servicios principales, que se complementarán con una red feeder enfocada en centros de transbordo propios o donde ambas navieras tengan importantes flujos de carga. En concreto, se desarrollarán 14 servicios lanzadera en Europa, 4 en Oriente Medio, 13 en Asia y uno en el Golfo de México.
Fuentes de Hapag-Lloyd han confirmado que la red se centrará en 12 puertos hubs clave, de los cuales se han dado a conocer los enclaves de Singapur y Cartagena. Los otros diez “cuentan con terminales propias o controladas”, aunque por el momento no ha trascendido su nombre.
Como parte del acuerdo, las dos compañías se han fijado el objetivo de ofrecer una confiabilidad de programación superior al 90% una vez que la red esté completamente implementada. “Además de una mejor calidad del servicio, los clientes también se beneficiarán de mejores tiempos de tránsito en muchos puertos importantes, corredores portuarios y acceso a algunos de los centros oceánicos mejor conectados del mundo”, afirman fuentes de ambas compañías.
El acuerdo deja libertad para que ambas compañías “puedan ajustar de manera flexible sus operaciones fuera de la red de acuerdo con las necesidades de sus clientes”.
Tanto Maersk como Hapag-Lloyd mantienen su compromiso con la descarbonización de sus flotas: Maersk prevé cero emisiones netas en 2040 y Hapag-Lloyd en 2045.
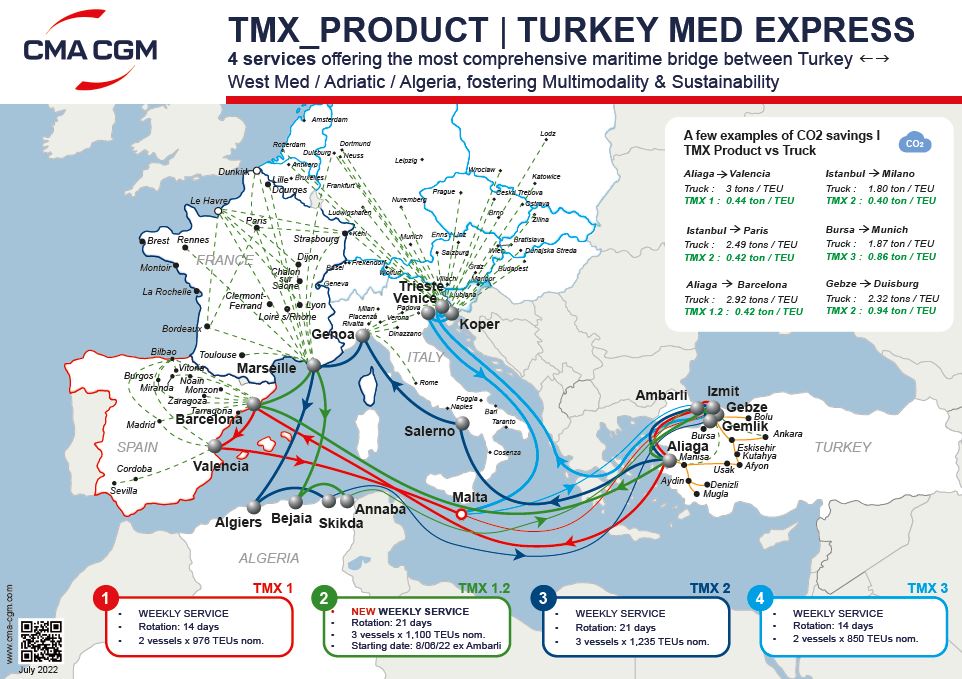
La compañía naviera CMA CGM ha fusionado sus servicios TMX 3 y ADRINAF con el fin de ofrecer una conexión marítima más sostenible entre los puertos del norte de Turquía y los del Mar Adriático, Malta y Libia.
El resultado de esta fusión entre los dos servicios de CMa CGM es la línea TMX 3, que se enmarca en el abanico de rutas de corta distancia de la compañía francesa.
El servicio Así, el servicio está atendido ahora por cuatro buques de 1.300 TEUs de capacidad que unen semanalmente los puertos de Izmir, Gebze, Gemlik, Malta, Ancona, Rijeka, Trieste, Venecia, Koper, Bar, Taranto, Malta y Bingazi.
La naviera CMA CGM tiene oficinas porpias en España.
La terminal PSA Mumbai de Jawaharlal Nehru Port (JNP), que el operador portuario PSA BDP gestiona en la India, superó en 2023 la cifra de dos millones de TEUs, lo que supuso un incremento del 30% en el movimiento de contenedores en relación con el año anterior.
Desde la compañía, destacaron que este resultado, que incluye el atraque de 834 buques, demuestra su compromiso con la excelencia de sus instalaciones, así como su capacidad para atender las escalas de barcos de grandes dimensiones.
“Este logro subraya la contribución primordial de PSA Mumbai al crecimiento del sector logístico de la India, al tiempo que mantiene los máximos estándares de seguridad, sostenibilidad y servicio al cliente”, sostuvieron desde el operador portuario.
En los últimos años, PSA Mumbai ha invertido significativamente en equipos portuarios y sistemas digitales avanzados y en formación orientada a optimizar la eficiencia y la productividad.
Desde la perspectiva de la sostenibilidad, se han electrificado las grúas RTG y se ha optado por fuentes renovables de energía, con lo que se ha limitado sustancialmente la huella de dióxido de carbono (CO2) PSA Mumbai.
La Fase 2 de la terminal, que se prevé que entre en servicio en el primer trimestre de 2025, convertirá a PSA Mumbai en la mayor terminal de contenedores del país.
“Con un crecimiento interanual de un 30%, PSA Mumbai se ha unido a la élite de las terminales de contenedores, tras gestionar dos millones de TEUs en un año. Además de esta expansión extraordinaria, PSA Mumbai ha liderado el sector con sus proyectos de sostenibilidad creativos y pioneros. El éxito de PSA Mumbai sirve de ejemplo de todo lo que se puede lograr cuando los sectores público y privado trabajan de manera estrecha, eficiente y constructiva”, argumentó el director ejecutivo regional de PSA para Oriente Medio y el sur de Asia, Vicent Ng.
Las terminales portuarias que forman parte de la red internacional de Cosco Shipping Ports movieron durante el 2023 un total de 105,78 millones de teus, según datos reflejados en la plataforma web del gigante naviero.
De acuerdo con los datos analizados, esta cifra de contenedores supone un incremento del 2,4 % respecto a la del ejercicio 2022. De hecho, salvo en la costa Sureste de China, todas las zonas geográficas reflejadas en el informe de Cosco Shipping presentan datos generales positivos.
Entre todas las instalaciones portuarias de Cosco, destaca el incremento de los tráficos en recintos portuarios ubicados en China, como CSP Wuhan Terminal (+138,6 %), Taicang International Container Terminal (+21%) y Beibu Gulf Port (14,3 %). Fuera de las fronteras chinas, llama la atención el crecimiento de la terminal italiana de APM Terminals Vado, donde el crecimiento en el 2023 es de hasta el 34,2%.
En total, Cosco Shipping movilizó en los puertos chinos un total de 73,03 millones de teus. En cuanto a los recintos ubicados fuera del país asiático, en total Cosco Shipping gestionó 32,74 millones de teus, un 3,1% más que en el 2022.
Las terminales de Bilbao y Valencia gestionaron 3,1 millones de teus en el 2023
Por su parte, las instalaciones portuarias gestionadas por Cosco Shipping en España -donde opera a través de CSP Spain en los puertos de Bilbao y Valencia-, gestionaron 3,1 millones de teus, lo que significa un 8,4% menos que en el 2023. Los datos no reflejan los tráficos de contenedores por separado de Cosco en estos dos recintos portuarios.
Pese a este descenso anual, en el mes de diciembre las terminales de los puertos de Bilbao y Valencia movilizaron hasta un 36,9% de contenedores más que en el mismo mes del 2022. En concreto, se movieron 296.000 teus, superando las cifras del último mes del 2022 (216.200 contenedores).
Las buenas cifras del mes de diciembre de las instalaciones portuarias de Cosco en España están en parte detrás del incremento de los tráficos de Cosco fuera de China en los últimos meses. En este sentido, el conjunto de estas instalaciones de Cosco fuera de China registró un crecimiento interanual del 7,8 % en el mes de diciembre.
Los hutíes evitan bombardear buques con materias primas para salvaguardar los intereses comerciales de sus aliados en la región
IÑAKI CARRERA Bilbao
16 de enero de 2024
Los ataques de los hutíes contra la navegación comercial en el Mar Rojo no están afectando de igual manera a los armadores de portacontenedores, que han desviado las rutas hacia el Cabo de Buena Esperanza al ser el principal objetivo de los bombardeos de las milicias yemeníes, que a los navieros que transportan materias primas. Pese al ataque en las últimas horas a un granelero estadounidense de Eagle Bulk Shipping cargado con productos siderúrgicos, el ‘M/V Gibraltar Eagle’ ha sido alcanzado por un misil hutí y ha provocado daños sin llegar a comprometer su navegabilidad, el tráfico de buques con materias primas se mantiene estable en el Canal de Suez y con pocos rodeos por la lengua de tierra en el extremo sur de África que descubrió el navegante portugués Bartolomeu Dias hace más de quinientos años.
El rigor que aplican los hutíes a la hora de escoger sus blancos persigue “salvaguardar los intereses de sus aliados en la región, que es muy dependiente de las exportaciones de petróleo y gas, y de los socios comerciales de su patrocinador Irán, caso de China y Rusia”, indica el experto y consejero delegado de CFC Maritime, Joel Grau. Según diferentes brókeres marítimos internacionales, a excepción de los barcos ligados a intereses israelíes, los petroleros, los graneleros y los gaseros continúan transitando con relativa normalidad por el Canal de Suez pese a las ofensivas de los insurgentes chiitas y las respuestas de Estados Unidos y Reino Unido.
No obstante, ante el deterioro de la situación, la compañía danesa de petroleros Torm acaba de suspender los tránsitos por el sur del Mar Rojo y el gigante naviero japonés Mitsui O.S.K. Lines ha prohibido a sus buques que naveguen cerca de Yemen y el Golfo de Adén. Además, la estatal Qatar Energy, uno de los mayores exportadores mundiales de gas natural licuado (GNL), habría dejado de enviar gaseros a través del Mar Rojo. “Estas recientes decisiones sugieren que los petroleros también podrían verse obligados a tomar la ruta más larga y costosa (del Cabo), lo que podría agravar las interrupciones de la cadena de suministro y aumentar los precios mundiales de la energía”, destacan los analistas del shipbroker griego Xclusiv.
“Los hutíes no pueden atacar petroleros y gaseros porque irían contra Irán u otros países del Golfo” Joel Grau Consejero delegado de CFC Maritime
A primeras horas del viernes y el sábado, los países que presiden Joe Biden (EEUU) y Rishi Sunak (Reino Unido) lanzaron ataques aéreos contra bases militares hutíes en Yemen en represalia por las agresiones contra barcos comerciales a su paso por el Estrecho de Bab el Mandeb en la principal arteria del comercio internacional. Desde mediados de noviembre, los rebeldes hutíes respaldados por Irán han lanzado 27 ofensivas con misiles y aviones no tripulados contra mercantes, casi todos portacontenedores, que navegan en el Mar Rojo en respuesta a la campaña bélica de Israel en Gaza tras los atentados de Hamás perpetrados al sur de la Franja palestina el pasado 7 de octubre.
“A pesar de los informes en contra a raíz de la situación de emergencia en aguas próximas a Yemen, los petroleros y los buques de carga seca siguen transitando por el Mar Rojo y por el Canal de Suez, con un tráfico que se mantiene ligeramente a la baja año tras año”, explican los analistas de BRS Shipbrokers.
El pasado viernes 12 de enero, después de la primera contraofensiva de EEUU y Reino Unido, la organización internacional de armadores de petroleros Intertanko distribuyó un aviso de las Fuerzas Marítimas Combinadas que aconsejaba a los buques mercantes que “se mantuvieran alejados temporalmente” del Estrecho de Bab el Mandeb. “Los barcos deben considerar permanecer fuera del área mientras se lleva a cabo un período de evaluación de la situación hasta el amanecer del (sábado) 13 de enero”, advertía la circular. Según datos de Lloyd’s List Intelligence, a mediodía del viernes, 38 buques se dirigían al Mar Rojo desde el Golfo de Adén y otros 90 navegaban por la zona, frente a Yemen, o se dirigían a ella. La mayoría de los barcos eran graneleros y petroleros.
Aunque los portacontenedores continúan desviándose por el Cabo de Buena Esperanza, los últimos datos de AXS Marine, plataforma de inteligencia para el negocio marítimo y de materias primas, estima que “el tráfico de petroleros por el Canal de Suez, incluidos los gaseros de GLP (gas licuado de petróleo) y GNL (gas natural licuado), se mantuvo relativamente estable en diciembre en términos interanuales”. De hecho, la información de los corredores sugiere que “la gran mayoría de los petroleros que se desvían a través del Cabo de Buena Esperanza son los que están directamente vinculados a Israel”. No obstante, “hay una percepción positiva relacionada con el cambio de ruta de los buques que ha contribuido, junto con algunas tensiones en determinados mercados, a impulsar al alza las tarifas de alquiler de los petroleros de crudo desde principios de año”, añaden los investigadores de BRS.
A falta de cifras oficiales de la Autoridad de Canal de Suez, la afectación de la navegación comercial varía dependiendo de las fuentes. Según Xclusiv Shipbrokers, el aumento de las tensiones en el Mar Rojo ha provocado una caída del 14% en el número medio de buques que atraviesan la infraestructura egipcia desde mediados de diciembre de 2023, un mes después del inicio de las agresiones contra la navegación. Los tránsitos alcanzan unos 50 al día, un 17% menos frente al mismo período de 2022. Por su parte, aunque la mayoría de los armadores de contenedores ya se han desviado hacia del Cabo de Buena Esperanza, Lloyd’s List Intelligence reporta que el tráfico del Mar Rojo ha disminuido el 28% a raíz de los ataques hutíes.
Los petroleros que han variado sus rutas por el Mar Rojo hacia el Cabo de Buena Esperanza han provocado una tendencia al alza en el precio de los fletes en el último mes. “La ruta de un suezmax de 160.000 tpm de Basora (Irak, en las cercanías del Golfo Pérsico) a Lavera (al lado de Marsella, en Francia), una travesía de 4.878 millas vía Suez y de 10.977 millas vía Cabo de Buena Esperanza, se ha pagado 30.958 dólares/día, casi el doble que hace un mes, cuando cotizaba a 17.592 dólares/día. También se han dado tarifas equivalentes en los fletamentos por tiempo para petroleros de 115.000 toneladas en las rutas del Mediterráneo a Extremo Oriente y de Oriente Medio al Reino Unido o el continente, que han pasado de 8.129 y 20.988 dólares/día el 4 de diciembre a 25.996 y 57.422 dólares/día, respectivamente, en la actualidad. Además, la ruta de un buque de crudo o producto refinado de entre 45.000 y 80.000 toneladas de Oriente Medio a Reino Unido/Continente tiene hoy un flete de 49.143 dólares/día, mientras que hace un mes se pagaba a 21.055 dólares/día”, según cifras del broker Xclusiv.
“CURSO INTENSIVO DE SHIPPING” DE LOS HUTÍES Y, POR EXTENSIÓN, DE IRÁN La pregunta es obligada. ¿Por qué las ofensivas de los hutíes en el Mar Rojo van dirigidas principalmente contra los portacontenedores, dejando el paso franco a la navegación de los graneleros, los petroleros y los gaseros? “Esa zona del mundo, tanto el Golfo Pérsico como el Mar Rojo, es muy dependiente de las exportaciones de petróleo y gas. Entonces, los hutíes tienen claro que no pueden atacar el tráfico de petroleros y gaseros porque estarían yendo contra sus propios intereses, léase Irán u otros países del Golfo. Además, mucho del gas y el petróleo de la región va a India, China y otros países de Asia. Por lo tanto, los rebeldes yemeníes estarían pegándose un tiro en el pie si fuesen contra socios o compradores que no quieren que el conflicto bélico afecte a su comercio marítimo de materias primas”, argumenta el consejero delegado de CFC Maritime y profesor de Transporte Marítimo en las universidades de Deusto (Bizkaia) y Francisco Marroquín (Guatemala), Joel Grau. Los bombardeos de los hutíes contra petroleros “también afectarían a los intereses de Rusia”, aliado de Irán en la guerra en Ucrania, “en sus tráficos de crudo y derivados que transitan por el Canal de Suez desde el Báltico y el Mar Negro con destino a India y China”.
“Los hutíes, y por extensión Irán, han hecho un curso intensivo de shipping antes de empezar las hostilidades en el Mar Rojo a mediados de noviembre. Desde el principio, han sabido dónde tienen que golpear, básicamente a portacontenedores -aunque el primer barco que secuestraron era un car carrier vinculado a un armador israelí, el ‘Galaxy Leader’-, porque aumentan muchísimo las probabilidades de afectar a Israel y al bloque occidental”, añade Grau.
EL MAYOR RIESGO PARA LOS ARMADORES DE PETROLEROS: EL CIERRE DE ORMUZ La extensión de la guerra entre Israel y Hamás a otros países de la región “es el principal riesgo geopolítico” al que se enfrentan los armadores de petroleros y gaseros en 2024. Por ejemplo, si Irán -que ya realizó una incursión con una fragata en el Mar Rojo el 2 de enero y mantiene secuestrado en el Mar de Omán un petrolero cargado de crudo iraquí que iba con destino a Turquía- se viera arrastrado al conflicto, la atención se centraría en el Estrecho de Ormuz. Cualquier cierre de este punto de estrangulamiento amenazaría los casi 17 millones de barriles diarios de crudo y productos refinados exportados desde Oriente Medio y el Golfo Pérsico”, subrayan los analistas de BRS Shipbrokers.
El impacto de un cierre en los mercados de petroleros de Oriente Medio “sería catastrófico”. Aunque una parte del crudo saudí pudiera desviarse a través de las terminales de exportación en el Mar Rojo y otra cantidad del petróleo de Emiratos Árabes Unidos pudiera enviarse directamente al Golfo de Omán, “gran parte del tonelaje quedaría atrapado en el Golfo Pérsico, por lo que muchos armadores decidirían rápidamente fondear en otras aguas en busca de ocupación”, apunta la casa de brokerage francesa. A falta de los barriles de la región, aumentaría la demanda y el coste del transporte de crudo y productos de otras regiones: “Es probable que se refinase más petróleo de la cuenca atlántica en Asia y que se transportasen más productos en sentido contrario, lo que añadiría toneladas-milla, pero no bastaría para reemplazar las pérdidas en Oriente Medio”, añade BRS.
A pesar del temor a la amplificación del conflicto cuando se cumplen 100 días de la guerra, el consejero delegado de CFC Maritime, Joel Grau, considera que existen dos factores que pueden actuar como amortiguadores: “Por un parte, la república islámica parece que no quiere una escalada porque su líder supremo Alí Jamenei tiene 84 años y el plan de sucesión está en marcha. El país tiene una situación interna muy complicada y convulsa, con una economía muy castigada por las sanciones internacionales lideradas por Estados Unidos (impuestas en junio de 2012), por lo que dudo que el régimen esté interesado en participar directamente en el conflicto”, añade.
Por otra parte, desde los atentados de Hamás y la reacción de Israel, “las exportaciones de petróleo iraní han aumentado de manera impresionante, lo que no es fruto de la casualidad”. En concreto, en noviembre pasado, sus ventas de crudo alcanzaron los 1,23 millones de barriles al día, la cifra más alta desde agosto de 2022 y casi a la par que en abril de 2019, según la plataforma de inteligencia Kpler. “Digamos que EEUU ha abierto el grifo de las ventas de petróleo iraní para que reciban divisas que inyectar en la economía del país a cambio de que no se involucre y el conflicto no escale en la región de Oriente Medio”, concluye Grau.
El puerto de Singapur registró un tráfico de 39 millones de teus en el 2023, incrementando un 4,6% con respecto al año anterior. De este modo, alcanza una nueva marca histórica, al superar los 37,57 millones de teus movidos en el 2021. Asimismo, en el 2023 se movieron un total de 591,7 millones de toneladas de carga, mejorando en un 2,3% los 578,22 millones del 2022, y llegaron 121.403 buques al recinto asiático, un 20,4% más que en el año anterior.
La mercancía contenerizada registró 351,4 millones de toneladas en todo el 2023, un 2,7% superior a la del año anterior. La mercancía convencional también aumentó con respecto al año anterior, alcanzando los 26 millones de toneladas (+3,9%), del mismo modo que lo ha hecho el petróleo (con 191,8 millones de tons, un 0,7% superior al 2022) y el resto de combustibles (con 22,5 millones de tons, un 8,5% más que en el periodo anterior).
Solo en el mes de diciembre, el puerto de Singapur asumió un tráfico de 3,42 millones de teus, aumentando en un 5,2% la cifra alcanzada en el mismo mes del 2022. De los 591,7 millones de toneladas de carga gestionados en el 2023, diciembre operó más de 50,23 millones de tons, un 2,4% superior al mismo mes del año anterior, y llegaron a aguas del recinto singapurense 10.741 buques, aumentando en un 6,5% las cifras de diciembre del 2022.