Alianzas: entre certezas y especulaciones

marítimo · El mapa de alianzas actual y el que se dibuja para 2024 y 2025 muestra la constante búsqueda del equilibrio en la industria
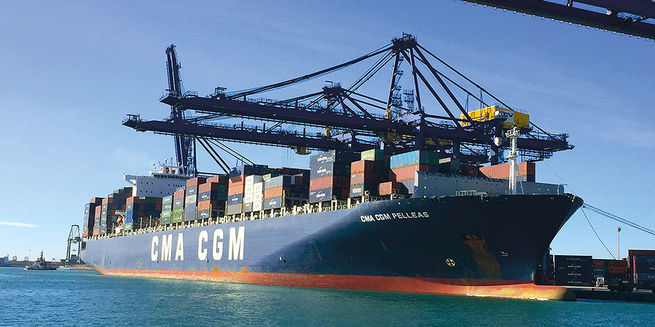
Maersk compró Hamburg Süd en 2017, anunció en 2023 la disolución de la 2M con MSC y formará “Cooperación Gemini” con Hapag-Lloyd en 2025. En la imagen, el Puerto de Algeciras.

  • 02 febrero 2024

Maersk y Hapag-Lloyd mueven ficha

2023 fue clave en el nuevo mapa de alianzas entre líneas de contenedores con el anuncio de disolución de la 2M entre Maersk y MSC en 2025, o el fin del Consortia Block Exemption de cara al próximo abril. El anuncio, en este arranque de 2024, de la “Cooperación Gemini” entre Hapag-Lloyd y Maersk a partir de 2025, aporta certezas y genera especulaciones a una industria en constante evolución.

BILBAO. La cooperación operativa entre líneas navieras de contenedores se presenta desde acuerdos de fletamento de espacios o acuerdos para compartir buques hasta alianzas estratégicas entre compañías. Las primeras de estas alianzas estratégicas se remontan a mediados de los años 90, coincidiendo con la introducción de los primeros buques post-Panamax en las rutas Europa-Extremo Oriente,

EL DATO

2025

Gemini – La nueva alianza “Gemini” entre Hapag-Lloyd y Maersk será operativa a partir de febrero de 2025.

En 1997, alrededor del 70% de los servicios en las principales rutas Este-Oeste fueron suministrados por las cuatro principales alianzas. Éstas evolucionaron debido a fusiones y adquisiciones, como la fusión entre P&OCL y Nedlloyd, las adquisiciones de P&O Nedlloyd y SeaLand por parte de Maersk, y la entrada y salida del mercado de líneas navieras.

Fin de la 2M

A comienzos del pasado año, había operativas tres alianzas a nivel mundial: 2M, Ocean Alliance y THE Alliance. Sin embargo, a finales de enero de 2023, MSC y Maersk anunciaban su acuerdo para no prorrogar la alianza 2M, que finalizará en enero de 2025, lo que implica que el acuerdo de 10 años firmado en 2015 no se ampliará.

Se espera que MSC sea la única gran línea naviera de contenedores que no forme parte de ninguna alianza

Ambas compañías ya habían comenzado a realizar cambios en sus redes de servicios y el anuncio del fin de la 2M, junto con la terminación del Consortia Block Exemption a partir de abril de 2024, desencadenó el inicio de una reforma en la industria.

“Cooperación Gemini”

Esta reestructuración de los acuerdos operativos existentes, especialmente en las principales rutas comerciales Este-Oeste, ha tenido su último impacto el pasado 17 de enero con el anuncio por parte de Hapag-Lloyd de abandonar THE Alliance para abrir un nuevo acuerdo de cooperación con Maersk a partir de febrero de 2025 bajo el nombre de “Cooperación Gemini”.

Proyección de las capacidades en TEUs de las alianzas con datos de enero de 2024 y el supuesto de la alianza Gemini operativa. Fuente: Linerlytica.Según el actual mapa de alianzas y a la vista de cómo está diseñado para el futuro más inmediato, se prevé que MSC sea la única gran línea naviera de contenedores que no forme parte de ninguna. Según datos de Alphaliner de 1 de febrero, MSC opera una flota (en propiedad y fletada) de aproximadamente 5,67 millones de TEUs, con una cartera de pedidos de 1,41 millones de TEU adicionales.

Acuerdos y plazos

El mapa de las alianzas presenta en la actualidad una foto fija que al menos en el muy corto plazo parece que seguirá estable. En medios especializados se cree poco probable que un miembro de la Ocean Alliance se pase a la disminuida THE Alliance este año o el próximo.

El futuro de las alianzas, según los profesionales

El profesor de Economía Portuaria y Marítima, y miembro de PortEconomics, Theo Notteboom, ha publicado una encuesta en la que participaron más de un centenar de profesionales y expertos del sector marítimo, portuario y logístico, para recabar su opinión sobre el futuro de THE Alliance tras la salida de Hapag-Lloyd y la formación del nuevo acuerdo de cooperación Gemini con Maersk a partir de febrero de 2025.

El 28% de los encuestados cree que uno de los tres miembros de Ocean Alliance (COSCO, CMA CGM o Evergreen) la abandonará para unirse a THE Alliance.

Un 22% ve posible que HMM y/o Yang Ming sean adquiridos por un gran operador.

Un 41% cree que THE Alliance se disolverá y sus tres ex-miembros participarán en acuerdos para compartir buques (VSA) más pequeños con otras líneas.

Alrededor del 10% no cree que ocurra nada de lo anterior y hay quien alude a la posibilidad de que la naviera Wan Hai fortalezca THE Alliance.

La consultora Linerlytica señala que el acuerdo entre los miembros de Ocean Alliance, firmado en abril de 2017, tiene una duración mínima de 10 años y los socios deberán avisar con 12 meses de antelación para notificar su abandono, por lo que no podrían hacerlo antes de marzo de 2026, a menos que haya cambios en la propiedad de los socios o que alguno de ellos se declare insolvente.

THE Alliance tendría disposiciones contractuales similares, pero a partir del pasado mes de abril permitió a sus miembros avisar con 12 meses de antelación, lo que Hapag-Lloyd ha aprovechado para retirarse prematuramente de un acuerdo que estaba pensado para operar hasta 2030.

Un escenario así es terreno abonado para las especulaciones y genera variadas interpretaciones entre los expertos del sector. Así, la consultora británica Drewry señala que los miembros de THE Alliance “están en un aprieto y deseosos por llenar el vacío de Hapag-Lloyd, mientras que Vespucci Maritime considera que ONE, HMM y Yang Ming están bajo presión para atraer a un nuevo socio a Ocean Alliance o reinventar un nuevo concepto de servicio.

HMM, en la encrucijada

A menos de una semana del final fijado para las negociaciones para la venta de la línea naviera coreana HMM, crece la incertidumbre con relación a las mismas, a medida que las alianzas globales de la industria comienzan a reorganizarse. Con la gestión de HMM envuelta aún en una nebulosa, mientras Maersk y Hapag-Lloyd forman una nueva alianza, las partes vendedora y compradora de HMM libran una verdadera guerra de nervios, según observadores locales.

La creación de la nueva alianza “Cooperación Gemini” hace más incierto todavía el futuro de HMM, ya que la compañía coreana ha gestionado conjuntamente la mayor parte de su tráfico con destino a Europa con Hapag-Lloyd. Si HMM no se incluye en la nueva alianza con otras compañías europeas, no podrá competir con suficientes garantías.
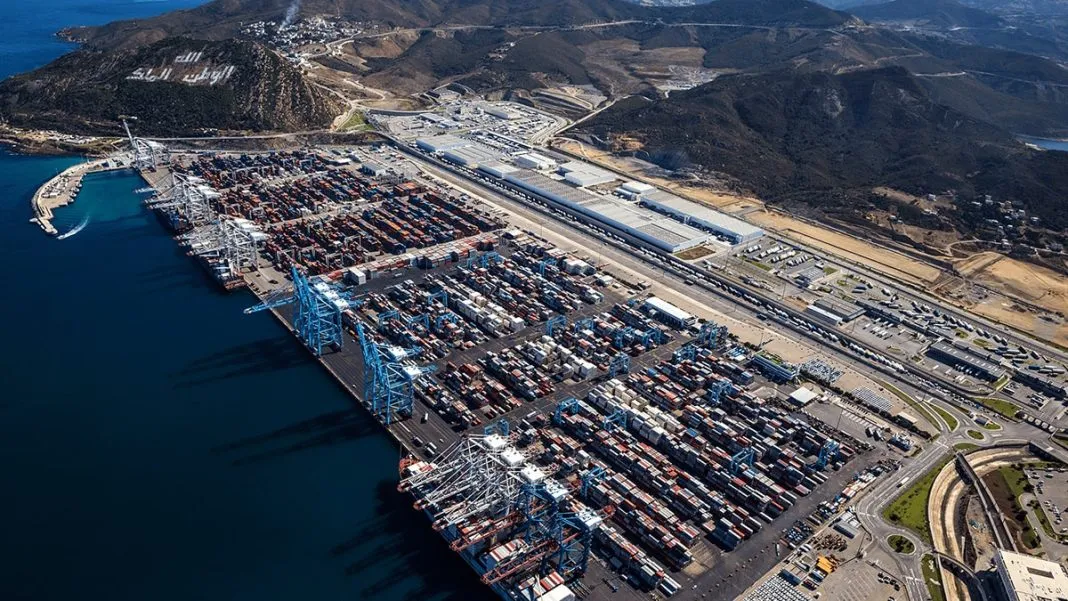
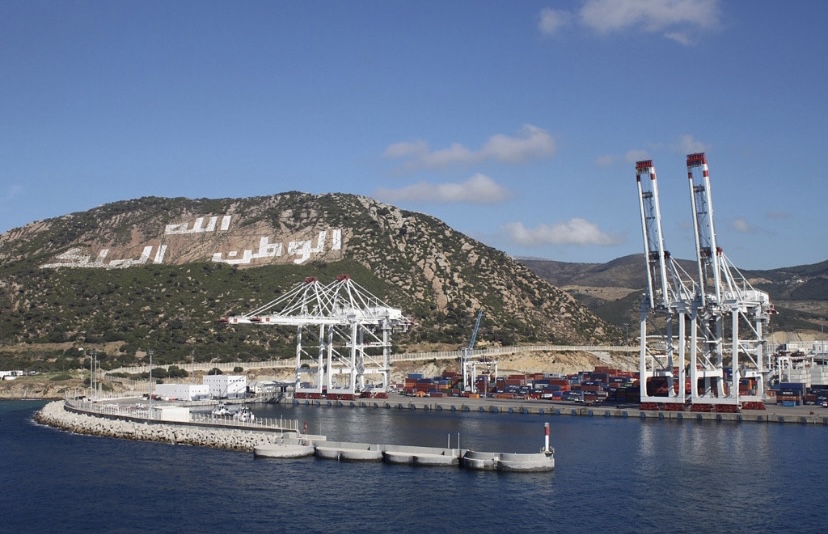
Tánger Med supera a Algeciras y se consolida como el principal puerto en el Estrecho de Gibraltar.

DIARIO DE PUERTOS Y NAVIERAS – 01/02/2024 

Hace una década, el puerto de la localidad gaditana superaba con creces las cifras de tráfico de mercancías de su homólogo marroquí, con 4,3 millones de TEUS obtenidos frente a 2,5 millones, una situación que, en 2023, se ha invertido por completo.

En 2022, Tánger Med registró un total de 7,6 millones de TEUS mientras que Algeciras se quedó en 4,7 millones, una cifra que se mantuvo a lo largo de 2023 al mismo tiempo que el puerto marroquí seguía ascendiendo hasta alcanzar los 8,6 millones de TEUS, es decir, que duplicaba al puerto español.


Según informa Campo de Gibraltar, «se trata de unos datos preocupantes para el sector portuario de Algeciras que tienen su origen, tal y como viene advirtiendo la red empresarial de la zona, en la falta de espacio para crecer e incrementar la capacidad de carga. Por otro lado, las tasas medioambientales europeas están dejando a Algeciras muy por detrás de Tánger Med, el cual cuenta con unas medidas sobre sostenibilidad mucho más laxas y baratas. Todo ello, en un contexto en el que la crisis en el Mar Rojo ha desdibujado las rutas marítimas tradicionales y ha convertido, de forma indirecta, a Tánger Med en el principal puerto de trasbordo de mercancías en el Mediterráneo«.

Tanger Med escapa a la dinámica portuaria general y aumenta todos sus tráficos en 2023

El recinto marroquí se consolida como el primer puerto mediterráneo con 122 millones de toneladas y 8,6 millones de teus gestionados

Autoridad Portuaria de Tanger Med

EL MERCANTIL Barcelona

31 de enero de 2024

El puerto marroquí de Tanger Med ha reafirmado su liderazgo en el Mediterráneo en 2023. La dársena ha logrado incrementos interanuales en todos sus tráficos, contrariamente a lo ocurrido en puertos competidores como los españoles. En total, ha gestionado 122 millones de toneladas, hasta el 13,6% más de las que movió en 2022, lo que ha constituido “el mayor tráfico global” de todos los recintos mediterráneos y del Estrecho de Gibraltar, ha destacado la autoridad portuaria magrebí. Asimismo, el primer puerto de Marruecos se mantiene también como el primero de la región mediterránea en contenedores, con un tráfico de 8,6 millones de teus que ha crecido el 13,4% interanualmente.

800.000 teus mensuales

La dársena ha gestionado picos mensuales superiores a los 800.000 teus

Tanger Med reporta “niveles récord de productividad” en sus terminales de contenedores, ya que durante el año se han superado “los picos mensuales de 800.000 teus” operados. La autoridad portuaria también destaca “el buen desempeño” de todas sus terminales, entre las que se incluyen dos instalaciones gestionadas por APM Terminals (Maersk) y una a cargo de un consorcio que incluye el operador portuario marroquí Marsa Maroc, Eurogate y a Hapag-Lloyd. El total de contenedores que ha movido la dársena en 2023 es equivalente al 95% de su capacidad y “se ha logrado con cuatro años de anticipación en relación a los objetivos” de superar los ocho millones de teus que se habían fijado los gestores de la infraestructura.

Tánger Med saca provecho de la crisis en el Mar Rojo.

DIARIO DE PUERTOS Y NAVIERAS – 31/01/2024 

El principal puerto de Marruecos está siendo el principal beneficiado de la situación que se vive frente a las costas de Yemen y sus consecuencias, que han llevado a las navieras a desviar sus buques de la ruta del Canal de Suez y llevarlos hacia el Cabo de Buena Esperanza, convirtiendo así a Tánger Med en un puerto cuya actividad ha aumentado gracias, fundamentalmente, a que se ha convertido en un centro de trasbordo de mercancías.

Una tendencia que, unido a las tasas marítimas medioambientales europeas, ha limado la influencia del Puerto de Algeciras en el Estrecho de Gibraltar ya que, además, el español es un puerto que no cuenta con espacio para seguir creciendo, como ocurre en Valencia, y que tiene una capacidad de almacenamiento que está prácticamente al límite.


Según informa La Vanguardia, «las condiciones de Tánger Med son, por ahora, las ideales para el funcionamiento actual de transporte marítimo entre Asia y Europa. Puede mover hasta nueve millones de Teus anuales, un millón de vehículos y 700.000 camiones. Cuenta, además, con conexiones a 86 puertos del mundo, sus tarifas son más bajas y sobre él pesa una menor presión ambiental, lo cual lo hace más atractivo a ojos de las navieras. Los objetivos de Marruecos pasan, parece ser, por convertir Tánger Med en el principal hub portuario del Estrecho de Gibraltar, una meta que se aproxima debido al impacto negativo de la crisis en el Mar Rojo sobre otros puertos mediterráneos como Barcelona, Valencia o Algeciras, el principal damnificado. Respecto a este último, los empresarios lamentan la «década pérdida» para poner en marcha proyectos que impulsaran su papel, incluyendo mejores conexiones ferroviarias o el aumento de la capacidad, entre otros«.

El Puerto de Baiona creció un 12,2% en 2023 con un nuevo récord en sus muelles públicos

MARÍTIMO · Impulsado principalmente por el desarrollo de la actividad de la siderúrgica Laminoir des Landes y la recuperación de los fertilizantes

El Puerto de Baiona movió un total de 2,3 millones de toneladas en 2023, un 12,2% más que en 2022. Foto: Philippe Lauga.

  • 25 enero 2024

Puerto de Baiona: combinación de la ambición y dinamismo de los actores privados y públicos

El ejercicio 2023 en el puerto vasco-francés de Baiona estuvo marcado por un notable aumento del tráfico del 12,2%, sumando 2,3 millones de toneladas y marcando un nuevo récord en los muelles de gestión pública, que mueven ya el 40% del tráfico

BILBAO. El óptimo optimo resultado del Puerto de Baiona en 2023 responde principalmente al importante crecimiento de la actividad de la planta de Laminoir des Landes (LDL), que casi duplicó su tráfico al pasar de 144.000 a 268.000 toneladas, como resultado de la continua inversión del Grupo Añón en el enclave vasco-francés.

LDL importa placas de acero con pesos superiores a las 30 toneladas y fabrica chapas gruesas para la construcción de estructuras de ingeniería (puentes, etc.), buques o torres eólicas.

El desarrollo de esta actividad es también consecuencia de importantes inversiones, por valor de mas de 5 millones de euros, acometidas por la Cámara de Comercio e Industria (CCI) de Baiona-Euskal Herri, gestora del Puerto de Baiona, en particular mediante la adquisición de una nueva grúa de alta capacidad que permite la operación eficiente de este tipo de tráfico.

Fertilizantes

Además, el tráfico de fertilizantes recuperó el nivel de años anteriores, excepto 2022, con 423.000 toneladas, un aumento de 111.000 toneladas (+36%). El impacto de la guerra en Ucrania sobre la volatilidad de los precios de los fertilizantes parece, por tanto, atenuado, aunque la inestable situación geopolítica hace que la evolución de este tráfico sea bastante impredecible.

El desarrollo de la actividad de Laminoir des Landes es también fruto de las inversiones acometidas por la CCI Baiona-Euskal Herri

Finalmente, un nuevo tráfico de importación de astillas de madera para calderas industriales permitió pasar de 27.000 a 87.000 toneladas en un año. Todo ello hace que, en un contexto aún inestable, el Puerto de Baiona siga siendo atractivo y demuestre su resiliencia.

Tráfico en muelles públicos

La lectura de los tráficos portuarios en 2023 muestra un notable aumento del mismo en los muelles públicos, lo que ha impulsará un aumento de la facturación del 25% respecto al año anterior. Desde el inicio de la concesión de la gestión del Puerto de Baiona a la CCI, en 2009, la entidad ha desarrollado continuamente la actividad en los muelles públicos cuya gestión le está encomendada y donde promociona sus propias grúas, almacenes y plataformas.

Mientras que en 2008 este tráfico representó 538.000 toneladas y menos del 15% del tráfico global del puerto vasco-francés, 2023 marca un nuevo récord con más de 900.000 toneladas manejadas, que suponen casi el 40% del tráfico global.

Para la CCI, es el resultado de la “ambiciosa estrategia de inversión pública y privada en el Puerto de Baiona” y se traducirá en 2023 en un aumento de la facturación del 25%, hasta alcanzar 8,8 millones de euros.

Transición energética

El ejercicio 2023 ha supuesto también importantes retos relacionados con el impacto del alza de los precios de la energía, que han llegado a triplicar los costes de electricidad en el Puerto de Baiona, lo que provocó el cese de actividad del primer cliente del Puerto de Baiona, la acería eléctrica Celsa, durante los tres primeros meses del año.

El tráfico de fertilizantes recuperó el nivel de años anteriores, excepto 2022, totalizando 423.000 toneladas, un aumento de 111.000 toneladas (+36%)

Igualmente, ha supuesto un coste adicional de casi 400.000 euros para la operación de las grúas totalmente eléctricas de los muelles públicos. Pero a pesar de este impacto económico, el Puerto de Baiona ratifica su apuesta por la electricidad como modo para reducir el impacto ecológico de las actividades industrial-portuarias.

Descarbonización

Sin embargo, trabaja para encontrar una fórmula para apoyar la descarbonización de sus actividades, en particular a través de la transición energética que ya está en marcha, buscando soluciones para producir energía verde.

EL DATO

+25%

facturación. La facturación del Puerto de Baiona creció un 25% en 2023, sumando 8,8 millones de euros.

Ese es el objetivo de la Convocatoria de Manifestaciones de Interés actualmente en curso. y un puesto de nueva creación en el organigrama dedicado a la ecología industrial y territorial, financiado durante los dos primeros años por ADEME y la Región de Nueva Aquitania.

Para medir la eficacia de las acciones puestas en marcha, el Puerto de Baiona también solicitó y obtuvo el AMI DREAL Nouvelle-Aquitaine, encargándose de realizar la Evaluación de las Emisiones de Gases de Efecto Invernadero del Puerto de Baiona, que debe estar finalizada a lo largo del presente año.

El de la transición ecológica será, obviamente, un tema de capital importancia en la estrategia del futuro concesionario del Puerto de Baiona, que se implementará a partir de 2025.

Programa de inversión pública de 30 M€

La Región de Nueva Aquitania y la Cámara de Comercio e Industria de Baiona-Euskal Herri aplican conjuntamente su política de inversiones dirigida a modernizar los equipos e infraestructuras puestas a disposición de los usuarios del enclave.

Es el caso, especialmente en estos momentos, de la terminal de Anglet Blancpignon, donde se ha llevado a cabo la demolición de antiguos almacenes para construir nuevas naves que se entregarán el próximo mes de febrero, Cabe destacar también la ampliación del muelle de Gommes en 1 hectárea y la construcción de nuevas líneas ferroviarias, ya en marcha y que continuará en 2024 para permitir, a partir de principios de 2025, la recepción de buques de mayor porte y el desarrollo de la transferencia modal del camión al ferrocarril.

Los cereales esquivan el Canal de Suez

 El Canal Marítimo y Logístico

 23 enero, 2024

Los cargamentos de cereales que transitan por el Canal de Suez han descendido con respecto al año anterior, motivado por los desvíos de rutas para evitar el Mar Rojo

El transporte de cereales y semillas oleaginosas a través del Canal de Suez disminuyeron de 7,2 millones de toneladas en noviembre del 2023 a 5,9 millones de toneladas en diciembre.

En la primera quincena de enero hubo una caída de casi un millón de toneladas, tres veces menos que el año anterior y un 63% por debajo del promedio de tres años. El descenso de los tráficos viene dado, en parte, por la crisis en el Mar Rojo, según un estudio conjunto del International Grains Council (IGC) y la World Trade Organization (WTO).

En el caso del trigo, experimentó una leve subida de 0,2 millones de toneladas en diciembre, hasta llegar a los 2,6 millones (un 16% superior al promedio de tres años). Sin embargo, los flujos se desplomaron en las dos primeras semanas de enero.

En concreto, la IGC y la WTO apuntan a un descenso estimado de 0,5 millones de toneladas, casi un 40% menos con respecto al mismo periodo del año anterior, y un cuarto por debajo de la media.

Las rutas alternativas a Suez aumentan

El estudio arroja luz sobre los desvíos de tráficos para evitar el Mar Rojo. En concreto, se fija en los comportamientos de los envíos de trigo de la Unión Europea, Rusia y Ucrania a determinados países asiáticos y África Oriental, que suelen transitar por Suez.

Específicamente, la proporción de rutas alternativas aumentó un 42% durante la primera quincena de enero, con alrededor de 0,3 millones de toneladas transportadas evitando el Canal, de un total de 0,8 millones de toneladas.

En total, desde principios de diciembre hasta mediados de enero, se transportaron por rutas alternativas alrededor de 0,5 millones de toneladas de trigo desde la UE, Rusia y Ucrania a Asia y África Oriental, el 16% del total de 3,3 millones de toneladas. Esta cifra supone un aumento respecto a las 50.000 toneladas de hace un año.

Fijándonos en las exportaciones europeas a través de rutas alternativas desde principios de diciembre hasta mediados de enero, la cifra ascendió a 300.000 toneladas. Es un número superior al del año anterior, cuando se anotaron 50.000 toneladas, y viene dado por los desvíos desde Francia, Rumanía, Lituania y Letonia.

Del mismo modo, durante el mismo periodo, se desviaron unas 190.000 toneladas desde Rusia, en comparación con las cero toneladas del año anterior. No obstante, todos los envíos desde Ucrania hacia Asia y África Oriental continuaron transitando por Suez. A pesar de estos datos, el estudio subraya que el creciente número de desvíos “parece haber tenido un impacto limitado en las entregas totales”.

Las importaciones también “desaceleran”

Las importaciones de trigo también se han visto afectadas. El 2024 ha comenzado con importaciones globales estimadas en 5,7 millones de toneladas, un 16% menos que el mismo periodo del 2023, y un 10% menos que el promedio de los tres años anteriores.

En datos acumulados, las importaciones desde junio/julio hasta la segunda quincena de enero alcanzaron los 73,4 millones de toneladas, un 1% menos que el año anterior y un 5% menos que la media de tres años.

El estudio apunta que el volumen de las importaciones durante las dos primeras semanas de enero podría relacionarse con el repunte a principios de diciembre de los precios de la exportación de trigo.

A este dato, que se refleja en el IGC Grains and Oilseeds Freight Index, se le suma el aumento temporal de los fletes, que alcanzó su nivel más alto en seis meses a principios de diciembre, “aunque luego retrocedió y actualmente cotiza su nivel más bajo en cuatro meses”, concluye el estudio.

Maersk incluye Barcelona y Algeciras en el nuevo servicio entre el Mediterráneo y el Mar Rojo

El primer buque del nuevo servicio iniciará su singladura el 21 de febrero en Barcelona.

23 enero 2024

La naviera danesa Maersk ha anunciado nuevos servicios entre el Mediterráneo y el Mar Rojo, entre los que ha incluido a los puertos de Algeciras y Barcelona.

VALENCIA. Así, el servicio denominado Red Sea West Mediterranean dará comienzo el próximo 21 de febrero desde el Port de Barcelona con el buque “Dina Trader” que tocará los puertos de Port Said (Egipto), Jeddah (Arabia Saudí), King Abdullah (Arabia Saudí), Port Said (Egipto), Barcelona (España), Port Tangier (Marruecos), Algeciras (España), Vado Ligure (Italia) y de nuevo Port Said (Egipto).

Maersk ha introducido, además del mencionado, otro servicio entre el Mediterráneo y el Mar Rojo y otros dos servicios para poder reforzar su cobertura dentro de la costa oeste de Asia.

Algeciras y Tánger Med concentrarán la carga del ME2

Junto a ello, la naviera danesa ha anunciado cambios en el servicio ME2, que también será desviado por el Cabo de Buena Esperanza y que concentrará la carga para el Mediterráneo y el Norte de Europa en los puertos de Algeciras y Tánger Med. Además, la naviera danesa añadirá un feeder para Valencia y Vado Ligure (Italia). El primer buque afectado por el cambio será el “Maersk Gibraltar”, que partirá hoy del recinto marroquí.

La nueva rotación del servicio será Jebel Ali (Emiratos Árabes Unidos), Mundra (India) Jawaharlal Nehru (India), Tánger Med (Marruecos), Algeciras (España), Salalah (Omán) y Jebel Ali de nuevo. “Esto significa que el servicio dará la vuelta en el Mediterráneo occidental y las escalas en Salalah y Jeddah serán pausadas hasta nuevo aviso”, señaló Maersk.

MSC y CMA CGM eligen Valencia como hub de exportación de su línea entre Europa y Australia

El desvío por Sudáfrica lleva a las navieras a eliminar la escala en Malta y a redibujar sus flujos de exportación en el Mediterráneo

CSP Spain

EL MERCANTIL Valencia

19 de enero de 2024

Las compañías marítimas MSC y CMA CGM están también redibujando sus rutas por la crisis del Mar Rojo. “Debido a los recientes ataques a buques comerciales en la región del Mar Rojo, CMA CGM está tomando medidas de contingencia en varios servicios que normalmente cruzan el Canal de Suez para garantizar la seguridad de sus buques y sus tripulaciones que navegan por estas aguas”. Es el caso del servicio que operan conjuntamente ambas compañías entre Australia, India y Europa y que se ha redirigido por el Cabo de Buena Esperanza. Este cambio de ruta ha llevado a las navieras a cancelar su escala en Malta y llevar “todos los volúmenes de exportación habituales del Mediterráneo” a CSP Iberian Valencia Terminal, instalación en el puerto de Valencia de la que es accionista CMA CGM tras su entrada en CSP Spain.

El flujo de exportación del servicio se desplaza a CSP Iberian Valencia Terminal de forma temporal

En el caso de los flujos de importación, la naviera con sede en Marsella (Francia) ha anunciado que todos los volúmenes de importación del Mediterráneo del servicio compartido con CMA CGM “se transbordarán en Tanger Med siempre que haya muelle disponible o en Hamburgo”. Por tanto, y mientras se mantenga el paso por Buena Esperanza para evitar el Mar Rojo y la ruta por el Canal de Suez, la rotación de la línea será London Gateway (Reino Unido), Rotterdam (Países Bajos), Hamburgo (Alemania), Amberes (Bélgica), Le Havre (Francia), Valencia, La Spezia (Italia) y Marsella (Francia) para circunnavegar África. Una vez pasado el Cabo de Buena Esperanza, los barcos escalan en Pointe des Galets (Isla de Reunión), Port Louis (Mauricio), Sydney, Merbourne, Adelaide, Fremantle (Australia), Singapur, Ennore (India), Colombo (Sri Lanka) y, de nuevo, camino de London Gateway.

Según informa CMA CGM en su lista de servicios marítimos, esta línea de frecuencia semanal opera con 16 portacontenedores con una capacidad de cada uno de ellos que oscila entre los 8.000 y los 9.500 teus. La naviera MSC aporta 10 barcos, mientras que CMA CGM completa los seis restantes.

Precisamente, la Autoridad Portuaria de Valencia ha confirmado la capacidad de sus terminales para afrontar la crisis del Mar Rojo y las derivadas que puedan producirse, como esta redefinición de la ruta compartida entre MSC y CMA CGM. La institución portuaria valenciana ha añadido que “en estos momentos las terminales tienen holgura suficiente para soportar este incremento de tráfico teniendo en cuenta que la distribución va a estar garantizada porque las empresas navieras tienen que distribuirlo a nuestros países vecinos con los barcos feeder (buques de menor tamaño que los oceánicos) que tengan que programar”.

CMA CGM CONFÍA A ALGECIRAS Y VALENCIA LA CARGA CON ARGELIA
La reorganizacion de servicios por la crisis del Mar Rojo ha llevado también a CMA CGM a modificar sus flujos con Argelia. Según ha comunicado la naviera, con efecto inmediato, sus rutas con carga para Argelia (Orán, Mostaganem y Ghazaouet) “pasarán ahora por Algeciras o por Valencia en lugar de Tánger”. Esta reprogramación afecta a sus líneas marítimas bautizadas como Agapome, Euronaf y Euromar.

Valencia concentra las exportaciones del servicio de CMA CGM entre Europa, Océano Índico y Australia

La comisión de Malta lleva al Puerto de Valencia los volúmenes de exportación del Mediterráneo.

19 enero 2024

  • La naviera francesa CMA CGM ha anunciado una reestructuración de su servicio NEMO, que conecta Europa con el Océano Índico y Australia. El Puerto de Valencia concentrará las exportaciones del Mediterráneo al ser omitida Malta.

VALENCIA. En el caso de las importaciones, será el puerto marroquí de Tánger Med el que las concentre y, en caso de que no haya muelle para atracar, irán al enclave alemán de Hamburgo.

Además del Puerto de Valencia, este servicio hace escala en el Mediterráneo en los enclaves de Fos (Francia) y La Spezia (Italia). La rotación del enlace es Londres (Inglaterra), Róterdam (Países Bajos), Hamburgo (Alemania), Amberes (Bélgica), Le Havre (Francia), Valencia (España), La Spezia (Italia), Fos (Francia), Cabo de Buena Esperanza, Pointe des Galets (Reunión), Port Louis (Islas Mauricio), Sydney, Melbourne, Adelaida y Fremantle (Australia), Singapur (Singapur), Ennore y Colombo (India).

Las terminales españolas de Cosco Shipping Ports cierran el cuarto trimestre en positivo

MARÍTIMO · Las terminales de Valencia y Bilbao junto a las plataformas ferroviarias de Madrid y Zaragoza crecieron el 36,9% en diciembre

El movimiento de contenedores de las terminales españolas de Cosco Shipping Ports ha crecido el 15,8% en el último trimestre del año.

22 enero Las terminales gestionadas por Cosco Shipping Ports Spain confirmaron la tendencia iniciada en los dos meses anteriores al crecer de nuevo en el mes de diciembre el 36,9% con respecto al mismo periodo de 2022.

VALENCIA. De esta manera, las instalaciones españolas de la compañía china acumularon un crecimiento del 15,8% en el último trimestre de 2023 respecto al mismo periodo de 2022, alcanzando los 812.500 TEUs manipulados en el mencionado espacio de tiempo.

El impulso alcanzado en el cuarto trimestre del pasado año permitió a Cosco Shipping Ports Spain reducir la caída de los tráficos correspondientes a 2023 al 8,4% para el conjunto del año. Esta cifra se situó muy por debajo del descenso acumulado en los trimestres anteriores, que siempre estaba cifrado en dos dígitos. La manipulación de contenedores en 2023 en las instalaciones gestionadas por Cosco Shipping Ports Spain fue de 3.142.200 TEUS, según los datos de la compañía china.

Las terminales de Cosco Shipping Ports aún no han notado el efecto de la crisis en el Mar Rojo

El crecimiento registrado en los meses de octubre y noviembre se vio reforzado en el mes de diciembre, en el que se manipularon un total de 296.000 TEUs, lo que convirtió al último mes de 2023 en el mejor de todo el año, con el mencionado crecimiento respecto a diciembre de 2022 del 36,9, muy superior a los crecimientos del 5,3% registrado en octubre o del 7,7% alcanzado en el mes de noviembre con respecto a las cifras de los mismos meses del ejercicio de 2022.

La evolución de las cifras alcanzadas por las instalaciones españolas de la compañía china ha ido de menos a más durante todo el año 2023. El primer trimestre se cerró con una caída en los tráficos del 17,8% respecto a los tres primeros meses de 2022, con un fuerte descenso principalmente registrado en el mes de enero, que fue algo menor en los dos meses posteriores. La primera mitad del año mostró una ligera reducción del descenso en los tráficos, aunque cayeron en su conjunto el 15,6% entre enero y junio, debido al mal comportamiento que se produjo precisamente en los meses de mayo y junio, que contrarrestaron la mejor evolución que se alcanzó en abril.

El tercer trimestre del año mantuvo una evolución parecida a la registrada en los tres meses anteriores, aunque los datos del mes de septiembre ya hicieron vislumbrar el cambio de tendencia. Así, el noveno mes del año registró el primer descenso de tráficos mensual por debajo de dos dígitos de todo el año en las terminales españolas de la compañía china.

Las terminales españolas han atajado la caída a doble dígito que se produjo a inicios de año

A la espera del efecto Mar Rojo

En cuanto al resto de terminales overseas de Cosco Shipping Ports, los datos de la compañía no reflejan aún el posible efecto de la crisis del Mar Rojo en estas instalaciones.

En su conjunto, las terminales operadas fuera de China gestionaron algo más de 32,7 millones de TEUs en 2023, el 3,1% más que en el ejercicio de 2022, con un incremento en el cuarto trimestre del año que se situó en el 6%, con algo más de 8,4 millones de unidades manipuladas entre los meses de octubre y diciembre del pasado año.

En el caso de Suez Canal Container Terminal, que cerró el mes de diciembre con un movimiento de 432.800 TEUs, el 4% por encima del mes de diciembre de 2022. En cuanto a la Red Sea Gateway Terminal, cerró el último mes del pasado año con un incremento del 1,4% respecto a diciembre de 2022. En esta terminal se notan algo más los efectos, puesto que el crecimiento en el mes de noviembre de sus tráficos fue del 21,9%, más de 20 puntos porcentuales por encima del mismo mes del ejercicio anterior.

Los contenedores gestionados por la naviera superaron los 105 millones de TEUs

Crecimiento del 2,4% a nivel mundial

El conjunto de las terminales gestionadas por Cosco Shipping Ports a escala mundial cerró el año 2023 con un movimiento de algo más de 105,7 millones de TEUs, un 2,4% por encima de la cifra registrada en el ejercicio de 2022, a pesar de la situación de inestabilidad que se registró durante el año 2023, agravadas en la última parte de este ejercicio con el conflicto en Oriente Medio y los recientes ataques hutís en el Mar Rojo.

Al igual que en el caso de las terminales españolas, el cuarto trimestre del año ha sido el mejor para las instalaciones de la compañía china a nivel mundial, ya que los cerca de 28 millones de unidades manipuladas lo convirtieron en el mejor trimestre de todo 2023 para Cosco Shipping Ports.

En este sentido, el mes de octubre ya registró un crecimiento del 7,1% respecto a octubre de 2022, crecimiento que se superó en los meses de noviembre y diciembre, que incrementaron sus volúmenes el 8,5% en ambos periodos respecto a los dos últimos meses del ejercicio anterior.

En cuanto a las cifras, a partir del mes de julio las terminales de Cosco Shipping Ports han superado los 9 millones de contenedores mensuales en el segundo semestre, mientras que en los seis primeros meses del año tan solo en el mes de mayo se superaron los 9 millones de unidades.

Del mismo modo, la evolución del conjunto de terminales de la compañía china fue de menos a más durante el año 2023, ya que cerraron el primer trimestre del año con una caída de tráficos del 4%, que se redujo hasta casi igualar el comportamiento de 2022 en el primer semestre del año gracias a la buena evolución en los meses de abril, mayo y junio, mientras que el tercer trimestre del año confirmó la remontada y las terminales de Cosco Shipping Ports cerraron el acumulado entre enero y septiembre el 0,6% por encima de los tres primeros trimestres del 2022.