El ETS provoca desvíos de tráficos a puertos de Reino Unido, Egipto y Turquía 

Los resultados del Observatorio encargado de medir su impacto revelan un “inusual” aumento de la actividad en recintos portuarios cercanos a la UE 

Por El Canal Marítimo y Logístico – 

16 diciembre, 2025 

El mecanismo para reducir las emisiones de gases de efecto invernadero de la Unión Europea (EU-ETS) ya está provocando el desvío de tráficos desde Europa a recintos portuarios ubicados en el Reino Unido, Egipto y Turquía. Así se desprende de los primeros resultados del Observatorio encargado de medir el impacto del EU-ETS, que han sido anunciados este martes por Puertos del Estado. “Estos primeros datos revelan un inusual aumento de actividad en puertos extracomunitarios pero próximos a Europa, como los situados en el Reino Unido, en el Norte de Europa, y en Egipto y Turquía, en el Mediterráneo”, advierte el organismo público. 

El análisis revela que la “mayoría” de las navieras están desarrollando estrategias que dan más importancia al Reino Unidos en sus rutas “de las que tenía hasta ahora, decisión que no parece obedecer a cambios en las infraestructuras británicas”. De hecho, en el Reino Unido se observa un aumento de la actividad portuaria (medida en teus milla: la capacidad del buque en teus por la distancia recorrida) “que no responde a motivos como un incremento significativo de la actividad económica, una reducción de los costes de operación o problemas de congestión en puertos europeos vecinos”. 

Puertos del Estado ha presentado los primeros resultados del Observatorio encargado de medir el impacto del EU-ETS 

En el caso del Mediterráneo, “se observa la misma tendencia” en puertos de Egipto y Turquía si se comparan con puertos europeos, es decir, “un fuerte aumento tanto de la capacidad de los buques atracados como la distancia recorrida por ellos”, añade Puertos del Estado. 

En cuanto al Observatorio, está desarrollado por Shipping Business Consultant (SBC) en colaboración con el Centro de Innovación del Transporte (CENIT) y Nextport, y tiene como misión detectar posibles fugas de carbono y alteración del tráfico de trasbordo en los puertos sometidos al EU-ETS, que obliga a las navieras que hagan escala en puertos europeos a pagar por sus emisiones a la atmósfera en función de la capacidad del barco y la ruta recorrida. 

Con esta premisa, el Observatorio está analizando indicadores como el número de escalas, la distancia recorrida o las emisiones, entre otros, sacados de plataformas de datos, AIS, etc., a nivel regional en sentido amplio (se tienen en cuenta factores condicionantes como la crisis del Mar Rojo, que obligó a las navieras a cambios de rutas, y la ruptura de las alianzas tradicionales entre navieras). 

“La finalidad del Observatorio es alertar de prácticas evasivas que ya se hayan producido o que puedan producirse de modo que sea posible anticiparse; pero también apoyar la toma de decisiones de cara a la revisión de la propia Directiva del EU-ETS que está prevista en la norma, incluyendo la definición de medidas preventivas o correctivas”, recuerda Puertos del Estado. 
Marsa Maroc invierte 80 millones de euros para entrar en las terminales de Boluda 

La operación por el 45% de las acciones de Boluda Maritime Terminals se encuentra aún a expensas del visto de las autoridades competentes 

Boluda 

El Mercantil Barcelona 

15 de diciembre de 2025 

El gestor portuario controlado por el Estado marroquí Marsa Maroc ha cerrado un acuerdo para entrar como accionista con el 45% del capital social en Boluda Maritime Terminals, filial de Boluda Corporación Marítima. Según ha comunicado Marsa Maroc, destinan 80 millones de euros para lograr esas participaciones en la filial terminalista del grupo español, así como el mismo porcentaje de los derechos de voto. El acuerdo, que fue autorizado por el consejo de administración de Marsa Maroc en su reunión celebrada el pasado día 19 de noviembre, sigue sujeto a la aprobación de las autoridades competentes. 

Boluda da entrada al operador marroquí en su filial de terminales tras recomprar a CVC sus participaciones 

“Esta asociación estratégica allana el camino para fuertes sinergias entre Marsa Maroc y Boluda Corporación Marítima, lo que permite combinar sus capacidades y fortalezas complementarias en la gestión de terminales portuarias”, han manifestado desde la compañía marroquí. Según la firma norteafricana, “los dos grupos comparten una sólida alineación estratégica, impulsada por una ambición común de reforzar su posicionamiento en el corredor Marruecos-España, un importante eje marítimo que une ambos lados del Estrecho, pero también a nivel internacional, especialmente en África”. La transacción se ha canalizado a través de Marsa Maroc International Logistics, una filial de Marsa Maroc encargada del desarrollo internacional. 

La entrada del actor marroquí se produce apenas unos meses después de que el fondo CVC oficializara su salida de Boluda Maritime Terminals, empresa que controla hasta nueve instalaciones en puertos españoles. En agosto de este año 2025, se confirmó una operación que implicaba el retorno al grupo que preside Vicente Boluda del 49% que estaba en manos de dicho inversor y, por tanto, pasaba de nuevo a controlar el 100% de la filial hasta el acuerdo suscrito con Marsa Maroc. 

El nuevo movimiento de Marsa Maroc y Boluda se suma al conocido en abril de 2025. En dicha fecha, se hizo pública la autorización mediante la cual el consorcio liderado por la división francesa de Boluda Towage y el gestor marroquí de terminales portuarias llevarán a cabo actividades de remolque y asistencia en el puerto de Nador West Med por un periodo de 20 años. 

Marsa Maroc ha generado unos ingresos próximos a los 400 millones de euros en los nueve primeros meses 

Las terminales de Boluda (Vilagarcía, Cádiz, Las Palmas, Santander, Sevilla, Lanzarote, Tenerife, La Palma y Fuerteventura) manejaron más de un millón de contenedores en 2024, según han cifrado desde el nuevo accionista de la sociedad, “lo que subraya su papel clave en el apoyo a los flujos de carga entre la Península y el archipiélago canario”. Desde estos centros, el grupo español ofrece a sus clientes acceso a 11 rutas marítimas operadas por su división naviera, Boluda Lines. Estas rutas conectan la Península con las Islas Canarias, las Islas Baleares, el Norte de Europa, Italia, la costa de África Occidental y Cabo Verde. 

Por su parte, el operador portuario controlado por el Estado marroquí gestiona en la actualidad 25 terminales en 11 puertos, con un volumen anual estimado de 60 millones de toneladas. En los nueve primeros meses de 2025, sus terminales han contabilizado un movimiento total de 50,7 millones de toneladas, el 8% más. La evolución de su tráfico de mercancías ha permitido al gestor portuario sumar unos ingresos próximos a los 400 millones de euros hasta septiembre, el 16% más. 

En lo que concierne al tráfico contenerizado, sus instalaciones han registrado un volumen superior a los 2,2 millones de teus hasta septiembre, el 8% más, con un crecimiento tanto de transbordo (+6%), el de mayor peso en sus muelles con un total de 1,2 millones de teus, como de tráfico import/export (+9%). También ha logrado incrementar los flujos de graneles sólidos y carga general, que suman 17 millones de toneladas hasta septiembre, el 4% más, así como los graneles líquidos, que se han incrementado el 6%, hasta los 8,6 millones de toneladas. En lo que respecta al tráfico de automóviles nuevos, Marsa Maroc ha rozado las 110.000 unidades en el acumulado hasta septiembre (+55%), mientras que el movimiento de semirremolques de sus terminales asciende a 19.800 unidades, el 19% más. 

El flete entre China y el Mediterráneo desafía la tendencia a la baja de las tarifas 

Los puertos del sur de Europa se convierten en el destino más caro desde Asia por primera vez este año, según Drewry 

Kim Knap 

El Mercantil Barcelona 

11 de diciembre de 2025 

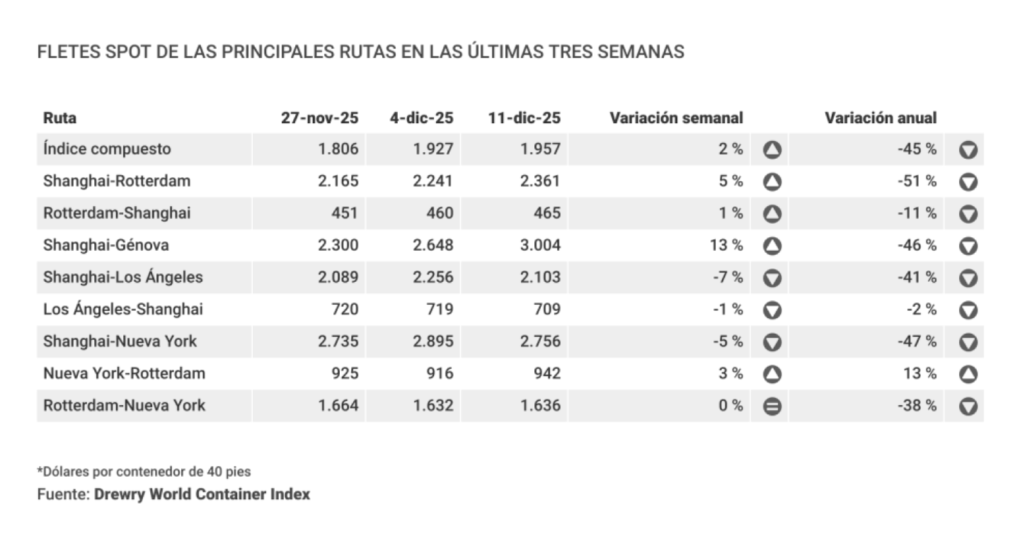
El precio de los fletes en el mercado ‘spot’ entre Asia y el Mediterráneo lleva un par de semanas desafiando la tendencia general y yendo al alza, según los datos que recoge la consultora británica Drewry. Tanto, que ya es la tarifa más alta en las principales rutas para el envío de un contenedor de 40 pies (feu) en transporte marítimo, algo que no había sucedido en todo este año 2025. En concreto, el transporte entre los puertos de Shanghai (China) y Génova (Italia) cuesta esta semana más de 3.000 dólares, cuando hace dos estaba en 2.300 dólares. En los últimos siete días, su precio se ha incrementado el 13%, en un contexto en el que el índice compuesto está en descenso y donde las únicas otras rutas que crecen lo hacen a solo un dígito. 

Drewry lo atribuye a las compras anticipadas por la llegada del Año Nuevo Lunar chino en febrero 

La explicación que ofrece la consultora con sede en Londres apunta al Año Nuevo Lunar en China, que tendrá lugar en febrero de 2026 y ya estaría generando pedidos anticipados. Según Drewry, se trata de un “cambio en los patrones estacionales” que viene produciéndose en los últimos tres años. “Observamos incrementos de doble dígito mes a mes en el mes de diciembre, lo que está estableciendo una nueva normalidad de altos volúmenes a final de año”, han añadido las fuentes de la consultora. El mismo patrón se estaría produciendo en la otra conexión europea, Shanghai-Rotterdam (Países Bajos), que ha vivido un incremento intersemanal del 5% y tiene el precio del flete en 2.361 dólares. Ello no quita que ambos destinos, tanto Génova como Rotterdam, estén por debajo de sus precios de hace exactamente un año, cuando el mercado del flete entre Asia y Europa estaba severamente afectado por la crisis del Mar Rojo y una menor capacidad de transporte. En concreto, están el 51% y el 46% por debajo de entonces, respectivamente. 

En cuanto al índice compuesto de todas las rutas, esta semana logra una mejora del 2% respecto a la anterior, pero su tendencia general se mantiene por debajo de los niveles registrados en los últimos dos años. Su precio actual es de 1.957 dólares por feu, y todavía no logra pasar la cota de los 2.000 desde que la rebasó a la baja a finales de septiembre. Hace exactamente un año, estaba en 3.500 dólares. Drewry, no obstante, espera que la semana que viene todavía pueda producirse un “ligero incremento” por el influjo de las rutas europeas. 

En la dirección contraria empujan, en cambio, las rutas transpacíficas, aquellas que conectan Asia con América. La geopolítica y los aranceles de Estados Unidos han afectado a este mercado desde mediados de año, y esta semana se registran bajadas del 7% entre Shanghai y Los Ángeles (EEUU) y del 5% entre Shanghai y Nueva York (EEUU). “Los ‘blank sailings’ en la ruta transpacífica se han incrementado esta semana con 12 cancelaciones y se espera que todavía lo hagan más, en un intento de las navieras para frenar el descenso del flete. Pero la estrategia no funciona por falta de volumen”, señala Drewry. A la falta de capacidades y las decisiones de los cargadores se suma, aquí, que los pedidos de Navidad se realizaron en noviembre “y no hay carga para apoyar las tarifas de los fletes”, añade la consultora. En esta latitud del mercado, no se estaría produciendo el efecto de Año Nuevo Lunar chino, por otro lado. Ambas conexiones están, hoy, sobre el 40% por debajo de las mismas fechas de 2024. 

Cosco invertirá más de 7.000 millones de dólares en 87 nuevos buques 

El proyecto de la naviera china incluye tanto portacontenedores como graneleros y buques multipropósito 

Por El Canal Marítimo y Logístico – 

10 diciembre, 2025 

Cosco Shipping Corporation ha firmado con  China State Shipbuilding Corporation (CSSC) un acuerdo de cooperación para la construcción de 87 nuevos buques. La inversión estimada es de unos 7.100 millones de dólares estadounidenses, y comprende buques de diferentes tipos, como portacontenedores, petroleros, graneleros y embarcaciones polivalentes. 

Actualmente, Cosco es la cuarta naviera del mundo por capacidad con 3.555.399 teus y una cuota del 10,7%. Se sitúa por detrás de CMA CGM, con una capacidad de 4.094.096 teus. La naviera china no ha dado a conocer qué porcentaje de los nuevos buques serán portacontenedores, ni tampoco la capacidad de teus que sumará a su flota. 

Sin embargo, el analista y CEO de Vespucci Maritime, Lars Jensen, explica que “si sumamos la flota existente más las nuevas construcciones, sin contar los nuevos pedidos, Cosco está en camino de alcanzar una capacidad de 4,7 millones de teus”. Igualmente, apunta que CMA CGM está en camino de superar a Maersk como el segundo mayor operador del mundo, y que, si los nuevos pedidos de la naviera asiática se acercasen a los 700.000 teus, “ello pondría a Cosco en la carrera por potencialmente también superar a Maersk”, cuya flota es de 4.614.838 teus. 

Los puertos del Mediterráneo se encaminan hacia una mayor descentralización y privatización 

El modelo landlord sigue siendo el que más predomina, junto a un marcado componente público-privado 

Por El Canal Marítimo y Logístico – 

10 diciembre, 2025 

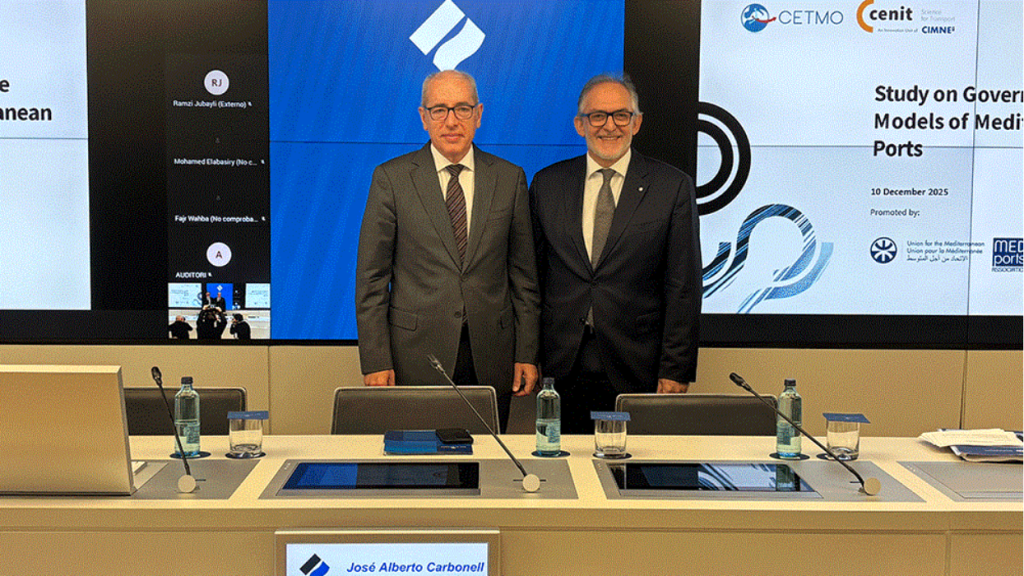
La Union for the Mediterranean (UfM), en colaboración con la MEDPorts Association, ha presentado este miércoles en el puerto de Barcelona un estudio sobre el modelo de gobernanza en los puertos del Mediterráneo. Entre las principales conclusiones, el informe evidencia que el modelo de landlord es el que predomina -como es el ejemplo del caso español-, si bien la tendencia general es la de una mayor descentralización -mayor autonomía respecto a la Administración- y privatización. 

Así ha quedado patente durante la presentación de las conclusiones del estudio, en un acto que ha contado con la participación del presidente del puerto de Barcelona, José Alberto Carbonell; el secretario general de la MEDPorts Association, Jordi Torrent; el director de CENIT-CETMO, Sergi Sauri, la Deputy Secretary General for Transport and Urban Development de la Union for the Mediterranean, Dhouha Najjar, y el jefe de Transporte de la UfM, Francesc Carbonell. 

El estudio menciona expresamente el caso español, donde grandes navieras han penetrado en un modelo de gestión de terminales mixto, como es el caso de MSC, APM Terminals, Cosco y Hutchison Ports, en puertos como Algeciras, Valencia, Barcelona, Castellón y Málaga. “El modelo español ha pasado de una gestión pública centralizada a un partenariado público-privado, con compañías privadas jugando un rol importante en las terminales portuarias”, concluye el estudio. 

Ello no quita que la Administración continúe teniendo un papel importante en el modelo de gobernanza portuaria, amparada por el marco regulatorio de cada país. No obstante, en casos con un volumen de tráficos o de ingresos mayor, “las autoridades portuarias tienden a ser más autónomas en el campo comercial, y cuando es la propietaria del terreno, tiene casi completa autonomía en las funciones más comerciales”, refleja el estudio. 

De hecho, predomina el sector público en la gestión de las autoridades portuarias con el 74% de los casos, seguida del modelo público privado (18%) y el privado (10%). En el caso de la propiedad de los terrenos portuarios, en el 48% de los casos pertenece a las propias autoridades portuarias, y en otro 48% a la Administración Estatal. “Ello refleja, por un lado, la importancia del modelo landlord, con una presencia significativa del sector privado, y por otro lado, la visión de Estado de la importancia de la infraestructura portuaria para el desarrollo del país”, subraya el estudio. 

Los puertos mediterráneos todavía no otorgan importancia estratégica a las renovables 

Algunas de las principales dársenas españolas sí que están desempeñando un rol de liderazgo en este ámbito, según un informe de CETMO 

El presidente del puerto de Barcelona, José Alberto Carbonell, y el responsable de la División de Transportes de la Unión por el Mediterráneo, Francesc Carbonell, han presentado el informe sobre los puertos mediterráneos en Barcelona | O.M. 

Òscar Mateu Barcelona 

10 de diciembre de 2025 

Los recintos portuarios suelen señalarse como infraestructuras claves en la transición energética y sus oportunidades en el mercado de las renovables es una cuestión que está sobre la mesa. Sin embargo, la importancia estratégica de este ámbito todavía no estaría entre las prioridades más altas de una mayoría de dársenas mediterráneas, según un estudio ligado a la gobernanza portuaria en el Mediterráneo elaborado por los think tank CETMO y CENIT bajo el auspicio de la asociación MedPorts y a la Unión por el Mediterráneo, y que se ha presentado esta semana en el puerto de Barcelona. Entre sus principales conclusiones se señala que, a día de hoy, sólo el 30% de la treintena de instalaciones analizadas (todas ellas miembros de MedPorts) consideran “las funciones relacionadas con la producción energética” y su almacenamiento como estratégicas, un porcentaje que alcanza el 50% si se considera el suministro de energía. Los datos contrastan con papeles más “tradicionales” de los recintos, como el de participar en las cadenas de suministro, una prioridad estratégica para el 90% de los que han sido analizados. 

“Los puertos están muy bien situados para ser hubs energéticos” 
Sergi Sauri Director de CENIT 

Radas mediterráneas como Algeciras, Barcelona o Valencia han expresado en más de una ocasión su voluntad de marcar perfil en el vector de la energía renovable y ostentan planes en esa dirección, y otros recintos españoles con menos volumen de tráfico, caso de Cartagena, pueden contarse en este apartado. Sin embargo, se trata de un ámbito que todavía “juega un papel menor” y en el que queda “margen por recorrer” para toda la región marítima, indica el informe en sus conclusiones. En cuanto a la sostenibilidad medioambiental como función, muy vinculada al desempeño energético de los recintos, sólo el 20% de los puertos que han dado datos la cuentan entre sus funciones estratégicas. 

Es una situación que podría cambiar en los próximos años, dado que “los puertos están muy bien situados para ser hubs energéticos” y hay varios países, precisamente en el Mediterráneo y especialmente en su costa sur, “que se plantean como productores energéticos y de energías renovables como el hidrógeno”, ha recordado el director de CENIT, Sergi Sauri. En su presentación de los datos, Sauri también ha recordado que en ello juegan un papel importante la adopción de nuevos combustibles por parte del ‘shipping’, una dinámica en la que la Unión Europea está insistiendo a nivel regulatorio y que también va haciendo su recorrido en la Organización Marítima Internacional (OMI). 

CMA CGM abre el camino de la vuelta de los tránsitos por el Mar Rojo 

Rotación del servicio INDAMEX atravesando el Mar Rojo y el Canal de Suez a partir de enero. 

05 diciembre 2025 

La naviera francesa CMA CGM ha anunciado el retorno de su servicio regular INDAMEX, que une India y Pakistán con la costa este de Estados Unidos, al Mar Rojo lo que supone un paso para la vuelta de las grandes navieras a transitar por el Canal de Suez. 

VALENCIA. El primer buque en completar un ciclo completo del servicio a través del Canal de Suez y el Mar Rojo será el “CMA CGM Verdi” que zarpará de Karachi hacia Nueva York el 15 de enero, según Xeneta. 

Peter Sand, analista jefe de Xeneta, señaló: “Aún estamos lejos de un retorno masivo del transporte de contenedores al mar Rojo, pero el anuncio de CMA CGM de operar un ciclo completo este-oeste vía Suez es, sin duda, un paso importante en la dirección correcta”. 

“En las últimas semanas hemos visto a varias navieras, especialmente CMA CGM, tantear el terreno transitando el Canal de Suez en algunos viajes puntuales, sobre todo en las rutas de retorno hacia Asia, cuando llevan menos carga a bordo”. añade Sand. 

“Hasta ahora, estos tránsitos por Suez se habían decidido caso por caso, desviando viajes que inicialmente estaban programados para rodear el Cabo de Buena Esperanza. El anuncio de CMA CGM es relevante porque supone un cambio estructural: el servicio incorpora en su programación el tránsito por el Canal de Suez en todas las salidas”. 

Cuatro buques más del servicio INDAMEX (“APL Oregon”,” CMA CGM Passion”, “APL Le Havre” y “CMA CGM Maupassant”) realizarán tránsitos hacia el este por el Canal de Suez antes de que la nueva rotación entre plenamente en vigor, apunta Xeneta. 

La reducción del tiempo de tránsito en el ciclo completo vía Suez del servicio INDAMEX implica que dos buques serán retirados de la rotación, un anticipo del impacto que tendría un regreso a gran escala sobre la capacidad de transporte de contenedores y las tarifas de flete. 

No implica retorno masivo 

Sand advirtió que el último anuncio de CMA CGM no implica automáticamente un inminente retorno masivo del tráfico de contenedores a la región. 

En noviembre de 2025, solo 120 portacontenedores transitaron el Canal de Suez, frente a los 583 de octubre de 2023, poco antes de la escalada de ataques contra buques mercantes por parte de la milicia hutí. 

“El sector está realizando evaluaciones de riesgo y la situación de seguridad sigue siendo frágil”, explicó. “La evaluación analiza la capacidad, la oportunidad y la intención de los hutíes para atacar barcos. Sabemos que tienen la capacidad, pero las navieras querrán garantías sobre su intención, especialmente porque la oportunidad aumentará a medida que más buques vuelvan a cruzar la región”. 

“Si otras navieras siguen el ejemplo de CMA CGM, la capacidad inundará el mercado y podríamos ver una fuerte caída de las tarifas. Esto podría empujar a los transportistas aún más hacia pérdidas, aunque son plenamente conscientes de este escenario y están preparados para reaccionar”, destacó Peter Sand. 

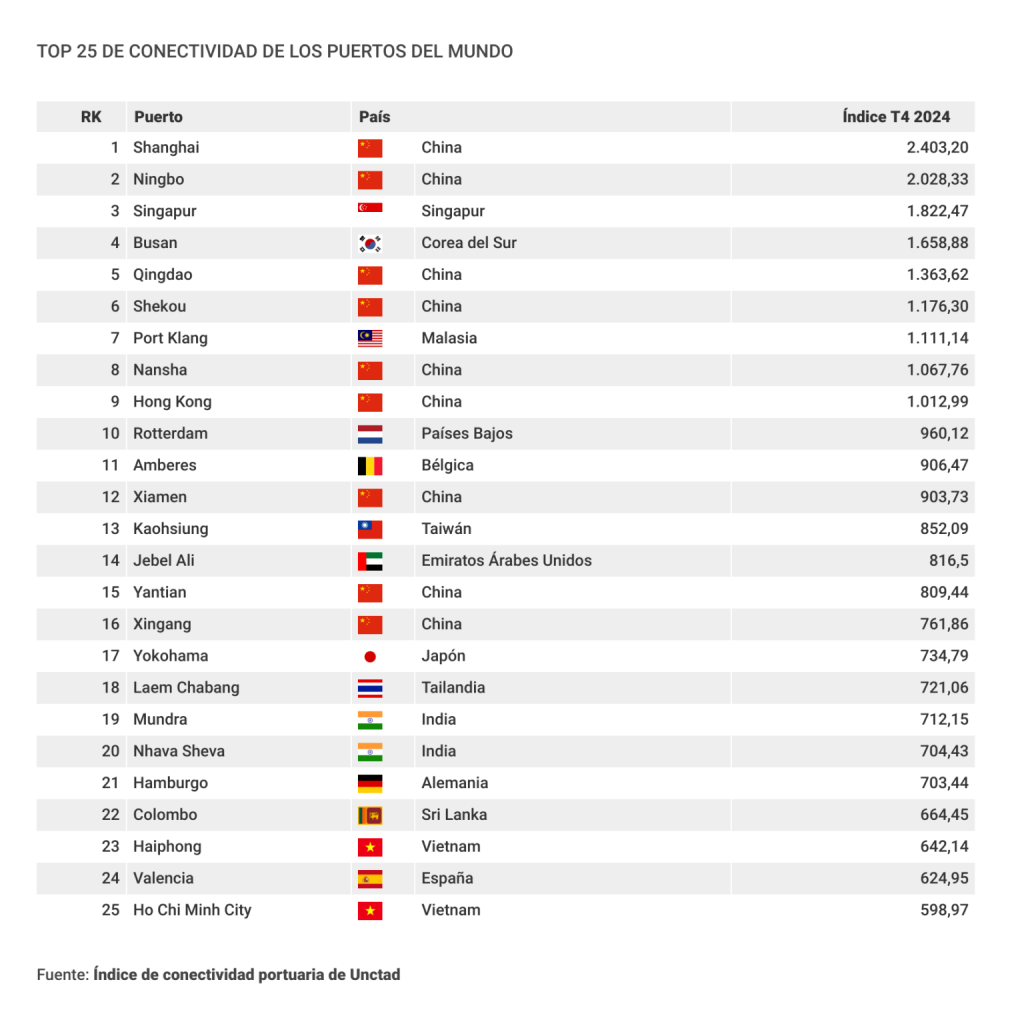
Top 15 de puertos europeos de contenedores 3r trimestre 2025 

3 de diciembre de 2025 

Los principales puertos de contenedores de Europa mantienen, al término del tercer trimestre, la tendencia mostrada durante el resto del año: remiten los efectos de la crisis del Mar Rojo en las dársenas del sur de Europa, que pierden tráfico respecto a 2024, mientras los recintos del norte mantienen distintos grados de crecimiento. Así lo muestran las estadísticas recopiladas periódicamente por el académico Theo Notteboom y la organización de economistas Port Economics. “Tras un 2023 complejo y un 2024 de fuerte recuperación, 2025 revela un cambio en las dinámicas de los primeros 15 puertos de contenedores de Europa”, ha resumido el propio Notteboom. 

Sólo cuatro recintos decrecen respecto al mismo periodo de 2024, y los cuatro son puertos del sur que, en 2024, se beneficiaron del transbordo ocasionado por el desvío de buques fuera del Mar Rojo: Algeciras, Barcelona, El Pireo (Grecia) y Sines (Portugal). Valencia es, de hecho, la única dársena española del ranking que logra mantener un crecimiento, del 3,7%, aunque es menor del que mostraba a mitad de año. Esta evolución lleva a los elaboradores de las estadísticas a proyectar un descenso de Algeciras en la lista a final de año, de la sexta posición que ocupaba en 2024 a la séptima. También el recinto griego de El Pireo descendería (del cinco al seis), ambas dársenas cediendo su puesto al avance del puerto alemán de Bremerhaven. 

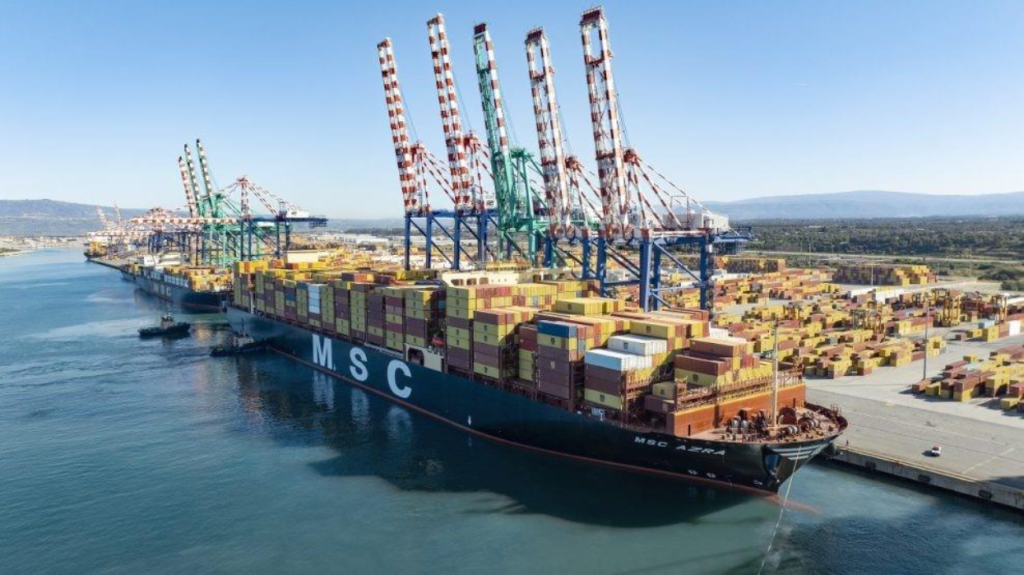
En este sentido, Notteboom destaca “un resurgimiento del sistema portuario alemán” según los últimos datos: Bremerhaven es uno de los pocos recintos de la lista en crecer a doble dígito (+10%), pero también Hamburgo logra un incremento (+8,4%) considerablemente superior al de los otros dos puertos del Top 3, Amberes-Brujas (Bélgica) y Rotterdam. Los otros recintos con crecimiento a doble dígito están en latitudes opuestas: Gioia Tauro (Italia) escapa a la dinámica de los puertos Mediterráneos y crece el 11,6%, “impulsado por las operaciones de MSC”, apostilla Notteboom; y Gdansk (Polonia) es el puerto con más crecimiento al término del tercer trimestre (21,7%), en este caso “provocado en gran medida por la puesta en marcha de su última terminal, Baltic Hub”, explica el académico. 

MSC añade los puertos del norte de España a uno de sus servicios con Canadá 

Bilbao, Gijón y Vigo se suman al Canada Express Service, una de las varias rotaciones de la naviera que unen Europa con el país norteamericano 

MSC 

El Mercantil Barcelona 

1 de diciembre de 2025 

La naviera ítalo-suiza MSC ha reeditado uno de sus servicios regulares entre Europa y Canadá con el añadido de tres puertos del norte de España: Bilbao, Gijón y Vigo. Se trata de tres escalas que pasan a integrar el rebautizado como Canadian Express Service, una ruta que el armador de los Aponte ya realizaba bajo otro nombre y sólo tenía escala española en el puerto de Málaga. Como antes, la rotación mantiene escalas en varios recintos del norte de Europa, además de las dársenas españolas; y también en Portugal. El nuevo formato empezará a operar el próximo día 22 de diciembre con la salida del buque ‘MSC Yang R’ desde Vigo. 

Felixstowe también supone una novedad respecto a la forma anterior del servicio 

La ruta actual parte de la dársena gallega para escalar en el resto de puertos del Atlántico Norte español, antes de subir a Le Havre (Franca), Antwerp (Bélgica) y Felixstowe (Reino Unido). Del puerto británico partirá para escalar en Halifax y Montreal, ambos en Canadá, antes de regresar a Europa a través de los puertos de Málaga y Sines (Portugal). Según el calendario más reciente de la naviera, el recinto andaluz ahora solo figura en esta ruta entre Europa y el país norteamericano, aunque en el pasado también había sido escala en conexiones entre el Mediterráneo y Canadá. Además de los puertos españoles del norte, el recinto inglés de Felixstowe también resulta una novedad respecto a la última forma bajo la que se estaba operando este servicio. 

Fuentes de MSC han calificado la ruta de “solución ideal para exportadores de la región que busquen ampliar su negocio y relaciones comerciales con el mercado canadiense”, y ha añadido que los nuevos recintos incrementan considerablemente la conectividad entre España y el país norteamericano. Actualmente, MSC está ofreciendo otras tres rutas regulares entre Europa y Canadá, en dos de las cuales figuran puertos españoles: en el servicio California Express se escala en Barcelona y Valencia, mientras que en el Med to Canadian Service se escala en Valencia. 

COSCO alcanzó el mayor beneficio por TEU en el tercer trimestre  

COSCO alcanzó un beneficio por TEU de 350 dólares en el tercer trimestre de 2025.  

COSCO registró el mayor beneficio por TEU en el tercer trimestre entre las navieras más grandes, según el informe de la consultora Sea-Intelligence, que recoge los resultados de las navieras que han presentado resultados.  

VALENCIA. COSCO alcanzó un beneficio por TEU de 350 dólares en el tercer trimestre de 2025, seguido por ZIM con 280 dólares por TEU. Sea-Intelligence apunta que estas “fueron las dos únicas navieras que mantuvieron una rentabilidad unitaria superior a los 200 dólares por TEU.  

Las principales navieras restantes, ONE (85 dólares por TEU), Maersk (83 dólares por TEU) y Hapag-Lloyd (65 dólares por TEU) vieron como sus márgenes se reducían significativamente, cayendo por debajo de los 100 dólares por TEU, según la consultora.  

”Esto contrasta fuertemente con el mismo periodo del año pasado, en el que el EBIT/TEU más bajo de este grupo fue de 335 dólares por TEU, lo que pone de relieve el alcance de la corrección del mercado tras el pico”, destaca Sea-Intelligence.  

La consultora subraya que los resultados del tercer trimestre “marcan una corrección con respecto a los máximos alcanzados en 2024, impulsados por las perturbaciones. El EBIT combinado de las navieras que presentaron sus informes cayó a 5.120 millones de dólares, lo que supone un fuerte descenso con respecto a los 17.060 millones de dólares registrados en el tercer trimestre de 2024”.  

”Nueva normalidad sostenible”  

No obstante, apunta Sea-Intelligence, “a pesar de las caídas de dos dígitos en las tarifas de flete, el mercado no ha tocado fondo; la rentabilidad se mantiene muy por encima de los niveles previos a la pandemia de 2019, lo que indica que el mercado se ha estabilizado en una “nueva normalidad” sostenible”.  

Aunque los resultados financieros se han debilitado, los datos operativos apuntan a una cierta resistencia, según afirma la consultora.  

“Los volúmenes transportados a nivel mundial crecieron en seis de las siete navieras que presentaron sus informes, lo que sugiere que la llegada de nuevos buques y la reorganización de las redes de servicios han permitido a las compañías navieras absorber los tiempos de tránsito más largos por el Mar Rojo sin el pánico en los precios que se observó el año pasado”, indica Sea-Intelligence.