Höegh Autoliners y Wallenius Wilhelmsen alcanzan ingresos de continuidad, pero auguran afectaciones futuras por el bloqueo de Ormuz
Wallenius Wilhelmsen
El Mercantil Barcelona
8 de mayo de 2026
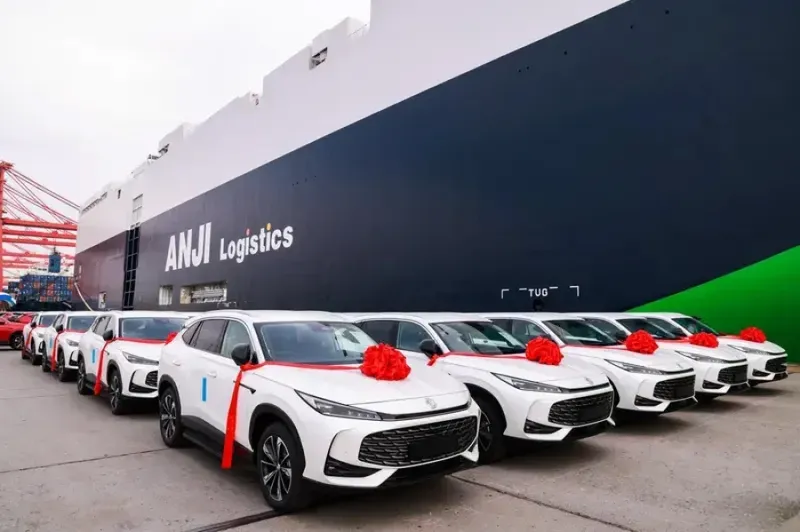
Dos de los principales operadores ‘car carrier’ del mercado, Höegh Autoliners y Wallenius Wilhelmsen, han cerrado el primer trimestre con cuentas de resultados que marcan cierta continuidad, aunque retroceden en sus beneficios operativos. Las firmas noruega y danesa han presentado sus números esta semana, y en ambas se refleja el crecimiento de sus volúmenes procedentes de Asia –especialmente de China– como principal motor de resistencia frente a las complejidades geopolíticas que afectan al mercado. Wallenius Wilhelmsen ha registrado un incremento interanual del 10% de sus volúmenes procedentes del continente asiático, mientras que Höegh Autoliners aporta datos globales de crecimiento de este mercado del 27% año a año, y del 57% en el caso específico de China.
Ambas empresas esperan recuperar costes de combustible mediante recargos específicos
A Wallenius Wilhelmsen, el influjo asiático le sirve para aguantar una facturación que queda el 3% por debajo de la del primer trimestre de 2025. La compañía ha ingresado 1.253 millones de dólares durante el periodo, por los 1.297 que reportó hace exactamente un año. En todo caso, mantiene una cierta continuidad con el último trimestre de 2025, en el que alcanzó los 1.261 millones de dólares (-1%). En su división de ‘shipping’, el operador danés ingresa 831 millones de dólares, el 1% menos que hace un año. Su cúpula directiva cita una cierta bajada en el precio del flete -del 5%-, que se ha visto equilibrada por el incremento en sus volúmenes globales del 4%. Este último ascenso se desglosa en la mentada subida de sus tráficos procedentes de Asia, por un lado, y un descenso del 9% en los volúmenes que exporta de países europeos y de EEUU.
A nivel de beneficio, el ebit del grupo danés ha quedado en 214 millones de dólares, el 30% por debajo del de hace un año, mientras que el de su división de ‘shipping’, de 202 millones de dólares, ha retrocedido el 25%. Respecto al último trimestre de 2025, el descenso es sólo del 5%. Aquí, Wallenius alude a gastos extra ligados “a reestructuración”, aunque también apunta a los primeros efectos del bloqueo de Ormuz, en Oriente Medio, y el incremento de coste de combustible. La compañía espera que estos efectos impacten de forma mucho más decidida en el segundo trimestre del año, aunque también prevé recuperar parte del gasto con recargos a los clientes que se ingresarán más adelante en el ejercicio.
El sector denuncia que el ETS y el FuelEU afectan a países de la UE, y sobre todo a España, con las navieras reduciendo frecuencia y capacidad
SPC Spain
Irene Liñán Madrid
8 de mayo de 2026
El transporte marítimo de corta distancia español ha vuelto a lanzar un mensaje de alerta. Tras la presentación del Observatorio Estadístico del Transporte Marítimo de Corta Distancia correspondiente al año 2025, la Asociación Española de Promoción del Transporte Marítimo de Corta Distancia (SPC Spain) considera ineludible tratar el impacto que las nuevas normativas medioambientales a nivel comunitario está teniendo sobre el short sea shipping. Los datos del pasado ejercicio, a su juicio, muestran “de forma acusada” la influencia de regulaciones como el FuelEU y el régimen de comercio de derechos de emisión (ETS), especialmente en la caída de la demanda y en el ajuste de la oferta que ha detectado la asociación, tras años de crecimiento sostenido. “El impacto es más acusado en países de la Unión Europea, con las navieras reduciendo frecuencia y capacidad para adaptarse a la menor demanda, frenando así la tendencia positiva del sector en España”, advierte SPC Spain.
-2,3%
El short sea shipping decrece el 2,3% al año frente a la carretera, que gana el 2,1% anual
Así, la asociación señala que durante el periodo 2013–2019, el short sea shipping registraba un crecimiento superior al del transporte por carretera, con un incremento medio anual del 7,8% frente al 4,6%. Ahora, y desde 2021, denuncia SPC Spain, la tendencia se ha invertido de tal forma que el transporte por carretera crece a razón del 2,1% al año, mientras que esta modalidad del transporte marítimo experimenta contracciones del 2,3%. “Los datos evidencian un punto de inflexión en la evolución del transporte marítimo de corta distancia en España, mostrando un retroceso respecto al crecimiento sostenido observado en años anteriores y apuntando al impacto creciente de la normativa europea sobre emisiones en determinados tráficos”, insiste SPC Spain. Por ello, llaman a realizar un seguimiento de la situación en la revisión de la directiva ETS, prevista para este año, especialmente en lo tocante a la competitividad del transporte de corta distancia.
El año pasado, el tráfico global en esta modalidad, incluyendo cabotaje y graneles, se produjo un descenso interanual del 4,3%, quedándose en 258 millones de toneladas transportadas. El tráfico exterior cayó el 6,4% y ahora representa el 75,2% del total con 193,6 millones de toneladas. Este descenso no ha podido ser compensado por la subida del cabotaje, del 2,9%, y que ahora representa el 24,8% del total. Por forma de presentación, el tráfico de mercancía general Ro-Ro fue el único que experimentó un crecimiento relativamente notable (+2,2%) gracias precisamente al cabotaje y registrando 55,8 millones de toneladas transportadas. Por su parte, la mercancía general registró un aumento del 5,6% pasando de 10,2 millones de toneladas en 2025 a 10,7 millones el pasado ejercicio. Los graneles líquidos cerraron 2025 prácticamente sin cambios. En el otro extremo, se sitúan la mercancía contenerizada y los graneles sólidos. En el caso de la primera, cayó alrededor del 9% con un total de 65 millones de toneladas. En el caso del granel sólido, la caída fue del 14%, alcanzando las 42,1 millones de toneladas.
En lo tocante al short sea shipping internacional de carga rodada excluyendo vehículos en régimen de mercancía, se transportaron un total de 25,1 millones de toneladas, registrándose así una contracción del 0,8% en comparación con 2024. El comportamiento entre las diferentes fachadas muestra una notable disparidad: mientras que la fachada atlántica decreció el 8,7% transportando 3,4 millones de toneladas —1,7 millones de ellas embarcadas y 1,6 millones desembarcadas—, la mediterránea se mantuvo estable (+0,6%) con 21,6 millones de toneladas —11,1 millones de toneladas embarcadas y 10,5 desembarcadas—. “Estos datos apuntan al impacto creciente de la normativa europea sobre emisiones en determinados tráficos marítimos”, constatan SPC Spain.
Del análisis por países de origen y destino, se observa cómo este estancamiento en la fachada Mediterránea es atribuible en su mayoría al retroceso de los flujos con Italia (-6%), adonde se transportaron algo más de ocho millones de toneladas; solamente compensados por el aumento del tráfico con Marruecos (+4,6%), país con el que España intercambió 13,1 millones de toneladas. Igualmente, se observan crecimientos con Argelia y Túnez, siendo especialmente marcado el de Argelia (32,4% y 15,5% respectivamente,) aunque con cifras en valor absoluto muy reducidas, del orden de 202.000 y 157.000 toneladas, respectivamente. Por su parte, el retroceso en la fachada atlántica afecta a los tráficos con todos los países de intercambio, especialmente con Bélgica (-26,4%), con un total de 1,2 millones de toneladas; pero también con Francia (-9,6% y 234.000 toneladas) e Irlanda (-7,3% y 671.000 toneladas). Reino Unido también ha reducido sus tráficos, pero en menor medida, con una caída del 2,2% y 925.000 toneladas.
Tomando en cuenta los vehículos cargados en régimen de mercancía, el año pasado se transportaron un total de 3,2 millones de toneladas, lo equivalente a 1,4 millones de vehículos, que a su vez supone una caída del 7,7%, siguiendo la estela mostrada en 2024. Esta reducción se concentra en la fachada mediterránea (-18,4%) y en los embarques (-14,7%). Según los datos del observatorio, la fachada mediterránea gestionó 377,6 millones de toneladas embarcadas, mientras que desembarcaron 245,8 millones de toneladas. Por su parte, la fachada atlántica registra un crecimiento del 3,4%, y los desembarques han aumentado (12,2%). Esta zona embarcó 563,4 millones de toneladas y desembarcó 191,5 millones de toneladas. En general, la caída de los embarques ha sido más pronunciada en la fachada mediterránea (-27,7%) que en la atlántica (-3%). Por otro lado, los desembarques en la zona mediterránea registran una ligera subida (+2,1%), siendo significativa en la fachada atlántica (+28,6%).
En lo relativo a la oferta de transporte marítimo de corta distancia alternativo a la carretera, la capacidad anual ofertada de los servicios de carga rodada se ha reducido en ambas fachadas. En la atlántica, la evolución de 2024 a 2025 ha sido negativa, con un descenso del 16,6%, pasando de 3 a 2,5 millones de metros lineales, tras el crecimiento del año anterior. En la mediterránea, se ha experimentado también una disminución, del 11%, de 6,4 a 5,7 millones de metros lineales, manteniendo la tendencia de 2024, ejercicio con una caída del 10,2%. Y en lo relativo a las autopistas del mar, en 2025 hay una pérdida en el número total al reducirse la frecuencia de algunos servicios y, por tanto, al reducirse también la capacidad ofertada en este tipo de servicios.
La fachada atlántica pierde dos, quedando en dos el número total, y siendo ambas con Reino Unido, y cae la capacidad ofertada el 22,6% a un millón de metros lineales por la reducción de frecuencia de algunos servicios. En contraste, la fachada mediterránea, aumenta el número de autopistas del mar hasta ocho —cuatro con Marruecos, dos con Italia y dos con Argelia—, aunque experimenta una disminución de la capacidad ofertada del 5,7%, pasando de cinco millones de metros lineales en 2024 a 4,7 millones en 2025.
Los ingresos han sido el 2,63% menores respecto a 2025 por el descenso de ganancias del sector marítimo, pese al aumento de volúmenes
Maersk
Irene Liñán Madrid
7 de mayo de 2026
El gigante AP Möller-Maersk ha terminado los primeros tres meses de 2026 con unos ingresos globales de 12.970 millones de dólares, lo que supone una pérdida del 2,63% respecto al mismo periodo del año anterior. Por otro lado, el beneficio antes de impuestos (Ebit) disminuyó a 340 millones de dólares frente a los 1.300 millones de los primeros tres meses de 2025. En cambio, el margen alcanzó el 2,6%, lo que refleja una mejora de 1,7 puntos porcentuales con respecto al 0,9% en el primer trimestre de 2025. Todo ello se ha debido al desplome del segmento del transporte marítimo, que, aunque logra registrar un aumento del volumen del 9,3% por las exportaciones asiáticas, se ha dejado el 8,2% de ingresos en este periodo, lo que equivale a 732 millones de dólares menos de ganancias. El Ebit de esta rama de negocio descendió 1.000 millones de dólares por unas tarifas de fletes el 14% más bajas y el aumento de costes derivados del mencionado aumento de volúmenes, según ha explicado la naviera.
“La volatilidad sigue siendo alta y el exceso de oferta ejerce presión en las tarifas en el marítimo” Vincent Clerc Consejero delegado de Maersk
“Este trimestre hemos observado una fuerte demanda en la mayoría de las regiones, lo que ha impulsado un sólido crecimiento del volumen en nuestros tres segmentos de negocio”, asegura el consejero delegado de Maersk, Vincent Clerc. “En el sector marítimo, en particular, la volatilidad del mercado sigue siendo alta y el exceso de oferta del sector continúa ejerciendo presión sobre las tarifas”. Igualmente, apunta que el enfoque en la reducción del coste unitario marítimo ha sido del 7%, “incluso con las interrupciones en las cadenas de suministro provocadas por el conflicto en Oriente Medio”. A este respecto, el armador reconoce que la geopolítica continuará moldeando sus perspectivas macroeconómicas durante los próximos meses por los frágiles alto el fuego en Irán y en Líbano y la parálisis del estrecho de Ormuz, donde la compañía tiene seis buques atrapados.
Además, Clerc señala que el conflicto en Oriente Medio ha afectado directamente a la confianza del consumidor, que se ha deteriorado. De hecho, el grupo sostiene que las interrupciones en la cadena de suministro derivadas de la guerra han afectado negativamente la fiabilidad de los cronogramas. Aun así, el consejero delegado ha afirmado en su conferencia con analistas que “estamos bien preparados y posicionados para contrarrestar la situación gracias a la política de reacción ante disrupciones que hemos llevado en los últimos años”.
En cifras, el negocio del transporte marítimo de Maersk ha sufrido una caída de ingresos notable que deja los ingresos en 8.178 millones de dólares, frente a los 8.910 millones del mismo periodo del año pasado. Asimismo, el beneficio antes de impuestos (ebit) cerró en negativo, con -192 millones de dólares, frente a los 743 millones positivos de 2025. Cabe destacar igualmente que los ingresos por flete en estos primeros tres meses han sido de 6.673 millones de dólares, casi el 12% menos que en el mismo periodo de 2025, cuando fueron de 7.579 millones de dólares.
La tasa de ultilización fue del 96% frente al 92% del año pasado y el coste unitario a energía fija ha disminuido el 7,1%, respaldado por costes operativos estables gracias a los beneficios de la Cooperación Géminis en la utilización de activos y el consumo de combustible. La capacidad operativa promedio, del orden de 4,6 millones de teus, ha aumentado el 2,9% para dar soporte a la crecida de volúmenes. La cartera de pedidos actual de buques de combustible asciende a 33 al final del primer trimestre de 2026, y la flota está compuesta por 330 buques propios y 403 fletados, de los cuales 86.000 teus, lo que equivale al 1,8% de la flota, o 17 buques, estaban inactivos. “La demanda mundial de contenedores se expandió entre el 3% y el 5% interanual en el primer trimestre de 2026”, detalla la naviera. El crecimiento de las importaciones de contenedores ha sido más fuerte en África y Europa, mientras que el crecimiento de las importaciones a América del Norte se mantuvo ligeramente negativo.
En el lado de la oferta, el crecimiento se ha mantenido elevado en el primer trimestre de 2026, impulsado por la expansión de la flota. De cara a la demanda mundial de contenedores para este año, Clerc reconoce que las perspectivas son altamente inciertas. “El aumento de los precios de la energía y las restricciones al comercio en la región del Alto Golfo, que en 2025 representaba alrededor del 6% del comercio mundial de contenedores, suponen riesgos a la baja para el impulso de crecimiento”, afirma. No obstante, en el armador danés se mantienen las esperanzas puestas en el desempeño de otras ramas de negocio, como los servicios logísticos y las terminales, donde “seguimos observando un dinamismo en la rentabilidad”, explica Clerc. “Este desempeño refuerza nuestra competitividad y nuestra capacidad para brindar un apoyo fiable a los clientes en un entorno global que continúa siendo incierto, dado que los servicios logísticos y las terminales son dos negocios que tienen una exposición relativamente baja a Oriente Medio”.
Maersk espera crecer en línea con el mercado mundial de contenedores, que lo hará entre el 2% y el 4%
El desempeño de su división dedicada a Logística y Servicios ha continuado mejorando con un aumento de los ingresos del 8,7%, equivalente a 305 millones de dólares. Ello se ha traducido en un volumen de negocio de 3.793 millones de dólares, gracias a un aumento generalizado del volumen y una mejora interanual del margen Ebit por octavo trimestre consecutivo. Así, el beneficio antes de impuestos se ha disparado el 22%, hasta los 173 millones de dólares, frente a los 142 millones del trimestre del año anterior. Por su parte, las terminales han registrado otro trimestre en positivo, con un volumen el 4,3% mayor y ganancias estables. Los ingresos derivados de la gestión de instalaciones portuarias han mejorado el 6,7%, hasta los 1.314 millones de dólares, y han alcanzado un Ebit de 436 millones de dólares, frente a los 394 millones del tercer trimestre de 2025. Por su parte, los ingresos por movimiento se han incrementado el 3,4%, reflejando mejores tarifas, impactos favorables del tipo de cambio y la combinación de terminales, parcialmente compensados por los menores ingresos por almacenamiento.
En lo tocante al volumen, en Europa ha aumentado el 1% debido al mayor volumen en las terminales croatas y danesas, compensado parcialmente por un menor volumen en la terminal del puerto de Barcelona. Asimismo, APM Terminals y Eurogate han acordado formalizar una colaboración a largo plazo para invertir 1.000 millones de euros en la modernización de la terminal del Mar del Norte de Bremerhaven (Alemania) para aumentar su capacidad de tres millones a cuatro millones de teus. Entre otras inversiones destacables programadas se encuentra la adquisición, a través de APM Terminals, de una participación minoritaria en el puerto saudí de Jeddah, mientras que DP World mantendrá el control operativo. De cara al resto de ejercicio, Maersk mantiene sus previsiones. “El crecimiento previsto del volumen del mercado mundial de contenedores se mantiene entre el 2% y el 4%, y Maersk espera crecer en línea con el mercado”, vaticina Clerc.
Los buques de esta ruta escalarán ya este mes de mayo en los muelles de CSP Iberian Valencia Terminal y de Hutchison Ports en Barcelona (BEST)
MSC
El Mercantil Barcelona
3 de mayo de 2026
La naviera MSC ha lanzado un nuevo servicio para responder “a la creciente demanda de servicios desde Europa hacia el Mar Rojo y al desafiante escenario en Oriente Medio”. La línea tiene prevista la primera salida desde Antwerp el próximo 10 de mayo y contempla escalas en los puertos españoles de Valencia y Barcelona. Concretamente, usará los muelles de CSP Iberian Valencia Terminal y de Hutchison Ports en Barcelona (BEST). La programación prevé el uso de contenedores con capacidades superiores a los 15.000 teus y un tiempo de tránsito de 15 días desde Valencia y 13 desde Barcelona con Jeddah.
La línea, que tiene prevista su primera salida desde Antwerp el 10 de mayo, se opera con barcos de 15.000 teus
“El servicio hará escala en puertos estratégicos en Europa” para conectarlos con Oriente Medio mediante su acceso a Abu Kir (Egipto), los recintos saudíes de King Abdullah y Jeddah y, finalmente, con el jordano de Aqaba, ha desgranado la compañía marítima. Además, la línea marítima se ha preparado con el objetivo también de que King Abdullah actúe como hub multimodal para alcanzar los mercados del Golfo en el contexto actual de bloqueo del estrecho de Ormuz. “Está diseñado para proporcionar opciones de envío fiables, eficientes y competitivas, con tiempos de tránsito mejorados para adaptarse a todo tipo de carga”, ha señalado la primera naviera del mundo por capacidad de transporte de contenedores. Desde el recinto portuario saudí se alcanza, mediante servicios de transporte por carretera, el puerto de Dammam, también pereneciente al reino, y desde allí con servicios marítimos feeder hacia Kuwait, Umm Qasr (Irak), Bahrain o los emiratíes Jebel Ali y Abu Dhabi.
MSC ha desgranado la nueva rotación del servicio hacia el este. Se inicia en Gdansk (Polonia), Klaipeda (Lituania), Bremerhaven (Alemania) y Antwerp (Bélgica). Tras dejar atrás el norte del continente europeo, los barcos del nuevo ‘Europe Red Sea – Middle East Express ‘ se encaminan al Mediterráneo para escalar en Valencia, Barcelona, Gioia Tauro (Italia) y Abu Kir (Egipto). Tras cruzar el canal de Suez, alcanzan las instalaciones de King Abdullah, Jeddah y Aqaba.
La naviera ha aumentado su flota en el 15,3% en el último año y domina el mercado con más de 700.000 espacios de contenedores reefer
MSC
El Mercantil Barcelona
23 de abril de 2026
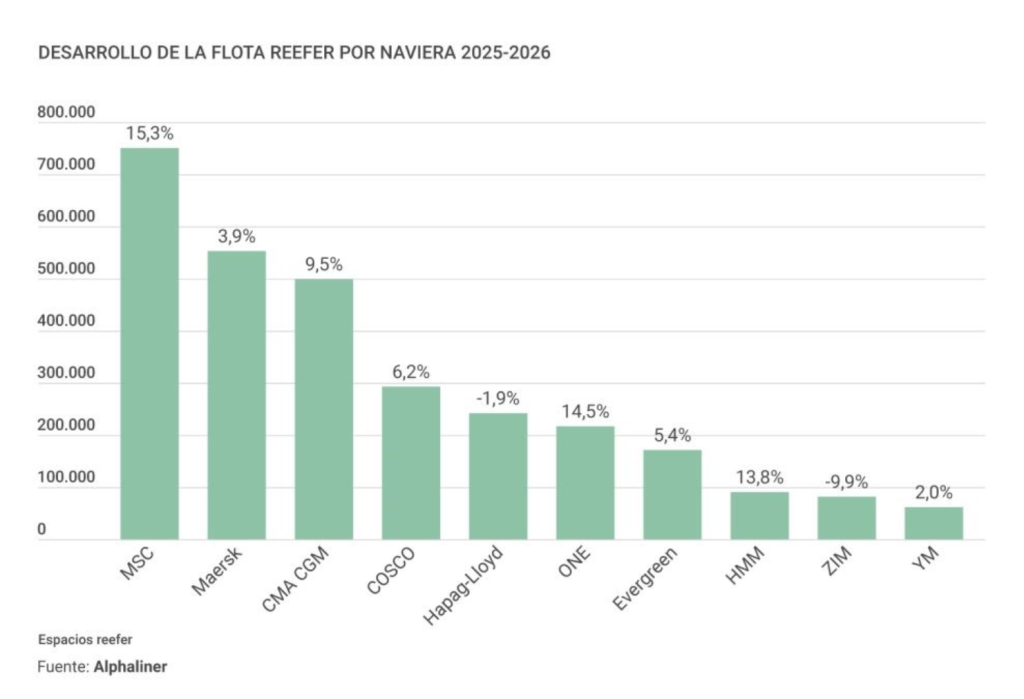
El armador ítalo-suizo MSC también lidera los rankings de capacidad de transporte de contenedores ‘reefer’ o a temperatura controlada, de la misma forma que es la primera naviera por capacidad global del mundo. Asimismo, en el último año ha firmado el principal incremento de capacidad en este segmento, con una ampliación del 15,3% en su flota, según datos de la consultora Alphaliner. La naviera de los Aponte ha añadido “más de 100.000 espacios reefer”, puntualiza Alphaliner, y ya supera los 700.000 espacios para conectar contenedores de temperatura controlada. La segunda naviera con más capacidad para mover estas cajas es Maersk, que ha crecido el 3,9% en el último año y no llega a las 600.000.
La japonesa ONE se sitúa en segundo lugar como naviera que más ha incrementado su capacidad reefer, con un incremento del 14,5% en el último año. Aun así, sus poco más de 200.000 espacios de temperatura controlada la sitúan en la sexta posición del ranking global, y por delante tiene a armadores como CMA CGM, Cosco y Hapag-Lloyd, además de los dos líderes del sector. Alphaliner destaca, sin embargo, que mientras MSC ha incrementado sus reefers en un porcentaje similar al del incremento de la flota global (+13,1%), ONE ha apostado claramente por este nicho, ya que su incremento de teus en el mismo periodo ha sido del 5,9%.
Maersk es la naviera que más espacio proporcional de su flota dedica a contenedores reefer
gualmente, la nipona se convierte en la primera naviera asiática en tener una quinta parte de la capacidad de su flota (20%) dedicada a los contenedores reefer. Aquí, Alphaliner destaca que el armador del mercado con más espacio proporcional dedicado al reefer, sin embargo, es Maersk, con el 23,8%; y le sigue CMA CGM, con el 23,5%. La israelí ZIM, con el 22,9% de su capacidad de contenedor disponible para reefer, es tercera, y no es hasta la cuarta posición que encontramos a MSC, cuya capacidad para transportar cajas a temperatura controlada equivale al 20,6% de su espacio global para contenedores.
Alphaliner también destaca que el ranking de capacidad reefer de las navieras “suele reflejar el ranking en cuanto a flota total”, pero ZIM constituye una excepción al situarse novena en cuanto a espacios reefer, pero décima en el ranking general. De hecho, la naviera israelí ha perdido el octavo puesto en temperatura controlada durante el último año, ya que una reducción en su flota global también ha reducido en el 9,9% sus capacidades en este sector. Hapag-Lloyd, que es la quinta del ranking, también es la otra única compañía que ha perdido capacidad reefer en el último año, el 1,9%.
Los tráficos del recinto desde enero hasta marzo apenas se resienten, aunque los efectos de la crisis podrían ser más perceptibles en los próximos meses
El puerto de Rotterdam ha publicado esta semana sus tráficos del primer trimestre del 2026. Las estadísticas no reflejan, al menos de forma destacable, una caída de estos tráficos como consecuencia de la crisis que se vive en el Estrecho de Ormuz.
Sin embargo, la propia Rotterdam Port Authority (RPA) ha advertido que de cara al segundo trimestre del año esta coyuntura sí que podría alterar sus estadísticas de tráficos. “El cierre del Estrecho de Ormuz pone de manifiesto la vulnerabilidad de los flujos energéticos mundiales. Sus efectos fueron apenas perceptibles en el primer trimestre, aunque podrían acentuarse en el segundo”, ha explicado Boudewijn Siemons, CEO de RPA.
RPA ha recordado que los países del Golfo Pérsico aglutinan el 10% de la carga de petróleo crudo y hasta el 14% de la carga de productos derivados del petróleo. “El cierre del Estrecho de Ormuz ha perturbado gravemente el sistema energético mundial, si bien el impacto del cierre del Estrecho de Ormuz en la carga de Rotterdam apenas se refleja en las cifras del primer trimestre”.
Las importaciones de productos petrolíferos procedentes de Oriente Medio “también se reflejarán en las cifras del segundo trimestre, como consecuencia del tiempo de transporte marítimo desde esa región. Dado que las refinerías de Rotterdam operan a plena capacidad, esto podría propiciar un aumento de las exportaciones”, ha anticipado RPA.
En cambio, en el apartado de contenedores el impacto del cierre del Estrecho de Ormuz “es limitado”. El tráfico directo de contenedores desde y hacia Oriente Medio representa apenas el 1,2% del volumen total. “Los efectos indirectos de la guerra en el sector de contenedores podrían tener un impacto mucho mayor debido a la recesión económica y la disminución del poder adquisitivo”, ha señalado RPA.
El puerto de Rotterdam mantiene sus tráficos
En este primer trimestre del 2026, el volumen de carga en el puerto de Rotterdam disminuyó ligeramente un 0,7%, en comparación con el mismo período del año anterior.
En concreto, el volumen de carga en estos primeros tres meses del año fue de 103 millones de toneladas, frente a los 103,7 millones de toneladas del primer trimestre del 2025. “Este descenso se debe principalmente a la reducción del volumen de carga agrícola a granel, carbón, otros líquidos a granel y carga fraccionada”, ha explicado RPA.
En este contexto, el volumen de carga aumentó en el caso del mineral de hierro y la chatarra, así como otros graneles secos, petróleo crudo, y productos derivados del petróleo, y el GNL, precisamente uno de los tráficos que podrían verse más afectados por un cierre prolongado del Estrecho de Ormuz.
Según Siemons, el volumen de carga en el puerto de Rotterdam “se mantuvo prácticamente estable durante el primer trimestre del 2026, a pesar de las crecientes tensiones geopolíticas”.
Incremento de las exportaciones de gasóleo a España
En el primer trimestre, el volumen de carga en el segmento de graneles secos cayó un 4,3%. La mayor caída, en concreto, del 20,9%, se registró en el volumen de carga agrícola a granel. Por su parte, el volumen de graneles líquidos aumentó un 2,2% en los primeros tres meses de este año. En el caso del petróleo, el aumento fue del 1,7% tras alcanzar los 25,2 millones de toneladas.
“También se ha producido un aumento en las exportaciones de gasóleo/diésel a España y Gibraltar. Esto puede deberse a que el Mediterráneo es ahora una Zona de Control de Emisiones (ECA), donde el contenido de azufre del fuelóleo pesado no debe superar el 0,1%”, ha recordado el puerto de Rotterdam.
En cuanto al tráfico de contenedores, el crecimiento en el primer trimestre se sitúa en el 0,3%, en comparación con el mismo periodo del 2025. “Los volúmenes son menores de lo esperado debido a una actualización del Sistema Operativo de Terminal en una de las principales terminales de contenedores”, argumenta RPA.
En lo que se refiere al volumen en toneladas, el puerto de Países Bajos sufrió una caída del 32%. “Esto se debe al fuerte aumento del 14 % en las exportaciones de contenedores vacíos, particularmente a Asia”.
Según TT Club, los recintos portuarios dependen de sistemas eléctricos para grúas o bombas, lo que les hace vulnerables en episodios de estas características
TT Club, la aseguradora mutua especializada en el transporte de mercancías y logística, ha advertido de que los cortes de suministro eléctrico, ya sean causados por la inestabilidad de la red, fenómenos climáticos o fallos técnicos, “pueden tener efectos en cascada en las redes de transporte y logística”.
Según la aseguradora, con el envejecimiento de las redes energéticas y la creciente dependencia de sistemas digitales y eléctricos, “la amenaza de interrupciones va en aumento, con importantes implicaciones comerciales, de seguridad y aseguradoras”.
En este sentido, pone de ejemplo al apagón del 2025 en la Península Ibérica, el cual “ilustró de forma contundente cómo el fallo de un solo transformador puede paralizar las operaciones de transporte en varios países durante horas”.
Los puertos, especialmente vulnerables a los apagones
A medida que los sistemas energéticos evolucionan para integrar fuentes renovables, “aumenta la complejidad de mantener un suministro continuo”, apunta TT Club. La reciente incertidumbre en la política climática y energética global -incluidos los reveses en los esfuerzos internacionales para descarbonizar el transporte marítimo-, “podría retrasar las inversiones y la coordinación necesarias para estabilizar las redes eléctricas del futuro”.
Al mismo tiempo, los puertos dependen más que nunca de sistemas eléctricos para grúas, bombas, seguridad y operaciones digitales, “lo que los hace especialmente vulnerables cuando se produce un apagón”.
Acciones clave para los operadores de puertos y terminales
Para reforzar la resiliencia y garantizar la continuidad del negocio durante interrupciones del suministro eléctrico, TT Club señala las siguientes acciones clave para los operadores de puertos y terminales:
Realizar una evaluación de criticidad para identificar los sistemas esenciales y los tiempos de inactividad aceptables.
Incorporar redundancias en la infraestructura de TI, garantizando que los sistemas críticos y los canales de comunicación sigan operativos durante los cortes.
Establecer planes sólidos de suministro eléctrico y combustible de emergencia, incluyendo grupos electrógenos debidamente mantenidos y baterías de respaldo.
Desarrollar y formar al personal en procedimientos de parada segura para evitar lesiones y daños en los equipos durante un apagón.
Reforzar la resiliencia de las comunicaciones, por ejemplo, mediante el mantenimiento de radios VHF y listas de contacto en papel en caso de fallo de las redes.
Planificar la recuperación, teniendo en cuenta que la puesta en marcha de sistemas de alta tensión debe gestionarse con cautela para evitar daños adicionales.
La planificación proactiva, la mejor forma de proteger las operaciones
La planificación proactiva -incluidos simulacros periódicos y la coordinación entre departamentos- “sigue siendo la forma más eficaz de proteger las operaciones y al personal ante una pérdida de suministro eléctrico”, remarca TT Club.
“Los cortes de suministro eléctrico antes eran inconvenientes poco frecuentes, pero están siendo cada vez más habituales. Los puertos y terminales deben integrar esta realidad operativa en su planificación de resiliencia”, explica Dorota Jilli, suscriptora senior para el Mediterráneo en TT Club. “Para proteger a las personas y las operaciones cuando ocurre lo inesperado, es fundamental prepararse para los apagones, ensayar procedimientos de parada segura y garantizar la comunicación cuando los canales habituales no están disponibles”.
A medida que el comercio mundial depende de una infraestructura cada vez más interconectada, “invertir en resiliencia energética se ha convertido en una necesidad empresarial más que en una mera contingencia”. Al integrar la preparación frente a cortes de suministro eléctrico en las operaciones diarias, “los puertos y terminales pueden reforzar su papel como nodos fiables de la cadena logística global, manteniendo la carga en movimiento de forma segura y eficiente incluso cuando el suministro eléctrico se interrumpe”, concluye TT Club.
¿Cómo afectó el apagón del 2025 a los puertos españoles?
En el caso del puerto de Algeciras, se vio obligado a detener la actividad en sus terminales de contenedores. La estiba no pudo trabajar debido a que las grúas no funcionaban, salvando los grupos electrógenos la actividad de algunas empresas.
En el puerto de Barcelona, fueron los grupos electrógenos los que paliaron la caída de la tensión en el recinto portuario, mientras que en Valencia y Tarragona los equipos autónomos consiguieron salvar del apagón a unas terminales que consiguieron trabajar con cierta normalidad.
En cambio, el puerto de Bilbao apenas notó el apagón gracias a la maquinaria propulsada por combustible convencional y los grupos electrógenos. Almería, Carboneras o Avilés fueron otros de los recintos afectados, pero en menor grado que los anteriores.
A nivel europeo, otros apagones importantes fue el de septiembre del 2003 en Italia, donde puertos como el de Génova se vieron gravemente afectados. Más recientemente, el puerto de Rotterdam sufrió un apagón que obligó a la refinería de BP -una de las más grandes de Europa- a paralizar su actividad durante varias horas.
Las exportaciones de vehículos nuevos desde China entre enero y febrero de este año han alcanzado las 1,35 millones de unidades, un 48,4% más que en el arranque del año anterior, según los datos de la China Association of Automobile Manufacturers (CAAM), y en función del análisis de la Association of European Vehicle Logistics (ECG). En enero se exportaron 681.000 unidades, un 44,9% más, mientras que en febrero fueron 672.000, un 52% superior al 2025.
De los 1,35 millones de unidades, los turismos representaron la gran mayoría con un 86,8% del volumen total. Por su parte, los vehículos comerciales supusieron el 13,2%, con 178.000 unidades exportadas. El volumen de turismos –turismos convencionales y SUVs– se disparó un 53,3% frente a las 766.000 unidades enviadas en el mismo periodo del 2025. En cuanto a los comerciales –ligeros, medios y pesados–, sus exportaciones crecieron un 21,9% interanual.
Eléctricos e híbridos enchufables se duplican
Aunque los vehículos de combustión interna siguen liderando el volumen de exportación, la tendencia está cambiando. En este inicio del 2026, se exportaron 769.000 vehículos de combustión, un 56,8% del total, lo que supone un crecimiento moderado del 22,3%. En cambio, los vehículos impulsados con «nuevas energías» alcanzaron las 583.000 unidades exportadas. Esto representa ya el 43,1% del total y un crecimiento del 106% respecto al año pasado.
Si miramos la tecnología, los eléctricos de batería (BEV) suponen el 65% de los vehículos de «nueva energía» exportados (377.000 unidades), mientras que los híbridos enchufables (PHEV) abarcan el 35% restante (206.000 unidades). Ambos segmentos han crecido por encima del 100% interanual.
Según la lista de ECG, el ranking de fabricantes en este inicio del 2026 lo encabeza Chery con 243.000 unidades. Le siguen BYD (201.000), SAIC en tercer lugar (188.000), Geely en cuarto (156.000), y Changan cerrando el «top 5» con 109.000 unidades. Completan la lista Great Wall (83.000), Tesla (71.000), BAIC (55.000), Dongfeng (54.000) y Sinotruk (34.000).
Bélgica, puerta de entrada a Europa en el 2025
En todo el 2025, el principal destino de los vehículos chinos fue México, con 625.187 unidades. En el Top 10 aparecen el Reino Unido (335.551 unidades) y Bélgica (300.103 unidades). México superó a Rusia como primer destino tras crecer en 180.000 unidades respecto al 2024. ECG destaca el papel de hubs como Emiratos Árabes Unidos (571.937 unidades) y Bélgica, que actúan como «puertas de entrada regionales». Desde los EAU se redistribuyen vehículos hacia Oriente Medio y África, mientras que Bélgica sigue siendo la principal vía de acceso para el mercado europeo.
El conglomerado hongkonés inicia un arbitraje en Londres al considerar que el grupo danés incumplió su colaboración para “alinearse” con Panamá en el arrebatamiento de sus concesiones
La senda legal por la cancelación de las concesiones a Hutchison en los puertos del Canal de Panamá ha adquirido un nuevo giro. Panama Ports Company (PPC), filial de CK Hutchison, ha presentado un arbitraje en Londres contra Maersk, que fue designada por el Gobierno panameño para que gestionase temporalmente los puertos de Balboa y Cristóbal. Ahora, Hutchison acusa a Maersk de incumplir sus contratos en ambos recintos para alinearse con la “campaña” de Panamá.
En concreto, el conglomerado hongkonés recuerda a Maersk que ambos mantenían un “contrato a largo plazo” que facilitaba un “enfoque colaborativo de negocio” a través del uso “exclusivo” de las terminales de Hutchison en el Canal de Panamá por parte del grupo danés. “Contrariamente, Maersk socavó el contrato y se alineó con la República de Panamá en relación a su campaña estatal contra PPC y el plan para reemplazarla mediante una toma de control”, denuncia Hutchison.
El arbitraje se inicia de forma paralela a “las medidas en curso de PPC para exigir responsabilidades a Panamá”. Al respecto, Panama Ports Company pidió reconsiderar el Decreto Ejecutivo nº 23, la acción ejecutiva que “condujo a la ocupación de las instalaciones y a la confiscación de la propiedad de PPC”, mientras que continúa impugnando la “confiscación ilegal de sus documentos y materiales”.
La escalada se produce tras la decisión de la Corte Suprema de Panamá de declarar inconstitucional la concesión que permitía a la filial de CK Hutchison operar los puertos de Balboa y Cristóbal desde 1997. Mientras, el Gobierno panameño ha transferido temporalmente la operativa a Maersk y MSC, algo que el grupo de Hong Kong califica como una “toma de control ilegal”, a lo que se le suman las presiones de China y Estados Unidos por sus intereses en el Canal de Panamá.
El sector del transporte marítimo de contenedores atraviesa un momento sin precedentes tras encadenar varios récords operativos de forma simultánea, tal y como ha señalado la consultora Alphaliner.
VALENCIA. Por primera vez en la historia, la flota de buques portacontenedores ha superado la barrera de las 6.700 unidades. Actualmente, se encuentran en operación activa 6.706 buques, con una capacidad conjunta de 33,6 millones de TEUs.
Si se contabilizan todos los tipos de embarcaciones con capacidad de carga de contenedores, la cifra total roza ya los 34 millones de TEUs, ha señalado Alphaliner.
La naviera MSC (Mediterranean Shipping Company) se aproxima a la cifra de los 1.000 buques operados. Con una flota de 992 barcos y 7,26 millones de TEUs, la compañía ya controla el 21,5% de la capacidad mundial, consolidando su imparable escalada de tamaño.
En cuanto a las proyecciones de futuro, los pedidos revelan estrategias dispares entre los gigantes del sector, subraya Alphaliner. Evergreen Line (+46%), CMA CGM (+43%) y COSCO Shipping (+39%) son las firmas que más han apostado por aumentar su capacidad futura.
Hapag-Lloyd destaca como la más cauta entre el top 5, con un crecimiento proyectado del 20%. Fuera de los diez primeros puestos, la taiwanesa Wan Hai (puesto 11) presenta la postura más ambiciosa del mercado, con un libro de pedidos que equivale al 73% de su flota actual.
Flota en propiedad vs fletada
El análisis de la flota propia frente a la fletada dibuja dos realidades operativas distintas en la industria. Navieras como HMM (solo un 17,9% de flota fletada) y Evergreen (29,6%) optan por la propiedad directa de la gran mayoría de sus activos. Es un modelo con alta intensidad de capital, pero que garantiza un control total sobre su base operativa.
En el extremo opuesto, Ocean Network Express (ONE) y Yang Ming apuestan por un modelo asset-light (ligero en activos), con un 53,7% y un 51,9% de sus flotas bajo régimen de fletamento, respectivamente.
Otro de los hitos destacados por la consultora es que la apacidad semanal en el corredor comercial entre el Lejano Oriente y Europa ha batido su propio récord histórico por segundo mes consecutivo. En marzo, la oferta superó los 530.000 TEUs semanales, dejando atrás el hito anterior de 520.000 TEUs establecido a finales de febrero.