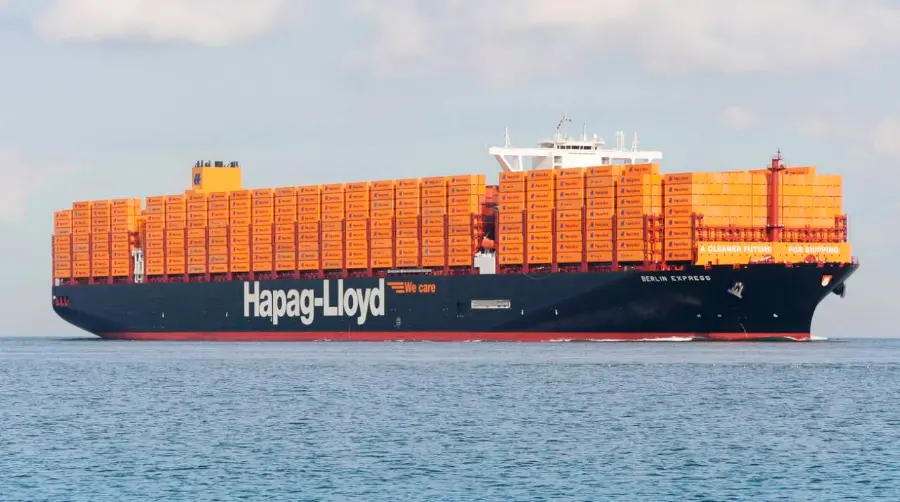
“Hapag-Lloyd no está en el mercado ni somos objetivo para su adquisición por otra naviera” 

Rolf Habben: 

Juan Carlos Palau 

“Hapag-Lloyd no está en el mercado ni somos objetivo para una adquisición por otra naviera porque nuestra estructura accionarial es muy estable”. Así de rotundo se muestra el CEO de la naviera alemana, Rolf Habben Jansen en una entrevista en exclusiva con Diario del Puerto en el cuartel general de la compañía en Hamburgo. 

Hamburgo. Rolf Habben Jansen, CEO de Hapag-Lloyd, nos recibe en la sede central de la naviera alemana, en Hamburgo. Hace un alto en su intensa agenda diaria para repasar, en una entrevista exclusiva, la actualidad de la naviera y los grandes asuntos que afectan al transporte marítimo a escala internacional, con temas claves como la geopolítica o las adquisiciones sobre el tablero. 

Pregunta. ¿Es ahora mismo Hapag-Lloyd una compañía apetecible para la compra por otras navieras? 
Respuesta. No, no lo creo. No creo que seamos un objetivo de adquisición, entre otras cosas porque nuestra estructura accionarial es muy estable y contamos con tres accionistas mayoritarios que apoyan firmemente a Hapag-Lloyd y que llevan mucho tiempo con nosotros. Además, dos de ellos siguen vinculados por un contrato en el que se establece que nos respaldarán también a largo plazo. 

P. ¿Y está Hapag-Lloyd en el mercado? 
R. No, definitivamente Hapag-Lloyd no está en el mercado. 

P. La adquisición de ZIM ha sido una de las principales noticias de este inicio de año. ¿Por qué esta adquisición? 
R. En mi opinión, ZIM y Hapag-Lloyd siempre han tenido una estrategia bastante similar. Es decir, ambas compañías nos centramos en el transporte marítimo. 
Las dos apostamos por la calidad, y las dos somos muy activas en las rutas Este-Oeste, pero también en Latinoamérica. 
Así que es una estrategia complementaria, muy similar, bastante completa en cuanto a la cobertura de las rutas comerciales. Realmente reforzaría bastante nuestra posición en el Transpacífico, también en el Atlántico, y además en las rutas hacia y desde Sudamérica. 
La escala es importante en este sector, por lo que también nos permitirá ganar un poco más de tamaño. Y podríamos obtener importantes sinergias o ahorros de costes como consecuencia de ello. 

P. Se ha cumplido un año del inicio de las operaciones de la Cooperación Gemini. ¿Cómo calificaría este primer año? 
R. Yo diría que es muy positivo. Creo que mucha gente se mostraba muy escéptica sobre si podríamos alcanzar una fiabilidad del 90 % en los plazos. Y el hecho es que lo conseguimos desde el primer día. De hecho, mucha gente se mantenía a la espera, preguntándose: “¿Serán capaces de cumplirlo?”. Está muy claro que hemos sido capaces de cumplirlo. 
Así que estamos muy contentos con eso. Y también empezamos a ver que se están produciendo los ahorros de costes a partir del segundo semestre de 2025. 

P. ¿Qué hitos destacaría de estos primeros 365 días de Gemini? 
R. Creo que, para nosotros, los hitos más importantes son, en realidad, que hemos logrado alcanzar una fiabilidad en los plazos del 90 % prácticamente desde el primer día. Y el segundo hito es que también hemos visto que ese ahorro de costes empieza a materializarse a partir de la segunda mitad de 2025, que es justo lo que esperábamos. 
Ahora tenemos que seguir trabajando en ello y mejorar aún más el producto, algo que creo que todavía podemos conseguir. 

P. Hapag-Lloyd se encuentra en plena expansión de su portfolio de terminales. ¿Va a continuar esta expansión? 
R. En nuestra estrategia para 2030 tenemos el objetivo de llegar a contar con unas 30 terminales. En este momento, creo que estamos en 22. Pienso que este año también vamos a hacer algo al respecto. Así que sí, nuestro plan sigue siendo seguir haciendo crecer ese negocio. 

P. ¿Y en qué mercados o en qué regiones se va a centrar esta expansión de la red de terminales portuarias? 
R. Siempre es difícil decirlo. También depende de lo que haya disponible. Pero estudiamos proyectos en todo el mundo. Sin embargo, es difícil precisar dónde exactamente. 

“ZIM y Hapag-Lloyd siempre han tenido una estrategia bastante similar. Ambas nos centramos en el transporte marítimo, apostamos por la calidad y somos muy activas en las rutas Este-Oeste, pero también en Latinoamérica, así que es una estrategia complementaria y muy similar” 

Rolf Habben Jansen, CEO de Hapag-Lloyd, concedió una entrevista en exclusiva a Diario del Puerto. Foto J.C.P. 

“Intentamos, por supuesto, mantener bajo control los costes de ETS, pero no hemos introducido grandes cambios en nuestra red por este motivo” 

P. ¿Contemplan alguna posibilidad de expansión de terminales en España? 
R. Si nos fijamos en España, no hay ahora mismo tantos proyectos concretos disponibles en el mercado en este momento. 
Si surgiera algo en un mercado como el español, sin duda también lo estudiaríamos. 

P. En España, una de las cuestiones que más preocupa ahora mismo es el impacto del ETS. ¿Están desviando las navieras tráficos a “paraísos medioambientales” a causa del ETS? 
R. No tanto. Quiero decir que, al fin y al cabo, intentamos, por supuesto, mantener bajo control los costes de ETS, pero no hemos introducido grandes cambios en nuestra red por este motivo. 

P. Hapag-Lloyd está impulsando alianzas con grandes empresas para descarbonizar su logística. ¿Qué previsiones tienen para el presente año en cuanto a esa descarbonización? 
R. En lo que respecta a las terminales, sin duda también buscamos descarbonizarnos, en la medida de lo posible; creo que estamos intentando aumentar nuestra oferta de productos ecológicos cada año. 
El año pasado, en 2025, volvimos a aumentar considerablemente nuestra oferta de productos ecológicos. Al final, creo que tuvimos cerca de 400.000 TEUs que navegaron con combustibles ecológicos, lo que considero un gran paso adelante. Eso también demuestra que los clientes siguen dispuestos a pagar por ello. 
Ahora tenemos que ver qué va a pasar este año y el próximo, porque a medida que la economía se vuelve más difícil, se ve que estas no son las cosas en las que la gente se fijará si tiene que ahorrar algo de dinero. Pero esperemos que al menos podamos mantenerlo igual o seguir creciendo un poco también en 2026 y 2027. 

“En España no hay tantos proyectos para terminales disponibles o en el mercado en este momento, pero si surgiera alguno seguro que lo estudiaríamos” 
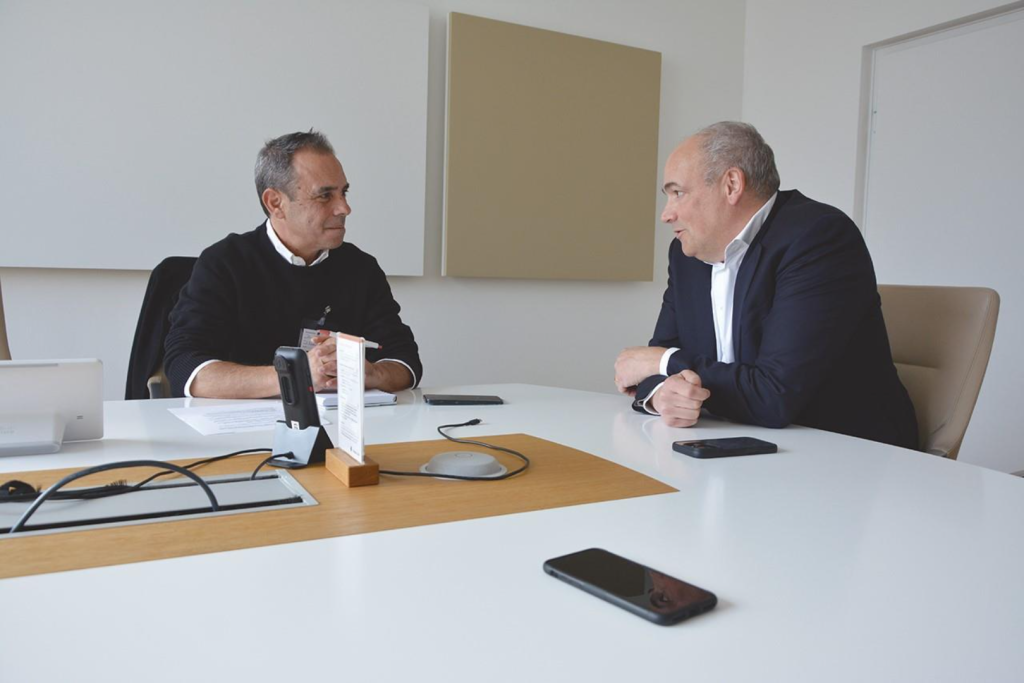
Juan Carlos Palau, periodista de Diario del Puerto, en un momento de la entrevista con Rolf Habben Jansen. 

P. ¿Cómo van a afectar a la compañía las tensiones geopolíticas como la actual guerra en Irán? 
R. Creo que el primer efecto que vemos, por supuesto, es que hay personas que ya no están a salvo. Eso es un problema. Por eso tenemos que garantizar la seguridad de las personas que viajan en nuestros barcos. 
Tenemos que garantizar la seguridad de las personas en Oriente Medio. Hoy en día, muchos de ellos trabajan desde casa, y estamos intentando encontrar formas de sacar los cruceros o de sacar los barcos del Golfo Pérsico, pero eso no parece tan, tan fácil. 

P. ¿Y cómo espera que afecte este conflicto en Oriente Medio al transporte marítimo a escala mundial? 
R. El impacto del conflicto en el comercio mundial es difícil de predecir. Si se prolonga, es muy probable que el crecimiento sea menor de lo que la gente prevé. Si no se prolonga mucho, de acuerdo, entonces el impacto puede ser manejable. 
El efecto a corto plazo para nosotros es que los costes subirán mucho porque todos hemos visto que el combustible se ha disparado. Lo mismo ocurre con los costes de los seguros y, por ejemplo, con los costes de almacenamiento de los contenedores. Así que hoy nos enfrentamos a unos 40-50 millones de euros de costes adicionales por semana, y por desgracia parece que la situación va a empeorar en lugar de mejorar. 

P. La digitalización también es un aspecto importante de cara al futuro. ¿Cómo va a afrontar este desafío Hapag-Lloyd? 
R. Contamos con tres centros tecnológicos, en Hamburgo, Gdańsk y Chennai, con 1.200 profesionales que trabajan para digitalizar aún más nuestros procesos. Eso incluye el uso de big data, así como de la inteligencia artificial y utilizaremos todo lo que tengamos a nuestro alcance en materia de tecnología para que nuestro negocio sea más eficiente y, con suerte, para que también sea un poco más fácil para las empresas hacer negocios con nosotros. 

“El efecto a corto plazo para nosotros del conflicto en Oriente Medio es que los costes subirán mucho” 

PERFIL 

Rolf Habben Jansen nació el 27 de agosto de 1966 en Spijkenisse, cerca de Róterdam (Países Bajos). 
En 1991 se graduó en Economía en la Universidad Erasmus de Róterdam y el mismo año comenzó su carrera como aprendiz en la antigua naviera holandesa Royal Nedlloyd, donde ocupó diferentes posiciones, así como también dentro de la compañía suiza de logística, Danzas, antes de que ésta se fusionara con DHL, la actual subsidiaria de Deutsche Post AG. 
A partir de 2001 fue responsable de los contratos de logística de DHL en gran parte de Europa y en 2006, como Director de Soluciones Globales al Cliente, estuvo a cargo de los 100 clientes más importantes del grupo. 
Posteriormente, como Director Ejecutivo trabajó desde 2009 y durante cinco años en la compañía logística global Damco. 
Rolf Habben Jansen fue nombrado miembro del Consejo Ejecutivo de Hapag-Lloyd AG en abril de 2014 y es Presidente del Consejo Ejecutivo (CEO) de Hapag-Lloyd desde el 1 de julio de 2014. 
Además de su lengua materna, Rolf Habben Jansen habla inglés y alemán con fluidez. 

“No es descabellado pensar que los resultados empeoren en 2026 y 2027” 

Hapag-Lloyd cerró el año 2025 con resultados muy positivos para la compañía. Según el CEO de Hapag-Lloyd, Rolf Habben Jansen, el cambio de estructura a la Cooperación Gemini fue una de las razones. 
“Creo que si echamos la vista atrás al año pasado, es evidente que tuvimos un buen crecimiento. Crecimos por encima del mercado y también, como cambiamos nuestra estructura anterior con The Alliance por Gemini, eso también ha funcionado muy bien. Eso nos ayudó también a empezar a ahorrar algo de dinero en la segunda mitad del año”, asegura a Diario del Puerto. 
Los resultados alcanzados por Hapag-Lloyd se consiguieron en un contexto en el que las navieras están viendo reducidos sus beneficios. 
Para Jansen es complicado prever qué pasará en el corto y medio plazo: “Este sector siempre ha sido cíclico. Así que a veces va muy bien y otras veces no tanto. Sí, veníamos de un periodo en el que habíamos obtenido muy buenos resultados durante bastante tiempo. Por eso no es descabellado que ahora la situación vuelva a empeorar un poco de cara a 2026 y 2027”. 
“Lo que puede pasar en 2027 es muy difícil de prever. Quiero decir que, con todo lo que está pasando en el mundo y toda la incertidumbre que hay, es muy difícil hacer una predicción”, subraya, y añade igualmente que “la semana pasada, cuando publicamos nuestros resultados anuales, indicamos que esperábamos que 2026 pudiera ser un año difícil”. A este respecto, Rolf Habben Jansen recuerda que la previsión en 20206 es obtener un EBIT de entre -1.500 y +1 500 millones de euros”, concluyó. 
La naviera alemana cerró 2025 con unos sólidos resultados pese al descenso de las tarifas y el aumento de los costes operativos, en un ejercicio marcado por el crecimiento del tráfico y el impacto de las tensiones geopolíticas en el negocio. 
El grupo registró un EBITDA de 3.200 millones de euros y un EBIT de 1.000 millones de euros, situándose en la parte alta de sus previsiones, aunque por debajo de los niveles de 2024. El beneficio neto alcanzó los 900 millones de euros, penalizado por la caída de los fletes y el incremento de los costes operativos. 
En el negocio de transporte marítimo de contenedores, los ingresos crecieron hasta 18.300 millones de euros, impulsados por un aumento del 8% en los volúmenes, hasta 13,5 millones de TEUs. Este crecimiento estuvo respaldado por la implantación de la red Gemini, que alcanzó una fiabilidad de itinerarios del 90%. Sin embargo, el precio medio del flete descendió un 8%, hasta 1.376 dólares por TEU, en un contexto de mayor capacidad y desequilibrios comerciales. La rentabilidad también se vio afectada por el impacto de nuevas políticas arancelarias, las tensiones de seguridad en el mar Rojo, la congestión portuaria y los costes asociados al despliegue inicial de la red Gemini. No obstante, los ahorros derivados de esta red comenzaron a materializarse en la segunda mitad del ejercicio. 
Por su parte, el área de terminales e infraestructuras elevó sus ingresos hasta los 455 millones de euros, apoyada en nuevas adquisiciones y en el crecimiento del tráfico vinculado a sinergias con el negocio marítimo. El EBITDA se mantuvo en 134 millones de euros, mientras que el EBIT descendió a 58 millones por los costes de desarrollo y puesta en marcha. 

Hapag-lloyd ha puesto en marcha dos grandes programas de construcción de nuevos buques. 

Renovación de flota para liderar la sostenibilidad 

Hapag-Lloyd se encuentra en estos momentos inmersa en una renovación de su flota para incrementar la descarbonización de las operaciones. 
Al respecto, Rolf Habben Jansen afirma que la compañía ha puesto en marcha “dos grandes programas de construcción de nuevos buques, uno en 2024 y otro en 2025. En 2024, encargamos 12 buques que pueden navegar con gas licuado. El año pasado, encargamos 22 buques, de los cuales 8 también pueden navegar con metanol. Así que, si sumamos todo eso, tendremos cerca de 50 buques en nuestra flota que pueden navegar con combustibles ecológicos”, apunta el CEO de Hapag-Lloyd. 
“A medida que esos buques vayan incorporándose a nuestra flota, nos ayudará, por supuesto, a reducir nuestra huella de carbono”, afirma Rolf Habben Jansen, quien no obstante pone en valor que “también vimos el año pasado que nuestro AER, es decir, nuestro índice de eficiencia anual, ha vuelto a mejorar de forma significativa, así que seguimos trabajando para seguir descarbonizando nuestro negocio. Y seguimos comprometidos con el objetivo de alcanzar las cero emisiones netas para 2045”. 
Hapag-Lloyd firmó a finales de diciembre de 2025 un contrato con el astillero chino CIMC para la construcción de ocho nuevos portacontenedores de capadidad para 4.500 TEUS. Las entregas de estos buques están previstas para los años 2028 y 2029, en una operación que supera los 500 millones de dólares. 
Se trata del primer proyecto de nuevos buques de Hapag-Lloyd que incorpora el metanol como combustible y que permitirán ahorrar hasta 350.ooo toneladas de CO2 al año. De este modo, la compañía continua con el compromiso de liderar la sostenibilidad en el transporte marítimo de contenedores y de avanzar en la descarbonización de la flota. Además del objetivo de alcanzar las cero emisiones netas señalado por Rolf Habben Jansen, la naviera prevé reducir en el año 2030 en torno a un tercio las emisiones absolutas de gases de efecto invernadero de sus operaciones respecto a los niveles que tenía en el año 2022. 

“La opción de volver al Canal de Suez no está ahora mismo encima de la mesa” 

Tras el inicio de la guerra de Irán y las recientes tensiones en la zona, la posibilidad de la vuelta de la Cooperación Gemini al tránsito por el Canal de Suez vuelve a estar lejos de ser una realidad. Así lo confirma Rolf Habben Jansen, CEO de Hapag-Lloyd, en su entrevista con Diario del Puerto. 
“Estábamos haciendo planes junto con nuestro socio en la Cooperacion Gemini, Maersk, para empezar a volver poco a poco a Suez, pero ahora mismo esa opción ya no está sobre la mesa. Y creo que podría pasar bastante tiempo antes de que realmente volvamos allí”, apuntó Jansen. 
Junto a ello, la amenaza de los hutíes de cerrar el Estrecho de Bab el Mandeb se ha sumado a las preocupaciones de las compañías navieras. Respecto a esta cuestión, el CEO de Hapag-Lloyd indica que es “difícil saber cómo va a afectar al transporte marítimo y a la cadena de suministro a escala internacional. Esperamos que siga abierto, aunque hoy por hoy no pasen por allí buques portacontenedores, así que, para nosotros, no supondría una gran diferencia. Pero, claro, sigue habiendo muchos petroleros y graneleros que pasan por allí y si tienen que dar todo el rodeo, eso significaría que los precios del petróleo subirían aún más”. 
Hay que recordar que a comienzos de año, Hapag-Lloyd y Maersk decidieron modificar el itinerario de uno de sus servicios compartidos en el marco de la Cooperación Gemini, en concreto el ME11, que conecta el Puerto de Valencia y Oriente Medio, a fin de que volviera a transitar por el Canal de Suez. De este modo, el buque “Astrid Maersk”, adscrito al mencionado servicio, realizó el primer tránsito por el Canal de Suez a mediados de febrero 
No obstante, ha sido el único buque de la Cooperación Gemini que volvió a transitar por el canal, ya que el ataque de Estados Unidos e Israel a Irán y la posterior guerra en Oriente Medio ha obligado a ambas las navieras a volver a adoptar la ruta de navegación rodeando el Cabo de Buena Esperanza. 
La guerra en Oriente Medio eleva el tránsito de buques por el Canal de Panamá 

Del 16 al 29 de marzo, se ha pasado de los 34 tránsitos diarios previstos a una cifra que varía entre los 38-40 

Por El Canal Marítimo y Logístico – 

2 abril, 2026 

La búsqueda de rutas más seguras por parte de las navieras como consecuencia de la guerra en Oriente Medio estaría ocasionando un incremento directo de los tránsitos de buques en el Canal de Panamá. 

Así lo ha manifestado recientemente Ilya Espino de Marotta, subadministradora del Canal, quien ha explicado que los tránsitos en las dos últimas semanas -entre el lunes 16 y el domingo 29 de marzo- han pasado de los 34 diarios, cifra inicialmente prevista por la Autoridad del Canal de Panamá, a un número que rondaría los 38-40 tránsitos. 

“Pensábamos que por temas relacionados con las tarifas y la economía global no íbamos a tener más de 34”, ha afirmado Espino antes de destacar el potencial del Canal de Panamá: “Es una ruta corta, y tal y como están los precios de los combustibles, ofrece mejores economías de escala”. 

En este contexto, la representante del Canal ha reflexionado sobre lo “insostenible” que sería alcanzar una cifra superior a los 42 tránsitos de buques diarios. “Sabemos que 37 o 39 sí, en este momento contamos con las reglas de navegación para tener esta cifra de tránsitos sostenido. Podemos pasar algunos días de 40 o de 41, pero eso no es sostenible”, ha añadido. 

Según la subdirectora del Canal de Panamá, en el caso de las esclusas destinadas a los buques Neopanamax, “hoy en día garantizan diez tránsitos diarios, y estamos pasando ya once”. 

El Canal de Panamá espera la vuelta del tráfico de GNL 

A la espera de cómo se desarrolla el conflicto en Oriente Medio, la Autoridad del Canal de Panamá prevé el regreso de tránsitos relacionados con el transporte de gas natural licuado (GNL), cuyos tráficos se vieron reducidos en los últimos años como consecuencia del conflicto entre Ucrania y Rusia. 

En palabras de la subdirectora de la vía navegable, el tráfico de buques relacionados con este combustible llegó a tener picos anuales de 500 tránsitos, mientras que en el periodo comprendido entre el 2028 y el 2022 se contabilizaron alrededor de 380 tránsitos. 

“Viene un segmento muy importante que nosotros dejamos de pasar, y ahora ya estamos viendo reservas para abril. Es un buen indicio para el Canal”, ha concluido la representante del Canal de Panamá. 

El conflicto en Oriente Medio abre la puerta a diferir el declive en los beneficios de las navieras 

Alphaliner señala que la guerra en Irán y el retraso en volver al Mar Rojo podrían diferir el declive que se esperaba en el mercado este año 

Pexels 

El Mercantil Barcelona 

1 de abril de 2026 

La guerra en Irán y sus derivadas pueden acabar aplazando un ciclo recesivo en el que las navieras de contenedores parecían entrar de pleno en este 2026. Así lo anticipa la firma de inteligencia marítima Alphaliner, como comentario a un informe reciente sobre los beneficios de los armadores de línea en 2025. “La crisis podría generar un cisne negro geopolítico que difiera la contracción”, apunta específicamente. La principal derivada del conflicto en este sentido se encuentra en los bloqueos del estrecho de Ormuz, que han afectado a las rutas de la región y a la capacidad de que disponen los armadores. Pero en un segundo plano, el nuevo pico de inestabilidad en Oriente Medio también ha dejado en suspenso el regreso de las navieras al Mar Rojo y el canal de Suez, un proceso que, según se esperaba, iba a presionar a la baja el precio del flete en este 2026. 

El flete del contenedor en el mercado ‘spot’ ya comienza a dibujar un arco ascendente 

De hecho, y pese a que se desconoce cual va a ser la duración y el desarrollo de este conflicto, el flete del contenedor en el mercado ‘spot’ ya comienza a dibujar un arco ascendente. El índice compuesto que calcula la firma británica Drewry marcaba 1.899 dólares el 26 de febrero, dos días antes de los primeros ataques estadounidenses e israelíes sobre Irán; el pasado 26 de marzo, un mes después, el precio se ha encaramado hasta los 2.279 dólares, aunque todavía le queda cuesta por subir y alcanzar los 3.543 dólares que marcó en junio de 2025. Desde esa fecha del año pasado la tendencia había sido casi exclusivamente de descenso. 

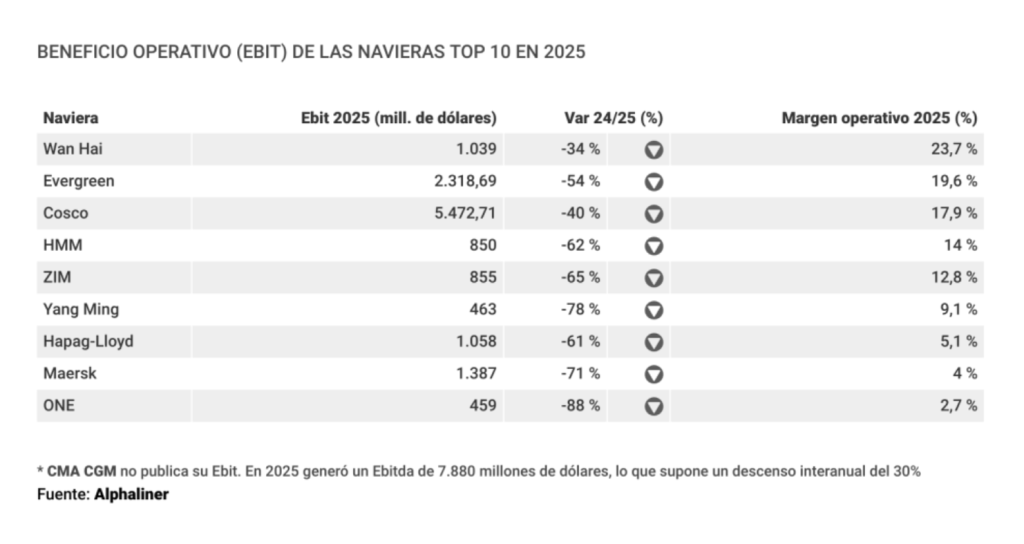
Todo ello puede poner freno a una tendencia que era claramente opuesta al final del pasado ejercicio. Según los datos que ha ido aportando Alphaliner, correspondientes a las cuentas de resultados que han publicado las principales navieras de contenedores, el sector entraba en 2026 con un recorte marcado de beneficios. La suma conjunta de beneficios operativos (ebit) entre los primeros armadores de línea pasó de 32.600 millones de dólares en 2024 a 14.000 millones en 2025, una contracción interanual de casi el 80%. Este descenso lo lideraron firmas como ONE (-88%), Yang Ming (-78%), Maersk (-71%) o su aliada Hapag-Lloyd (-61%), pese a que ninguna naviera del top 10 del negocio escapaba a esta dinámica. Se desconocen los resultados de la primera firma del mundo por capacidad, MSC, porque no son públicos. La francesa CMA CGM tampoco especifica su ebit, pero reportó un descenso interanual del 30% en su ebitda. 

El ciclo era conocido: las navieras venían de rentabilizar el cierre del canal de Suez por los ataques a buques de los hutíes en el Mar Rojo, que se iniciaron a finales de 2023. El desvío de las líneas marítimas al cabo de Buena Esperanza (Sudáfrica) redujo el exceso de capacidad en el mercado e insufló crecimiento a los fletes. Sin embargo, ya a mediados de 2025 se nota un cambio de tendencia por la entrada de nuevo tonelaje y por la normalización del tráfico por Sudáfrica, rebajando de nuevo el nivel del flete. El retorno al canal de Suez, que en enero de este año se daba por hecho, iba a consolidar este cambio de ciclo, pero que no se ha materializado. De hecho, Alphaliner destaca como Hapag-Lloyd, Maersk o Cosco incrementaron sus volúmenes en el 8%, 5% y 5,8%, respectivamente, durante el ejercicio, pero todo el sector cobró fletes entre el 8% y el 24% más bajos, de ahí el recorte en beneficios. 

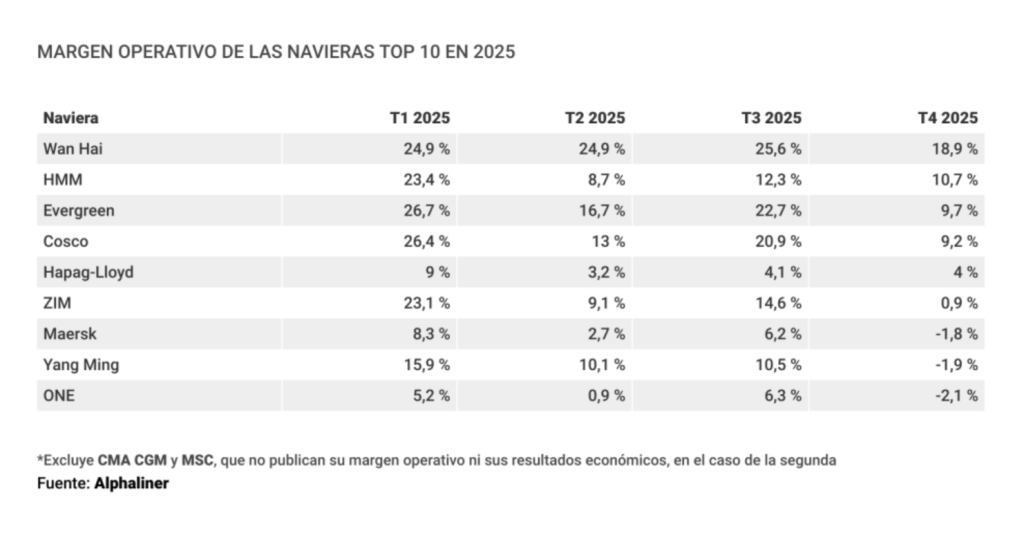
La rentabilidad más baja en 2025 se la llevó la japonesa ONE, con un margen operativo del 2,7% para el total del ejercicio. La firma marcó un declive gradual trimestre a trimestre y terminó con márgenes negativos del 2,1% en el último periodo del año, como se puede observar en el cuadro adjunto. La taiwanesa Yang Ming o la danesa Maersk también cayeron en terreno negativo en el último trimestre de 2025, y están entre las que registran márgenes más bajos para todo el ejercicio, del 9,1% y del 4%, respectivamente. Hapag-Lloyd nunca reportó márgenes negativos en el desglose por trimestres, pero también está en la parte baja de la tabla anual con una rentabilidad del 5,1%. Los márgenes operativos negativos del cuarto trimestre suponen las primeras pérdidas que las primeras navieras del mundo enfrentan desde finales de 2023 e inicios de 2024, señala Alphaliner. 

La taiwanesa Wan Hai, que ocupa el undécimo puesto mundial por capacidad, es la que presenta una mayor rentabilidad: sus márgenes operativos en el cuarto trimestre estaban en el 19% y terminó el año con un margen medio del 23,7%. Aun así, la cifra supone un descenso interanual del 34%. “La naviera se benefició de su enfoque histórico en los tráficos intrasiáticos, que en 2025 vivieron un impulso por los aranceles de EEUU. Igualmente, el armador de línea con sede en Taipei explota los réditos de una flota joven, con una media de edad de nueve años”, apunta Alphaliner. Las navieras con mejor rentabilidad son todas asiáticas, con Cosco Shipping (China), Evergreen (Taiwan) y HMM (Corea del Sur) alcanzando márgenes a doble dígito. Cierra esta lista la israelí ZIM (12,8%), que está en proceso de ser absorbida por Hapag-Lloyd. 

Igualmente, Alphaliner recuerda que el ciclo de rentabilidad actual, por bien que es menor que el de 2024 y todavía más respecto a los años posteriores a la pandemia de Covid-19 -2021 y 2022-, sigue estando “bien por encima de la media registrada durante la década anterior a la pandemia”, y constata que “el ‘shipping’ sigue inmerso en un súperciclo rentable”. 

Hapag-Lloyd ganó 900 millones en 2025 con volúmenes al alza y márgenes bajo presión 

Hapag-Lloyd confía en reforzar su eficiencia mediante las sinergias de Gemini y culminar su acuerdo de fusión con ZIM. 

26 marzo 2026 09:49 

La naviera alemana Hapag-Lloyd cerró 2025 con unos sólidos resultados pese al descenso de las tarifas y el aumento de los costes operativos, en un ejercicio marcado por el crecimiento del tráfico y el impacto de las tensiones geopolíticas en el negocio. 

BILBAO. El grupo registró un EBITDA de 3.200 millones de euros y un EBIT de 1.000 millones de euros, situándose en la parte alta de sus previsiones, aunque por debajo de los niveles de 2024. El beneficio neto alcanzó los 900 millones de euros, penalizado por la caída de los fletes y el incremento de los costes operativos. 

Los buques de Hapag-Lloyd transportaron en 2025 más de 13,5 millones de TEUs, un 8% más que en 2024 

En el negocio de Transporte marítimo de contenedores, los ingresos crecieron hasta 18.300 millones de euros, impulsados por un aumento del 8% en los volúmenes, hasta 13,5 millones de TEUs. Este crecimiento estuvo respaldado por la implantación de la red Gemini, que alcanzó una fiabilidad de itinerarios del 90% y elevó la satisfacción del cliente a niveles récord. Sin embargo, el precio medio del flete descendió un 8%, hasta 1.376 dólares por TEU, en un contexto de mayor capacidad y desequilibrios comerciales. 

Rentabilidad y ahorros 

La rentabilidad también se vio afectada por el impacto de nuevas políticas arancelarias, las tensiones de seguridad en el mar Rojo, la congestión portuaria y los costes asociados al despliegue inicial de la red Gemini. No obstante, los ahorros derivados de esta red comenzaron a materializarse en la segunda mitad del ejercicio y se espera que tengan pleno efecto en 2026. 

Por su parte, el área de Terminales e infraestructuras elevó sus ingresos hasta 455 millones de euros, apoyada en nuevas adquisiciones y en el crecimiento del tráfico vinculado a sinergias con el negocio marítimo. El EBITDA se mantuvo en 134 millones de euros, mientras que el EBIT descendió a 58 millones por los costes de desarrollo y puesta en marcha. 

Optimismo de cara a 2026 

De cara a 2026, la compañía prevé un EBITDA de entre 900 y 3.600 millones de euros y un EBIT que podría situarse entre pérdidas de 1.300 millones y beneficios de 400 millones de euros. La evolución estará condicionada por la volatilidad de los fletes y el conflicto en Oriente Medio, que ya está generando disrupciones operativas y un fuerte aumento de costes. Pese a ello, la naviera confía en reforzar su eficiencia mediante las sinergias de Gemini, avanzar en su estrategia de terminales bajo la marca Hanseatic Global Terminals y culminar su acuerdo de fusión con ZIM. 

Gemini pierde cuota de mercado en capacidad frente al avance de Ocean Alliance 

La alianza Gemini, formada por Maersk y Hapag-Lloyd, estaría perdiendo cuota de mercado frente al avance de sus competidores en los principales tráficos Este-Oeste. 

Un análisis de la consultora Sea-Intelligence revela que la alianza Gemini cede terreno en capacidad en las principales rutas marítimas, en un contexto de creciente concentración del mercado y mayor competencia entre grandes operadores del transporte internacional de mercancías. 

BILBAO. El nuevo informe de Sea-Intelligence confirma un cambio de tendencia en el reparto de capacidad en el transporte marítimo de contenedores, con la alianza Gemini, formada por Maersk y Hapag-Lloyd, perdiendo cuota de mercado frente al avance de sus competidores en los principales tráficos Este-Oeste. 

El estudio, centrado en la evolución de la capacidad desplegada como indicador clave del posicionamiento de mercado, refleja que Gemini no logra mantener el nivel de participación previsto tras la reconfiguración de alianzas, situándose por debajo de las expectativas iniciales. Esta pérdida relativa de peso se produce en un momento de reajuste estructural del sector, con nuevas configuraciones operativas y estrategias de despliegue de flota. 

Crecimiento de competidores 

Sea-Intelligence destaca que la disminución de la cuota de Gemini no implica necesariamente una reducción absoluta de capacidad, sino una menor participación relativa frente a otros grandes consorcios. En este sentido, el crecimiento de competidores como Ocean Alliance y MSC está absorbiendo una mayor proporción de la capacidad total en las rutas globales más relevantes. 

El informe pone el foco en los corredores Asia–Europa y Transpacífico, donde se concentra la mayor parte del tráfico mundial de contenedores y donde las decisiones estratégicas de despliegue de buques tienen un impacto directo en el equilibrio competitivo. En estos tráficos, Gemini muestra una presencia relevante, pero insuficiente para sostener su cuota frente al empuje de sus rivals 

Mayor concentración 

Asimismo, el análisis subraya que el mercado evoluciona hacia una mayor concentración, con diferencias cada vez más marcadas entre las grandes alianzas. Ocean Alliance consolida su liderazgo en capacidad, mientras que el resto de operadores compiten en un espacio más estrecho, lo que incrementa la presión sobre la eficiencia operativa y la optimización de redes. 

Sea-Intelligence afirma que el mercado evoluciona hacia una mayor concentración, con diferencias cada vez más marcadas entre las grandes alianzas 

En este contexto, la evolución de Gemini se interpreta como un indicador de la complejidad del nuevo escenario competitivo, en el que la planificación de capacidad, la fiabilidad de los servicios y la flexibilidad operativa se convierten en factores decisivos. La capacidad de ajustar la oferta a la demanda y de responder a las disrupciones del mercado será clave para determinar el posicionamiento futuro de las alianzas. 

Sea-Intelligence concluye que el actual reparto de capacidad no es estático y podría seguir evolucionando en los próximos meses, en función de las decisiones estratégicas de las navieras y de la evolución de la demanda global, en un entorno marcado por la volatilidad y la reconfiguración continua del transporte marítimo de mercancías. 

Algeciras se consolida en la red de MSC entre Asia y Norte de Europa 

MSC ha reestructurado su red entre Asia y el Norte de Europa. 

12 marzo 2026 16:17 

Mediterranean Shipping Company ha anunciado una importante reestructuración de sus servicios entre Asia y el Norte de Europa, en la que el Puerto de Algeciras se consolida como punto estratégico de escala en el servicio Condor. 

ALGECIRAS. En un movimiento estratégico para fortalecer su presencia en las rutas comerciales globales, MSC ha presentado una actualización de su red Asia–Norte de Europa. La remodelación se centra en la optimización de tres de sus servicios estrella: Griffin, Condor y Silk, con el objetivo de ofrecer una mayor cobertura de mercado y fiabilidad en las entregas. 

Según ha informado la compañía, las nuevas rotaciones entrarán en vigor de forma progresiva entre finales de marzo y principios de abril de 2026, introduciendo cambios significativos en las escalas de los principales puertos asiáticos y europeos. 

Algeciras se consolida como punto de escala estratégico en el servicio Condor. La remodelación de este servicio iniciará su andadura con el buque “HMM Oslo” el 31 de marzo en Qingdao. Esta ruta destaca por su conexión directa con el sur de Europa a través de Algeciras, antes de continuar hacia Felixstowe, Hamburgo y Amberes. 

Por lo que respecta al servicio Griffin, La nueva rotación comenzará con el buque “YM Wonderland”, con llegada prevista a Busan el 4 de abril de 2026. La ruta conectará directamente centros logísticos clave como Shanghái, Ningbo y Singapur con los puertos europeos de Southampton y Rotterdam, regresando vía el Sudeste Asiático (Vung Tau y Haiphong). 

Por su parte, el servicio Silk, que comenzará con el” ONE Integrity” el 6 de abril en Shanghái, ofrecerá una conexión optimizada entre Corea del Sur y China con los puertos del norte de Europa, incluyendo Rotterdam, Hamburgo y Le Havre. 

Con estas mejoras, MSC busca responder a la demanda de los cargadores que requieren cadenas de suministro más ágiles. “Esta actualización refuerza nuestra capacidad para ofrecer servicios directos y tiempos de tránsito competitivos en una de las rutas comerciales más transitadas del mundo”, han señalado fuentes de la naviera. 

La optimización de la red también contempla la integración de tecnologías para el seguimiento de envíos y la gestión de contingencias, en un contexto global marcado por la volatilidad de los costes operativos y la necesidad de reducir la huella de carbono en el transporte marítimo. 

La inestabilidad prolongada y el ETS redefinen las estrategias portuarias hacia planes más versátiles 

Los puertos españoles ya dan por sentado que sus proyectos deben diseñarse en función de criterios de flexibilidad y diversificación 

Por Alejandro Flores García – 

11 marzo, 2026 

El nuevo orden mundial marcado por una tensión geopolítica constante, sumado al uso del comercio internacional como elemento de presión y la entrada en vigor del Emissions Trading System (ETS) en Europa, ya está impactando en la forma que tienen los puertos de elaborar sus planes estratégicos. Así se evidenció en la segunda mesa redonda que se organizó durante la jornada de El Canal en Madrid, donde estuvieron representados algunos de los principales puertos españoles. 

“Vivimos en un mundo muy turbulento, siempre lo ha sido, pero después de la Segunda Guerra Mundial nos acostumbramos a una sensación de desarrollo con un crecimiento bastante sólido y regular. El 2001 fue un año muy simbólico que marcó una trayectoria, con los atentados a las torres gemelas, que cambiaron el panorama de la seguridad a nivel internacional con ataques no directos; el estallido de la burbuja de las puntocom, y la entrada de China a la Organización Mundial del Comercio (OMC). Desde la pandemia, la logística no ha recuperado la regularidad”, introdujo el subdirector de Estrategia y Desarrollo de Negocio de Puertos del Estado, Álvaro Rodríguez Dapena. 

El puerto de Valencia denuncia una hiperregulación con el ETS 

Esta inestabilidad prolongada ha impactado en la forma que tenían los puertos de elaborar sus planes estratégicos, a lo que se le suman las consecuencias del Emissions Trading System (ETS) en su conectividad. Frente a este contexto, “es muy difícil elaborar planes estratégicos a años vista, todos hemos ido a duraciones más cortas”, aseguró la presidenta del puerto de Valencia, Mar Chao. En este sentido, se refirió especialmente a la presión que suponen la prolongación de las tramitaciones administrativas y su efecto en unos planes de empresa que deben adaptarse a un mundo en constante cambio: “Todo lo que podamos hacer para simplificar procesos, sería muy positivo”. 

Para la presidenta del puerto de Valencia, “si no somos competitivos en precio estamos fuera del mercado”, por lo que “es importante la conectividad marítima y terrestre”. Al respecto, se refirió directamente a las consecuencias que está dejando la aplicación del ETS: “El ETS es el perfecto ejemplo del daño que puede hacer la hiperregulación europea; nos estamos pasando de frenada, porque el transporte marítimo es el más sostenible (emisiones/tonelada transportada), y todos los puertos estamos volcados con la sostenibilidad con inversiones multimillonarias, pero nos estamos tirando un tiro en el pie con una nueva tasa” que solo se aplica en la Unión Europea. 

La inestabilidad prolongada y el ETS redefinen las estrategias portuarias hacia planes más versátilesMar Chao, presidenta del puerto de Valencia 

“El ETS es el perfecto ejemplo del daño que puede hacer la hiperregulación europea; nos estamos pasando de frenada” 

La burocracia paraliza proyectos en Tarragona 

Y es que para un polo petroquímico como lo es Tarragona, la definición de estrategias se vuelve aún más compleja. “El cambio más profundo es ver cómo planificamos las infraestructuras. Tradicionalmente lo hacíamos en función de escenarios de crecimiento bastante previsibles, pero hoy en día eso ya no sirve, la geopolítica altera el mercado. La vertiente energética también está influyendo muchísimo en los puertos. Ello hace que los planes estratégicos cada vez sean más cortos y estén al servicio de toda la cadena logística, no solo del lado marítimo”, desgranó la jefa del Departamento Comercial y Desarrollo de Negocio del puerto de Tarragona, Genoveva Climent. 

Por esta razón, políticas como el ETS o las demoras burocráticas resultan en una “fuga de tráficos y de inversiones”, subrayó Genoveva Climent. La representante del puerto de Tarragona puso como ejemplo la situación del cluster petroquímico y proyectos como la Ecoplanta de Repsol, que se encuentran bloqueados por la parálisis administrativa: “Por cuestiones burocráticas y la falta de una política seria, basada en datos contrastados y análisis que vayan más allá del tweet, inversiones estratégicas como el TarraCO 2 no tienen ni la primera fase aprobada”, lamentó Climent, en referencia al almacén de CO2 proyectado por Repsol frente a la costa de Tarragona. 

Genoveva Climent, jefa del Departamento Comercial y Desarrollo de Negocio del puerto de TarragonaGenoveva Climent, jefa del Departamento Comercial y Desarrollo de Negocio del puerto de Tarragona 

“Por cuestiones burocráticas y la falta de una política seria, basada en datos contrastados y análisis que vayan más allá del tweet, inversiones estratégicas como el TarraCO 2 no tienen ni la primera fase aprobada” 

El puerto de Santander apuesta por la versatilidad 

Pasando a los puertos ubicados más al Norte, el de Santander también diseña sus nuevos planes estratégicos en base a criterios cada vez más imprescindibles. Su presidente, César Díaz, mencionó los criterios de “flexibilidad, versatilidad y ser capaces de plantear cambios en la estructura del puerto para hacer frente a la coyuntura de cada momento, por lo que no podemos quitarnos grados de libertad”, reclamó, poniendo como “claro ejemplo” el ETS para una infraestructura donde el short sea shipping (SSS) y el tráfico ro-ro es fundamental. 

“Estamos notando que empieza a existir una cierta basculación hacia la carretera, sería un desastre y, en el caso del puerto de Santander, una afectación muy importante”, describió César Díaz. Así, el puerto de Santander está apostando por la digitalización y la innovación como “claves para ser más eficientes, confeccionando procesos donde la información y el dato pueda compartirse, sea seguro, esté depurado y permita una trazabilidad completa de la mercancía, de tal manera que con esa información puedan tomarse decisiones al momento para que la sincro modalidad esté lo más ajustada posible”. 

César Díaz, presidente del puerto de SantanderCésar Díaz, presidente del puerto de Santander 

“Flexibilidad, versatilidad y ser capaces de plantear cambios en la estructura del puerto para hacer frente a la coyuntura de cada momento” 

Oferta de servicios diversificada en el puerto de Bilbao 

Andima Ormaetxe, director de Operaciones, Comercial y Logística del puerto de Bilbao, subrayó que, más allá del desarrollo de infraestructuras, el sector debe centrarse en la adaptabilidad de los servicios y en la «solvencia financiera» para afrontar los cambios. Así, se ha pasado de un modelo que respondía a su hinterland más local, a una integración vertical donde la mercancía global. “Hemos salido del ámbito local invirtiendo en activos como los depots para apoyarnos en el ferrocarril; ahora una mercancía de Madrid puede salir por cualquier punto, ya sea tren, carretera o avión”. 

Ante esta diversificación de la oferta, Ormaetxe defendió que el papel de los puertos es competir como dentro de la cadena logística. El reto, aseguró, la colaboración: “El gran cambio consiste en empezar a pensar en extender alianzas estratégicas entre los diferentes actores del sistema”. 

Andima Ormaetxe, director de Operaciones, Comercial y Logística del puerto de BilbaoAndima Ormaetxe, director de Operaciones, Comercial y Logística del puerto de Bilbao 

“El gran cambio consiste en empezar a pensar en extender alianzas estratégicas entre los diferentes actores del sistema” 

El puerto de Barcelona reclama flexibilidad 

Hubo un consejero independiente de Repsol que, en el 2019, le dijo al puerto de Barcelona que los planes estratégicos debían hacerse de año en año. Quizás fue exagerado, pero en lo que Jordi Torrent, jefe de Estrategia del puerto de Barcelona, está de acuerdo, es en que “estamos obligados a anticiparnos a las tendencias, no equivocarnos mucho, porque equivocarse es casi imposible de evitar, y adaptarnos en la medida de lo posible”. Esta flexibilidad común en todos los puertos, en el de Barcelona se atajará mediante la creación de un comité de estrategia y de negocio que “module la ejecución del Plan Estratégico 2026-2030”. 

Respecto al ETS, Torrent fue claro: “En 20 años que llevo en el puerto, hay pocas cuestiones que me generen más frustración que esta, y la única solución pasa por suspender su aplicación, porque las modificaciones mitigan algunos de los riesgos, pero la mayor parte de ellos no desaparecen. Es el caso de la fuga de carbono y de transbordos a puertos de terceros países, el trasvase de las mercancías del SSS a la carretera, y la reducción del número de escalas en puertos españoles”. 

Jordi Torrent, jefe de Estrategia del puerto de BarcelonaJordi Torrent, jefe de Estrategia del puerto de Barcelona 

“No hay tema más frustrante que el ETS y la única solución pasa por suspender su aplicación” 

El puerto de Vigo y su imprescindible automoción 

Toda esta volatilidad global y su traslado en los planes estratégicos portuarios tiene su colofón en el puerto de Vigo, muy vinculado al tráfico de automóviles gracias a su tejido industrial especializado. José Ignacio Villar, jefe del Departamento de Explotación del puerto de Vigo, advirtió que “tener a Stellantis supone un tráfico cautivo, pero también una duda continúa; hoy el vehículo que se fabrica en Vigo, mañana se fabrica en Turquía y nosotros no podemos hacer nada”, evidenciando cómo las decisiones de las multinacionales escapan al control de puertos como el de Vigo. 

José Ignacio Villar, jefe del Departamento de Explotación del puerto de VigoJosé Ignacio Villar, jefe del Departamento de Explotación del puerto de Vigo 

“Hoy el vehículo que se fabrica en Vigo, mañana se fabrica en Turquía, y nosotros no podemos hacer nada” 

La jornada la cerró el presidente de Puertos del Estado, Gustavo Santana, subrayando que la incertidumbre es una realidad estructural “a la que debemos acostumbrarnos”. Según Santana, “las tensiones geopolíticas han forzado cambios, como el desvío de rutas por el Cabo de Buena Esperanza, si bien el sistema portuario estatal respondió de manera resiliente, rápida y ágil a esos incrementos de demanda inesperados, por lo que la inestabilidad nos obliga a una búsqueda de nuevos mercados con mayor habilidad y diversificación estratégica”, concluyó. 

Gustavo Santana, presidente de Puertos del Estado 

“La inestabilidad nos obliga a una búsqueda de nuevos mercados con mayor habilidad y diversificación estratégica” 

La caída de fletes y volúmenes reduce los ingresos de ZIM en 2025 

ZIM cerró el año 2025 con 3,7 millones de TEUs transportados. 

ZIM ha alcanzado unos ingresos totales de 6.900 millones de dólares en 2025, un 18% por debajo de los registrados en el ejercicio anterior. La caída de los fletes y unos volúmenes de transporte más bajos explican estos resultados. 

HAIFA. En este sentido, ZIM cerró el año 2025 con 3,7 millones de TEUs transportados, un 2% menos que en 2024. La media anual del flete se situó en 1.551 dólares, un 18% por debajo de los niveles del ejercicio anterior, lo que impactó en los ingresos de la naviera. 

Eli Glickman, presidente y CEO de ZIM, señaló: “En 2025 hemos logrado resultados operativos y financieros sólidos, con un EBITDA y EBIT ajustados situados en el rango superior de nuestras previsiones. Estos resultados reflejan la ejecución exitosa de nuestra estrategia y nuestra agilidad para navegar en un mercado global volátil”. 

Glickman añadió: “Nuestra prioridad sigue siendo la seguridad de nuestra gente y la excelencia en el servicio a nuestros clientes. Al mismo tiempo, seguimos comprometidos con nuestra política de dividendos, devolviendo valor real a nuestros inversores tras un año de normalización de las tarifas de flete”. 

Por lo que respecta al cuarto trimestre, ZIM reportó ingresos por 1.480 millones de dólares durante el cuarto trimestre de 2025, lo que supone una contracción respecto a los 2.170 millones alcanzados en el mismo periodo del año anterior, un 32% menos. 

Esta tendencia a la baja responde principalmente a la reducción en las tarifas de flete y a un menor volumen de carga transportada. En total, ZIM transportó 898.000 TEUs en el cuarto trimestre de 2025, un 9% menos que en el mismo periodo del año anterior. 

Nuevos buques 

ZIM ha aprovechado la segunda mitad de 2025 para asegurar su competitividad a largo plazo. La firma ha cerrado acuerdos de fletamento para 22 nuevos buques que se entregarán entre 2027 y 2028. 

Se trata de dos buques portacontenedores de 12.000 TEUs y 20 embarcaciones de entre 3.000 y 5.000 TEUs. A esto se suman acuerdos previos para diez buques de 11.500 TEUs impulsados por GNL (Gas Natural Licuado) y cuatro naves de 8.000 TEUs. 

Actualmente, ZIM opera una flota de 115 portacontenedores y 13 buques de transporte de vehículos, con un plan de salida escalonado para barcos antiguos cuyos contratos vencen entre 2026 y 2027. 

Valencia se queda sin un servicio de la Gemini Cooperation por la guerra en Irán 

Por El Canal Marítimo y Logístico – 

6 marzo, 2026 

Las navieras AP Moller-Maersk y Hapag-Lloyd han suspendido temporalmente dos de los servicios que operaban conjuntamente bajo el paraguas de la Gemini Cooperation, como parte de las medidas de precaución ante la guerra en Oriente Medio. Se trata del FM1/AGX entre Asia y Oriente Medio, y el ME11/IMX entre India/Oriente Medio hacia el Mediterráneo, éste último con escala en Valencia. 

El servicio ME11 fue uno de los servicios que, hace apenas un mes, se reestructuró para retomar su tránsito por el Canal de Suez. Cuando la guerra de Irán estalló hace apenas una semana, las navieras de la Gemini Cooperation anunciaron el desvió de éste y otros servicios por el Cabo de Buena Esperanza, si bien, ahora, ambas han decidido su suspensión temporal. 

Valencia se queda sin un servicio de la Gemini Cooperation por la guerra en IránEl servicio ME11/IMX de la Gemini Cooperation (Maersk/Hapag-Lloyd) conectaba el Mediterráneo con Oriente Medio e India y fue de los primeros en volver al Canal de Suez 

Maersk y Hapag-Lloyd han anunciado la creación de un nuevo servicio, el AE19/SE4, que conectará los puertos de Tianjin Xingang – Qingdao – Busan – Ningbo – Shanghai – Tanjung Pelepas – West Med Hub – East Med Hub – Jeddah – East Med Hub – West Med Hub - Singapore – Tianjin Xingang. La primera salida se realizará el próximo viernes, 13 de marzo. 

Además, la Gemini Cooperation ha modificado la ruta del servicio ME1/IOS, que conecta Oriente Medio con el Norte de Europa, para evitar el puerto de Jebel Ali. 

La suspensión temporal de los servicios FM1/AGX y ME11/IMX se ha tomado “tras nuestra más reciente evaluación de riesgos y revisión operativa, y ante la escalada del conflicto que afecta a la navegación segura en la región del Golfo”, explica Maersk, una medida que “se ha adoptado con carácter preventivo para garantizar la seguridad de nuestro personal y de los buques, minimizando al mismo tiempo las interrupciones operativas en nuestra red global”. 

La guerra en Oriente Medio deja 140 portacontenedores atrapados en el Golfo 

Fuente: Alphaliner. 

09 marzo 2026

Informa Alphaliner que el transporte de contenedores en Oriente Medio está entrando en un período de gran inestabilidad tras los ataques aéreos a gran escala que Estados Unidos e Israel lanzaron contra Irán el sábado. 

Como resultado de la escalada, los dos principales estrechos de Ormuz y Bab-el-Mandeb en la región ya no son seguros para la navegación y ningún operador de línea marítima importante se arriesga a que sus buques los transiten. 

En la madrugada del 2 de marzo, Alphaliner registró 138 portacontenedores atrapados en el Golfo Pérsico, con una capacidad total de casi 470.000 TEU. 

MSC Mediterranean Shipping Company y CMA CGM son las navieras más afectadas, con quince (109.000 TEU) y catorce (70.000 TEU), respectivamente, buscando refugio. 

Para la línea italo-suiza, esto incluye un megamax: el MSC CLARA, de 19.224 TEU. COSCO SHIPPING también cuenta con dos grandes buques de 18.980 TEU en la región que, junto con tres buques alimentadores, constituyen la mayor parte de su tonelaje en la zona del Golfo. 

Al mismo tiempo, 26 buques portacontenedores fuera de la zona tenían como destinos Abu Dabi, Dammam, Jebel Ali o Umm Said, a pesar de las expectativas de que pronto serían desviados tras los avisos oficiales de las navieras. 

Aunque los ataques aéreos provocaron al menos un incendio en Jebel Ali, el puerto siguió siendo un refugio preferente para los operadores, con veinte buques atracados. DP World, operador de las instalaciones, anunció la reanudación de las operaciones comerciales más tarde el lunes. 

Should the Strait of Hormuz remain hazardous for navigation, ports on the Arabian Peninsula’s exterior may emerge as the primary container gateways for the region. An Iranian drone attack on the port of Duqm however indicates that also Omani ports are not necessarily safe harbors. 

Salalah in Oman already possesses a sizeable container terminal with 6.00 Mteu of annual design capacity, whereas the smaller UAE port of Khor Fakkan has gained momentum recently. Ad hoc calls for substantial vessels like the 14,074 teu CSCL STAR or the 14,036 teu MSC ALEXANDRA, which typically sail directly into the Gulf, are scheduled for the coming days.