

Alphaliner señala que la guerra en Irán y el retraso en volver al Mar Rojo podrían diferir el declive que se esperaba en el mercado este año
Pexels
El Mercantil Barcelona
1 de abril de 2026
La guerra en Irán y sus derivadas pueden acabar aplazando un ciclo recesivo en el que las navieras de contenedores parecían entrar de pleno en este 2026. Así lo anticipa la firma de inteligencia marítima Alphaliner, como comentario a un informe reciente sobre los beneficios de los armadores de línea en 2025. “La crisis podría generar un cisne negro geopolítico que difiera la contracción”, apunta específicamente. La principal derivada del conflicto en este sentido se encuentra en los bloqueos del estrecho de Ormuz, que han afectado a las rutas de la región y a la capacidad de que disponen los armadores. Pero en un segundo plano, el nuevo pico de inestabilidad en Oriente Medio también ha dejado en suspenso el regreso de las navieras al Mar Rojo y el canal de Suez, un proceso que, según se esperaba, iba a presionar a la baja el precio del flete en este 2026.
El flete del contenedor en el mercado ‘spot’ ya comienza a dibujar un arco ascendente
De hecho, y pese a que se desconoce cual va a ser la duración y el desarrollo de este conflicto, el flete del contenedor en el mercado ‘spot’ ya comienza a dibujar un arco ascendente. El índice compuesto que calcula la firma británica Drewry marcaba 1.899 dólares el 26 de febrero, dos días antes de los primeros ataques estadounidenses e israelíes sobre Irán; el pasado 26 de marzo, un mes después, el precio se ha encaramado hasta los 2.279 dólares, aunque todavía le queda cuesta por subir y alcanzar los 3.543 dólares que marcó en junio de 2025. Desde esa fecha del año pasado la tendencia había sido casi exclusivamente de descenso.
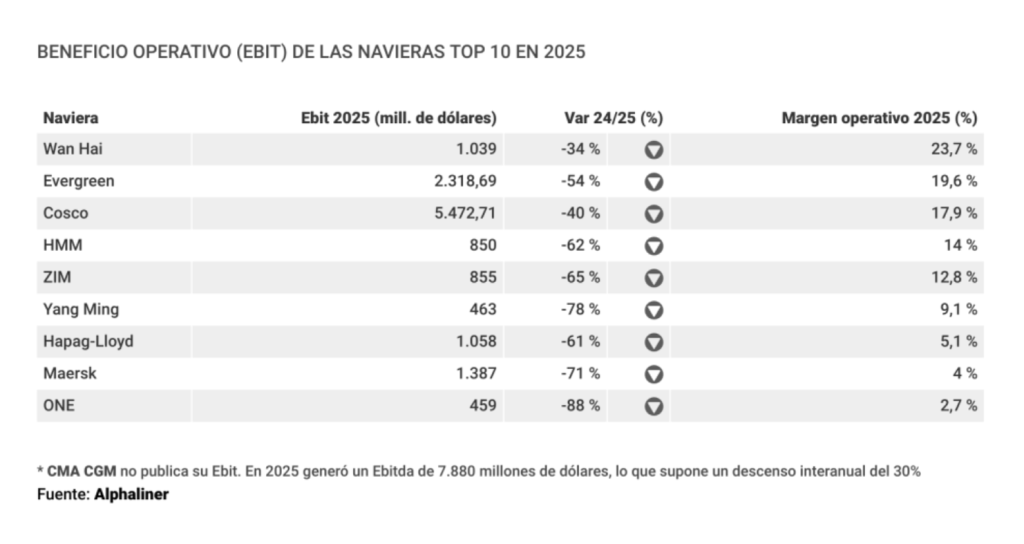
Todo ello puede poner freno a una tendencia que era claramente opuesta al final del pasado ejercicio. Según los datos que ha ido aportando Alphaliner, correspondientes a las cuentas de resultados que han publicado las principales navieras de contenedores, el sector entraba en 2026 con un recorte marcado de beneficios. La suma conjunta de beneficios operativos (ebit) entre los primeros armadores de línea pasó de 32.600 millones de dólares en 2024 a 14.000 millones en 2025, una contracción interanual de casi el 80%. Este descenso lo lideraron firmas como ONE (-88%), Yang Ming (-78%), Maersk (-71%) o su aliada Hapag-Lloyd (-61%), pese a que ninguna naviera del top 10 del negocio escapaba a esta dinámica. Se desconocen los resultados de la primera firma del mundo por capacidad, MSC, porque no son públicos. La francesa CMA CGM tampoco especifica su ebit, pero reportó un descenso interanual del 30% en su ebitda.
El ciclo era conocido: las navieras venían de rentabilizar el cierre del canal de Suez por los ataques a buques de los hutíes en el Mar Rojo, que se iniciaron a finales de 2023. El desvío de las líneas marítimas al cabo de Buena Esperanza (Sudáfrica) redujo el exceso de capacidad en el mercado e insufló crecimiento a los fletes. Sin embargo, ya a mediados de 2025 se nota un cambio de tendencia por la entrada de nuevo tonelaje y por la normalización del tráfico por Sudáfrica, rebajando de nuevo el nivel del flete. El retorno al canal de Suez, que en enero de este año se daba por hecho, iba a consolidar este cambio de ciclo, pero que no se ha materializado. De hecho, Alphaliner destaca como Hapag-Lloyd, Maersk o Cosco incrementaron sus volúmenes en el 8%, 5% y 5,8%, respectivamente, durante el ejercicio, pero todo el sector cobró fletes entre el 8% y el 24% más bajos, de ahí el recorte en beneficios.
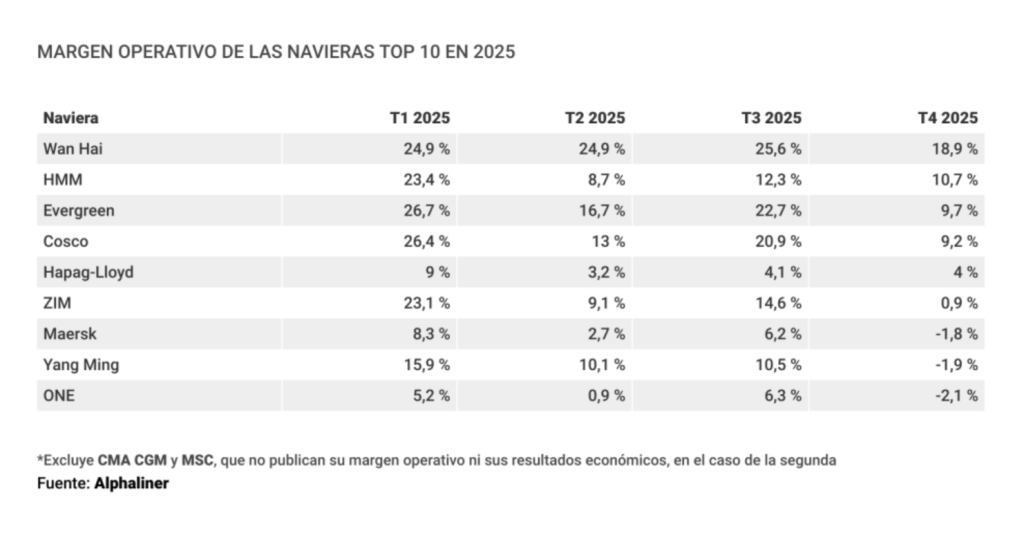
La rentabilidad más baja en 2025 se la llevó la japonesa ONE, con un margen operativo del 2,7% para el total del ejercicio. La firma marcó un declive gradual trimestre a trimestre y terminó con márgenes negativos del 2,1% en el último periodo del año, como se puede observar en el cuadro adjunto. La taiwanesa Yang Ming o la danesa Maersk también cayeron en terreno negativo en el último trimestre de 2025, y están entre las que registran márgenes más bajos para todo el ejercicio, del 9,1% y del 4%, respectivamente. Hapag-Lloyd nunca reportó márgenes negativos en el desglose por trimestres, pero también está en la parte baja de la tabla anual con una rentabilidad del 5,1%. Los márgenes operativos negativos del cuarto trimestre suponen las primeras pérdidas que las primeras navieras del mundo enfrentan desde finales de 2023 e inicios de 2024, señala Alphaliner.
La taiwanesa Wan Hai, que ocupa el undécimo puesto mundial por capacidad, es la que presenta una mayor rentabilidad: sus márgenes operativos en el cuarto trimestre estaban en el 19% y terminó el año con un margen medio del 23,7%. Aun así, la cifra supone un descenso interanual del 34%. “La naviera se benefició de su enfoque histórico en los tráficos intrasiáticos, que en 2025 vivieron un impulso por los aranceles de EEUU. Igualmente, el armador de línea con sede en Taipei explota los réditos de una flota joven, con una media de edad de nueve años”, apunta Alphaliner. Las navieras con mejor rentabilidad son todas asiáticas, con Cosco Shipping (China), Evergreen (Taiwan) y HMM (Corea del Sur) alcanzando márgenes a doble dígito. Cierra esta lista la israelí ZIM (12,8%), que está en proceso de ser absorbida por Hapag-Lloyd.
Igualmente, Alphaliner recuerda que el ciclo de rentabilidad actual, por bien que es menor que el de 2024 y todavía más respecto a los años posteriores a la pandemia de Covid-19 -2021 y 2022-, sigue estando “bien por encima de la media registrada durante la década anterior a la pandemia”, y constata que “el ‘shipping’ sigue inmerso en un súperciclo rentable”.