El tráfico de contenedores de las terminales portuarias de Cosco Shipping Ports en el segundo trimestre del 2026 alcanzó la cifra total de 31,6 millones de contenedores, lo que supone un incremento del 7,4% respecto al mismo periodo del 2025.
De nuevo, el grueso del volumen de contenedores corresponde a las terminales que opera la compañía en China, donde en total movilizó 21,1 millones de teus, lo que representa casi el 69% del total que gestiona Cosco Shipping Ports en todo el mundo.
En lo que se refiere a las terminales ubicadas fuera de China, los resultados arrojan un crecimiento del 16,7% en el volumen de contenedores respecto al mismo periodo del año 2025. Destaca en este sentido el crecimiento de las terminales de la compañía en España, donde opera bajo el nombre de Cosco Shipping Ports (Spain) Terminals, S.L.U.
Terminales de Bilbao y Valencia
En concreto, las terminales de Bilbao (CSP Iberian Bilbao Terminal) y Valencia (CSP Iberian Valencia Terminal) movieron en este segundo trimestre, de manera conjunta, un total de 1,04 millones de teus. Esta cifra supone un incremento del 6,3% respecto al mismo trimestre del 2025, si bien las estadísticas publicadas por Cosco no especifican los tráficos por separado de las terminales de Bilbao y Valencia, ubicaciones donde opera Cosco Shipping Ports (Spain), además de la plataforma intermodal de Zaragoza, y a las que se unirá en el futuro la terminal multipropósito proyectada en Tarragona a través de su alianza con PTP Group.
Buenos datos de las terminales de Cosco Shipping Ports en el 2026
A tenor de los datos publicados por Cosco Shipping Ports, el rendimiento de las terminales en el apartado contenedores continúa al alza, teniendo en cuenta además de los datos de este segundo trimestre los correspondientes a los tres primeros meses del año, donde en su conjunto se movilizarán un total 29,6 millones, un 9% más que en el mismo periodo del 2025.
Volviendo a las estadísticas del segundo trimestre, destaca, respecto de las terminales de Cosco Shipping Ports fuera de China, el crecimiento del 42,9% de la terminal de Chancay (Perú), inaugurada en el 2024. Considerable es también el crecimiento en este segundo trimestre de Red Sea Gateway Terminal, que crece un 18,1%, y de la terminal turca de Kumport, que crece un 12%.
En cuanto a las terminales de Cosco Shipping Ports en China, todas las áreas -en las que se agrupan varias terminales- muestran crecimientos respecto al segundo trimestre del 2025 salvo en la Beibu Gulf Port Co., Ltd., donde se ha registrado una caída del 8,5% en el volumen de contenedores respecto a abril-junio del 2025.
El puerto de Marsella-Fos apenas ha notado el impacto del conflicto en Oriente Medio entre EE UU e Irán y el cierre del Estrecho de Ormuz. Así lo reflejan los resultados del puerto francés del primer semestre del año, que han sido publicados en la última semana.
En concreto, desde enero hasta junio del 2026 el tráfico total del puerto francés se situó en los 36,4 millones de toneladas, lo supone un ligero descenso del 3% respecto al mismo periodo del 2025. Sin embargo, la tendencia en el apartado contenedores es diferente, puesto que en este primer semestre del 2026 el recinto francés gestionó un total de 823.000, un 13% más que en el primer semestre del 2025.
En lo que se refiere a la caída del 3%, la misma se debe al descenso del gas natural licuado (GNL) como consecuencia de un incidente en el recinto francés a finales del 2025, que ha limitado técnicamente los tráficos del 2026 en este apartado. “La incipiente recuperación de la industria siderúrgica, gracias a la reactivación del segundo alto horno de ArcelorMittal en Fos-sur-Mer tras casi tres años de inactividad ofrece unas perspectivas más favorables para la segunda mitad del año”, subraya el puerto de Marsella-Fos.
Según explica el puerto francés, la situación geopolítica en Oriente Medio, marcada por las tensiones en Ormuz, “sigue siendo incierta, pero hasta el momento no ha provocado ninguna interrupción estructural en las operaciones del puerto de Marsella Fos. Los ajustes puntuales en las rutas marítimas no han tenido un impacto significativo en las escalas portuarias ni en el flujo de carga”.
Aumento “notable” del transbordo
Por otra parte, los resultados del primer semestre “estuvieron impulsados por un sector de contenedor especialmente dinámico”, apunta el puerto francés en referencia a este crecimiento del 13%. “Este aumento se sustenta en unos sólidos flujos comerciales con Asia y en un notable aumento del transbordo, impulsado por el redireccionamiento de ciertos flujos dentro del Mediterráneo”, añade el puerto de Marsella-Fos.
Además, el puerto de Marsella-Fos presenta unos resultados “positivos” en el ámbito de los pasajeros, ya que el total alcanzó la cifra de los 1,7 millones, de los que 1,2 fueron cruceristas, lo que supone un incremento del 5 % respecto al año anterior.
El operador francés ha añadido 235.500 teus en lo que llevamos de 2026, más que los 205.000 de MSC, la líder del negocio
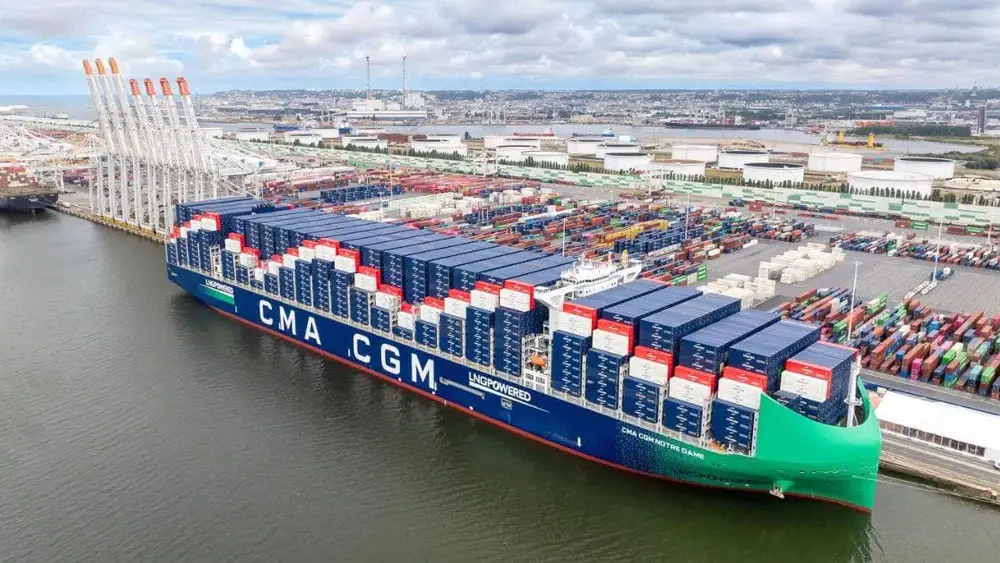
El operador francés ha incorporado un nuevo buque insignia este año, el portacontenedores ultra-grande ‘CMA CGM Notre Dame’ | CMA CGM
El Mercantil Barcelona
8 de julio de 2026
La naviera de contenedores francesa CMA CGM ha crecido más en capacidad que MSC en la primera mitad de 2026. El operador de la familia Saadé rompe así con la hegemonía de la ítalo-suiza, que lideraba las expansiones de flota por capacidad absoluta en los últimos años. Aun así, el grupo de los Aponte mantiene su primer puesto como armador de línea con más capacidad del mundo, a una distancia holgada de sus competidoras, pero el crecimiento de CMA CGM sí sirve para disputarle el segundo puesto a la danesa Maersk, cuyo incremento entre enero y julio de este año ha sido inferior a la de sus dos competidoras en el podio de los gigantes del contenedor.
+5,8%
Yang Ming es el armador con más crecimiento porcentual, del 5,8%
Según datos recabados por la casa de inteligencia marítima Alphaliner, CMA CGM ha sumado 235.065 teus a su cartera hasta mitad de este año, por los 204.734 teus de MSC, que ha sido la segunda en añadir más capacidad. Maersk ha incorporado otros 116.532 teus, completando la tríada al frente del crecimiento en valores absolutos en el negocio del ‘shipping’. Si se analiza el crecimiento porcentual, sin embargo, es la taiwanesa Yang Ming la que da el salto más grande (+5,8%), gracias a los 41.233 teus que ha añadido a su flota de más de 700.000 teus. Desde este punto de vista, CMA CGM es la segunda naviera con más crecimiento, dado su salto del 5,7% de capacidad.
Alphaliner recuerda que CMA CGM ha expresado públicamente su voluntad de convertirse en el segundo operador del mercado por capacidad en 2027. Su crecimiento en este semestre la sitúa en una flota de 4,37 millones de teus, a menos de 400.000 teus de los 4,72 millones que hoy ostenta Maersk. La francesa tiene una cartera de pedidos actual de 1,8 millones de teus, los cuales superan los 1,2 millones que espera ir recibiendo su competidora danesa en los próximos años. En 2026, CMA CGM ha recibido hasta 12 nuevas unidades portacontenedores, según registra Alphaliner, entre ellas el buque ‘CMA CGM Notre Dame’, embarcación de 24.212 teus que ejerce como nueva insignia de su flota. Otras incorporaciones fueron el ‘CMA CGM Grand Palais’, otro buque ultra-grande (23.872 teus), además de hasta diez buques de entre 13.130 y 16.180 teus, con propulsión a metanol.
Por su parte, el crecimiento de MSC ha sido más mesurado en esta mitad de año que en ejercicios anteriores: Alphaliner recuerda que la naviera de los Aponte introdujo hasta 831.400 teus adicionales en todo 2025, el 11,7% más que en el año precedente, mientras que en el primer semestre de este 2026 ha crecido por debajo de la mitad de esos números. Sus incorporaciones comprenden el ‘MSC Claire’, portacontenedores de 16.169 teus, y otras siete unidades de entre 10.300 y 11.480 teus de capacidad. En cuanto a Maersk, tuvo un crecimiento cercano a la media de las navieras Top-10 (del 2,5%, por el 2,7% de la media), gracias en gran medida a la incorporación de los buques ‘Maersk Barcelona’ (17.480 teus) y ‘Maersk Tangier’ (9.016 teus) y de otras cinco unidades más pequeñas. Igualmente, el operador danés ha fletado dos portacontenedores de 13.092 teus del armador Seaspan que hasta ahora navegaban para Cosco Shipping.
SOLO DOS ARMADORES TOP-10 REDUCEN FLOTA La flota de los diez primeros armadores de línea del mundo ha vivido una expansión del 2% en la primera mitad del año, según los datos de Alphaliner. De entre estas navieras, sólo dos han reducido su capacidad disponible: Hapag-Lloyd y ZIM. El operador alemán ha perdido 5.127 teus, mientras que la israelí, en proceso de vender la mayor parte de su negocio a Hapag, ha contraído sus capacidades en 11.329 teus.
ONE ha registrado un incremento del 4,1% en su flota hasta el ecuador de 2026
En cuanto al resto de armadores, Yang Ming logra el mayor porcentaje de crecimiento gracias a la suma de tres nuevas naves: el ‘YM Willpower’, el ‘YM Worthiness’ y el ‘YM Wayfinder’. Las tres son portacontenedores de 15.600 teus. La cuarta naviera del mundo, la china Cosco, ha sumado 46.534 teus, el 1,3% más, gracias en parte a la introducción del ‘OOCL Wisdom’, de 24.168 teus. Sin embargo, perdió el control de las dos naves que ha fletado Maersk a Seaspan, que navegaban bajo los nombres de ‘Cosco Glory’ y ‘Cosco Pride’. Otro incremento sustancial de flota a nivel de porcentaje corresponde a ONE, que añadió 84.500 teus a su flota (+4,1%). La japonesa con base en Singapur sumó cuatro unidades ‘S-class’ de 13.832 teus a su flota, además del ‘time charter’ ‘Navios Cyan’, portacontenedores de 7.883 teus.
EVERGREEN ALCANZA LA COTA DE LOS DOS MILLONES DE TEUS La naviera taiwanesa Evergreen ha alcanzado los dos millones de teus de capacidad por primera vez en su historia, según reporta Alphaliner. En concreto, ostenta una cartera de 2.006.343 teus, tras un incremento del 2,5% (+48.614 teus) en el primer semestre de 2026. Fue en 2017 cuando alcanzó por primera vez el millón de teus, por lo que ha tardado nueve años en duplicar el tamaño de su flota. Actualmente, el operador ostenta la séptima posición en el ranking de capacidad global, con 241 portacontenedores y una cuota de mercado del 5,9%. Igualmente, cuenta con una cartera de pedidos de 77 naves y 890.000 teus, el 44% de su capacidad actual, en lo que Alphaliner describe como “un orderbook bastante ambicioso”. De hecho, el operador podría “sobrepasar a ONE en algún momento, subiendo a la sexta posición”, añade la casa de análisis (ONE tiene 2,1 millones de teus).
La casa de análisis Sea Intelligence apunta hacia una posible afección estructural en los grandes hubs del continente europeo
Autoridad Portuaria de Rotterdam
Òscar Mateu Barcelona
8 de julio de 2026
Las grandes dársenas del norte de Europa siguen afrontando problemas de congestión, disrupción y largos tiempos de espera en 2026, en la estela de un 2025 complicado. La primera mitad del presente ejercicio ha vuelto a reproducir la concatenación de huelgas, alta ocupación de espacio y afectaciones climatológicas que han lastrado el desempeño y la eficiencia de Rotterdam (Países Bajos), Amberes (Bélgica) y Hamburgo (Alemania), pese a la variabilidad en lo que respecta a la demanda de sus tráficos principales. Se trata de un escenario “voluble” que se solapa con las inestabilidad que ya acarrea la supply chain en los últimos años, con el trasfondo de giros geopolíticos y cambios en el negocio, y que ha suscitado el debate sobre la resiliencia futura de los tres primeros recintos del Viejo Continente.
El puerto de Rotterdam ha registrado retrasos de hasta 72h en sus transportes con barcaza
En el primer trimestre de este año, la Autoridad Portuaria de Amberes-Brujas (Antwerp-Bruges) calcula que perdió “aproximadamente 100.000 teus” debido a “las condiciones meteorológicas extremas” y debido a la huelga de prácticos que ha estado afectando a la dársena durante todo el semestre. También el tiempo fue una contingencia en el puerto de Hamburgo, el tercero de Europa por volumen de tráficos: la gestora HHLA, su principal estibadora de contenedores, atribuía directamente a este factor el descenso en sus beneficios a inicios del curso, y reconocía “operaciones limitadas” en las terminales y servicios hacia el hinterland cancelados o retrasados. En Rotterdam, la naviera Maersk ha reportado “alta utilización de los patios” debido al mal tiempo y al retraso de los buques, durante gran parte de todo el primer semestre. El primer puerto de Europa también ha visto como los retrasos de entre 48 y 72 horas que ya registraba en 2025 se han mantenido este año en sus líneas ‘feeder’ y en los transportes en barcaza hacia el hinterland.
Las navieras enmarcan la decisión en un nuevo intento por materializar el «retorno gradual» al Canal de Suez
A.P. Möller-Maersk
Òscar Mateu Barcelona
6 de julio de 2026
Los dos armadores de la Cooperación Géminis, Maersk y Hapag-Lloyd, han anunciado el retorno de un servicio regular entero a la ruta del Canal de Suez (Egipto). El AE15, entre Asia y el Mediterráneo Oriental, navegaba hasta ahora por la ruta del cabo de Buena Esperanza, como el resto de operativas de la alianza en este mercado, como consecuencia de la crisis del Mar Rojo. Sin embargo, un comunicado de Maersk señala que la decisión, conjunta con su aliada germana, se toma “tras analizar y valorar la situación de seguridad en el Mar Rojo”. Asimismo, la danesa califica el cambio de “estructural” y puntualiza que “marca un paso hacia el retorno gradual” al corredor de Oriente Medio, la opción principal para las navieras de contenedores antes de que la milicia hutí de Yemen empezara a atacar buques mercantes en 2023.
El retorno a Suez reducirá los tiempos de tránsito del servicio AE15 operado por ambas compañías
La rotación AE15 de Géminis escala en los puertos de Qingdao (China), Kwangyang (Corea del Sur), Ningbo (Corea del Sur), Tanjung Pelepas (Malasia), Port Said (Egipto), Damietta (Egipto), Colombo (Sri Lanka) y Singapur. Según Maersk, el retorno a Suez reducirá los tiempos de tránsito, ya que es “la forma más rápida, sostenible y eficiente de servir a los clientes entre Asia y Europa”.
Al mismo tiempo, las navieras puntualizan que por el momento “no hay planes” inmediatos de mover otros servicios a la zona del Mar Rojo, y que ello dependerá en los futuros análisis de seguridad que se realice sobre Oriente Medio. De hecho, Maersk se reserva el derecho a revertir la ruta del AE15 si la situación empeorara en la zona en vez de mejorar, y recuerda que la seguridad de las tripulaciones, buques y carga son su prioridad. “Aunque este es un cambio importante hacia adelante, no estamos en un punto de considerar un retorno más amplio de la red Este-Oeste”, añaden fuentes de la naviera.
Se ha producido un resurgimiento de la piratería en el golfo de Adén
Lo cierto es que la milicia hutí no ha reivindicado ningún ataque a buques comerciales en el Mar Rojo en este año 2026, pese a que sí ha proferido amenazas en este sentido en más de una ocasión, en el marco de la guerra entre EEUU, Israel e Irán. En cambio, sí que se ha producido un resurgimiento de la piratería en aguas del golfo de Adén, la entrada sur del Mar Rojo. De hecho, este mismo lunes la Organización Marítima Internacional (OMI) ha recordado la presencia de 44 tripulantes actualmente en cautividad de piratas aguas somalíes, después de que sus buques fueran secuestrados en abril y mayo. A finales de la semana pasada, las autoridades indias evitaron otro secuestro, el del granelero ‘Golden Arsenal’, en las mismas aguas.
Un estudio estima que el mercado de emisiones marítimo aporta entre 7.000 y 9.000 millones de euros a la UE y a los Estados miembros
Pixabay
El Mercantil Barcelona
6 de julio de 2026
La asociación europea de armadores ECSA (European Community Shipowners Association) sitúa a España como el cuarto país miembro de la Unión Europea (UE) que más recaudación adicional recibe tras la inclusión del transporte marítimo en el sistema de comercio de emisiones de la UE, conocido como EU ETS. Así lo estima un estudio realizado por dicha asociación europea, el cual basa sus conclusiones en las emisiones de CO2 reportadas por las navieras desde que el ‘shipping’ forma parte del ETS, en 2024. ECSA calcula dos escenarios: uno en el que el derecho de emisión se paga a 100 euros, por el cual España acaba recaudando 712 millones de euros procedentes del transporte marítimo en 2026, y otro en el que la emisión va a 85 euros, con el cual la recaudación del país se sitúa en 605 millones de euros para este año.
El país miembro que más fondos procedentes del ETS está recaudando es Alemania, según el análisis, con 1.667 millones de euros para este ejercicio, o 1.417 millones si la emisión se paga a 85 euros. Le sigue Polonia y después Italia, con España cerrando el bloque de los países con más de 700 millones (más de 600 en el segundo escenario). Francia, con 465 millones de euros (y 387 millones), y Grecia, con 442 millones (o375 millones), le siguen en la lista. El país comunitario con menos recaudación adicional por esta normativa es Liechtenstein, con tan sólo 70.000 euros adicionales (o 60.000 euros).
Cabe recordar que las cantidades no reflejan la contribución directa de las navieras a la hora de pagar sus derechos de emisión. Aunque los países miembros administran la obtención de derechos, la recaudación que fluye hacia sus presupuestos estatales procede de la distribución de fondos que realiza la UE a través de la bolsa europea de energía (European Energy Exchange).
5%
Los Estados miembros sólo destinan el 5% de lo recaudado en el ETS a transición energética
Las navieras han reportado “alrededor de 90 millones de toneladas de emisiones al año” dentro del esquema EU ETS desde que este entró en vigor, en 2024. Al principio, los armadores no debían pagar por el total de estas emisiones, pero ya lo hacen en 2026, por lo que ECSA calcula que esa recaudación adicional para la UE y los países miembros es de 9.000 millones de euros si el derecho de emisión está en 100 euros, y de 7.650 millones si el derecho cuesta 85 euros. Descontando la parte de recaudación que se queda en los presupuestos comunitarios, ECSA calcula que los Estados miembros suman 7.700 millones de euros en el primer escenario y 6.600 en el segundo.
La asociación de armadores también recuerda que, según el último informe del mercado de carbono europeo recabado por la Comisión Europea (para 2024), los Estados miembros destinaron “en torno al 5%” de lo recaudado con los ETS en la transición energética de la industria. La cifra se refiere a la recaudación global del mercado de emisiones, que no sólo contempla el transporte marítimo. Bruselas obliga a que la recaudación del ETS se dirija a la transición energética y climática, pero no distingue ni especifica una cantidad que deba revertir de forma específica en la descarbonización marítima. “Nuestro análisis muestra como el transporte marítimo contribuye con 9.000 millones de euros a los presupuestos nacionales de la UE y a la propia Unión. Necesitamos que esos ingresos se inviertan en la transición energética de nuestro sector“, han trasladado fuentes de ECSA.
La naviera danesa Maersk ha revisado al alza sus previsiones para 2026 tras un segundo trimestre marcado por una demanda de transporte de contenedores superior a la prevista, el repunte sostenido de los fletes y una mejora general del mercado.
BILBAO. A.P. Moller-Maersk ha elevado de forma significativa sus previsiones para el conjunto de 2026, reflejando el buen comportamiento del negocio del transporte marítimo de contenedores durante el segundo trimestre del año y una evolución del mercado mejor de la inicialmente esperada. La compañía destaca como principales factores el mantenimiento de una demanda especialmente sólida en las rutas con origen en Extremo Oriente y el incremento sostenido de las tarifas del mercado al contado, circunstancias que están teniendo un impacto positivo tanto en sus resultados operativos como en su rentabilidad.
Aumentan los beneficios
Como consecuencia de esta evolución, Maersk espera ahora alcanzar un EBITDA subyacente de entre 8.000 y 10.000 millones de dólares, frente a la previsión anterior, situada entre 4.500 y 7.000 millones. También mejora de forma muy notable su estimación de beneficio operativo (EBIT), que pasa a situarse entre 2.000 y 4.000 millones de dólares, cuando hasta ahora contemplaba un resultado de entre -1.500 y 1.000 millones. Asimismo, la compañía prevé un flujo de caja libre de al menos -1.500 millones de dólares, mejorando la estimación anterior, que apuntaba a un mínimo de -3.000 millones.
El mercado crecerá un 4%
En el plano operativo, la revisión de las previsiones se apoya igualmente en una mejora de las perspectivas de crecimiento del comercio mundial de contenedores. Maersk estima ahora que el mercado global crecerá alrededor del 4% durante 2026, frente a la previsión anterior, que situaba ese incremento en una horquilla de entre el 2% y el 4%. La compañía considera que la evolución de los flujos comerciales internacionales está siendo más favorable de lo previsto hace apenas unas semanas, especialmente en los tráficos con Asia, donde la demanda continúa mostrando una notable fortaleza.
Maersk estima ahora que el mercado global crecerá alrededor del 4% durante 2026, frente a la previsión anterior, que situaba ese incremento en una horquilla de entre el 2% y el 4%
La actualización de las previsiones supone un cambio significativo respecto a las expectativas que mantenía la naviera al comienzo del ejercicio y refleja la recuperación de un mercado que durante los últimos años ha estado condicionado por la volatilidad de la demanda, las fluctuaciones de los fletes y las tensiones geopolíticas. El comportamiento de las tarifas spot durante las últimas semanas ha contribuido decisivamente a esta mejora de las perspectivas financieras.
Maersk dará a conocer todos los detalles de sus resultados correspondientes al segundo trimestre el próximo 13 de agosto, cuando ofrecerá una visión más completa de la evolución de sus distintas áreas de negocio y de las perspectivas para la segunda mitad del ejercicio. Entretanto, la revisión al alza de sus previsiones constituye un nuevo indicador del momento positivo que atraviesa el mercado mundial del transporte marítimo de contenedores, impulsado por una demanda más dinámica de la prevista y un entorno tarifario claramente más favorable.
El presidente de ANAVE pide que la revisión del sistema europeo de emisiones avance hacia un marco global en la OMI y defiende que los recursos obtenidos reviertan en el transporte marítimo.
La Asociación de Navieros Españoles (ANAVE) ha reclamado que los ingresos generados por la inclusión del transporte marítimo en el régimen europeo de comercio de derechos de emisión (ETS) se destinen a financiar la descarbonización del sector. Así lo defendió su presidente, Vicente Boluda, durante el acto celebrado tras la Asamblea General de la organización en Madrid, en vísperas de la revisión del ETS marítimo que la Comisión Europea prevé abordar a mediados de julio.
Boluda pidió que España acuda a ese debate con una posición firme y alineada con las conclusiones aprobadas recientemente por el Consejo de Transportes sobre la Estrategia Industrial Marítima Europea.
Según los datos de la Comisión Europea, las navieras sujetas a la Administración española entregaron en el primer ejercicio del sistema más de cinco millones de derechos de emisión, con un valor aproximado de 380 millones de euros. Las previsiones apuntan a que esta cifra superará los 5.000 millones de euros acumulados hasta el 2030, mientras que el Plan Nacional de Descarbonización del Transporte Marítimo contempla una dotación de 250 millones entre 2026 y 2030. «El desequilibrio es evidente», señaló Boluda.
Boluda: «Los ingresos del ETS marítimo deben volver al sector marítimo”
Financiación para la transición energética
El presidente de ANAVE defendió que estos recursos deberían destinarse a financiar «la renovación de buques, la adaptación de unidades existentes, la eficiencia energética, los combustibles renovables, los sistemas OPS y la reducción del diferencial de coste de las alternativas bajas en emisiones». Asimismo, reclamó que las ayudas cuenten con bases reguladoras ágiles, tecnológicamente neutras y adaptadas tanto a nuevas construcciones como a la modernización de la flota existente.
En este sentido, advirtió de que una regulación exclusivamente europea puede generar distorsiones en la competitividad del transporte marítimo.
Además, alertó de que mantener dos sistemas distintos de regulación del carbono podría encarecer las cadenas logísticas europeas, desviar escalas y perjudicar la competitividad sin lograr una reducción efectiva de las emisiones a escala mundial.
Vicente Boluda, presidente de ANAVE, durante su intervención en la Asamblea General de la asociación celebrada en Madrid
Exenciones para territorios insulares
ANAVE también solicitó mantener y ampliar las exenciones aplicables a Canarias, Baleares, Ceuta y Melilla, al considerar que seguirán dependiendo del transporte marítimo para garantizar su conectividad y abastecimiento más allá del 2030.
Boluda defendió que penalizar estos servicios «aporta una ventaja climática muy limitada y encarece la vida de sus residentes». Asimismo, pidió que la revisión del ETS evite un trasvase de mercancías desde el transporte marítimo hacia la carretera, ya que, según afirmó, ello iría “en contra de los objetivos ambientales perseguidos por la normativa europea”.
Día Internacional del Marino
Coincidiendo con el Día Internacional del Marino, el presidente de ANAVE quiso reconocer el trabajo de las tripulaciones y recordó que el funcionamiento del transporte marítimo depende de quienes operan los buques.
En referencia a la situación geopolítica internacional y a las restricciones que afectan a algunas de las principales rutas energéticas, reclamó un mayor acompañamiento institucional y una estrecha coordinación entre la Administración marítima y la acción diplomática para proteger a los marinos.
Boluda: «La libertad de navegación y la protección de los marinos no son asuntos sectoriales. Son asuntos de Estado»
Boluda subrayó además que la seguridad de las tripulaciones debe situarse por encima de cualquier otra consideración y pidió mantener abiertos todos los canales de actuación cuando un buque y su dotación queden atrapados en una crisis internacional.
Estrategia marítima y competitividad
Durante su intervención, el presidente de ANAVE valoró positivamente la aprobación de la Estrategia Marítima de España 2025-2050, aunque insistió en que ahora debe pasar a la fase de ejecución mediante un calendario definido, presupuesto, responsables y mecanismos de seguimiento. También reclamó la puesta en marcha del Comité Asesor Marítimo (COMMAR) como órgano de gobernanza de dicha estrategia.
Asimismo, expresó su preocupación por la pérdida de competitividad de la marina mercante española y por la evolución del Registro Especial de Canarias, recordando que el tonelaje bajo pabellón español ha descendido por debajo de los dos millones de GT por primera vez en más de dos décadas. Finalmente, pidió agilizar la convocatoria de ayudas al embarque de alumnos en prácticas para 2026 y reiteró la necesidad de que el transporte marítimo cuente con un marco regulatorio internacional estable y con recursos suficientes para afrontar su transición energética.
Hapag-Lloyd, X-Press Feeders y Cosco Shipping arrancan servicios semanales o bisemanales con escalas en Marruecos y Argelia
El puerto marroquí de Tanger Med es uno de los que reciben nuevas conexiones con España | Autoridad Portuaria de Tanger Med
El Mercantil Barcelona
18 de junio de 2026
Las líneas marítimas regulares entre España y el norte de África están recibiendo un impulso por parte de varios operadores feeder. Hapag-Lloyd, X-Press Feeders y Diamond Line (filial de Cosco Shipping) han introducido o están arrancando nuevos servicios que conectan los puertos de Valencia con recintos de Marruecos y Túnez, concretamente con Tanger Med y Casablanca en el país alauí y con Sfax en la costa tunecina. Los nuevos servicios vienen a completar rotaciones que las navieras ya tenían en marcha entre ambos costados del Mediterráneo y que también se combinaban con escalas en Portugal, Grecia o Turquía, según repasa la firma de ineligencia francesa Alphaliner.
X-Press Feeders ha reincorporado una línea que suspendió en enero
La nueva incorporación de Hapag-Lloyd es, de hecho, una colaboración de X-Press Feeders, ya que lo que hace la naviera germana es ofrecer nueva capacidad en la rotación que el armador feeder opera entre España y Túnez. El servicio de Hapag-Lloyd actúa bajo el nombre de IRS, y se integra en el STX de X-Press. La línea conecta Algeciras con Marsaxlokk (Malta) y Sfax (Túnez) mediante rotación bisemanal y a bordo de dos buques hermanos, el ‘Mulhacen’ y el ‘Spirit’, ambos de la naviera singapurense y ambos con capacidad para 809 teus.
X-Press Feeders también ha reincorporado una línea que había lanzado en otoño de 2025, pero que canceló el pasado enero. Se trata de la rotación feeder SPX2, que conecta España y Marruecos. En su versión original, X-Press escalaba en Valencia, Lisboa (Portugal) y Casablanca (Marruecos), y contaba con capacidad ofrecida por la naviera japonesa ONE. Ahora, X-Press cambia Casablanca por Tanger Med y elimina la escala en Lisboa, por lo que la conexión es directa entre el puerto valenciano y la principal dársena marroquí. Según Alphaliner, el nuevo servicio es semanal -otra diferencia con el anterior, que era cada dos semanas- y viene operado por el buque ‘Perseus’, de 660 teus.
Gemini está consolidando su red para construir una presencia densa y de alta frecuencia en la ruta Asia-MED.
La Cooperación Gemini, formada por Maersk y Hapag-Lloyd, está adoptando una estrategia más agresiva en las rutas que unen el continente asiático con el Mediterráneo, según apunta la consultora Sea-Intelligence.
VALENCIA. La Cooperación Gemini está sacrificando sistemáticamente cuota de mercado de capacidad en las rutas Transpacífica y Asia-Norte de Europa (Asia-NEUR) para soportar una agresiva ofensiva en la ruta Asia-Mediterráneo (Asia-MED), según apunta la consultora Sea-Intelligence.
En la ruta Asia-NEUR, la cuota de mercado de Gemini cayó drásticamente del 25,7% a mediados de mayo al 22,5% en junio de 2026. Este descenso fue impulsado por una reducción estructural de la flota en el servicio AE3/NE3.
Tras una cancelación de salidas (blank sailing) de dos semanas a principios de junio, Gemini reanudó el servicio sustituyendo buques de más de 18.000 TEUs por otros más pequeños de entre 14.000 y 15.000 TEUs. Esta reducción táctica de tamaño recortó la capacidad semanal desplegada en aproximadamente -5.500 TEUs.
Por el contrario, Gemini cambió el guion en la ruta comercial Asia-MED, donde se proyecta que la cuota de mercado de capacidad aumente al 29,7% para julio de 2026, partiendo de una línea base del 23,4%.
Este repunte se deriva de una estrategia de dos frentes implementada en el segundo trimestre de 2026: el lanzamiento de un cuarto bucle (AE19/SE4) utilizando buques de 14.000 TEUs y la actualización estructural del servicio AE15/SE3, pasando de un promedio de 13.100 TEU a 18.400 TEUs.
De hecho, destaca Sea-Intelligence, los datos subyacentes revelan un mecanismo directo de distribución en cascada: los buques de 18.000 TEUs retirados de Asia-NEUR se desviaron directamente para ejecutar la actualización de Asia-MED.
Esto inyectó un neto de +22.402 TEUs semanales en la ruta del Mediterráneo, generando una posición dominante del 28,1% en la cuota de mercado de capacidad.
En última instancia, Gemini está consolidando su red para construir una presencia densa y de alta frecuencia en la ruta Asia-MED, marcando un marcado contraste operativo con Ocean Alliance, que continúa expandiendo su capacidad de manera uniforme en todas las principales rutas comerciales, destaca la consultora.