El movimiento es parte de una integración empresarial estratégica.
14 abril 2025
NKY ha anunciado la fusión de tres navieras para crear un actor de mayor tamaño en el transporte de graneles y como parte de una integración empresarial estratégica.
VALENCIA. En concreto, NYK fusiona estas tres navieras: Asahi Shipping Co., Hachiuma Steamship Co. y Mitsubishi Ore Transport Co., con el fin de crear una compañía de mayor tamaño en el segmento del transporte de graneles.
La nueva compañía resultante se denominará NYK Bulkship Partners Co, aunque el nombre es provisional. La fecha prevista para que se complete esta fusión es enero de 2026 y la sede central estará situada en Tokio, con bases comerciales en la propia Tokio y Kobe.
La nueva naviera que saldrá de esta fusión contará con 22 buques en propiedad de los 91 que gestionará, incluidos estos buques propios y los gestionados por filiales. Las tres compañías tienen previsto aprobar esta fusión en sus respectivas juntas generales de accionistas.
Como empresas del Grupo NYK, cada una de las tres entidades previstas para la integración ha venido desarrollando su negocio aprovechando sus puntos fuertes exclusivos dentro de su dominio empresarial especializado.
“A través de esta fusión, pretendemos mejorar aún más nuestra competitividad en la gestión de buques, así como en la propiedad y las operaciones de buques, mediante la consolidación de funciones empresariales similares y el fortalecimiento de las capacidades comunes de gestión de buques”, señaló NYK.
Asahi Shipping fue fundada en agosto de 1946, Hachiuma Steamship en enero de 1925 y Mitsubishi Ore Transport en 1959. Todas ellas tienen como actividad el transporte marítimo y la gestión y arrendamiento de buques, entre otras.
Reclaman “regularizar” al final de cada ejercicio el gap entre el coste real de las emisiones de CO2 y el precio que pagan a las navieras
Jan van der Wolf / Pexels
Iñaki Carrera Bilbao
9 de abril de 2025
El primer informe de la Comisión Europea sobre el impacto del sistema de comercio de emisiones de CO2 en el transporte marítimo (EU ETS) ha puesto a los armadores de línea a los pies de los caballos frente a los cargadores, que demandan que “rindan cuentas” por la enorme brecha existente entre el coste para las navieras y el precio que pagan los usuarios en el flete o a modo de recargo del mismo. El estudio realizado por la dirección general de Movilidad y Transportes de la UE (DG Move), que monitoriza el efecto del ETS en 2024 -su primer año de aplicación -, estima que el coste para el carrier es de entre siete y diez euros/teu frente a la horquilla de 20-30 euros/teu que abona el cargador. Las cifras, que son medias para un ruta entre Asia y Europa del Norte, revelan una brecha del 300%.
“Bruselas legitima en el informe la impunidad de las navieras y su praxis opaca y abusiva” Jordi Espín Secretario general de Transprime
En conversación con El Mercantil, los máximos responsables de la Asociación de Cargadores de España (ACE) y del Spanish Shippers’ Council (Transprime), Nuria Lacaci y Jordi Espín, respectivamente, consideran que “la normativa es defectuosa porque los carriers no se sienten en la obligación de rendir cuentas ante el cliente” y piden “una regularización” de la diferencia entre el coste y el sobreprecio “al final de cada ejercicio”. “La Comisión Europea legitima en el informe la impunidad de las navieras y su praxis opaca y abusiva contra el cargador. Pero si hasta los bancos tuvieron que devolver el dinero por los exagerados gastos en la formalización de las hipotecas”, opina Espín.
“Las navieras europeas son un lobby muy importante y con mucho peso en Bruselas, más ahora con la guerra comercial abierta por EEUU [que apenas dispone de una marina mercante nacional], por lo que es muy complicado emprender cualquier iniciativa para presionar al sector”, declara Lacaci. La flota comunitaria ostenta una cuota del 35% del tonelaje mundial y transporta el 76% del comercio exterior de los Veintisiete, según un reciente informe de Deloitte para la organización Armadores Europeos (ECSA).
“Las navieras europeas son un lobby con mucho peso, más ahora con la guerra comercial” Nuria Lacaci Secretaria general de la Asociación de Cargadores de España (ACE)
Para el secretario general de la delegación española del European Shippers’ Council (ESC), los recargos por el EU ETS “no pueden ser una fuente de lucro” para los armadores y “una muestra del afán recaudatorio de la CE” porque “responden a un sistema estandarizado”.
¿ES EL ETS UN SISTEMA OPACO DE LOS CARRIERS FRENTE A SUS CLIENTES?
“Los cargadores no tenemos inconveniente en pagar el EU ETS porque estamos por la sostenibilidad. Pero no puede convertirse en un mecanismo de opacidad de las navieras frente a sus clientes. Si Bruselas monitoriza, tiene que tomar cartas en el asunto tras los resultados del informe; adoptar acciones, aunque no sean de carácter punitivo contra los armadores, que apuesten por la transparencia y por ajustar el mercado de compraventa de emisiones”, reclama Espín.
Los clientes demandan a las navieras una mayor transparencia a la hora de fijar el pago del EU ETS
El cálculo del precio de las emisiones que los carriers cobran a los cargadores es un procedimiento no apto para iniciados. Las navieras revisan y actualizan trimestralmente el recargo en base al precio promedio de los últimos tres meses utilizando el índice de futuros del mercado de derechos de emisión (EU Allowances, en inglés). Cada derecho adquirido corresponde a una tonelada de CO2. Al final del año, las navieras deben haber comprado suficientes derechos para cubrir sus emisiones. Por ejemplo, en 2025, pagarán por el 40% de las emisiones de 2024. Y en 2026 abonarán el 70% de las emisiones del presente ejercicio.
“Entre finales de 2023 y principios de 2024, cuando empezaron a facturar el ETS, pedimos a las navieras que nos indicaran cómo hacían el cálculo. Y la respuesta fue que el cómputo era muy difícil de justificar porque estaban comprando algo a futuro en una coyuntura de incertidumbre [por la crisis del mar Rojo]. Sin embargo, ha pasado un año y seguimos en las mismas, sin ninguna argumentación”, indica el secretario general del Spanish Shippers’ Council, Jordi Espín.
¿ES EL ETS UN MECANISMO FISCAL O UN MEDIO PARA DESCARBONIZAR LA FLOTA?
Asimismo, los dos interlocutores del ámbito de los cargadores coinciden en que “los usuarios no sabemos ni las emisiones reales ni a qué precio estamos pagando la tonelada de carbono”. A más a más, en su opinión, los recargos por el ETS del informe de la DG Move tampoco se compadecen con la realidad. “No hay armador que no haya duplicado o hasta triplicado” la media de los sobreprecios que estima Bruselas, ya que “no bajan de entre los 50 y los 60 euros por teu”, subrayan los representantes de los cargadores.
Los cargadores desconocen en qué tipo de barco van sus contenedores, pero les cobran lo mismo por el EU ETS
“Además, no podemos olvidar que el ETS no es un sistema de fiscalidad. Está diseñado para que haya barcos más eficientes y sostenibles. Pero no sabemos en qué tipo de buques van nuestros contenedores. Pueden ir en uno propulsado por gas natural o por combustible renovable… o ir en otro que quema el carburante más contaminante del mercado. Sin embargo, nos cobran lo mismo”, señala la secretaria general de ACE, Nuria Lacaci.
“Queremos conocer el detalle. Entiendo que hagan una previsión, pero siempre es por arriba. Al cierre del ejercicio tendríamos que realizar un balance entre los contenedores que ha embarcado el cliente y la facturación de la naviera en concepto de toneladas de CO2. Abonar la diferencia, que igual podría corresponder al usuario, es un regularización muy sencilla. En cualquier caso, al margen del dinero, lo que más nos preocupa es la pérdida de conectividad de los principales puertos españoles a raíz del ETS”, expone Lacaci. “Los cargadores aceptaríamos que los armadores destinaran las ganancias obtenidas a mejorar los servicios, la puntualidad, la renovación de la flota, etc., añade Espín.
¿DÓNDE QUEDA EL PODER DE NEGOCIACIÓN DE LOS CARGADORES POR EL ETS?
Otro asunto espinoso con el régimen de comercio de emisiones es que el poder de negociación de los cargadores frente a los carriers es “limitado” cuando el ETS está incluido en el flete y “nulo” cuando va aparte como recargo. “Los ‘surcharges’ son innegociables. Sin embargo, el ETS tendría que ser concertado porque su precio es el resultado de diferentes parámetros que aplica el armador en función de la composición de su flota, por ejemplo, si es más o menos contaminante”, apunta Espín.
Por su parte, Lacaci destaca que “si el ETS va en flete, es un concepto que, en teoría, debe ser negociable, pero las navieras se escudan en que abonan las emisiones [al Estado miembro correspondiente] al año siguiente, con el ejercicio ya cerrado”. Sin embargo, “los armadores, que compran a futuro, sí negocian la adquisición de los derechos [en el mercado de carbono]”.
LA DG CLIMA y LA DG MOVE SE PASAN LA PELOTA POR EL PRECIO QUE PAGAN LOS CLIENTES El Ejecutivo que preside Ursula von der Leyen es conocedor desde tiempo atrás de la zona gris en la que se mueven los carriers a la hora de facturar el ETS a sus clientes. “Bruselas tiene la coartada perfecta. El sistema de comercio de emisiones depende de la Dirección General del Clima, pero está gestionado por la DG Move. Entonces, cuando nos dirigimos a la DG Clima, no quiere saber nada de precios ni de contenedores en barcos. Su argumento es que el ETS no es, exclusivamente, un mecanismo operativo, sino que responde a las externalidades del transporte marítimo, y que el cliente es libre de pagar o no a la naviera. La cuestión es que hablamos de externalidades abstractas que no nos permiten medir a pesar de la monitorización de Bruselas”, critica el secretario general de Transprime, Jordi Espín. Esta publicación se ha puesto en contacto con ECSA y el World Shipping Council (WSC) para obtener su valoración como representantes de los armadores a escala europea e internacional, pero, cuando se escriben estas líneas, no había obtenido respuesta.
Cosco Shipping Holdings espera registrar un beneficio neto de 13.223 millones de yuan en el primer trimestre del 2025. Lo que supone un incremento del 72,13% frente a los 7.682 millones de yuan del mismo periodo del 2024, confirmando así la tendencia al alza que experimentó el año pasado.
Cosco Shipping Holdings estima que el beneficio antes de intereses e impuestos (EBIT) para los tres primeros meses de este año será de 16.571 millones de yuan, lo que significaría aumentar en un 66% la cifra alcanzada a inicios del año pasado, cuando fueron 9.977 millones de yuan.
Según analiza Cosco Shipping Holdings, “durante el primer trimestre el volumen global de carga en contenedores creció respecto al mismo periodo del año anterior, y el índice promedio del China Containerized Freight Index (CCFI) también mejoró”.
Ante esto, Cosco Shipping Holdings “aprovechó las oportunidades del mercado, respondió activamente a riesgos y desafíos, y se mantuvo firme frente a las incertidumbres externas con una estrategia de desarrollo estable, mejorando sus predicciones del mercado, su red global, su servicio al cliente y la resiliencia de la cadena logística”.
Cosco Shipping Holdings lo integran Cosco Shipping Lines, Cosco Shipping Ports y OOIL
Cosco Shipping Holdings está participada por Cosco Shipping Group, que posee el 43,92% del capital, y empresas estatales chinas, que disponen del resto. Cosco Shipping Holdings es propietaria del 100% de Cosco Shipping Lines, el 71,5% de Cosco Shipping Ports, y el 71,07% de OOIL (Orient Overseas International Limited), cuya transacción se realizó en el 2017.
La guerra en Oriente Próximo también impulsa los tráficos de Amberes-Brujas y Rotterdam en 2024, según el Top 30 de Alphaliner
Terminal de contenedores en Tanger Med (Marruecos) | APM Terminals
Iñaki Carrera Bilbao
3 de abril de 2025
El puerto marroquí de Tanger Med fue el segundo que más creció del mundo en el negocio del contenedor en 2024, sólo por detrás de Los Ángeles/Long Beach (EEUU), según el Top 30 de Alphaliner. La dársena norteafricana, competidora directa de la vecina Algeciras en transbordo, registró un aumento interanual del 19% en su tráfico, hasta los 10,2 millones de teus, superando la previsión de la propia autoridad portuaria, que rondaba algo más de los nueve millones de cajas, lo que le permitió escalar dos puestos en el ranking y situarse en la posición decimoséptima.
En parte, el incremento de su productividad estuvo motivado “por la guerra en Oriente Próximo”, que ha obligado a los armadores a evitar el estrecho de Bab el-Mandeb y desviarse alrededor del Buena Esperanza. “Sin embargo, no toda la subida es consecuencia de los ataques de los hutíes [contra la navegación comercial], ya que el puerto atribuye alrededor de una cuarta parte de sus volúmenes a la región del mar Rojo”, según los expertos de la casa de inteligencia marítima. El tráfico de Tanger Med ha pegado un estirón del 113% desde antes de la pandemia.
En el lado europeo, la clasificación de Alphaliner muestra que Rotterdam (Países Bajos) recuperó el pulso después de tres años de descensos, con un aumento del 2,8% y un tráfico de 13,8 millones de teus. No obstante, sigue por debajo de los niveles previos al Covid-19. Este crecimiento permitió que la primera rada continental escalara un puesto en la clasificación, hasta el duodécimo, a expensas de Hong Kong, que encajó su octavo año consecutivo de bajada.
Por su parte, el conglomerado de los puertos de Amberes y Brujas (Bélgica), que se fusionaron en 2022, dio la sorpresa y ganó un millón de teus en 2024. En concreto, la alianza, que iniciará una nueva colaboración con Rotterdam para un corredor verde en la región, cerró el ejercicio con 13,5 millones de teus (+8,1%). Según datos de la autoridad portuaria belga, los contenedores refrigerados aumentaron un 9,2%, lo que representa el 8,6% del tráfico total de cajas. La cuota de mercado en la ruta Hamburgo-Le Havre creció 0,7 puntos, hasta el 30,6%, en los primeros nueve meses de 2024. La dársena de Zeebrugge también tuvo un papel protagonista en la subida de los volúmenes del complejo.
Los cifras de productividad en Amberes-Brujas y Rotterdam también estuvieron motivadas por la reestructuración de los servicios de los armadores de línea a raíz de la crisis del mar Rojo. En cambio, Hamburgo (Alemania) se mantuvo casi plano, con 7,8 millones de teus (+0,9%).
LA PRODUCTIVIDAD CONJUNTA DEL TOP 30 CRECIÓ SIETE PUNTOS EN 2024
La clasificación de Alphaliner muestra que el rendimiento agregado de los 30 principales puertos de contenedores del mundo registró un aumento del 7% en 2024. La productividad vino de la mano “del incremento del tráfico en China, EEUU y el subcontinente indio”.
Entre los que obtuvieron nuevos máximos destacan Shanghai, Singapur, Los Ángeles-Long Beach y Tanjung Pelepas (Malasia). La dársena china, la primera del mundo, no amplió su ventaja sobre su competidora más cercana, Singapur, que se mantiene a una distancia de 10 millones de cajas.
“Ningbo-Zhoushan se consolida claramente como el tercer puerto del mundo. Y Shenzhen logró mantener su cuarta posición después de ser superado temporalmente por Qingdao a mediados de año. Como resultado, no hubo cambios en la clasificación de las 10 primeras dársenas”, explican los analistas de Alphaliner. Qinzhou, que antes ocupaba la posición vigesimoséptima, subió hasta la vigésima tras la decisión del Gobierno de Beijing de consolidar las tres instalaciones del sur del país (Fangcheng, Beihai y la propia Qinzhou) bajo el nuevo paraguas del Beibu Golf.
LA INESTABILIDAD GEOPOLÍTICA Y COMERCIAL BENEFICIÓ A LOS PUERTOS DE EEUU EN 2024
En medio de la agitación geopolítica y comercial de 2024, otro claro ganador fue el complejo de Los Ángeles-Long Beach, en la costa oeste de EEUU. La productividad de la instalación aumentó el 19,8%, hasta los 19,9 millones de teus, un guarismo que está sólo por debajo del hito de 20,1 millones de 2021.
Por su parte, la inestabilidad tuvo un menor impacto en la alianza New York-New-Jersey, en la coste este. En cualquier caso, registró un importante empujón del 11,4%, hasta los 8,7 millones de cajas. “A pesar de las grandes fluctuaciones en los volúmenes entre ambos litorales en los últimos ejercicios, a medida que los armadores han ajustado sus servicios para enfrentarse a la congestión, el rendimiento de ambas plataformas portuarias ha registrado un crecimiento similar del 17% desde 2019”, destaca Alphaliner.
Los puertos del subcontinente indio de Mundra, Colombo y Nhava Sheva también experimentaron un impulso por la crisis del mar Rojo, con ganancias interanuales del 14%, 12% y 11%, respectivamente. Por su parte, la rada vietnamita de Cai Mep registró un aumento del 33%, hasta los 7,4 millones de teus.
MARÍTIMO · Primera escala del “ONE Frontier” para el servicio Far East
El “ONE Frontier” operando ayer en CSP Iberian Valencia Terminal. Foto Harbour Pilot.
02 abril 2025
Valencia. Los buques de la Premier Alliance escalarán en CSP Iberian Valencia Terminal los próximos 5 años, tal y como ayer señalaron fuentes de CSP Spain a Diario del Puerto.
La alianza, de nueva creación tras la reordenación de las alianzas marítimas surgida del fin de la cooperación de MSC y Maersk en la antigua 2M, está conformada por las navieras Ocean Network Express (ONE), HMM y Yang Ming, y tiene un acuerdo de colaboración con Mediterranean Shipping Company (MSC).
Estas navieras conformaban la antigua THE Alliance junto a la compañía alemana Hapag-Lloyd, que inició en el mes de febrero la Cooperación Gemini con Maersk.
La colaboración entre Premier Alliance y MSC se circunscribirá a 5 rutas con 34 rotaciones de ida y vuelta, según anunciaron los miembros de Premier Alliance en el momento de formalizar su nueva relación, anunciada por las compañías en el mes de septiembre del pasado año
ONE, HMM y Yang Ming son las navieras que conforman la Premier Alliance, que tiene un acuerdo de colaboración con MSC
Primera escala “ONE Frontier”
En la jornada de ayer el buque “ONE Frontier” realizó la primera escala en CSP Iberian Valencia Terminal, inaugurando de esta manera el servicio Far East de Premier Alliance en la instalación valenciana. El “ONE Frontier” tenía previsto realizar más de 4.000 movimientos en la terminal valenciana, entre los que se incluían 2.700 descargas y 1.300 movimientos de carga.
El buque tiene una eslora de 366 metros, una manga de 51 metros y una capacidad para 15.258 TEUs. El “ONE Frontier” partió de Busán (Corea del Sur) el pasado 12 de febrero y ha escalado en Shanghai, Ningbo, Kaohsiung, Shekou, Singapur y Tánger antes de llegar a la terminal valenciana.
Sus próximos destinos serán Barcelona, Génova y Fos Sur Mer, antes de volver a Asia y posteriormente dirigirse a los puertos de Long Beach y Oakland, para volver de nuevo a Busán.
Debe poner en marcha un observatorio que informe de los efectos sobre los puertos de Algeciras, Barcelona, Valencia y Las Palmas
Pexels / Georg Wietschorke
El Mercantil Barcelona
31 de marzo de 2025
El organismo público Puertos del Estado ha adjudicado un contrato para poner en marcha su “observatorio” del impacto del sistema de comercio de emisiones europeo (ETS) en los puertos españoles. Ha elegido a la consultora Shipping Business Consultants para llevarlo a cabo, con un presupuesto de 420.000 euros y un periodo de tres años para realizar el seguimiento. De hecho, el ente que preside Álvaro Rodríguez Dapena espera que uno de los ejes que definen el proyecto, la “vigilancia” para recabar los datos que lo alimenten, se inicie “antes de transcurridos tres meses contados a partir de la firma del contrato”. La licitación se había lanzado a finales de diciembre y da respuesta a las voces del sistema portuario español que llevan tiempo alertando sobre posibles fugas de tráficos por la normativa europea, vigente desde enero de 2024, y que también habían mostrado dudas acerca del seguimiento que realiza la propia Comisión Europea.
La monitorización de los puertos españoles se realizará durante 36 meses
Según los pliegos del “Observatorio”, como lo denomina Puertos del Estado, el análisis de Shipping Business Consultants deberá centrarse en los puertos de Algeciras, Barcelona, Valencia y Las Palmas para las actividades de tráfico contenerizado, y también recabará datos sobre tráficos rodados de camiones y semirremolques en los puertos de Barcelona y Valencia, solamente. Esta parte se enfoca en reflejar el posible retorno de tráficos marítimos de corta distancia (short sea shipping) o autopistas del mar, a la carretera, la principal preocupación de este sector en lo que respecta al ETS.
La idea es que la consultora monitorice las rutas marítimas que mantienen o adquieren estos recintos, sus tráficos en los segmentos especificados, las emisiones de CO2 que se deriven de estas actividades, los costes de explotación de los buques, los nuevos pedidos de embarcaciones para dichas rutas o el desarrollo de capacidades portuarias en países vecinos no europeos. El análisis debe iniciar su serie histórica en 2021, para recoger todas las alteraciones “que hayan tenido lugar desde la entrada en vigor del ETS y que, razonadamente, puedan imputarse a dicha medida”, expresan los pliegos. Los responsables del observatorio también deben distinguir entre la disrupción que emane del sistema europeo y lo que sea atribuible sólo a la crisis del Mar Rojo, especifican. Esta vigilancia durará los 36 meses del contrato y generará informes trimestrales.
Trump intensifica la presión sobre Irán y aumenta el riesgo de las incautaciones y de los ataques contra petroleros que transitan por Ormuz
Pexels / Robert So
31 de marzo de 2025
Los recientes ataques militares de EEUU en Yemen contra la milicia hutí y el fracaso del alto el fuego entre Israel y Hamás en Gaza (Palestina) han sembrado de mayor incertidumbre y retrasado el regreso a corto y medio plazo de la navegación comercial por el estrecho del Bab el-Mandeb y el canal de Suez, por lo que los armadores tendrán que seguir evitando el mar Rojo y desviándose ‘sine die’ alrededor de Buena Esperanza, según coinciden diferentes expertos. A más a más, siguiendo la estela de su primer mandato, el presidente Donald Trump ha intensificado la presión sobre Irán, patrocinador de los hutíes y la organización yihadista Hamás, lo que también “aumenta el riesgo” de las incautaciones y los ataques contra los petroleros que transitan entre el golfo de Omán y el estrecho de Ormuz, otro paso estratégico para el comercio internacional, en especial del crudo y el gas.
“Los fletes spot siguen elevados en las rutas desde Asia si se comparan con los de antes de la guerra” Peter Sand Analista jefe de Xeneta
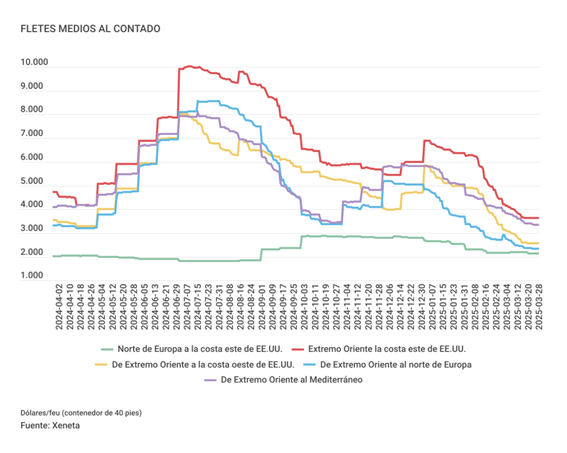
“La escalada de la acción militar de EEUU contra los hutíes puede señalar el principio del final de la crisis del mar Rojo, pero hace menos probable a corto plazo el regreso a gran escala de los portacontenedores a la región”, opina el analista jefe de Xeneta, Peter Sand. “Los buques seguirán navegando alrededor del Buena Esperanza. Pese a que han descendido desde el 1 de enero, los fletes al contado [de contenedores] se mantienen elevados en las principales rutas desde Asia frente a la situación anterior a la guerra en Oriente Próximo”, añade el experto de la plataforma noruega de tarifas en la industria del shipping.
En la misma línea se expresa el analista del broker Braemar, Jonathan Roach. “El regreso de los portacontenedores al mar Rojo sigue siendo improbable debido a las continuas preocupaciones en materia de seguridad. La reciente ofensiva militar de EEUU contra los hutíes pone de relieve el entorno volátil de la región”, declara.
LOS ARMADORES NECESITAN UNA ESTABILIDAD SOSTENIDA ANTES DE VOLVER AL MAR ROJO
Además, en su opinión, la ruptura de la tregua, tras dos meses de alto el fuego entre Israel y Hamás, ha derivado en un escenario “más incierto”, por lo que “es probable que las navieras sigan evitando a medio plazo” la navegación por el mar Rojo. “Los armadores de línea han subrayado la necesidad de una estabilidad sostenida en la región antes de intentar reanudar los tránsitos por el mar Rojo para los principales servicios este-oeste. En este momento, la seguridad es una prioridad para las navieras. Y la certidumbre para los cargadores también es una consideración de primer orden a la hora de evaluar las rutas”, indica Roach.
“Los armadores de línea necesitan una estabilidad sostenida en la región antes de volver al mar Rojo” Jonathan Roach Analista del broker Braemar
Teniendo en cuenta que la guerra en Oriente Próximo arrancó hace más de un año y medio, los desvíos por Buena Esperanza y los consiguientes tiempos de tránsito más largos “se consideran normales” y, aunque han supuesto un incremento sustancial de los fletes y de los beneficios para las navieras, también son “una ventaja” porque proporcionan “estabilidad y visibilidad a los cargadores”, señala el analista de Braemar.
En declaraciones a Financial Times, el director del World Maritime Council, Joe Kramek, asegura que “nuestros miembros están evaluando a diario la situación del mar Rojo de acuerdo con sus circunstancias individuales, pero la mayoría sigue optando por rodear el continente africano, porque, como podemos ver, la situación de seguridad no es estable”.
Por su parte, Ambrey sostiene que la ruptura de la tregua en Gaza el pasado 18 de marzo y la intensiva campaña de bombardeos que el ejército estadounidense ha desplegado desde hace dos semanas contra los bastiones que los hutíes controlan en Yemen, incluida la capital Saná, “incrementan el riesgo” de que los insurgentes liderados por Abdul-Malik al-Houthi retomen “los ataques contra el transporte marítimo afiliado a Israel, incluidas las empresas que comercian con el país” y “contra la marina mercante de EEUU”. Los hutíes abandonaron sus ofensivas contra la navegación comercial en el Indico el pasado 20 de enero, sumándose así a la primera fase del cese de las hostilidades bélicas entre Hamás y el Gobierno de Netanyahu. Según la casa de seguridad marítima, “ningún buque mercante reportó daños durante la primera etapa de la tregua”.
TRUMP ADVIERTE: “CADA DISPARO DE LOS HUTÍES SERÁ CONSIDERADO UN DISPARO DE IRÁN”
Asimismo, el presidente Trump está utilizando la amenaza de una acción militar para obligar a Irán a participar en las negociaciones sobre su programa nuclear y su influencia regional. Según el Instituto para el Estudio de la Guerra (ISW, por sus siglas en inglés), con sede en Washington, el régimen de Ali Hosseini Jamenei mostró el pasado miércoles su disposición a “entablar contactos indirectos con EEUU, pero rechazó las conversaciones directas en las actuales condiciones”.
Dos días después, el asesor del líder supremo, Ali Shamkhani, declaró que la respuesta de Irán a Trump es “moderada” y enfatizó que Teherán “está dispuesta a enfrentarse” a las amenazas de la Casa Blanca. Además, tras los ataques aéreos en Yemen, Trump conminó a Teherán a no seguir apoyando a los hutíes: “A partir de ahora, cada disparo de los hutíes será considerado como un disparo […] de Irán, que tendrá que rendir cuentas y sufrir las consecuencias”, declaró el mandatario.
Las incautaciones de buques aumentan el riesgo para la navegación en el golfo Pérsico
“EEUU ya ha amenazado con atacar los activos iraníes que sirven de apoyo a los hutíes y hacer cumplir el régimen de sanciones contra el transporte marítimo del país. Es muy probable que […] las incautaciones de buques aumenten el riesgo para la navegación en el mar Arábigo y en los golfos Pérsico y de Omán”, subrayan desde Ambrey.
Debido a la aplicación práctica de las sanciones, que el presidente Biden relajó y permitió la recuperación de las exportaciones de crudo iraní, Ambrey estima que “existe una mayor amenaza para el transporte marítimo afiliado a EEUU a corto y mediano plazo”. En concreto, la casa de inteligencia británica ha identificado “una proporción de uno a cinco entre los mercantes con la bandera norteamericana y los buques afiliados a EEUU que operan en el golfo Pérsico”.
El estrecho de Ormuz, que da acceso al golfo Pérsico y cuyo cierre es una carta que Teherán puede jugar a su favor, es especialmente importante para la industria de la energía, ya que el 31% del petróleo y el gas que se consumen en el mundo pasan por esta vía navegable de 20 millas de ancho.
HASTA 1,5 MILLONES DE BARRILES/DÍA CON BIDEN FRENTE A LOS 400.000 DEL PRIMER TRUMP
“Durante el primer mandato de Trump [entre los meses de enero de 2017 y 2021], Israel atacó petroleros iraníes y Reino Unido se apoderó de un buque tanque que transportaba crudo del país frente a Gibraltar. Una aplicación intensiva de las sanciones a las exportaciones de petróleo iraní podría causar una mayor volatilidad en el riesgo”, concluye Ambrey.
“Donald Trump está reavivando su campaña de máxima presión contra el régimen de Teherán” Erik Broekhuizen Director de Investigación y Consultoría Marítima de Poten & Partners
Con la Administración Biden y las exenciones a las sanciones, el régimen de los ayatolás recuperó las ventas al exterior de crudo, hasta alcanzar los 1,5 millones de barriles diarios en 2024, según el broker estadounidense Poten & Partners. “El presidente de EEUU está reavivando su campaña de máxima presión contra el régimen de Teherán. Tras su primer mandato, las exportaciones de crudo de Irán disminuyeron de manera significativa. Las exportaciones promediaban menos de 400.000 barriles/día en 2020. Sin embargo, entre enero de 2016 y mayo de 2018, fecha en que Trump retiró a EEUU del acuerdo nuclear con Irán, el país exportaba una media de 2,5 millones de barriles/día”, subraya Erik Broekhuizen, el director de Investigación y Consultoría Marítima de Poten & Partners.
Cosco Shipping Holdings transportó casi 26 millones de TEUs en 2024.
25 marzo 2025
Cosco Shipping Holdings duplicó su beneficio neto en 2024 en comparación con el año anterior. La compañía logró unos ingresos de 29.834 millones de euros y unos beneficios de 7.066,9 millones de euros el pasado ejercicio.
VALENCIA. El crecimiento del beneficio neto de Cosco Shipping Holdings en 2024 se situó en el 95%, mientras que los ingresos crecieron un 33,2%, según los datos de la compañía.
El transporte marítimo de contenedores superó los 25,9 millones de TEUs en 2024, con un incremento del 10,1% respecto al año anterior. Los ingresos de esta división, actividad principal de la compañía, fueron de 28.827,7 millones de euros, un 34,4% más que en 2023.
Por lo que respecta a la división de terminales, Cosco Shipping Holdings registró unos ingresos de 1.379 millones de euros (+3,9%) y un rendimiento total de algo más de 144 millones de TEUs.
La compañía cuenta con 12 nuevos buques con una capacidad total de 230.000 TEUs, que se desplegarán en las principales rutas de Europa y Estados Unidos y mercados emergentes de América Latina
A finales de 2024, la capacidad de la flota autogestionada de la compañía ha superado los 3,3 millones de TEU, con 629 puertos en unos 145 países y regiones de todo el mundo, operando un total de 429 rutas y logrando un rápido crecimiento en el volumen de carga en América Central y del Sur, África y el sudeste asiático.
Ante los profundos cambios en la alianza naviera, la compañía extendió su cooperación con los miembros de la Ocean Alliance hasta 2032, y lanzó los productos DAY8 y DAY9 junto con los miembros de Ocean Alliance, lanzando una señal positiva de operación estable al mercado.
Impulsando la sostenibilidad
En términos de optimización de la estructura de la flota, la compañía firmó 12 contratos para la construcción de buques portacontenedores de metanol dual-fuel enchufables de alto frío extremo de América Latina por 14.000 TEUs durante el período del informe, y hasta ahora, incluyendo la transformación del motor de metanol de combustible dual de los buques portacontenedores existentes, la compañía tendrá 32 buques portacontenedores de metanol de combustible dual, con una capacidad total de casi 590.000 TEU. El primer buque propulsado por metanol dual-fuel fue el “COSCO SHIPPING Yangpu”.
Al mismo tiempo, en 2024, la compañía implementó el mayor abastecimiento de combustible de biocombustible de un solo barco en China y emitió certificados de envío verde Hi-ECO a más clientes, promoviendo aún más las prácticas de transporte verde.
En cuanto a la construcción de terminales verdes e inteligentes, se ha lanzado la plataforma de gestión de la eficiencia energética en todas las terminales de retención nacionales, la aplicación a gran escala de camiones portacontenedores inteligentes en terminales nacionales y extranjeras, y la implementación acelerada de la construcción de estrellas portuarias verdes, que ha acelerado la transformación de la empresa de un profesional verde y bajo en carbono a un líder en el transporte marítimo ecológico.
Por lo que respecta a las terminales, Cosco Shipping Holdings realizó la apertura de la terminal de Chankai en Perú y lanzó el servicio de entrega bidireccional más rápido de Chankai a Shanghái y la serie “Kai” de productos de cadena de suministro digital.
Durante el año, la compañía portuaria completó la entrega de la Terminal de Contenedores de Sukhna en Egipto, firmó el Acuerdo de Inversión en la Terminal Portuaria de Laem Chabang en Tailandia y se unió a las dos marcas para mejorar continuamente la capacidad de servicio de los puertos clave del centro, como la Terminal del Pireo y la Terminal de Abu Dhabi,
Entre ellas, la Terminal de Abu Dhabi ha logrado un rendimiento acumulado de casi 6 millones de TEU desde su apertura, un aumento de más del 30% durante tres años consecutivos, y el mapa de desarrollo global se ha profundizado y solidificado.
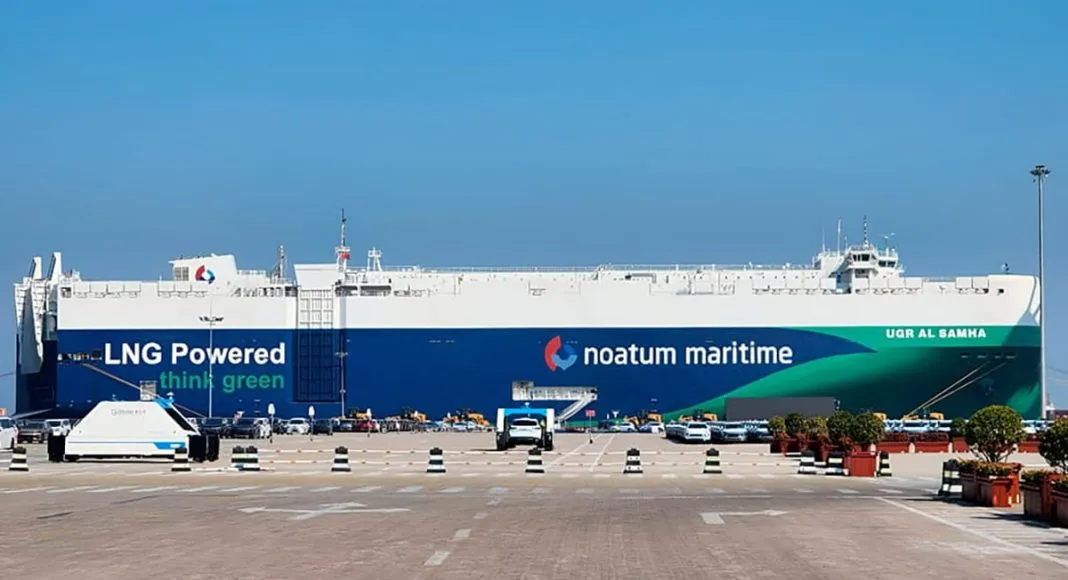
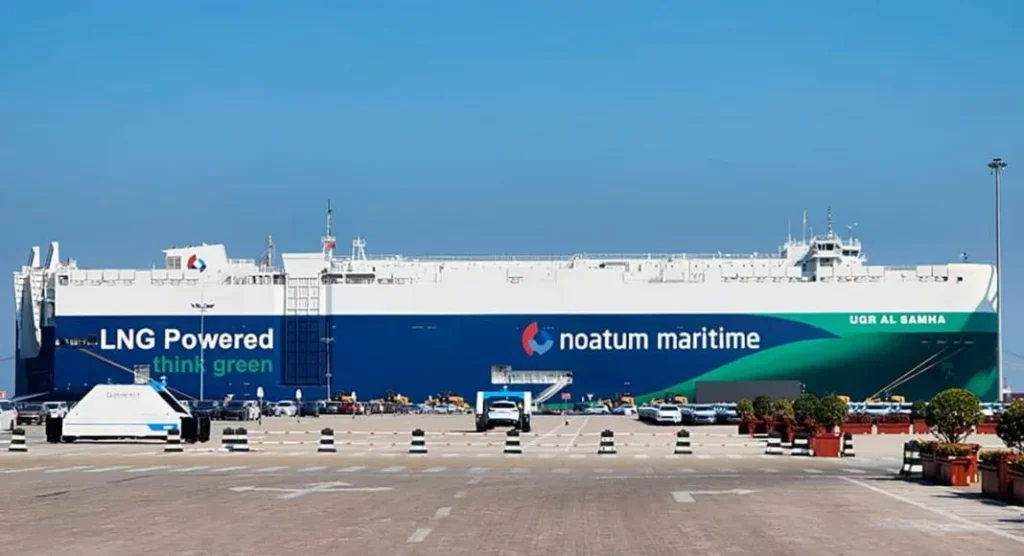
Noatum Maritime, parte de la división marítima del operador de terminales AD Ports Group, ha recibido su primer buque Pure Car and Truck Carrier (PCTC), propulsado por GNL (gas natural licuado). El buque será empleado por United Global Ro-Ro, compañía fundada recientemente por Noatum y Erkport.
Según explica AD Ports Group, el proyecto forma parte de la “estrategia de expansión ro-ro de Noatum Maritime”. El nuevo buque “insignia para el negocio roro”, que ha sido bautizado con el nombre de UGR Al Samha, cuenta con 12 cubiertas que cubren un área total de 59.331 m² y puede transportar hasta 7.000 CEU (unidad equivalente de automóvil).
“Los buques PCTC propulsados por GNL ofrecen una gama de beneficios, particularmente, en relación a cuestiones ambientales y a la mejora de la eficiencia operativa”, explica AD Ports. El uso del GNL “se alinea” con los objetivos de descarbonización del grupo y se enmarca en los planes de Noatum Maritime para avanzar en “la transición de su flota hacia combustibles alternativos”, añade AD Ports.
El buque operará en rutas de Oriente Medio, Asia y el Mediterráneo
El capitán Ammar Al Shaiba, director ejecutivo del cluster marítimo y naviero de AD Ports Group, afirma que la incorporación del UGR Al Samha “marca un avance significativo en nuestro compromiso con el transporte marítimo sostenible y la excelencia operativa”.
“Al aprovechar la tecnología de combustibles más limpios, no solo reducimos nuestra huella ambiental, sino que también garantizamos el cumplimiento de las regulaciones globales. Esta incorporación subraya nuestra dedicación a impulsar la innovación y apoyar la transición hacia una industria marítima más ecológica”, sostiene Ammar Al Shaiba.
El buque se unirá a la flota existente operada por United Global Ro-Ro y operará principalmente en rutas dentro de Oriente Medio, Asia y el Mediterráneo “con el objetivo de conectar centros globales y mejorar la logística de vehículos y el transporte de carga pesada de manera sostenible”, concluye AD Ports Group.
La naviera Hapag-Lloyd cerró el ejercicio 2024 con un descenso de sus beneficios del 17,5%. En concreto, pasó de un resultado neto en el 2023 de 2.900 millones de euros a los 2.400 del último año, según refleja el informe anual publicado por la compañía alemana.
Según consta en el documento, los beneficios del grupo fueron inferiores “debido, principalmente, a menores ingresos por intereses y mayores gastos fiscales”. Pese a estos resultados, la naviera califica a los resultados del 2024 como “sólidos”, y ello, teniendo en cuenta el “entorno de mercado desafiante”.
En cuanto al resto de parámetros económicos, el informe apunta que el EBITDA del grupo ascendió a 4.600 millones de euros, mientras que el EBIT “mejoró ligeramente” al alcanzar los 2.600 millones de euros.
Un 7,3% más de gastos por el desvío de buques por Buena Esperanza
En el segmento de transporte marítimo, el volumen de teus transportados aumentó un 4,7% hasta llegar a los 12,5 millones, superando los registros del 2023, donde la naviera transportó 11,9 millones de contenedores.
En un año en el que las tarifas de flete se mantuvieron “estables”, el “necesario desvío” de los buques alrededor del Cabo de Buena Esperanza provocó un aumento de los gastos de transporte del 7,3%. En concreto, se pasó de los 11.900 millones de euros a los 12.800 del 2024, un incremento que la naviera califica de “desproporcionado”.
Para el 2025, el Consejo de Administración del grupo prevé que el EBITDA se sitúe entre los 2.400 y 3.900 millones de euros.
Hapag-Lloyd destaca el “excelente” comienzo de la alianza Gemini
En el 2025, “hemos tenido un excelente comienzo con Gemini, pero el entorno económico y geopolítico sigue siendo frágil. En este contexto, prevemos que las ganancias en 2025 serán inferiores a las de 2024”, añade la naviera alemana.
No obstante, la naviera afirma que ante la “alta volatilidad” de las tarifas de flete y los “importantes desafíos geopolíticos”, las perspectivas están sujetas “a un alto grado de incertidumbre”.
Por último, aunque la naviera espera “un sólido comienzo de año”, insiste en que es “difícil evaluar el impacto de los aranceles de Trump y el regreso al Mar Rojo en el rendimiento del año fiscal 2025”, concluye Hapag-Lloyd.