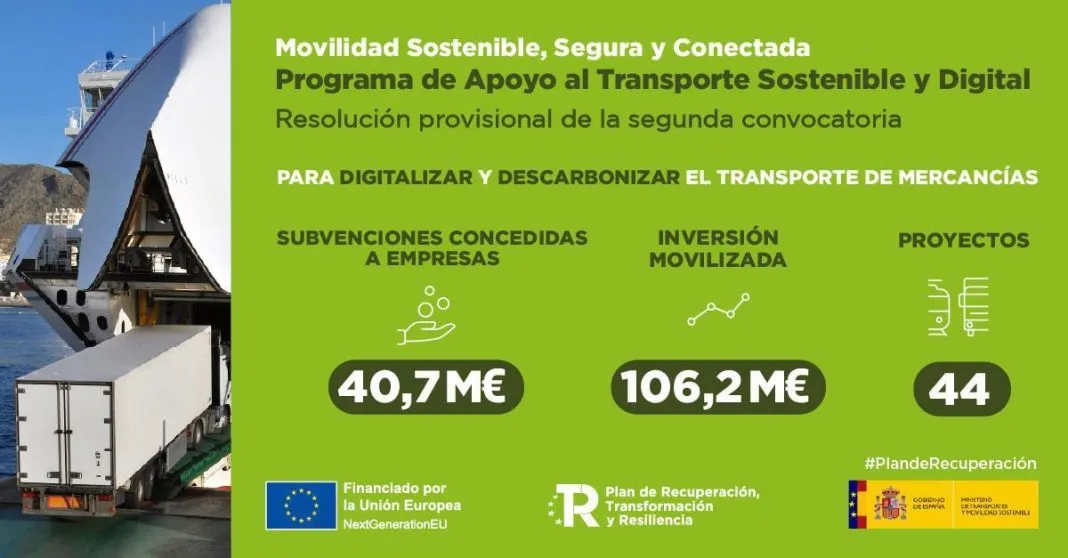
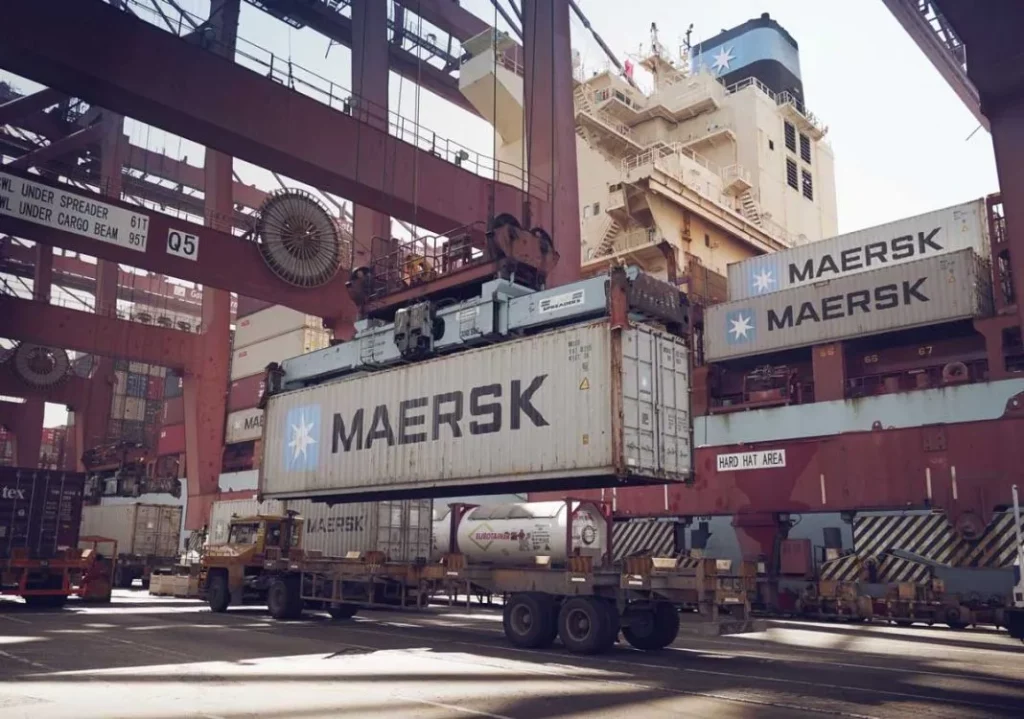
El Ministerio de Transportes y Movilidad Sostenible ha concedido provisionalmente 40,7 millones de euros en ayudas europeas a 45 empresas privadas y públicas para financiar 44 proyectos destinados a descarbonizar y digitalizar el transporte de mercancías. Son ejemplo de ello la construcción de terminales intermodales, el uso de combustibles cero emisiones o el despliegue de pavimentos sostenibles y de aparcamientos seguros.
La propuesta de resolución provisional se ha publicado este martes en el Boletín Oficial del Estado (BOE). Las subvenciones, otorgadas en el marco de la segunda convocatoria del Programa de Apoyo al Transporte Sostenible y Digital del Plan de Recuperación, cofinanciarán, de media, casi un 40% del coste de los proyectos, por lo que se movilizarán hasta 106 millones de euros en inversiones. Las actuaciones financiadas deberán estar efectivamente implantadas el 31 de marzo de 2026.
Proyectos subvencionados
El sector privado recibirá la mayor parte de las ayudas (el 90%). Así, se destinarán 36,5 millones de euros a financiar 40 solicitudes de empresas privadas. Por su parte, se han asignado fondos a tres autoridades portuarias para impulsar la descarbonización y digitalización del transporte marítimo.
Por ejemplo, el puerto de Cartagena recibirá 3,26 millones de euros para implementar un OPS en el muelle de cruceros Juan Sebastián el Cano. Al mismo tiempo, se han otorgado provisionalmente unos 457.900 euros al puerto de Huelva para la digitalización de los servicios de almacenamiento y el control de acceso a los muelles públicos.
Igualmente, una empresa formada por el puerto de Valencia y cinco empresas privadas se adjudican una subvención de 1,56 millones de euros para impulsar servicios de digitalización. Además, entre los proyectos seleccionados se incluye el diseño y construcción de una terminal intermodal ferrocarril-carretera y tres vías de carga y descarga de 1.238 m de longitud, con ancho ibérico y un tramo en ancho mixto en Mieres. La actuación contará con 3 millones de euros del programa.
También destaca la fabricación de pavimentos sostenibles mediante mezclas asfálticas semicalientes y templadas con empleo de espumado de betún (772.000 euros); el despliegue de una red de infraestructuras de repostaje de hidrógeno renovable para transporte pesado (712.796 euros) y el desarrollo de ejes de ancho variable para locomotoras de mercancías con triple ancho: internacional, ucraniano e ibérico (1,89 millones de euros).
La carretera se lleva 15 millones de euros
La línea que más ayudas se ha llevado ha sido el transporte por carretera, con 15 millones de euros. En concreto, son 7,6 millones de euros para 15 solicitudes vinculadas a la producción de pavimentos sostenibles y 6,7 millones de euros a 7 propuestas de construcción de zonas de aparcamiento seguras para vehículos, así como 700.000 euros a un proyecto de reabastecimiento de combustibles alternativos para vehículos pesados en la red de carreteras.
En segundo lugar, el fomento de la intermodalidad se lleva 14,6 millones de euros para la construcción o renovación de 9 terminales y cargaderos privados para el transporte de mercancías por ferrocarril (dotación de vías ancho UIC, electrificación, incremento de longitud de vía útil).
En tercer lugar, la digitalización del transporte se concede 5,9 millones de euros, que se destinan a 10 proyectos de digitalización de los servicios de transporte por ferrocarril, carretera y marítimo.
En cuarto lugar, a la sostenibilidad del transporte marítimo se le adjudican 3,3 millones de euros, con el proyecto de despliegue de combustibles alternativos en el puerto de Cartagena como referente.
Y en quinto lugar, la interoperabilidad ferroviaria se lleva 1,9 millones de euros para el desarrollo del eje remolcados de ancho variable.
Las Fuerzas Armadas de Estados Unidos han iniciado este sábado una ofensiva en Yemen
El ataque de Estados Unidos a los hutíes se produce pocos días después de que éstos aseguraran que reanudarían sus ataques en el mar Rojo y Arábigo contra barcos israelíes o vinculados a ellos.
15 marzo 2025
El presidente de Estados Unidos, Donald Trump, ha ordenado este sábado a las Fuerzas Armadas de Estados Unidos que lancen una acción militar “decisiva y contundente” contra los terroristas hutíes en Yemen, a quienes acusa de de llibrar “una implacable campaña de piratería, violencia y terrorismo contra buques, aeronaves y drones estadounidenses y de otros países”.
DP BILBAO. Al menos nueve personas han muerto y otras nueve han resultado heridas en los ataques estadounidenses realizados contra posiciones de los rebeldes chiíes en Saná, la capital de Yemen, según ha informado el Ministerio de Salud de los insurgentes.
En un mensaje en la red social Truth Social, Trump ha calificado la respuesta del anterior presidente de EE.UU. a la amenaza terrorista en el Mar Rojo como “patéticamente débil” y ha recordado que ha pasado más de un año desde que un buque comercial con bandera estadounidense navegó por última vez de forma segura por el Canal de Suez, el Mar Rojo o el Golfo de Adén.
Bloqueo del transporte marítimo
El último buque de guerra estadounidense que cruzó el Mar Rojo, hace cuatro meses, fue atacado por los hutíes más de una docena de veces y sus ataques aliados “han costado miles de millones de dólares a la economía estadounidense y mundial, poniendo en riesgo vidas inocentes”, ha explicado Turmp quien ha advertido que EE.UU. utilizará una “abrumadora fuerza letal” para lograr su objetivo.
Trump ha mostrado su firme determinación para salvaguardar del “principio fundamental de la libertad de navegación, del que depende el comercio internacional”
En su mensaje, Donald Trump ha destacado que los hutíes “han bloqueado el transporte marítimo en una de las vías fluviales más importantes del mundo, paralizando amplias franjas del comercio global y atacando el principio fundamental de la libertad de navegación, del que depende el comercio internacional”.
Libre navegaación
Los soldados estadounidenses están llevando a cabo ataques aéreos contra las bases, líderes y defensas antimisiles de los terroristas hutíes para proteger los activos marítimos, aéreos y navales estadounidenses y restaurar la libertad de navegación. “Ninguna fuerza terrorista impedirá que los buques comerciales y navales estadounidenses naveguen libremente por las vías fluviales del mundo”, ha señalado Trump.
Los ataques están destinados a “proteger los activos marítimos, aéreos y navales estadounidenses y restaurar la libertad de navegación”
El presidente estadounidense ha subrayado que EE.UU. utilizará “una fuerza letal abrumadora” hasta lograr su objetivo. “Los hutíes han bloqueado el transporte marítimo en una de las vías fluviales más importantes del mundo, paralizando vastas franjas del comercio global y atacando el principio fundamental de la libertad de navegación, del que depende el comercio internacional”, ha añadido.
Este ataque se produce pocos días después de que los hutíes aseguraran que reanudarían sus ataques en el mar Rojo y Arábigo contra barcos israelíes o vinculados a ellos
Este ataque se produce pocos días después de que los hutíes aseguraran que reanudarían sus ataques en el mar Rojo y Arábigo contra barcos israelíes o vinculados a ellos.
Los estibadores del puerto de Barcelona, David Martínez y Juan Carlos Marín, participarán en la Chatarras Raid Solidario 2025, una prueba que recorre la geografía de Marruecos, atravesando diversas aldeas, y que cuenta con una etapa solidaria. Aprovechando esta aventura, llevarán material escolar y deportivo a las escuelas más remotas del Norte de África con el objetivo de inculcar en los niños la importancia de asistir a clase, de que su lugar es la escuela.
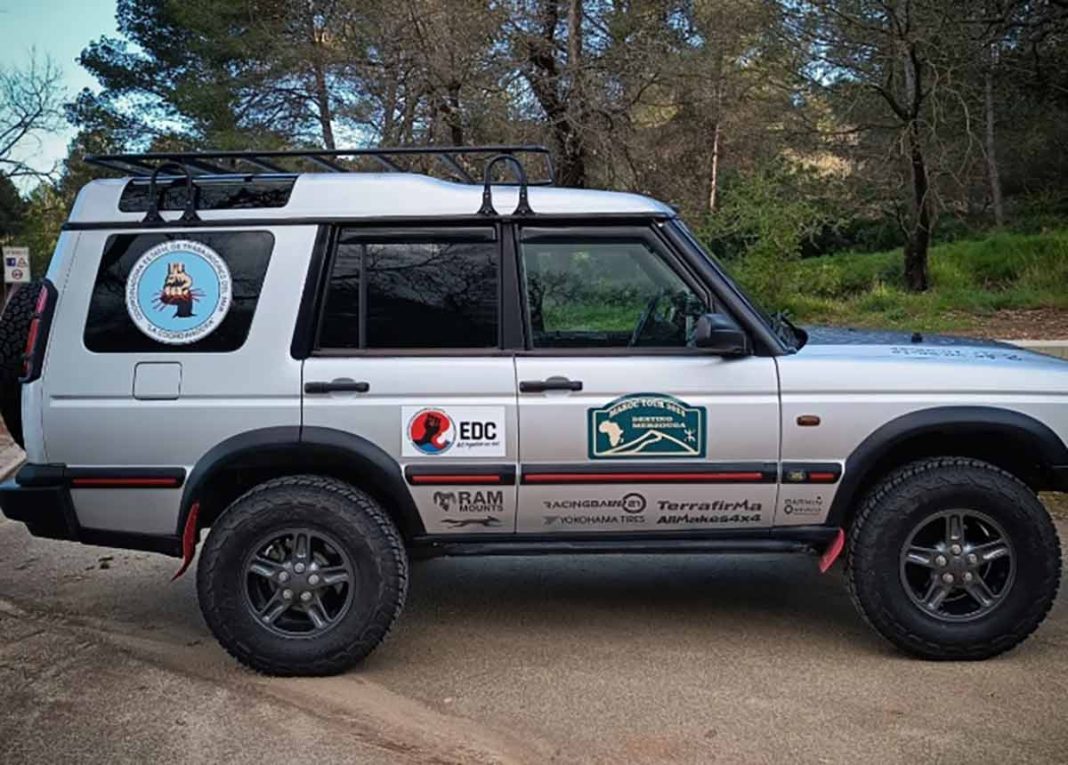
Los dos trabajadores portuarios partirán el 15 de marzo, con el fin de embarcar en Algeciras el día 16, y recorrerán Marruecos en su vehículo 4×4, que lleva los logotipos del European Dockworkers Council (EDC) y de la Organización de Estibadores del Puerto de Barcelona (OEPB).
El material escolar y deportivo que distribuirán proviene de la colaboración solidaria de los estibadores de Coordinadora Barcelona, y del que se beneficiarán numerosos menores de escuelas de aldeas humildes de zonas como Merzouga, Rachidia y otras cercanas a la frontera con Argelia.
Esta es la segunda vez que los estibadores realizan esta iniciativa solidaria. El año pasado, al entregar el material, fueron testigos de la precariedad en la que viven muchas familias, con niños descalzos, escuelas con recursos muy limitados y docentes que se emocionaron al recibir ayuda. David Martínez recuerda especialmente la reacción de una profesora que, conmovida, agradeció el gesto de solidaridad.
Uno de los problemas que han identificado en sus visitas es que muchos niños han adquirido la costumbre de situarse al borde de las carreteras para recibir objetos lanzados por turistas, lo que los aleja de las aulas. Por ello, el propósito principal de esta iniciativa es reforzar la idea de que su lugar está en la escuela y que allí recibirán el apoyo necesario para su desarrollo.
“Queremos dar voz a esta realidad y recordar que ningún niño debería dejar de ir al colegio por falta de material escolar”, destacan los estibadores. Con esta acción solidaria, esperan contribuir a que más niños permanezcan en las aulas y tengan mejores oportunidades de futuro.
Asimismo, tienen previsto realizar una visita a un pozo bomba propulsada por placas solares para ver su funcionamiento, una instalación que contó con la aportación solidaria de los estibadores de Barcelona en el pasado año.
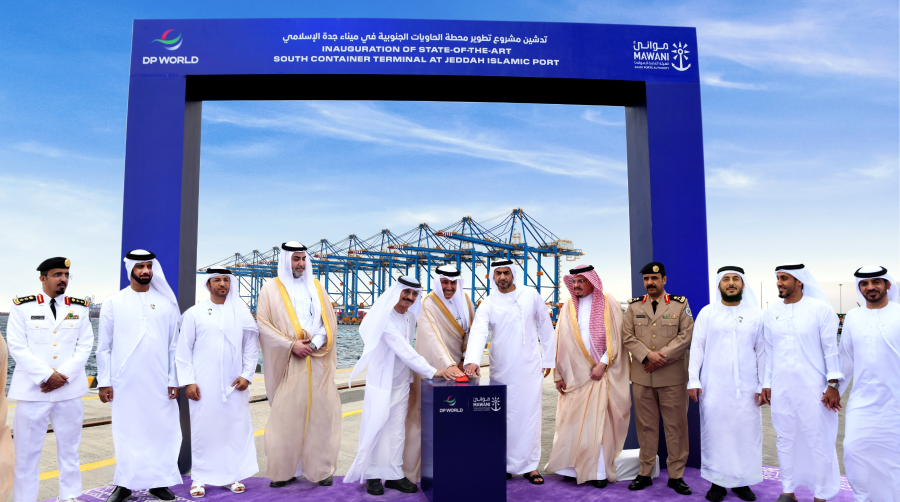
DP World y la Autoridad Portuaria Saudí (Mawani) han inaugurado la nueva y vanguardista Terminal Sur de Contenedores del Puerto Islámico de Jeddah, que marca un hito importante en el programa de expansión y desarrollo de DP World por valor de 3.000 millones de SAR (800 millones de dólares) para modernizar la terminal y mejorar la posición de Arabia Saudí como centro líder del comercio mundial.
JEDDAH. El proyecto, de tres años de duración, ha transformado la Terminal Sur de Contenedores en una de las terminales de contenedores más avanzadas y sostenibles de la región, al tiempo que ha duplicado con creces su capacidad, pasando de 1,8 millones de unidades equivalentes a veinte pies (TEU) a 4 millones de TEUs. La ampliación allana el camino para una capacidad futura de 5 millones de TEUs, con equipos adicionales de buque a tierra que se desplegarán a medida que crezca la demanda.
La terminal de Jeddah ha desempeñado un papel crucial en el comercio regional. Esta última ampliación, en el marco de un acuerdo de construcción, explotación y transferencia (BOT) a 30 años, consolida el estatus de Jeddah como puerta de entrada fundamental para el comercio y respalda los objetivos de la Visión 2030 de Arabia Saudí de impulsar la conectividad comercial y la diversificación económica.
Con motivo de la inauguración, se celebró una ceremonia oficial a la que asistió el ministro saudí de Transporte y Servicios Logísticos, Saleh bin Nasser Al-Jasser; el presidente y consejero delegado del Grupo DP World, Sultán Ahmed bin Sulayem; Abdulla Bin Damithan, Consejero Delegado y Director General de DP World GCC; otros altos representantes de DP World y Mawani, entidades gubernamentales y clientes clave.
Sultán Ahmed bin Sulayem, Presidente del Grupo y Consejero Delegado de DP World, ha declarado: “El día de hoy marca un hito importante en nuestra inversión estratégica a largo plazo en el Puerto Islámico de Jeddah. Esta ampliación se basa en nuestro legado de 25 años en Jeddah y refuerza nuestro compromiso de impulsar el crecimiento del comercio en la región. Con esta terminal modernizada, estamos aumentando la eficiencia, mejorando la resistencia de la cadena de suministro y creando nuevas oportunidades comerciales para el Reino y más allá en las próximas décadas”.
Modernización
La modernización de la terminal integra automatización y digitalización avanzadas para mejorar la eficiencia operativa. Los sistemas inteligentes reducirán drásticamente los tiempos de transacción en las puertas de embarque (de dos minutos a solo 10 segundos), con el apoyo del seguimiento de la carga mediante IoT y el recuento de la carga mediante IA para llevar un registro preciso.
También se han introducido grúas de patio automatizadas y electrificadas, junto con una flota ampliada de grúas de muelle, que pasarán de 14 a 17 a finales de 2025 y llegarán a 22 cuando la terminal alcance los 5 millones de TEU.
Debido a la creciente demanda de carga perecedera, como alimentos y productos farmacéuticos, la capacidad de la terminal para contenedores refrigerados (reefers) se ha ampliado de 1.200 a 2.340, garantizando condiciones óptimas para los envíos sensibles a la temperatura. DP World también está desarrollando una instalación de última generación para inspeccionar hasta 75 contenedores frigoríficos a la vez, la mayor instalación portuaria de este tipo en el Reino.
La terminal tiene una longitud total de muelle de 2.150 metros, incluido un muelle de gran calado de 18 metros, capaz de albergar simultáneamente hasta cinco portacontenedores de gran tamaño.
En línea con su estrategia global de sostenibilidad, DP World está poniendo en marcha iniciativas para reducir las emisiones de CO₂ en la Terminal Sur de Contenedores en un 50% en los próximos cinco años. Las medidas incluyen la electrificación de las grúas y camiones del astillero, la instalación de paneles solares, la exploración de plataformas solares flotantes, junto con diseños de edificios ecológicos y sistemas de reciclaje de agua. Estos esfuerzos reducirán significativamente las emisiones, mejorarán la calidad del aire y establecerán la terminal de DP World en Jeddah como modelo de operaciones portuarias sostenibles.
Junto a la terminal, DP World está invirtiendo en el Parque Logístico de Jeddah, de 415.000 metros cuadrados, la mayor instalación integrada de este tipo en el Reino, que ofrecerá servicios punteros de almacenamiento, distribución y expedición de mercancías, reforzando aún más la posición de Jeddah como centro neurálgico que conecta las rutas comerciales de Asia, África y Europa. Integrado con la terminal, el Parque Logístico de Yeda agilizará las transferencias de carga y mejorará la eficiencia, y su finalización está prevista para el segundo trimestre de 2026.
El armador francés destinará 20.000 millones de dólares en los próximos cuatro años para reforzar toda su red logístico-portuaria en el país
CMA CGM
El Mercantil Madrid
7 de marzo de 2025
El grupo naviero francés CMA CGM, propietario de la compañía de bandera estadounidense American President Lines (APL), ha aprovechado sus 35 años de presencia en Estados Unidos para anunciar una inversión de 20.000 millones de dólares con la que contribuir a la economía marítima del país norteamericano y apoyar la transformación de su cadena de suministro durante los próximos cuatro años. Según el armador, esta inyección “refuerza su histórica asociación de transporte marítimo y logística” en el país, “apoyando la economía, impulsando las exportaciones estadounidenses y creando 10.000 puestos nuevos de trabajo”, estima la compañía. Los 20.000 millones de dólares irán destinados a reforzar el ecosistema logístico-portuario de CMA CGM al completo en Estados Unidos.
CMA CGM desarrollará infraestructuras portuarias en Nueva York, Los Ángeles, Dutch Harbor, Houston y Miami
De esta forma, fomentará las capacidades de construcción naval de Estados Unidos, ampliará las infraestructuras portuarias, incrementará las redes logísticas y desarrollará los servicios de carga aérea. En la actualidad, el grupo opera en 40 estados y da empleo a 15.000 estadounidenses. El armador mueve más de cinco millones de contenedores marítimos hacia y desde el país cada año. El presidente y consejero delegado de CMA CGM, Rodolphe Saadé, se ha declarado “orgulloso de consolidar nuestra larga relación con Estados Unidos a través de este compromiso”. La Administración Trump anunció recientemente la prioridad de reforzar las capacidades de construcción naval de Estados Unidos. En línea con esto, CMA CGM asegura que contribuirá a ello aumentando la capacidad del pabellón estadounidense de APL y mejorando las habilidades y tecnologías de los puestos de trabajo.
“Estos compromisos reforzarán la posición de APL como transportista líder para el transporte de carga gubernamental estadounidense, al tiempo que garantizarán el acceso seguro, abierto y fiable a los océanos necesario para promover la ambición económica y de seguridad nacional de Estados Unidos”, afirma la compañía. El grupo también desarrollará infraestructuras portuarias en lugares clave de Estados Unidos, como Nueva York, Los Ángeles, Dutch Harbor, Houston y Miami. “Estas inversiones contribuirán a la eficiencia de las operaciones y las cadenas de suministro, la aceleración de la digitalización y la mejora de la conectividad, y el aumento de la seguridad para los trabajadores portuarios y la carga”, sostiene CMA CGM.
La naviera construirá plataformas logísticas de automoción y desplegará cinco nuevos aviones cargueros
Igualmente, el armador planea la apertura de almacenes de última generación en el país norteamericano para mejorar las infraestructuras logísticas y de la cadena de suministro del país. También se plantea la construcción de plataformas logísticas de automoción. “Estas contribuciones ayudarán a garantizar la seguridad y fiabilidad de la cadena de suministro nacional, al tiempo que impulsarán el liderazgo de Estados Unidos en logística”. Otra parte de la inversión millonaria irá a ampliar la capacidad de carga aérea. Con un nuevo centro de operaciones en Chicago, el grupo desplegará cinco nuevos cargueros Boeing 777, operados por pilotos estadounidenses, para reforzar el comercio y la conectividad de Estados Unidos y garantizar el transporte fiable de mercancías críticas y urgentes.
Por último, y “para mantenerse a la vanguardia de la innovación”, CMA CGM abrirá un nuevo centro logístico de I+D en Boston, centrado en soluciones avanzadas de robótica y automatización. Desarrollado en colaboración con los principales socios tecnológicos estadounidenses, este centro de innovación optimizará los servicios logísticos para garantizar la mejor calidad de servicio a nuestros clientes estadounidenses.
El acuerdo entre el armador italo-suizo Mediterranean Shipping Company (MSC), a través de Terminal Investment Limited (TIL) junto al fondo Blackrock, para hacerse con la participación de CK Hutchison en Hutchison Ports, propulsará a la naviera “a la cima de la clasificación mundial de operadores de terminales”, según Eleanor Hadland, analista de Drewry.
El artículo publicado por la consultora asegura que la operación “permitirá a MSC superar a otros operadores de terminales para asegurarse el primer puesto” en el ranking que Drewry elabora cada año. Ahora, esa lista la copa PSA International, que posee el 20% de la participación de Hutchison Ports, y cuya cuota de mercado superó el 7% en el 2023.
Para apoyarse en el titular, Hadland se basa en la fórmula de Drewry, que ajusta la participación de los operadores de terminales en cada una de sus infraestructuras, en relación al número de contenedores que mueven. Según este ajuste, MSC movió el equivalente a 42,3 millones de teus, mientras que Hutchison Ports operó 32,6 millones de teus; en el caso de PSA International, fueron 62,6 millones de teus en el 2023.
En datos macro, Hutchison Ports opera una cartera de 43 terminales de contenedores marítimos fuera de China y Hong Kong. Tal y como especifica Hadland, “Su capacidad combinada era de más de 73 millones de teus a finales del 2023, con un rendimiento total de 47 millones de teus”. Por parte de MSC, generó un rendimiento total de 70 millones de teus en el mismo año de referencia, a través de sus participaciones en TIL (del 70%), en Africa Global Logistics (100%), Marinvest, y otras.
Clasificación de los operadores de terminales basada en la fórmula de Drewry (millones de teus por % de participación)
La operación puede desencadenar en una “concentración excesiva”
La analista de Drewry observa, sin embargo, que la operación “puede dar lugar a una concentración excesiva”. En el mercado español, TIL es accionista al 100% de MSC Terminal Valencia “y posee la concesión para desarrollar la nueva terminal de contenedores, con una capacidad para 4,8 millones de teus”. Y en cuanto a la terminal BEST del puerto de Barcelona, Hutchison es la que la explota, “con una capacidad de 3,3 millones de contenedores”.
La consultora se fija también en mercados como el de Rotterdam, donde MSC opera la terminal Delta Dedicated North gracias a un acuerdo con ECT, donde Hutchison posee casi el 90% del accionariado. ECT también opera la ECT Delta Terminal, y posee una participación del 60,8% en la terminal Euromax, mientras que Hutchison Ports participa en un 100% en la dársena Delta II. “Los reguladores europeos tendrán en cuenta la posición dominante de MSC en el cercano puerto de Amberes, además de su reciente adquisición del 49,9% en HHLA”, sopesa Hadland.
Distribución geográfica de las carteras de MSC y Hutchison
Y en cuanto a Panamá, TIL posee una participación del 42,5% en la PSA Panama International Terminal en Rodman, que se encuentra frente a la terminal de Balboa, operada por Hutchison.
Presidente de la AP de Valencia 2015-2023 Catedrático de Economía Aplicada
Tarde o temprano tenía que llegar. Era difícil pensar que el bloqueo del mar Rojo era permanente. Hay demasiados intereses, eso sí en algunos casos contrapuestos, y demasiado dinero para no entender que se intenten normalizar los tráficos.
¿Qué argumentos tenemos encima de la mesa a la hora de valorar la presión que se va a ejercer para recuperar esos tráficos? Veamos algunos:
1.- El ahorro de combustible (presión medioambiental). 2.- Decimos medioambiental y no de costes, en la medida que el paso por Suez tiene un peaje que se calcula en gran parte en función del ahorro de combustible, con lo que en gran medida se equilibran ambos costes para las navieras. 3.- El incremento de la oferta de buques disponibles que, beneficiará a los clientes finales (los consumidores), pero perjudicará a las navieras que se enfrentarán a gestionar un exceso de oferta. Lo que augura un proceso de normalización lento. 4.- El impacto en los fletes que, sin lugar a dudas, deberán ir a la baja y reducirse sensiblemente 5.- El consiguiente impacto negativo en la cuenta de resultados de las navieras por la reducción de fletes. 6.- La recuperación de los ingresos en Egipto (entre 6 y 7.000 millones de dólares (M$) al año, (un país que recibe 9.500 millones anuales como ingresos por turismo). 7.- La reducción del gasto en defensa de los países que ahora vigilan los estrechos. 8.- La presión política de Trump y Netanyahu, interesados en dar por finalizada la crisis y apuntarse un éxito político entre sus amigos, por ejemplo, Egipto. 9.-La normalización de los tráficos de Arabia en sus principales puertos de contenedores, Egipto, Turquía o Grecia, y todos los del Mediterráneo oriental. 10.- La puesta en explotación de las inversiones millonarias que las navieras están haciendo en la costa occidental de África pensando tanto en el desarrollo de estos países a medio y largo plazo, como también en los tráficos hacia Europa.
;
En este escenario el máximo impacto del tráfico prestado en España estaría en el entorno de los 930.000 TEUs
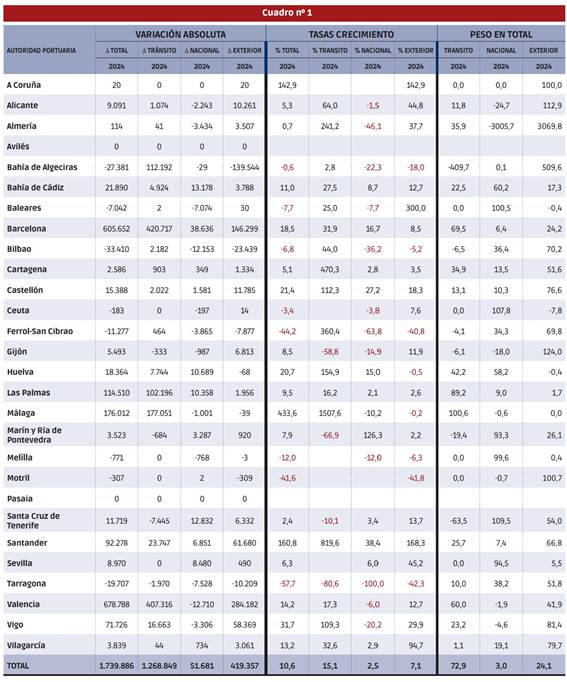
Cuáles han sido los tráficos prestados. En cualquier caso, aceptado que en un espacio de tiempo relativamente corto se van a normalizar los tráficos por el mar Rojo, nos queda ahora por saber en qué medida nos va a afectar en términos de tráficos y en menor medida de ingresos a los puertos españoles. Para ello, vamos a empezar por ver qué ha pasado en el 2024 con los tráficos portuarios en España. Si podemos cuantificar el tráfico que ha crecido en nuestros puertos como consecuencia del cierre del canal (“tráficos prestados”), podemos intentar valorar cuál puede ser el impacto de su reapertura y la consiguiente pérdida de los mismo. Para analizar esa evolución utilizaremos las publicaciones mensuales de Puertos del Estado. El objeto de este análisis será la evolución del tráfico de contenedores, que, obviamente, se podría ampliar a otros tráficos. Así, el cuadro nº 1 nos resume toda la información que necesitamos, que es la siguiente:
1.- La variación absoluta del número de contenedores por puerto y el total de España. 2.- La variación relativa (en tantos por ciento) de los crecimientos del 2024 sobre el 23. 3.- El peso relativo de cada apartado en el total del incremento de tráfico. Esto es, de todo el crecimiento experimentado en 2024, qué parte corresponde al tránsito, que parte al tráfico nacional y qué parte al tráfico exterior (import y export).
;
En cualquier caso, aceptado que en un espacio de tiempo relativamente corto se van a normalizar los tráficos por el mar Rojo
Pues bien, ¿qué nos dice el cuadro?
1.- El tráfico de contenedores total ha crecido en España en 1.733.886 TEUs, esto es, un 10,6% más respecto al año 2023. 2.- Este incremento se ha concentrado en pocos puertos, Valencia (678.788), Barcelona (605.652), Málaga (176.012), Las Palmas (114.510) y Santander (92.278). Estos 5 puertos representan algo más del 95,8% del incremento de los tráficos y los dos primeros casi el 74% del total. 3.- Pero no todos los tráficos han crecido por igual. De hecho, casi las tres cuartas partes del aumento del tráfico (1.268.849) tiene su origen en el tránsito. El tráfico nacional sigue sus pautas normales de crecimiento (+2,5%) y el tráfico export/import, sorprendentemente, presenta un incremento del +7,1% en el tráfico de contenedores cuando la mercancía general en export ha crecido el 3,6%, y en importaciones el 4,5%, siguiendo las pautas marcadas por la propia evolución de la economía española (+3,2% de crecimiento del PIB). 4.- En el tráfico de tránsito la concentración ha sido muy similar. Entre Barcelona (420.717), Valencia (407.316), Málaga (177.051), Algeciras (112.192) y Las Palmas (102.196), representan más del 96% del total del transbordo. 5.- En consecuencia, el buen año vivido por los tráficos en los puertos españoles se justifica de una manera absolutamente relevante en el tránsito. Si el tránsito no hubiera crecido, el incremento del tráfico apenas hubiera sido de 470.000 TEUs, el 2,9%.
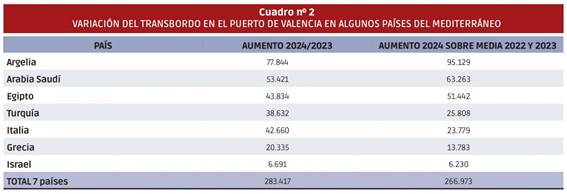
Estamos, por lo tanto, ante un crecimiento del tráfico de tránsito superior al que normalmente debería haberse producido en condiciones normales en los últimos años. Es verdad que entre 2015 y 2018 los puertos españoles vivieron una avalancha de tráfico de tránsito, pero, como se aprecia en el gráfico nº 1, desde 2018 ese tráfico está estancado, incluso con la crisis del 2022 y 2023 ha sufrido una contracción considerable. La competencia creciente de otros puertos mediterráneos con costes operativos más bajos que los de los puertos españoles y, más recientemente, el anuncio y aplicación de las políticas medioambientalistas aplicadas por la UE en perjuicio del tráfico marítimo, son en gran parte de responsables de estos resultados. Dejemos esta polémica aparte. Si suponemos que, en el 2024, por el contexto más favorable de la economía mundial y de los países a los que se suministraba carga desde los puertos españoles, y por la propia congestión de nuestros principales competidores, se han recuperado, al menos en parte, los tráficos perdidos en la crisis, el tráfico de tránsito debería haberse situado en el entorno de los 9,1 millones de TEUs. Si aceptamos esta cifra como aproximación, esto querría decir que el “tráfico prestado” de contenedores en tránsito en España debería situarse en el entorno de los 600.000/700.000 contenedores. Puede ser que, si asumimos la competencia directa de Tanger Med y de otros puertos del Mediterráneo, que la cifra de contenedores totales en tránsito que podríamos recibir en un contexto normalizado sea inferior a los 9,1 millones de TEUs apuntados, pero para nuestra primera aproximación nos vale esa cifra. Para contrastar lo alejado o lo próximo de esta cifra propuesta con lo que es la realidad, vamos a tomar los datos de los tránsitos por países que publica el Puerto de Valencia para el año 2024 en su boletín mensual. Señalaremos los que podemos presuponer que han crecido como consecuencia de la crisis del mar Rojo y, para los que hay información publicada, reflejado en el cuadro nº 2.
El cuadro nº 2 nos ofrece una visión más ajustada a la realidad. El aumento del tráfico con los principales 7 países con los que se ha mantenido el tráfico de contenedores en 2024 sobre 2023 ha sido de 283.417. Ahora bien, dado que el año 2023 fue especialmente negativo en el tráfico de transbordo, si calculamos el incremento del tráfico de transbordo con esos 7 países sobre la media de los tráficos de los años 2022 y 2023, el incremento del tráfico es ligeramente inferior, 266.417 TEUs En estas cifras faltan otros tráficos con volúmenes inferiores como pueden ser Rumanía, Bulgaria, Croacia, Túnez, Eslovenia, Chipre, Jordania, Líbano, Malta, Rusia, etc. Si pensamos que estos países en su conjunto representan entre el 15 y el 20% del tráfico total del transbordo en el Puerto de Valencia, llegamos a cuantificar que los “tráficos prestados” por la crisis del mar Rojo en el puerto de Valencia pueden superar holgadamente los 310.000 contenedores. Si el tráfico prestado en el Puerto de Valencia supera los 310.000 contenedores y Valencia representó el 33% del aumento total del tráfico de transbordo en el 2024 en España, en este escenario el máximo impacto del tráfico prestado en España estaría en el entorno de los 930.000 TEUs. ¿Cuál es la cifra real? ¿Con cuál nos quedamos? Según los que están al pie del cañón, el tráfico prestado se acerca más a esta última estimación que a la primera.
Cómo nos puede afectar la normalización de Suez Si seguimos con el ejemplo de Valencia ¿Esos 310.000 TEUs prestados es una cifra importante? Sin lugar a dudas lo es, pero no hay que lamentarse especialmente. Si pensamos que solo el tráfico exterior (export/import), que, en definitiva, es el más relevante para la economía, creció en el año 2024 en 284.182 contenedores y si suponemos que 2025 va a tener un comportamiento próximo al de 2024 en esta modalidad de tráfico, el posible impacto de la retirada del tráfico prestado, incluso aunque se hiciera de un día para otro, no sería especialmente grave para el puerto y menos si se lleva a cabo de una manera paulatina como sería previsible dada la lentitud con la que necesariamente toman sus decisiones las navieras a la hora de revisar sus circuitos de tráfico. Idéntico razonamiento podemos realizar para España, incluso en el escenario más negativo de que el tráfico prestado fuera de 900.000 TEUs. Ahora bien, si aceptamos esta cifra, ciertamente no podemos negar que será una reducción importante, que de nuevo hay que ponerla en comparación con el aumento del tráfico exterior de España en 2024 (419.357). La fortaleza de nuestros puertos para hacer frente a la volatilidad del tránsito es precisamente el tráfico exterior, que además es el que presta servicio a la totalidad de la economía, cumple con la misión fundamental de los puertos y genera ingresos superiores. Nuestros problemas no son los tráficos de transbordo que, en el porcentaje que sea, siempre estarán presentes dada nuestra ubicación estratégica. Los problemas vienen determinados por la competitividad respecto al resto de puertos próximos. Y en esa competitividad comparada se mezclan temas de costes de todo tipo, productividades, tasas absurdas e injustificables, retrasos en el desarrollo de algunas infraestructuras básicas, etc. Aquí tenemos nuestro talón de Aquiles, pero ese es otro trabajo.
Qué puertos van a sufrir más
¿Qué puertos van a sufrir más la retirada de tráficos, al menos sobre el papel, una vez se produzca la paulatina apertura del mar Rojo? Serán los que dependan en un porcentaje muy elevado del transbordo y no puedan compensarlo con incrementos de otros tráficos nacionales o exteriores. Según las frías cifras que hemos manejado en el cuadro nº 1 de este artículo, los que presentan mayor dependencia serían Málaga, Las Palmas y Algeciras. Pero, ya veremos. Los puertos, mejor que nadie, son conscientes de sus debilidades y, por ejemplo, Algeciras está realizando un tremendo esfuerzo para consolidar sus tráficos a medio plazo, y los resultados están siendo muy favorables. Ojalá sea así. Se lo merece.
CK Hutchison Holdings Group, con sede en Hong Kong, ha anunciado la decisión de vender su participación del 90% en Hutchison Ports PPC (Panama Ports Company) al consorcio constituido por la sociedad de inversiones estadounidense BlackRock y por el fondo de inversión Global Infrastructure Partners (GIP), junto a Terminal Investment Limited (TiL), el operador de terminales del grupo naviero Mediterranena Shipping Company.
Pero la compra de la terminal panameña por parte de BlackRock, GIP y TiL, no se queda aquí. Este grupo de socios prevé otra operación mucho más importante. Se trata de la compra de la participación de CK Hutchison en el grupo terminalista Hutchison Port Holdings (Hutchison Ports) que equivale al 80% del capital de la empresa.
Esta venta prevé participaciones de control también en las filiales del grupo, y otorgará al citado nuevo consorcio la propiedad y gestión de 199 muelles en 43 puertos de 23 países.
De esta venta se excluirán Hutchison Port Holdings Trust (HPH Trust) de Singapur, que opera terminales de contenedores en los puertos chinos de Hong Kong, Shenzhen y Hizhou, así como los puertos fluviales del país y en el que CK Hutchison posee aproximadamente el 30% del capital.
CK Hutchison anunció que el valor empresarial total de las empresas que comprenden el acuerdo, incluida Panama Ports Company, asciende a 22.800 millones de dólares.
MARÍTIMO · A cargo de las consultoras TIS, Panteia y Oeko
El último estudio recibió fuertes críticas.
28 febrero 2025 Tras la polémica surgida por los resultados preliminares del estudio comprometido para finales de 2024, la Comisión Europea ha encargado un nuevo estudio sobre el impacto del ETS marítimo, ampliado al FuelEU Maritime.
Madrid. De acuerdo con la información a la que ha tenido acceso Diario del Puerto, la Comisión Europea ha encargado un nuevo estudio sobre el impacto del ETS marítimo en los puertos europeos y del inicio de la aplicación de la nueva normativa FuelEU Maritime.
El objetivo sigue siendo detectar posibles fugas de tráfico a los puertos extracomunitarios situados en el entorno y, de esta forma, prever que los posibles beneficios medioambientales por la aplicación de esta medida no se vean contrapuestos a graves pérdidas de competividad marítima, logística y económica.
Las consultoras Panteia, Oeko y TIS Consulting Group son las encargadas de llevar a cabo este estudio que según las fuentes consultadas deberá hacer públicos sus resultados antes de que termine 2025.
Para ello, organizaciones europeas como Feports así como diversos puertos españoles ya han tenido los primeros contactos y las primeras entrevistas en el marco de la realización del estudio.
El encargo de este nuevo análisis se produce tras la polémica surgida en torno a las conclusiones preliminares del estudio que debía presentarse a finales de 2024.
Como recordarán los lectores, la normativa ETS, que entró en vigor para el transporte marítimo en enero de 2024, recogía como compromiso la realización de estudios de impacto cada dos años, de tal forma que el primero de esos estudios debía ver la luz a finales de 2026.
Organizaciones europeas y diversos puertos españoles ya han tenido los primeros contactos en el marco del estudio
No obstante, dada la especial sensibilidad en torno a la medida, el Ministerio de Transportes de España logró arrancar de la Comisión la elaboración de un primer test de impacto a finales de 2024, estudio cuyas primeras conclusiones fueron difundidas en octubre y que despertaron rechazo y polémica entre los distintos colectivos e instituciones afectados por el ETS.
Las conclusiones de dicho estudio, al que ha tenido acceso Diario del Puerto, apuntaban que no se detectaban reducciones en las escalas portuarias ni en los movimientos de contenedores en los puertos de transbordo de la UE, ni reducciones en la actividad de transbordo de contenedores que puedan atribuirse directamente al ETS. De igual forma, no se detectaba ni pérdida de conectividad marítima ni reemplazo de escalas pese al incremento observado de escalas en puertos vecinos.
Como conclusión final, el estudio indicaba que “hasta el momento, no hay pruebas claras de que se haya producido una conducta evasiva debido a la ampliación del ETS al transporte marítimo”, añadiéndose que “si bien se pueden observar algunos cambios significativos en el tráfico, estos parecen estar relacionados principalmente con los impactos de la crisis del mar Rojo”.
EL DATO
14,5
millones de teus. El último estudio sobre el ETS de la Comisión Europea reflejaba que los puertos del entorno de la UE susceptibles de captar tráficos desviados, acaban de acometer o están acometiendo inversiones para incrementar sus capacidades de manipulación portuaria que sumarían una capacidad nueva de mínimo 14,5 millones de TEUs, con proyectos en los que están implicados puertos como Nador West Med y Tanger Med (Marruecos), Qasr Ahmed (Libia), Damietta, Alejandría y Sokhna (Egipto) y London Gateway.
Críticas
Este estudio, elaborado por la consultora Ricardo, ha sido fuertemente criticado desde numerosos ámbitos que van desde las grandes autoridades portuarias españolas hasta las grandes patronales europeas, incidiéndose sobre todo en que la metodología utilizada era muy pobre científicamente, que los datos eran pocos fiables, que los indicadores eran poco sólidos y que faltaba amplitud de miras, destacándose que sólo se analizara la primera mitad de 2024 o que los datos sobre los efectos en el norte de Europa fueran anecdóticos.
Entre este ámbito crítico hay que mencionar a la patronal europea Feports que precisamente recibió el pasado 6 de febrero a la consultora Panteiaen el marco de la elaboración del nuevo estudio y que insistió en los comentarios trasladados durante el anterior análisis.
Para Feports, las medidas “antievasión” (es decir, la lista de puertos) solo combaten “parcialmente una de las tres opciones de evasión que tienen a su disposición las compañías navieras, por lo que se necesitan medidas adicionales”.
Igualmente, para Feports el estudio “no debe centrarse únicamente en la evasión a través de puertos/terminales no pertenecientes a la UE que se encuentren a menos de 300 millas náuticas de un puerto comunitario y donde la incidencia de transbordo supere el 65 %. Además, el ejercicio de seguimiento también debe abarcar otras cargas unificadas más allá de los contenedores”.
En cuanto a la metodología, Feports defiende que el seguimiento también debe centrarse en las inversiones en los puertos comunitarios y hacer un uso creciente de estudios de casos y herramientas predictivas;
Además, para mantener el atractivo de los puertos de la UE de cara a la implementación del paquete Fit for 55 “es necesaria la financiación para apoyar la ecologización de los equipos portuarios y la implementación de infraestructuras de combustibles alternativos”, defiende Feports.
Marina Mercante gestiona el ETS de más de 3.000 buques propiedad de más de 325 empresas navieras de países externos a la UE
Hoy finaliza el plazo para que las navieras comuniquen sus emisiones de 2024
Como bien es sabido, la reforma de la Directiva ETS, en vigor desde el día 1 de enero de 2024, obliga al transporte marítimo a abonar derechos de emisión por las emisiones de gases de efecto invernadero (GEI) generadas durante la navegación. En 2024 esta medida se aplicó al 40% de emisiones de los buques de transporte de carga o pasajeros de más de 5.000 GT que naveguen y hagan escala en puertos europeos. En 2025, dado el proceso de paulatina implantación, el porcentaje de emisiones afectado se eleva al 70%.
España es el segundo país europeo con más tráfico marítimo y también está entre los 10 países del mundo con más intereses en el comercio marítimo internacional, siendo el país de la UE que asume más carga de trabajo en la gestión de las emisiones de GEI del transporte marítimo.
En nuestro país, la Dirección General de la Marina Mercante y la Oficina Española del Cambio Climático han sido declaradas autoridades competentes para la gestión del ETS Marítimo y ya gestionan el ETS de más de 3.000 buques propiedad de más de 325 empresas navieras de países externos a la Unión Europea, lo que significa que se hace cargo de la gestión de los derechos de emisión del 45% de las empresas navieras no pertenecientes a la UE cuya flota conjunta supone el 50% de los buques gestionados por intereses no comunitarios que operan en aguas europeas.
A nivel interno también se ocupa de unos 90 buques de las 25 empresas navieras españolas afectadas por esta normativa de la UE.
Las áreas de Contaminación y Sancionadores de los servicios centrales de la Dirección General de la Marina Mercante y los servicios de inspección de las Capitanías Marítimas son la autoridad competente para el seguimiento, verificación y notificación de las emisiones de GEI de los buques afectados por la normativa y, por tanto, tienen que ocuparse de aprobar los planes de seguimiento de las emisiones GEI de los buques, de controlar el cumplimiento de las obligaciones de verificación, notificación y registro de las emisiones y del control del cumplimiento y la aplicación de medidas sancionadoras impuestas por la normativa europea para los casos de incumplimiento.
Las compañías navieras tienen hasta el 28 de febrero de 2025 para presentar a la Dirección General de la Marina Mercante los informes verificados de las emisiones realizadas por sus buques durante el año 2024. Es decir, hoy termina el plazo para presentar los informes de emisiones, que son dos: un informe por cada buque y un informe agregado por compañía.
A partir de de ahora, Marina Mercante tendrá que notificar a la Oficina Española del Cambio Climático la cifra de las emisiones sujetas a derechos de emisión de cada compañía, que es la que figura en el informe agregado de emisiones. Y a continuación, las compañías tienen hasta el 30 de septiembre de 2025 para adquirir los derechos de emisión y cancelar las emisiones realizadas en 2024, presentándolos en el registro central de derechos de emisión.
Los informes de emisiones de los barcos son públicos, pero no lo son los informes de las compañías y tampoco lo es la información del Registro Central de Derechos de Emisión.
De momento, el transbordo cae en enero un 2,3%
Tal y como recogió el miércoles Diario del Puerto, el tráfico de contenedores ha arrancado el año en el sistema portuario estatal en negativo y sin tiempo de que las repercursiones sean por los nuevos movimientos en el mar rojo.
El tráfico de contenedores de transbordo se situó en enero en los 735.316 TEUs, lo que supuso un descenso del 2,3%.
Algeciras, con 307.275 TEUs vio retroceder su tráfico un 2,4%, pero aún mayor fue el descenso en Valencia con 188.051 TEUs (-16,2%) y en Barcelona con 121.843 TEUs (-14,4%).
Las Palmas en cambio creció un 37% hasta los 86.128 TEUs y Málaga alcanzó los 20.438 TEUs.
Este descenso se vio claramente compensado por el fuerte crecimiento en el movimiento de los contenedores import-export. Hablamos de un movimiento total en enero de 502.178 TEUs, lo que supuso un crecimiento del 10,5% con respecto al mismo mes del año anterior. El crecimiento de la import-export se concentró esencialmente en dos puertos, Valencia y Barcelona. El primero, con 209.565 TEUs, vio crecer la import-export de contenedores un 22,7%. El segundo, con 152.229 TEUs, vio incrementarse los contenedores import-export un 11,5%.
En el lado negativo hay que mencionar que Bahía de Algeciras perdió en enero un 14,8% de tráfico import-export y se quedó en 48.739 TEUs. De la misma forma, Bilbao, con 28.670 TEUs descendió un 18,7%.
AP Moller-Maersk se posiciona en el Top 2, después de MSC.
22 febrero 2025
Según el Top 100 de Alphaliner, basado en las cifras más recientes sobre el número de buques, capacidad y clasificaciones de los principales operadores de contenedores y sus flotas, la suma de los portacontendores de AP Moller-Maersk superan los 4,4 millones de TEUs.
MADRID. El gigante naviero danés consolida su posición en el Top 2 del ranking de Alphaliner, con casi 740 embarcaciones en su flota, lo que le otorga una cuota de mercado del 14,3%. Mientras que su tonelaje propio alcanza casi 2,6 millones de TEUs de capacidad, su flota fletada es más numerosa en cantidad de embarcaciones, superando ahora las 400 unidades individuales.
Mientras tanto, MSC Mediterranean Shipping Company sigue manteniendo la mayor cuota de mercado con un 20,2% de la capacidad global. Con su cartera de pedidos que ahora incluye 130 unidades adquiridas, parece inminente el momento en que MSC supere los 6,4 millones de TEUs de capacidad total de flota.
Además, la flota fletada de MSC también sigue creciendo, habiendo superado recientemente los 3 millones de TEUs en capacidad total.
A diferencia de Maersk, la proporción de buques propios frente a los fletados en MSC es de 2 a 1 a favor del tonelaje propio.
Evergreen Line, junto con CMA CGM y MSC, mantienen los mayores porcentajes de órdenes de compra en relación con sus flotas existentes dentro del ranking de los 10 principales operadores.