Rotterdam no logra crecer en tráficos en 2024 pese a recuperar el vigor en el contenedor

Han sido especialmente los combustibles y el petróleo las partidas que han mantenido a la instalación en una contracción del 0,7%
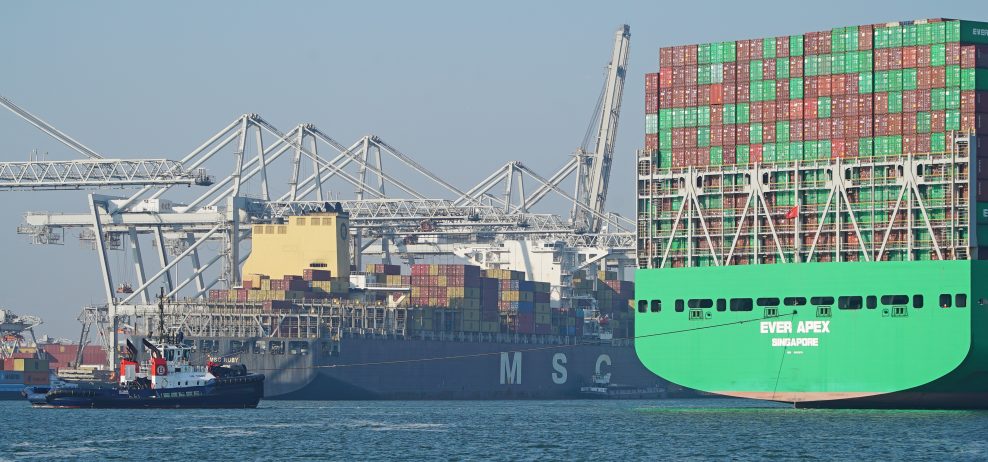
Autoridad Portuaria de Rotterdam

El Mercantil Barcelona

21 de febrero de 2025

El puerto de Rotterdam (Países Bajos), primero por tráficos en el continente europeo, no ha logrado revertir la tendencia al decrecimiento que ya experimentó en 2023. En 2024, con un total de 435,8 millones de toneladas, ha quedado el 0,7% por detrás de ese ejercicio, que ya marcó un importante descenso respecto a años anteriores. La buena noticia para el recinto ha sido recuperar cierto vigor en los contenedores, que con 133,4 millones de teus sí han logrado superar en el 2,5% su desempeño de 2023, pero ha sido el segmento del granel líquido, en especial de los combustibles renovables y del petróleo, el que ha subyugado los volúmenes de la instalación neerlandesa.

“La recuperación económica de Europa ha sido más lenta que en otras regiones”
Boudewijn Siemons Consejero Delegado del puerto de Rotterdam

El análisis que lanza la autoridad portuaria dirigida por Boudewijn Siemons contiene una mezcla de ‘drivers’ globales y condiciones económicas circunstanciales para justificar el retroceso. Por un lado, apunta a “la tensión geopolítica y a la incertidumbre del mercado”, que tienen su papel en la fluctuación de partidas como la del gas natural: tras un crescendo claro vivido en la mayoría de puertos europeos tras el estallido de la guerra en Ucrania y las sanciones al gas ruso (a partir de 2022), los depósitos europeos han estado llenos en los dos últimos años, lo que ha impedido el crecimiento de este producto. Por otro lado, Siemons señala que “la recuperación económica de Europa ha sido más lenta que en otras regiones” en 2024, de ahí que el contenedor crezca respecto a 2023, pero todavía no le dé la vuelta a las bajadas que se produjeron entre ese ejercicio y el anterior.

En este segmento en concreto, donde el recinto neerlandés es referencia absoluta en Europa, la autoridad portuaria identifica una cierta recuperación ligada al consumo en el continente. “El ajuste al alza de los salarios y la relajación de la inflación han impulsado la demanda”, apuntan. El crecimiento en contenedores ha sido generalizado en los puertos europeos en 2024, pero la presión de la inflación hasta el año pasado fue mayor y ralentizó más las economías centroeuropeas que mercados como el español, más ligado a otras dinámicas, de ahí que en el puerto de los Países Bajos la evolución sea más austera. Por otro lado, Rotterdam no se ha beneficiado en tráficos de transbordo de contenedor por la crisis del Mar Rojo como sí lo han hecho puertos del oeste Mediterráneo.

-4,5% en crudo de petróleo

Los 97,8 millones de toneladas de crudo de petróleo suponen un descenso interanual del 4,5%

Por su parte, los graneles líquidos han bajado el 2,7%, quedando en 200 millones de toneladas. Aquí es clave el descenso del gas natural licuado (-5,3%), que ha movido 11,3 millones de toneladas, pero sobre todo del crudo de petróleo, que movió 97,8 millones de toneladas y aun así retrocedió el 4,5% respecto a 2023. Cabe destacar que esta partida ya retrocedió interanualmente en 2023, pero Rotterdam atribuye la situación de 2024 a “paradas de mantenimiento en las refinerías del hinterland”. Sólo los derivados del petróleo, que mueven 55,6 millones de toneladas en el recinto, han crecido, el 0,8%. Por otro lado, se registra una contracción del 2,2% (a 35,4 millones de toneladas) el resto de graneles líquidos, entre los cuales se cuentan los combustibles renovables.

Por su parte, el granel sólido ha movido 71,2 millones de toneladas en 2024 en Rotterdam, el 0,8% más que en 2023. La partida más importante es la del mineral de hierro y la chatarra, que alcanza los 29,7 millones de toneladas, el 5,7% de crecimiento interanual. También crecen, en el 21,5%, productos industriales y materias primas como los minerales, los fertilizantes o la sal. “Esto es destacable, dado que la producción industrial se mantiene bajo presión en Europa y la demanda real por materias primas no crece. El crecimiento en este apartado debe atribuirse al importante descenso de 2023, y tiene más que ver con reposición de stocks que con crecimiento estructural”, indica la autoridad portuaria neerlandesa. En todo caso, estos crecimientos equilibran el descenso del carbón, del 18%, que ha dejado este producto en 19 millones de toneladas.

ROTTERDAM SE ENRIQUECE CON SU GESTIÓN INMOBILIARIA
La faceta inmobiliaria del puerto de Rotterdam le ha permitido crecer económicamente al margen de sus tráficos. La autoridad portuaria ha facturado 882 millones de euros, el 4,8% más que en 2023, y ha obtenido un ebitda de 563,5 millones de euros, el 2,7% superior. Su beneficio neto, creció en 40,2 millones de euros, hasta los 273,7 millones. “Los ingresos por arrendamiento de terrenos y concesiones crecieron en 41,6 millones de euros, hasta los 508,6 millones”, informa el recinto. Por contra, su recaudación por actividad bajó el 0,9%, y quedó en 336,5 millones de euros. Rotterdam considera que ello ha sido causa de un menor número de escalas producido por la crisis del Mar Rojo y los desvíos por el cabo de Buena Esperanza (Sudáfrica), aunque la bajada se habría equilibrado un poco gracias a que los buques que llegaban, porque lo hacían más cargados.
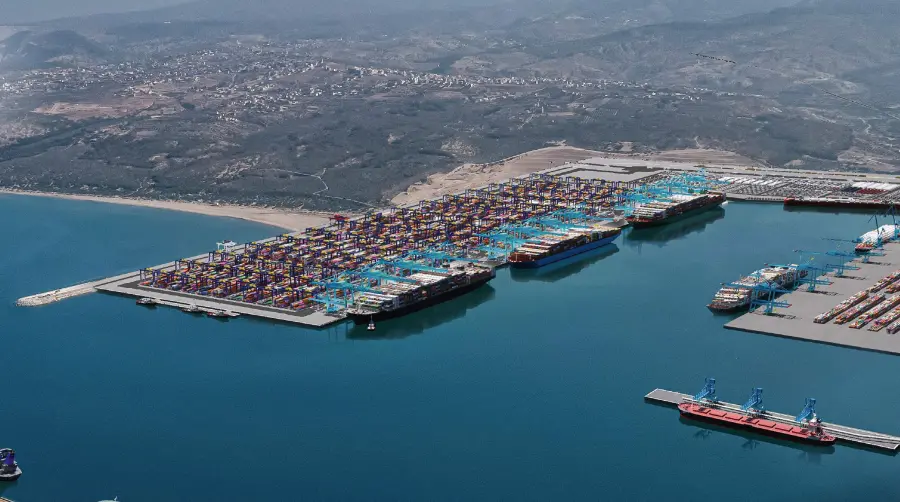
La Comisión Europea apoya con 65 millones seis proyectos españoles en fueles verdes

Las beneficiarias son APM Terminals, Cepsa, Repsol, Scale Gas y HVR Energy, que invertirán 196 millones en descarbonizar el transporte

APM Terminals

Iñaki Carrera Bilbao

24 de febrero de 2025

Seis proyectos empresariales españoles recibirán ayudas por valor de 65,4 millones de la UE para desplegar infraestructuras de suministro de fueles ecológicos a lo largo de la red transeuropea de transporte (TEN-T), contribuyendo a la descarbonización. Estas actuaciones absorberán una inversión de 196 millones. Las compañías beneficiadas son Scale Gas Solutions -filial de Enagás-, APM Terminals (Maersk), Cepsa (ahora Moeve), Repsol e Hidrógeno Verde Renovable (HVR Energy).

APM Terminals invertirá 55 millones en sus instalaciones portuarias de Valencia, Barcelona y Gijón

Estos planes han sido seleccionados en la primera ronda de financiación del mecanismo Infraestructura para Combustibles Alternativos 2024-25 (Afif, por sus siglas en inglés) del programa Connecting Europe Facility (CEF), que apoya el desarrollo de redes transeuropeas sostenibles e interconectadas.vEn esta convocatoria, en su conjunto, la Agencia Ejecutiva Europea de Clima, Infraestructuras y Medio Ambiente (CINEA) destinará 422 millones, en subvenciones a fondo perdido, para 39 proyectos en 24 Estados miembros. La Comisión Europea adoptará la decisión definitiva de las ayudas en los próximos meses.

Según CINEA, APM Terminals Spanish Gateways, la división portuaria del armador danés Maersk que tiene terminales de contenedores en Barcelona, Valencia y Gijón, invertirá 55 millones en la descarbonización de estas tres instalaciones. En concreto, la empresa recibirá una ayuda de 16,5 millones para renovar el actual equipamiento de estiba impulsado por diésel por uno eléctrico y para la instalación de la infraestructura de carga necesaria para su funcionamiento. También incluye el despliegue de paneles solares para autoconsumo con energías renovables.

Por su parte, la energética Cepsa ejecutará un desembolso de 55,2 millones y recibirá una ayuda de 16,56 millones en el desarrollo de infraestructura para suministrar metanol en Huelva como parte del proyecto del Valle de Hidrógeno Verde de Andalucía. La petrolera desplegará un sistema de distribución de metanol de barco a barco en el puerto de Huelva. Incluye dotarse de un buque de abastecimiento de metanol de 7.500 metros cúbicos de capacidad, una red de avituallamiento de barcos en tierra y de una infraestructura de tuberías (una línea de 11,7 kilómetros) para el transporte de este combustible renovable desde la planta de producción hasta el muelle de carga, siempre según datos de la Agencia Ejecutiva Europea de Clima.

100 mill. €

Cepsa desembolsará hasta 100 millones en el Valle Hidrógeno Verde de Andalucía

En Huelva, la multinacional española, cuyo consejero delegado es Maarten Wetselaar, se ha aliado con C2X, la filial del gigante naviero AP Möller Maersk, para la construcción y la explotación de una planta para la producción de metanol verde sobre una superficie de 465.000 metros cuadrados, que absorberá una inversión de 1.000 millones de euros.

Además, Cepsa invertirá 43,3 millones de euros, con una ayuda de 13,6 millones de los fondos de Connecting Europe, en la puesta en marcha de un sistema de bunkering de amoníaco en el puerto de Algeciras como parte también del Valle de Hidrógeno Verde de Andalucía. En línea con la iniciativa de Huelva, esta actuación contempla la construcción de un buque de 7.500 metros cúbicos de capacidad para el abastecimiento de amoníaco de barco a barco en la primera dársena española, una red de carga de embarcaciones en tierra y tres líneas de tuberías de tres kilómetros de longitud para el transporte de este sustituto de los fueles fósiles desde la factoría de producción hasta el muelle de suministro.

En la dársena de Algeciras, el principal cliente es Maersk, que escala en el hub de transbordo internacional de su subsidiaria APM Terminals, con capacidad para 4,3 millones de teus/año. El armador con sede en Copenhague, aunque sigue una estrategia multicombustible, ha hecho una gran apuesta por el metanol verde, que apenas emite emisiones a la atmósfera, para propulsar su flota y alcanzar su descarbonización en 2040. En concreto, tiene en cartera 23 buques diseñados para la utilización dual de este fue ecológico. La segunda naviera de línea del mundo tampoco descarta el amoníaco como futuro combustible de su flota.

Los puertos de Algeciras y Huelva concentran las actuaciones de Cepsa cofinanciadas por Europa

En concreto, Cepsa tiene en cartera una inversión de 3.000 millones en Andalucía para desarrollar el mayor proyecto de hidrógeno verde de Europa. Esta iniciativa pasa por construir dos plantas para la producción de dos gigavatio (GW), una de un GW en Palos de la Frontera (Huelva) y otra de igual capacidad en San Roque, en la comarca del Campo de Gibraltar, ambas aledañas a los citados puertos andaluces. Asimismo, la energética tiene suscrita una alianza con la noruega Yara y la holandesa Gasunie para avanzar en el desarrollo del corredor del hidrógeno entre las dársenas de Algeciras y de Rotterdam (Países Bajos).

Otro de los proyectos subvencionados por la Agencia Ejecutiva Europea de Clima es el de Scale Gas (Enagás), que recibirá ocho millones para desplegar seis estaciones de hidrógeno (HVR, por sus siglas en inglés) en España a lo largo de los corredores de transporte Atlántico y Mediterráneo. Estas instalaciones absorberán una inversión de 26,7 millones y suministrarán hidrógeno verde, producido a partir de fuentes renovables, a 350 y 700 bares para vehículos ligeros y pesados, con una capacidad potencial de al menos una tonelada/día.

Scale Gas y HVR Energy desplegarán estaciones de suministro de hidrógeno verde

En febrero de 2023, la subsidiaria de Enagás y la naviera noruega Knutsen inauguraron el primer buque de suministro de GNL construido en España, con capacidad para 5.000 metros cúbicos, que tiene su base en el puerto de Barcelona. Esta actuación también fue cofinanciada por la Comisión Europea a través del programa Connecting Europe.

Por su parte, HVR Energy, especializada en proyectos de generación distribuida de hidrógeno, desembolsará 14,01 millones de euros en desplegar 20 estaciones de repostaje de este combustible sostenible a lo largo de la red TEN-T en varios nodos urbanos de España. La compañía, con sede en Madrid, ha recibido una ayuda 4,2 millones. En marzo de 2023, tras un acuerdo con la empresa municipal de transportes de Coslada, inauguró su primera planta de generación, almacenamiento y suministro de hidrógeno verde en la citada localidad madrileña.

LA SEGUNDA TODA DE AYUDAS PARA FUELES SOSTENIBLES FINALIZA EL 11 DE JUNIO
Por último, la energética Repsol disfrutará de una ayuda de casi 6,5 millones para la implantación de infraestructura de recarga eléctrica. En concreto, levantará 94 estaciones con 305 puntos de repostaje, 286 de 150 kilovatios (kW) para vehículos ligeros y 19 de 350 kW para pesados en España. Su ubicación se extenderá a lo largo del corredor Mediterráneo.

La segunda convocatoria del mecanismo Infraestructura para Combustibles Alternativos 2024-25, puesta en marcha en febrero del pasado año, sigue abierta y fecha límite es el próximo 11 de junio. Con un presupuesto de 1.000 millones, su filosofía es igual que la de la primera convocatoria, es decir, apoyar el despliegue de estaciones de recarga eléctrica, de suministro de hidrógeno y de  abastecimiento de amoníaco y metanol en los principales corredores y centros de transporte de la UE, así como alcanzar los objetivos de reglamentos ReFuelEU para la aviación y FuelEU para el transporte marítimo.

HMM y CMA CGM han manifestado expresamente su voluntad de explotar a través de TTIA la Fase B de la terminal de contenedores de Isla Verde Exterior

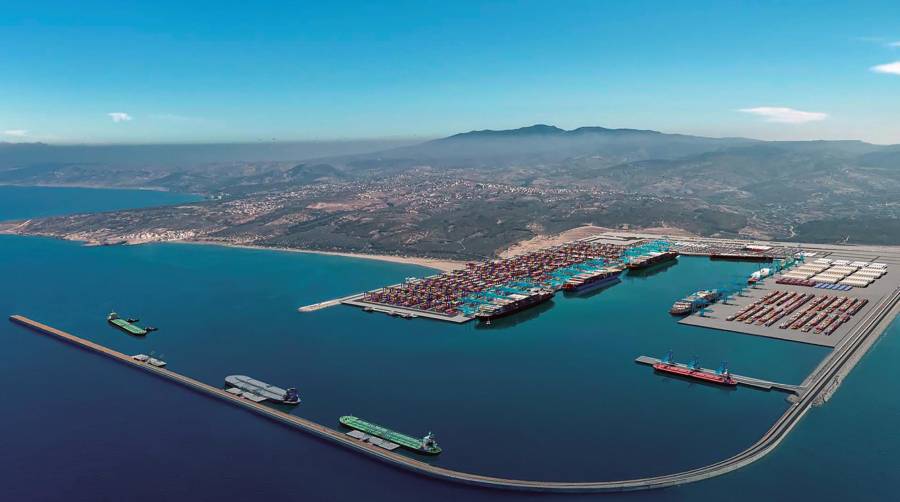
Nador West Med representa la nueva generación de infraestructura portuaria con la que Marruecos quiere seguir abanderando los tráficos del Estrecho tras el liderazgo del que ya goza Tanger Med.

Tanger Med ya mueve más TEUs que Valencia y Algeciras juntos

Más allá de la aparición de Nador West Med en el horizonte, Tanger Med sigue siendo la gran referencia no sólo en el Estrecho sino también en el conjunto del Mediterráneo.

Tal y como ha venido publicando Diario del Puerto en las últimas semanas, el cierre de ejercicio de Tange Med ha vuelto a ser espectacular en 2024, con un tráfico total de contenedores de 10,24 millones de TEUs, lo que frente a los 8,61 millones de TEUs de 2023 supone un crecimiento del 18,8%.

La mejor forma de medir el desarrollo de Tanger Med es ponerlo en correlación con los tráficos en la región, llamando poderosamente la atención que en 2024 el tráfico total de contenedores del enclave marroquí fue por vez primera superior a la suma del tráfico conjunto de los puertos de Valencia y de Bahía de Algeciras, que con 5,47 y 4,70 millones de TEUs respectivamente sumaron el año pasado 10,17 millones de TEUs cifra como decimos ya superada por sí mismo por el Puerto de Tánger Med. En conjunto, Tanger Med movió en 2024 un total de 142 millones de toneladas de mercancías, que representaron un crecimiento con respecto al año 2023 del 16,2%.

Entre los tráficos más destacados hay que mencionar el crecimiento del 4% en el tráfico de vehículos nuevos, con un total de 600.872 vehículos, entre los que destacan los 368.843 vehículos exportados por Renault desde sus factorías de Melloussa y por Somaca desde su fábrica de Casablanca y los 170.519 vehículos exportados por Stellantis desde su factoría de Kenitra.

Dentro del ámbito del tráfico ro-ro, el movimiento de camiones alcanzó las 516.842 unidades, lo que implicó un crecimiento del 8,1%, fruto del incremento del 6,8% del tráfico industrial y del 7,2% del tráfico hortofrutícola.

Por último hay que destacar el crecimiento del 1% hasta las 584.945 toneladas del tráfico de graneles sólidos, y del 22% hasta las 7,64 millones de toneladas en los graneles líquidos.

Allí operan a pleno rendimiento las 4 grandes terminales diseñadas en los últimos años. En primer lugar están las terminales TC1 y TC4, operadas por APM Terminals, con 800 y 2.000 metros lineales de muelle respectivamente, compañía que de momento no ha movido ficha en Nador.

En segundo lugar está la terminal TC2, explotada por el consorcio Eurogate, participado por Contship, MSC, CMA CGM y China Merchants.

Por último está la terminal TC3, explotada por el consorcio Tanger Alliance, en este caso participado por Marsa Maroc, por el consorcio Eurogate y Hapag Lloyd.

Bahía de Algeciras

Al otro lado del Estrecho en modo alguno hay inmovilismo con Bahía de Algeciras que puede terminar de concretar en 2025 una serie de apuestas muy importantes.

Por un lado, en su terminal del Muelle Juan Carlos I, APM Terminals prevé reforzar sus tráficos con los compromisos establecidos en el marco de la nueva estructura operativa de la alianza Gemini.

Por otro, en el marco de los citados movimientos inversores en la región, el presidente de la Autoridad Portuaria de la Bahía de Algeciras, Gerardo Landaluce confirmó el pasado 17 de enero el interés “cierto y manifestado” de los accionistas de la sociedad TTIA por asumir la concesión de la Fase B de la terminal de Isla Verde Exterior.

Total Terminal International Algeciras (TTIA) es una sociedad participada al 50% por las corporaciones navieras Hyundai Merchant Marine (HMM) y CMA CGM que explota la Fase A de la terminal de contenedores del Muelle de Isla Verde Exterior de Algeciras, con 35,7 hectáreas y una capacidad anual de 1,6 millones de TEUs.

Ahora, el interés de TTIA es por fin redoblar su apuesta por Algeciras, hasta el punto de que HMM y CMA CGM estarían dispuestas a llegar hasta los 250 millones de euros de inversión para poner en servicio la Fase B, ya construida y a falta de la superestructura.

La infraestructura lleva años aguardando su concesión tras diversos avatares en distintos procesos de licitación. Ahora el operador TTIA ha solicitado asumir la concesión y por tanto la Autoridad Portuaria está en el proceso de tramitar los distintos procesos administrativos prefijados que permitirían completar la operación.

Y mientras… África

Mientras las navieras siguen reposicionándose en el Estrecho de acuerdo con las oportunidades e incertidumbres que va alumbrando el mercado, lo mismo está sucediendo en la región de África central, con el permanente debate sobre las rutas transoceánicas y si el gran eje logístico transcontinental que ahora atraviesa el Mediterráneo puede poco a poco desplazarse hacia el sur del globo y comenzar a situarse en ese eje africano próximo al ecuador donde están en marcha tantas inversiones portuarias dentro de un continente cada vez más en expansión. La última operación que hemos conocido es la de AD Ports y CMA CGM para gestionar conjuntamente la terminal multipropósito New East Mole en Pointe Noire (Congo-Brazzaville) con una primera fase de 400 metros de línea de muelle y 10 hectáreas de superficie.

Las navieras siguen moviendo sus piezas en el agitado Estrecho

Siguen tomando y reforzando posiciones en el ámbito terminalístico

El reposicionamiento en el Estrecho es permanente.

  • 20 febrero 2025

El mercado terminalístico en el área del Estrecho sigue más agitado que nunca con nuevas operaciones de las grandes navieras de contenedores que evidencian el interés por reposicionarse ante los numerosos factores externos que están definiendo el mercado.

madrid. Las noticias de las que venimos haciéndonos eco en Diario del Puerto en las últimas semanas en torno a las nuevas inversiones en las terminales del Estrecho están poniendo de manifiesto que en el mercado hay un interés enorme de las grandes navieras por reposicionarse en busca de generar nuevas oportunidades, diversificar riesgos, responder a las incertidumbres del mercado y reforzarse en plazas que son consideradas estratégicas.

La última operación se ha conocido esta misma semana, tal y como ha publicado este Diario, y es la que vincula a Marsa Maroc y TiL en el macroproyecto de Nador West Med, llamado a agitar definitivamente las aguas del Estrecho en los próximos años.

EL DATO

1.520

metros. La terminal de contenedores de Nador West Med en la que van a participar CMA CGM y TiL junto a Marsa Maroc contará en total con 1.520 metros lineales de muelle.

Si Tanger Med comportó un cambio de paradigma, sin duda alguna Nador West Med no le va a ir a la zaga, no ya sólo por las infraestructuras inicialmente previstas sino por su proyección a futuro.

De momento, la infraestructura ya definida establece en lo que respecta al tráfico de contenedores una terminal de 1.520 metros lineales de muelle , 70 hectáreas de superficie y 18 metros de calado con capacidad para 3,4 millones de TEUs.

Marsa Maroc ya cuenta con CMA CGM y con MSC como grandes aliados para echar a andar en 2027 con la nueva terminal de contenedores de Nador West Med

Lo previsto es que la primera fase entre en servicio en 2027.

La explotación de la terminal fue asignada a Marsa Maroc el 25 de junio del pasado 2024, sociedad marroquí que desde entonces se ha centrado en buscar alianzas para explotar la terminal.

La última es la anunciada este lunes con TiL. En concreto, Terminal Investment Limited, división de Terminales del Grupo MSC, ha firmado un acuerdo de asociación para entrar en el capital de la filial que Marsa Maroc constituirá para la explotación de la citada terminal en Nador West Med.

En plena materialización del macroproyecto de construcción de su terminal en la ampliación Norte en Valencia y con los ecos del ETS sin cesar de retumbar, TiL hace de esta manera un movimiento más que relevante en una sociedad de la que poseerá el 50% menos una acción, frente al 50% más una acción de Marsa Maroc.

Con esta operación, Marsa Maroc incorpora su segundo gran aliado en el proyecto de Nador.

El primero fue la naviera CMA CGM, con la que también alcanzó el pasado 29 de octubre un acuerdo de partenariado.

En este caso concreto, lo que se estableció es crear una joint venture entre Marsa Maroc y CMA CGM para equipar y explotar durante 25 años la mitad de la citada terminal, es decir, un tramo de muelle de 750 metros y un total de 35 hectáreas dentro de la terminal de contenedores de Nador West Med.

El objetivo concreto en este espacio sería alcanzar un volumen anual de 1,2 millones de TEUs y ofrecer la máxima calidad de servicio. Con un 51% para Marsa Maroc y un 49% para CMA CGM, esta sociedad acometerá una inversión de 280 millones de euros en esta parte concreta de la terminal, en cuyas operaciones está muy interesada CMA CGM por la posibilidad de que sus buques puedan aprovechar el enfoque de Nador como también un hub para el bunkering de nuevas energías sostenibles.

Los cargadores afrontan sustanciales subidas en el recargo por el EU ETS

Los armadores de línea han duplicado el gravamen pese a que el precio de los derechos de emisión de CO2 ha caído en 2025

Wolfgang Weiser (Pexels)

Iñaki Carrera Bilbao

19 de febrero de 2025

Las empresas cargadoras están haciendo frente a un incremento sustancial en los recargos que abonan a los armadores de línea en base al Régimen Europeo de Comercio de Derechos de Emisión, más conocido como EU ETS, que fue introducido en 2024. En lo que va de año, según Alphaliner, este sobrecargo en el flete, de promedio, se “ha duplicado” en el comercio entre Asia y Europa. El ETS se actualizó el pasado 1 de enero y ahora las navieras están obligadas a comprar créditos de dióxido de carbono (CO2) para cubrir el 70% de las emisiones frente al 40% de 2024.

Cosco ha impuesto “uno de los mayores aumentos interanuales en el trimestre actual”, según Alphaliner

Sin embargo, este aumento no se compadece “con la reducción” del precio de los derechos de emisión (EUA, por sus siglas en inglés) en 2025. Cada derecho, que equivale a una tonelada de CO2, vale hoy 76,15 euros. La normativa establece la compra de créditos para la mitad de las emisiones de los buques en los viajes con origen o destino en la UE y para el cien por cien en los itinerarios entre puertos comunitarios.

Tal como se puede observar en el cuadro de Alphaliner, Cosco Shipping ha impuesto “uno de los mayores aumentos interanuales en el trimestre actual”. El carrier chino está cobrando a los clientes 71 euros por teu de carga seca frente a los 28 euros del mismo período del año pasado, lo que supone un aumento del 150%.

Por su parte, el recargo de Maersk y Hapag-Lloyd es de 46 y 42 euros por teu, respectivamente, lo que supone un incremento del 130% para la danesa y del 83% para la alemana. La surcoreana HMM ha gravado el 100% este concepto, pasando de 16 a 32 euros, y la japonesa ONE ha cargado el 91%, de 23 a 44 dólares. La francesa CMA CGM ha subido el 75%, de los 25 a los 42 euros.

LOS COSTES DEL ETS PARA LOS CARRIERS NO HABRÍAN AUMENTADO MÁS DEL 75%

Sin embargo, en opinión de la casa de inteligencia marítima, “los costes del EU ETS para los carriers, en teoría, no habrían aumentado más del 75%” por “el efecto de pasar del 40% al 70% de cobertura y la reducción del precio de los derechos de emisión”. Si bien es cierto que los carriers tienen que comprar más derechos de CO2, “el precio de los créditos ha caído en 2025”. “El recargo de Maersk de 46 euros por teu en el primer trimestre de este año se basa en un precio medio de los derechos de emisión de la UE de 65,55 euros por tonelada métrica de CO2. Esto se compara con un precio de referencia de 81,54 euros en el primer trimestre de 2024. Ambas cifras se calcularon promediando el precio de las opciones de futuros de los derechos de la UE en el período anterior de agosto a noviembre”, explican los expertos de Alphaliner.

Se suma a la ecuación el impacto del Fuel EU Maritime desde el pasado 1 de enero

Además, el pasado 1 de enero, entró en vigor el reglamento comunitario relativo al uso de combustibles renovables para impulsar la descarbonización del transporte marítimo, más conocido como Fuel EU Maritime. La nueva normativa exige la reducción de la intensidad de los gases de efecto invernadero (GEI) del combustible que consume un buque, partiendo del 2% desde el pasado 1 de enero para alcanzar el 80% en 2050.

“El coste del Fuel EU Maritime es más difícil de cuantificar para los armadores y representa el coste más general de la transición a los combustibles alternativos. Los servicios especializados ‘verdes’ de las navieras, caso del ‘ECO Delivery’ de Maersk y el ‘Ship Green’ de Hapag-Lloyd, estarán exentos de los recargos”, señalan desde Alphaliner.

LOS COSTES FIJOS POR LAS EMISIONES SERÁN MÁS GRAVOSOS EN EL FUTURO

En cualquier caso, en opinión de la consultora marítima francesa, “estos costes para los armadores y recargos para los cargadores siguen siendo modestos”, teniendo en cuenta “las tarifas actuales, que se mantienen por encima de los promedios históricos”. También es cierto que la reconfiguración de la alianzas navieras ha abierto la puerta a una guerra de fletes para llenar los barcos.

“Sin embargo, los costes fijos relacionados con las emisiones representarán un desembolso más importante en el futuro a medida que bajen las tarifas y se intensifiquen las regulaciones. Los críticos pueden volver a preguntarse si algunos operadores obtendrán beneficios de los recargos en el ínterin”, subraya Alphaliner. Por ejemplo, el año pasado, el think tank ecologista Transport & Environment (T&E) afirmó que los compañías estaban cobrando a los cargadores “en el 90% de los casos más que el coste real del EU ETS”, aunque “reconoció que los recargos representaban menos de un punto del precio de un contenedor, frente al 10-15% de algunos de los recientes recargos aplicado en el mar Rojo [por las amenazas de los hutíes]”, concluye la firma de análisis.

TiL entra en el accionariado de la terminal de Nador West Med

Marsa Marco y TiL han llegado a un acuerdo de colaboración para la gestión de la nueva terminal de Nador West Med.

  • 18 febrero 2025 Marsa Maroc y Terminal Investment Limited (TIL), la División de Terminales del Grupo MSC, han firmado un acuerdo de asociación para la entrada de TIL en el capital social de la filial concesionaria de una terminal de contenedores en el puerto de Nador West Med.

VALENCIA. Tras la formalización de este acuerdo, que está sujeto a la aprobación de las autoridades competentes, la estructura accionarial de la filial encargada de la concesión de la terminal estará compuesta por TIL, que poseerá el 50% menos una acción, y Marsa Maroc, que poseerá el 50% más una acción del capital y los derechos de voto.

Marsa Maroc firmó el acuerdo de concesión de una terminal de contenedores en Nador West Med en junio de 2024. Esta terminal, dotada de 1.520 metros lineales de muelle, 18 metros de clado y 70 hectáreas de patio de operaciones, tendrá una capacidad de 3,4 millones de TEUs a plena capacidad.

PortCastelló avanza en el vial perimetral de la Dársena Sur

El nuevo vial proyectado tendrá una longitud aproximada de 1.140 metros con un ancho prácticamente constante de 3,50 metros.

  • 18 febrero 2025

PortCastelló continua avanzando en la ejecución del vial perimetral que discurre paralelo al vallado de la Dársena Sur. Actualmente, la obra adjudicada a BECSA por cerca de 80.000 euros, se encuentra en fase de finalización.

CASTELLÓN. El objetivo del vallado perimetral de la Dársena Sur de PortCastelló es acondicionar el paso destinado al tránsito de vehículos de vigilancia en el límite de la parcela del recinto de la dársena sur de PortCastelló, mejorando la accesibilidad y reforzando la seguridad de la zona.

El presidente de la Autoridad Portuaria de Castellón, Rubén Ibáñez, ha destacado la importancia de esta obra en el marco del desarrollo del puerto. “La expansión de la dársena sur hace que tengamos que adaptar el entorno del recinto portuario a las necesidades de crecimiento de una infraestructura que en los próximos años se va a consolidar como foco de la actividad del puerto”.

Asimismo, Ibáñez ha señalado que “mejorar la accesibilidad a la zona y garantizar el paso de vehículos es fundamental en materia de seguridad y de vital importancia para las empresas que desean instalarse allí y para el conjunto de la comunidad portuaria”.

El nuevo vial proyectado tendrá una longitud aproximada de 1.140 metros con un ancho prácticamente constante de 3,50 metros.

La sección del vial se ha realizado con un relleno de zahorra y se procederá con el doble tratamiento superficial de gravillas mediante riego. La parte restante, se ha cubierto por una malla antihierba que impida el crecimiento de vegetación no deseada favoreciendo el mantenimiento.

Con esta actuación, PortCastelló reafirma su compromiso con la modernización y mejora de sus infraestructuras, impulsando el crecimiento sostenible del puerto y su entorno.

El puerto de Baiona mantiene sus cifras por encima de los 2 millones de toneladas

Tropiezan los siderúrgicos

A pesar de perder un 12,5% con respecto al pasado año, los abonos suponen la partida unitaria más importante, si bien es la suma de los siderúrgicos el grupo de productos que supera el 50% del total portuario, por encima de las 600.000 toneladas. 

Error! No s’ha especificat el nom del fitxer.

El conjunto del tráfico tuvo un buen comportamiento en la primera mitad del año en el puerto de Baiona, con un aumento de más del 5%, pero una fuerte interrupción de la actividad siderúrgica en Europa ha hecho sentir un fuerte impacto en el tráfico en el puerto a partir de julio del 2024.

El descenso del consumo de acero a nivel mundial y la llegada masiva de acero procedente de China al mercado europeo parecen estar en el origen de esta caída, que se traduce en un descenso de este tráfico de casi el 20% en el puerto de Baiona.

Si bien los datos son negativos, las pérdidas en los siderúrgicos se han visto en parte enjugadas por el alza de otras partidas, lo que permite al puerto de Baiona fortalecer su estructura comercial a la espera de una reactivación de la demanda de la industria del acero.

Otros tráficos significativos

El resto del tráfico ha experimentado variaciones menos significativas. Sin embargo, hay que tener en cuenta que un producto tan típico del enclave como el maíz ha perdido un 12,75% de sus toneladas, debido principalmente al cese de las importaciones excepcionales de bioetanol que se había producido en el año precedente. A pesar del descenso de 50.000 toneladas, el maíz es la segunda mercancía en importancia del puerto aquitano. 

En los graneles líquidos los derivados del petróleo y el crudo se reactivan y suben de forma importante, hasta un 138% en el caso de petróleo, mientras que los bituminosos pierden casi la mitad de su tráfico.

En cuanto a los graneles sólidos, los productos agroalimentarios ayudan a un maquillaje del total general. Así, los ya mencionados abonos, el azufre, que incrementa sus toneladas más de un 43%, y los químicos hacen los mismo en más de un 40%. En lo referido a la madera, que en su día fue el tráfico estrella del puerto de Baiona, mantiene la estabilidad en las cien mil toneladas, con un ligero incremento del 3%

El puerto de Singapur comienza el 2025 con un crecimiento del 6% en contenedores

La carga total registró un movimiento de 48,6 millones de toneladas, un 5,3% menos

 El Canal Marítimo y Logístico

 17 febrero, 2025

El puerto de Singapur ha comenzado el año con buena tendencia en el tráfico de contenedores. Tras finalizar el 2024, superando los 40 millones de teus, la infraestructura asiática arrancó el mes de enero con un 5,8% más de contenedores, alcanzando los 3,5 millones de teus.

La dinámica alcista en el apartado de los contenedores no se reprodujo en otros segmentos. En cuanto al número de buques operados, fueron 10.695, un 1,6% menos que en el mismo mes del 2024, y con un tonelaje acumulado menor, de 269,5 millones, un 2,6% menos.

Por lo que respecta a la carga movida, el puerto de Singapur registró un movimiento de 48,6 millones de toneladas, un 5,3% menos. Y en lo que se refiere al servicio de bunkering, enero anotó un descenso moderado del 9,1%, situándose en los 4,46 millones de toneladas entre las que siguen liderando los combustibles convencionales, con el 97,3% de cuota.

MSC reconfigura servicios entre el Mediterráneo y la costa Este de EE UU

Los cambios afectan al puerto de Barcelona que pasa a tener una escala en el servicio Emusa

 El Canal Marítimo y Logístico

13 febrero, 2025

Mediterranean Shipping Company (MSC) ha anunciado esta semana varias “mejoras innovadoras” en dos de sus servicios transatlánticos “clave”: el Emusa y Medusec, cuyos cambios afectan en España al puerto de Barcelona.

Según explica MSC, estos cambios permitirán a la compañía italo-suiza ofrecer un tiempo de tránsito “líder” en la industria naviera de “tan solo 9 días” entre Génova y New York (Medusec). Los cambios en este servicio -que conecta puertos de Italia como Génova, Gioia Tauro o Nápoles con recintos de la costa Este estadounidense como Boston o New York- provocan “diversos ajustes” en las conexiones de la naviera entre Europa y EE UU.

Entre estos cambios destaca la reestructuración del servicio Emusa, en el que se incluye desde ahora una escala en el puerto de Barcelona -que se excluye del servicio Medusec– y en el que también están otros puertos españoles como el de Valencia y Algeciras.

También aparece en el Emusa el puerto de Sines (Portugal), que de esta forma “permanecerá conectado con la costa Este de EE UU”.

Mayor conectividad entre la costa Este de EE UU e Italia

La reestructuración de ambos servicios permitirá “una mayor conectividad” comercial y acceso a la costa este de los EE UU para las islas del mar Tirreno (Cerdeña y Sicilia) “a través de nuestros servicios de conexión”.

Asimismo, también supondrá un “acceso mejorado” a la costa Este de los EE UU para las regiones del interior, “gracias a nuestra cobertura intermodal en toda Italia”, destaca MSC.

En la actualidad, la naviera MSC cuenta con once servicios transatlánticos en su red Este/Oeste que conectan Europa y EE UU.

China y EE UU concentran un tercio del tráfico del puerto de Valencia

El recinto valenciano cerró el 2024 con un 5,1% más de toneladas gestionadas, siendo China un año más su principal socio comercial

 El Canal Marítimo y Logístico

12 febrero, 2025

China y Estados Unidos han sido en el 2024 los principales socios comerciales del puerto de Valencia “concentrando entre ambos el 34% de sus tráficos”, según ha informado este miércoles la Autoridad Portuaria de Valencia (APV) tras la celebración de su Consejo de Administración.

En concreto, China mantiene “un año más” la primera posición con 702.633 contenedores gestionados en el 2024 y 7.912.389 toneladas, seguido de EE UU con el que se han intercambiado 368.298 teus y 4.524.697 toneladas.

Los datos del Boletín han sido facilitados a los miembros del Consejo de Administración de la APV en su primera reunión del año, celebrada en el Edificio del Reloj. En el Consejo, se ha explicado que las principales mercancías exportadas desde los muelles valencianos a China son alimentos, automóviles y sus piezas, vinos y bebidas, materiales de la construcción, papel y productos químicos.

Al recinto valenciano llega del continente asiático: maquinaria y herramientas, materiales de la construcción, automóviles y sus piezas, productos químicos, tabaco, cacao, café y especias.

Por su parte, con EE UU los tráficos predominantes de carga son los materiales de construcción, maquinaria y herramientas, alimentos, vinos y bebidas y productos químicos. Los productos que llegan de Norteamérica son papel, productos frescos, químicos y automóviles y sus piezas.

Si bien, los países que más han incrementado el porcentaje de intercambio de toneladas de mercancías en el 2024 son Arabia Saudí (+59,64%) y Ucrania (+44,02%). Otros países que han reforzado su “visibilidad estadística” son Argelia y Turquía, con aumentos de sus tráficos (toneladas) del +24,88% y del +23,73%. También han sido relevantes los incrementos con Israel +25,22%.

Valencia cierra el 2024 con un 5,1% más de toneladas de mercancías que en el 2023

El Consejo de Administración de la APV ha tenido acceso a este informe donde se explica que los datos de su Boletín Estadístico respectivos al 2024. Los mismos reflejan que un total de 80.666.175 toneladas de mercancías han entrado y salido de las dársenas valencianas, un 5,11% más que en el 2023.

Ha crecido también el número de contenedores alcanzando los 5.475.773 teus, cifra que supone un crecimiento del +14,15%: manteniéndose estables los tráficos de carga (exportación) +0,13% y creciendo los de descarga (importación) 10,60% y los de tránsito marítimo +18,77%.

También desgrana el Boletín los datos acumulados del 2024 por sectores de actividad. Se mantienen con cifras de gestión similares a las del 2023 el sector siderometalúrgico y el de materiales de construcción. Por su parte, han crecido los tráficos del sector minerales no metálicos (+33,13%), el de abonos (+4,19), los productos químicos (+9%) y el agroganadero y alimentario (+2,48%). Ha descendido el sector energético (-40,41%).

La nota negativa, el transporte en ferrocarril

Respecto al transporte en ferrocarril, desciende un -3,26% el número de contenedores transportados por tren y, si se tienen en cuenta el total de mercancías que han entrado y salido de las dársenas valencianas, el porcentaje que se ha movido a través de vías férreas se sitúa en un 6,67% del total.

Imagen del Consejo de Administración de la AVP de este miércoles

El Boletín refleja además que el tráfico ro-ro (servicios marítimos de carga rodada) del puerto ha sido un +3,44% superior al de 2023 respecto a las toneladas y también en los contenedores con un +13,65%. Las UTI’s (unidades de transporte intermodal) han crecido en el 2024 un 4,46%. Asimismo, han entrado y salido por las dársenas valencianas un total de 579.401 automóviles (-9,91%).

Por su parte, en lo que respecta a la cifra de pasajeros aumentan un +7,13% los de línea regular con las Islas Baleares y Argelia sumando 832.315 personas que han entrado y salido de Valencia y desciende la cifra de los que lo han hecho en crucero -0,92% (774.067 cruceristas en 2024 frente a los 781.280 de 2023).

El RTG de Liebherr cumple 25 años

Uno de los RTG desarrollados por Liebherr.

  • 12 febrero 2025

Liebherr mantiene su apuesta por el modelo de grúa RTG y acelera en la electrificación de sus nuevos modelos, apostando por modelos más productivos y eficientes adaptados a las nuevas necesidades de la operativa portuaria.

KILLARNEY. Durante el último cuarto de siglo, el RTG ha desempeñado un papel clave en la transformación de las operativas portuarias. Conscientes de esta situación Liebherr apostó desde el inicio por desarrollar soluciones innovadoras en esta maquinaria.

“El diseño inteligente siempre ha sido fundamental para el rendimiento de la RTG de Liebherr. Su sistema de enhebrado de ocho cables ofrece un rendimiento antibalanceo tanto en las direcciones de desplazamiento del carro como del pórtico, lo que garantiza la estabilidad de la carga al tiempo que aumenta la productividad y reduce la fatiga del conductor”, recuerdan fuentes del fabricante.

Charlie McCarthy, director general de ingeniería de Liebherr Container Cranes, subraya que “la sostenibilidad y la innovación han sido fundamentales para el éxito de las RTG de Liebherr durante los últimos 25 años. Al ofrecer soluciones de ingeniería de precisión que satisfacen las necesidades de nuestros clientes, hemos establecido un legado de excelencia”.

A medida que crecía la demanda de soluciones sostenibles, Liebherr desarrolló nuevas tecnologías y lanzó su primera RTG de doble potencia, que combinaba un grupo electrógeno con un tambor de enrollado de cable. Estas grúas venían en varias configuraciones (tambor de enrollado de cable y barra conductora), con o sin grupo electrógeno y de tamaño variable, lo que ofrecía a los puertos soluciones más ecológicas.

Liebherr ha introducido recientemente RTG híbridos verdaderos, que utilizan sistemas de captura y almacenamiento de energía, que permiten grupos electrógenos diésel más pequeños, reduciendo así el impacto ambiental sin sacrificar la productividad.

A lo largo de sus 25 años de trayectoria, la RTG de Liebherr ha proporcionado constantemente ayudas avanzadas para la productividad. Los primeros desarrollos como la dirección automática, el control de destino y el perfil de la pila proporcionaron a los operadores una mayor precisión y eficiencia. Desde entonces, estas herramientas han evolucionado para satisfacer las crecientes demandas del puerto moderno, integrándose perfectamente con las tecnologías de automatización y operación remota.

Declan O’Sullivan, director general de ventas de Liebherr Container Cranes, afirma que “cumplir y superar las expectativas de los clientes siempre ha sido nuestra prioridad. El recorrido de la RTG de Liebherr hasta la fecha refleja nuestro compromiso de comprender y abordar las necesidades cambiantes de nuestros clientes. Tras 25 años, seguimos centrados en ofrecer soluciones que seguirán impulsando el éxito de los puertos y terminales de todo el mundo”.