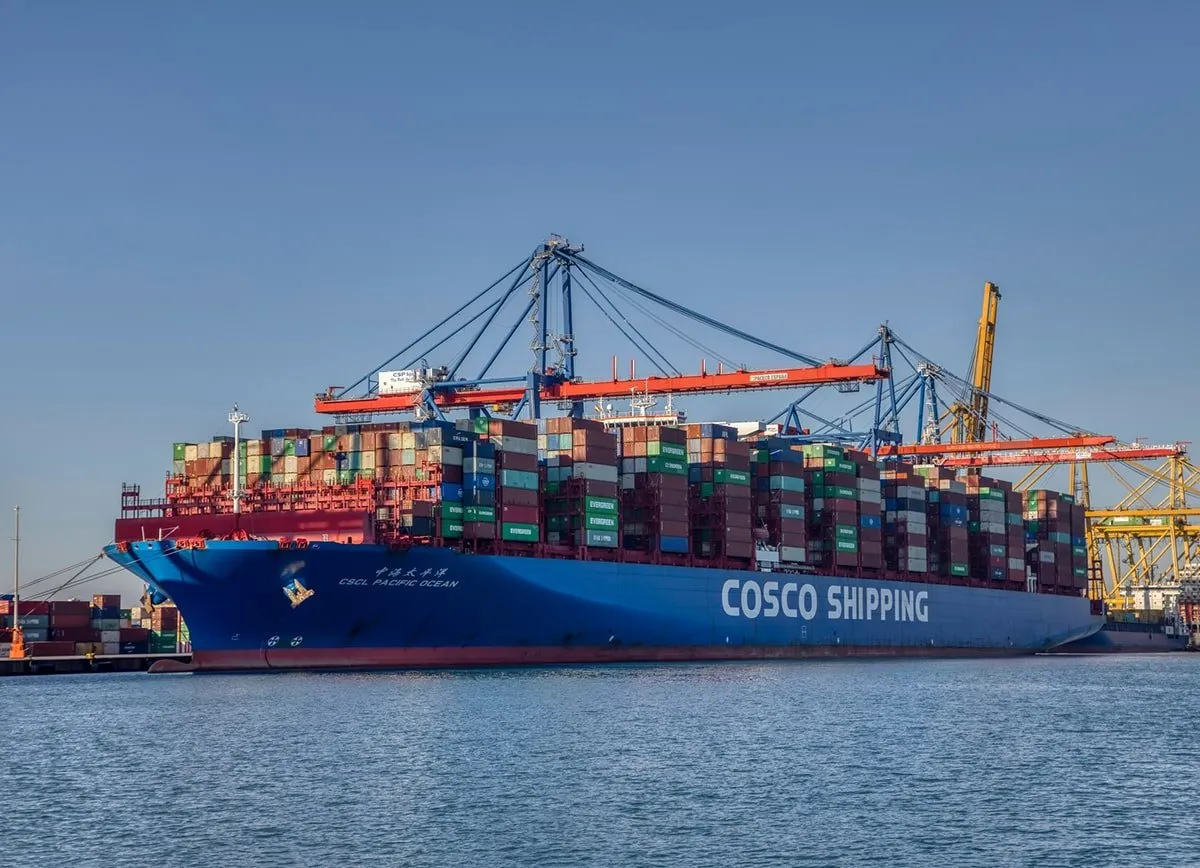
El grupo naviero Cosco Shipping Corporation Limited ha lanzado un comunicado por el que se opone “firmemente” a las tasas portuarias estadounidenses a buques construidos en China.
Para Cosco, las medidas “no solo distorsionan la competencia leal e impiden el funcionamiento normal de la industria naviera mundial, sino que también amenazan su desarrollo estable y sostenible”.
La tasa a buques de fabricación china, según Cosco, “corren el riesgo de socavar la seguridad, la resiliencia y el funcionamiento ordenado de las cadenas industriales y de suministro global”. Asimismo, el grupo chino defiende en su comunicado “los principios de integridad, transparencia y cumplimiento en la competencia internacional del sector”.
Como ya publicamos, la Office of the United States Trade Representative (USTR) fue la encargada de proponer estas tasas. La medida forma parte de su plan de protección a la industria naval, acusar a China de competencia desleal y alegar motivos de seguridad nacional. El objetivo es reducir la dependencia de buques construidos en China, incentivar el uso de aquellos fabricados en astilleros aliados o nacionales, y proteger los intereses del país en sectores como el transporte marítimo.
Aponte tomará el control de todas sus terminales, excepto las dos de Panamá, donde el mayoritario será el fondo de BlackRock
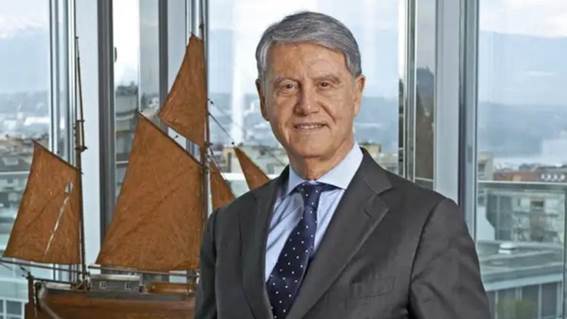
El presidente de MSC, Gianluigi Aponte | MSC
Iñaki Carrera Bilbao
21 de abril de 2025
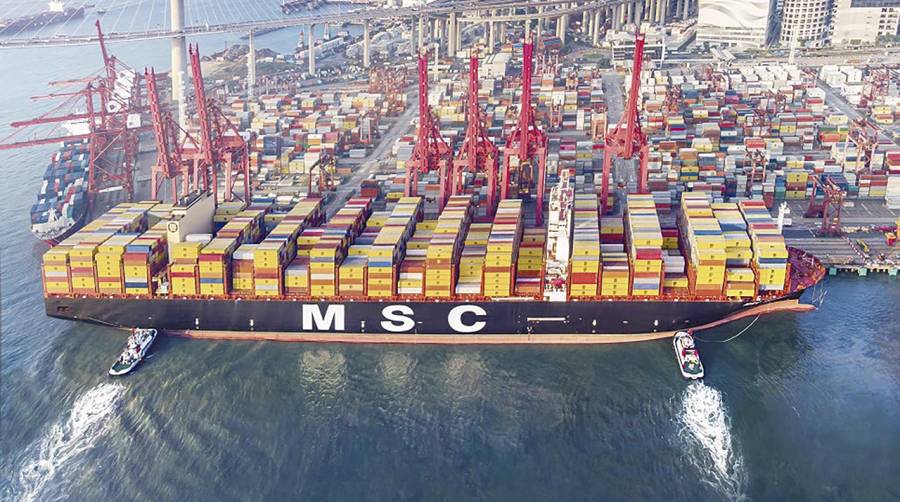
El multimillonario italiano Gianluigi Aponte, propietario de Mediterranean Shipping Company (MSC), será el principal inversor del consorcio que pretende hacerse con la tupida red de terminales de contenedores de la china Hutchison Ports, donde CK Hutchison Holdings, propiedad del magnate hongkonés Li Ka-shing, ostenta el 80% de la acciones, informa Bloomberg que cita a fuentes familiarizadas con la negociación.
El protagonismo de Aponte aparece justo durante el minucioso escrutinio de EEUU y China sobre la operación
El principio de acuerdo hecho público la primera semana de marzo indicaba que las 43 terminales que Hutchison Ports tiene fuera de China caerían en manos de una alianza participada por el gestor de activos estadounidense BlackRock, la suiza Terminal Investment Limited (TIL) -la filial portuaria de MSC- y el fondo inversor Global Infrastructure Partners (GIP). Este último, con sede en Nueva York, es propiedad de BlackRock y tiene una participación del 20% en TIL, donde MSC ostenta el 70% de las acciones. El 10% restante de los títulos de TIL están en manos de GIC Private, un fondo soberano de Singapur.
El protagonismo que ha asumido el napolitano Aponte en una transacción que lideraba BlackRock tiene sentido al albur del minucioso escrutinio al que está siendo sometida por parte de Pekín y Washington, ya que incluye los dos puertos que Hutchison Ports explota en el estratégico canal de Panamá: el de Balboa, en el Pacífico, y el de Cristóbal, en el Atlántico. Además de la agresiva guerra comercial que mantienen Estados Unidos y China, ambas superpotencias ambicionan el canal de Panama, hasta el punto de que los presidentes Xi Jinping y Donald Trump han convertido el control de la infraestructura en una cuestión de Estado por intereses geopolíticos. China y EEUU son los principales usuarios de este choke point, por el que transita el 5% del comercio marítimo internacional.
Según Bloomberg, TIL, la subsidiaria de MSC, se hará con la propiedad o la mayoría accionarial de todas las terminales de Hutchison en 22 países, a excepción de las de Panamá. Las dársenas de Balboa y Cristóbal pasarán a estar controladas por el fondo estadounidense GIP, que poseerá el 51% del capital, correspondiendo el 49% restante a TIL. Las dos instalaciones del canal de Panamá representan alrededor del 4% del valor total de la operación, que reportará 19.000 millones de dólares en efectivo a CK Hutchison Holdings, señala Bloomberg.
LA ESTRUCTURA FINAL DEL CONSORCIO PARA COMPRAR HUTCHISON AÚN PUEDE CAMBIAR
Asimismo, las fuentes de la agencia norteamericana indican que “la estructura final y la propiedad del consorcio siguen bajo consideración y aún pueden cambiar”. El operador TIL explota una malla de 70 terminales en 31 países. Por su parte, la asiática es la tercera operadora portuaria por ventas del mundo (5.230 millones de dólares en 2023) y la sexta por volumen (43 millones de teus).
Si la compraventa pasa el filtro de los reguladores de los diferentes países, MSC, el primer armador de línea de mundo, se convertirá también en el primer operador de terminales de contenedores del globo, por delante del grupo singapurense PSA Internacional. La adquisición se enmarcaría en la estrategia del carrier ítalo-suizo, que opera como independiente -fuera de cualquier alianza-, de controlar los activos en el lado mar y el lado tierra. Como ya adelantó esta publicación en base a datos de Drewry Maritime Research, TIL se asegurará un cuota de mercado del 10%. En España, la operación desencadenará “algunas desinversiones” en los puertos de Valencia y Barcelona “para evitar un exceso de concentración”.
¿CÓMO REACCIONARÁ PEKÍN AL ROL PRINCIPAL DE APONTE EN LA TRANSACCIÓN?
El Gobierno de Xi Jinping está presionando a Li Ka-shing, el hombre más rico de Hong Kong, y a su familia para que den marcha atrás y no vendan estas dársenas a intereses estadounidenses. En concreto, la Administración Estatal para la Regulación del Mercado de China está revisando “con lupa” la venta del brazo portuario de CK Hutchison para “proteger la competencia justa y salvaguardar el interés público”.
El Gobierno de Xi Jinping también ha ordenado a las empresas estatales que suspendan cualquier nueva colaboración con los negocios vinculados al holding radicado en Islas Caimán. En cualquier caso, queda por ver la reacción de Pekín al cambio en la composición del consorcio, donde MSC emerge con un rol principal, aunque los puertos del canal de Panamá quedarían bajo el control mayoritario de intereses estadounidenses.
Por su parte, el presidente Donald Trump se ha apuntado la operación como un tanto de Washinton para recuperar la infraestructura y proteger la “soberanía del canal de la maligna influencia china”. El Gobierno de Panamá, que se ha plegado a las amenazas del líder de Washington de retomar “por cualquier medio” el control del canal, presentará una denuncia penal contra Panama Ports Company (PPC), filial de Hutchison Ports y concesionaria de ambas dársenas, por “incumplimientos” por valor de 1.200 millones de dólares. La empresa ha negado las acusaciones. La asiática tiene una participación del 90% en PPC. El 10% restante corresponde al Estado de Panamá.
Gibraltar, con los puertos de la colonia inglesa, Bahía de Algeciras y Tanger Med (Marruecos), es el mayor centro de abastecimiento de combustible del Mediterráneo. “Los proveedores están considerando sus opciones, pero aún no han realizado ningún cambio en sus cadenas de suministro. Todo el mundo parece estar esperando y observando”, declara un trader a Ship & Bunker. Según el digital especializado en bunkering, “la respuesta [de Gibraltar] a la nueva normativa puede influir en las estrategias de los proveedores de toda la región”. Hasta principios de abril, los índices mundiales de combustible para buques de Marine Bunker Exchange (MABUX) mantuvieron “una tendencia moderada al alza”, aunque “había indicios de que los precios estaban empezando a bajar”, señala Sergey Ivanov, el director de la plataforma sueca de precios. El índice 380 HSFO registró un aumento semanal de 5,94 dólares, pasando de 503,31 a 508,53 dólares/tonelada. El VLSFO subió 3,85 dólares, situándose en 587,68 dólares/tonelada, todavía por debajo del umbral de los 600 dólares. Por su parte, el MGO sumó 5,94 dólares, pasando de 768,81 a 774,75 dólares/tonelada en una semana.
El puerto de Hong Kong movió 1,24 millones de contenedores en el mes de marzo, un 7,8% más que en el mismo mes del año anterior. En el acumulado hasta el tercer mes, se contabilizaron 3,39 millones de teus, un 2,1% más que en los tres primeros meses del 2024.
Marzo del 2025 ha sido el mejor mes en tráfico de contenedores en el puerto de Hong Kong desde enero del 2024, cuando se consiguieron 1,26 millones de contenedores, hace más de un año. De hecho, el año ha comenzado con buen pie, dado que en febrero se consiguieron operar 984.000 contenedores, un 9,1% más que el mismo mes del año pasado.
El puerto de Hong Kong encadena siete años de descensos en sus terminales de contenedores. El año 2014 registró 22,2 millones de contenedores movidos, cuando llevaba varios ejercicios con leves pérdidas. Esta cifra fue bajando, aunque en el 2017 logró aumentarla respecto al periodo anterior con 20,7 millones de teus. Desde entonces, ha ido perdiendo tráficos gradualmente hasta alcanzar su cifra más baja en el 2024, con 13,6 millones de teus, un 38,4% menos que en el 2014.
El ecosistema logístico de América Latina vive un punto de inflexión con oportunidades de crecimiento sin precedentes, pero también con ineficiencias que debe resolver con modernas infraestructuras, una mayor integración regional y la estandarización de procedimientos, entre otras mejoras.
Jaime Pinedo
BILBAO. Según el último informe de America’s Market Intelligence (AMI), en 2024, el tamaño del mercado logístico de América Latina alcanzó un volumen de 360.000 millones de dólares con una tasa de crecimiento anual compuesta (TCAC) esperada del 6,6% hasta 2030.
Dichas cifras sitúan a América Latina como una región con un gran potencial económico que basa riqueza en sus vastos recursos naturales, un mercado en expansión y su estratégica posición geográfica. Sin embargo, la región enfrenta una serie de desafíos logísticos que limitan su competitividad global.
Deficiente infraestructura
Uno de los mayores retos logísticos en América Latina es la falta de infraestructura adecuada para el transporte de mercancías, ya que muchas carreteras, puertos y trazados ferroviarios no están en condiciones óptimas, lo que genera retrasos y costos adicionales. La falta de inversión en modernización y mantenimiento de estas vías dificulta el acceso a mercados nacionales e internacionales, lo que urge a incrementar la inversión en infraestructura a través de alianzas público-privadas y de programas de cooperación internacional para mejorar la conectividad regional.
El último informe anual “Perspectivas del Comercio Internacional de América Latina y el Caribe”, que elabora la División de Comercio Internacional e Integración de la Comisión Económica para América Latina y el Caribe (CEPAL), un organismo regional de las Naciones Unidas, constata, como uno de los grandes retos para la región, “la necesidad de mejorar su infraestructura de transporte y logística, para dar mayor fluidez al comercio y aumentar su competitividad internacional”.
EL DATO
35%
Costo logístico. Los costos logísticos en América Latina llegan a representar hasta el 35% del precio final de los productos.
Círculo “poco virtuoso”
“En un círculo poco virtuoso, los bajos niveles de crecimiento económico en la región observados en la última década se han traducido en niveles también reducidos de inversión pública y privada y, por ende, en un acervo de infraestructura que es insuficiente para dinamizar a su vez las economías y promover el desarrollo productivo”, asegura el secretario ejecutivo adjunto del CEPAL, Javier Medina-Vásquez.
“Destinar los recursos necesarios para dar mantenimiento y reparar la infraestructura existente, mejorar los marcos técnico y regulatorios, y prepararse para los desafíos del cambio climático y los fenómenos extremos que lo acompañan son actualmente una prioridad para la región”, añade.
Altos costos logísticos
Los costos logísticos en América Latina suelen ser elevados en comparación con otras regiones del mundo, llegando a representar hasta el 35% del precio final de los productos, frente al 8% en Europa. Según un informe de la American Society of International Law, la importación de mercancías a América Latina lleva aproximadamente 32 días, de los cuales alrededor de 28 se corresponden a la clasificación de las mercancías a través de las aduanas y de los agentes aduaneros del país. Como resultado, los costos aduaneros y la acumulación de inventario llegan a ser excesivamente altos.
Factores como la ineficiencia en los procesos de transporte, la falta de tecnología en la gestión de la cadena de suministro y la burocracia aduanera contribuyen a estos costos elevados. Ello hace necesario implementar tecnologías innovadoras como la automatización de procesos aduaneros, el uso de big data para optimizar rutas y la digitalización de la documentación logística. En este sentido, los marcos regulatorios complejos y la burocracia excesiva dificultan el comercio y la logística en la región. Los trámites aduaneros prolongados, las normativas inconsistentes entre países y la falta de armonización de políticas comerciales obstaculizan la fluidez del comercio internacional, lo que hace necesario promover acuerdos regionales para la estandarización de regulaciones y la simplificación de procesos aduaneros.
Seguridad e integración regional
Otro de los aspectos que limitan la competitividad logística de América Latina es la inseguridad que presentan muchas rutas de transporte en la región, donde el robo de mercancías, los asaltos a camiones y la corrupción en algunos puntos de control rebajan la confianza en el sistema logístico e incrementan los costos operativos.
Junto a ello, la insuficiente integración logística entre los países que configuran la región limita la su capacidad para competir en mercados globales. Las mencionadas diferencias en infraestructura, regulaciones y procedimientos aduaneros dificultan el tránsito eficiente de mercancías entre los estados latinoamericanos.
Iniciativas como la Alianza del Pacífico o Mercosur deben servir, por tanto, para fortalecer la cooperación en materia de logística y comercio internacional.
Tecnología e innovación
A pesar de los avances experimentados a escala global en tecnología aplicada a la logística, muchas empresas en América Latina continúan operando con sistemas obsoletos, haciendo que la ausencia de acceso a herramientas digitales limite la eficiencia y competitividad de las cadenas de suministro.
Además de la necesidad de fomentar la adopción de tecnologías avanzadas como la inteligencia artificial, entre muchas otras, para mejorar la transparencia y eficiencia de la logística, el sector logístico en América Latina se enfrenta a una importante escasez de profesionales especializados en gestión de la cadena de suministro, logística y transporte internacional, lo que reduce la competitividad de las empresas y afecta la calidad del servicio.
El reto de la sostenibilidad
Por último, América Latina también se enfrenta a importantes retos de orden medioambiental derivados de su actividad logística. En este sentido, el crecimiento del comercio en la región ha incrementado las emisiones de carbono y el impacto ambiental de las operaciones logísticas. La falta de regulaciones claras sobre transporte sostenible y energías renovables agrava un problema que requiere, entre otras acciones, la promoción del uso de energías limpias en el transporte, el desarrollo de infraestructura para la movilidad eléctrica y el fomento de la utilización de envases biodegradables en la cadena de suministro.
Débil recuperación del comercio en el mundo y la región en 2024
Tras caer un 1,2% en 2023, el volumen del comercio mundial de bienes creció a una tasa interanual del 1% en el período que va de enero a julio de 2024. La debilidad de esta recuperación refleja el impacto combinado de la incertidumbre sobre las perspectivas de crecimiento de la economía mundial y de un entorno marcado por un creciente proteccionismo, tensiones geopolíticas y perturbaciones en el transporte marítimo.
Durante el primer semestre de 2024, el comercio de bienes y servicios de la región latinoamericana mostró un mayor dinamismo que en la primera mitad de 2023. El crecimiento interanual del valor de las exportaciones fue mayor que el de las importaciones (5% y 1%, respectivamente). A su vez, las exportaciones de servicios crecieron mucho más que las de bienes (11% y 4%, respectivamente).
En el caso de estas últimas, su expansión estuvo impulsada por los sectores primarios: productos agrícolas y agropecuarios (11%) y minería y petróleo (11%). En contraste, las exportaciones de manufacturas se mantuvieron estancadas.
Por su parte, las importaciones regionales de bienes y de servicios crecieron solo un 1% en el primer semestre de 2024. Ello muestra la debilidad de la demanda en un contexto de bajo crecimiento persistente y en el cual se estima que el producto regional crecería solo un 1,8% en 2024.
Durante el período 2023-2024, el sector portuario en América Latina y el Caribe (ALC) estuvo caracterizado por una marcada volatilidad e incertidumbre. No obstante, durante el primer semestre de 2024 se exhibió una recuperación significativa en términos de tráfico, aunque el contexto global continúa enfrentando grandes desafíos. Puede decirse que, tal como ha ocurrido durante los últimos años, el péndulo de la actividad portuaria sigue oscilando, lo cual refleja un entorno donde la estabilidad es complicada de lograr y se requiere una monitorización y adaptación constantes.
Un factor clave que ha influido en el desempeño portuario de la región es su alta dependencia de las condiciones económicas y geopolíticas globales. Dichas tensiones, que parecen lejanas de alcanzar una resolución, junto con los fenómenos climáticos adversos, como la sequía en el Canal de Panamá y las interrupciones en las principales rutas marítimas, han provocado una nueva ola de disrupciones.
Estos eventos han ralentizado la recuperación que se había observado en 2023, y han afectado significativamente las operaciones logísticas en la región. A nivel estructural, los principales puertos de la región han mantenido una jerarquía estable. Sin embargo, dicha estabilidad no ha garantizado un progreso uniforme. Mientras algunos puertos han mejorado su posición en los rankings, otros enfrentan desafíos relacionados con la modernización de la infraestructura y la adaptación a las crecientes demandas de una logística más eficiente.
En particular, los puertos medianos y pequeños requieren esfuerzos adicionales vinculados a la modernización para mantenerse competitivos y aumentar su capacidad operativa.
Un desafío importante es la progresiva concentración en las alianzas navieras a nivel global, que ha beneficiado a los grandes actores del sector y ha incrementado la presión sobre los puertos más pequeños. Estos enfrentan limitaciones tecnológicas y una gobernanza a menudo desactualizada, lo que representa un obstáculo para ofrecer servicios logísticos avanzados y competitivos.
MARÍTIMO · La carga contenerizada sumó en 2024 un total de 153,3 millones de toneladas y 13,90 millones de TEUS, con un aumento del 19,6%
22 abril 2025
El sistema portuario de Brasil, uno de los más extensos y estratégicos de América Latina, desempeña un papel clave en el comercio exterior del país y alcanzó cifras de tráfico récord en 2024, con 1.320 millones de toneladas, aunque enfrenta desafíos de modernización e infraestructura que limitan aún su competitividad.
BILBAO. Con más de 7.400 km de litoral y una red de más de 40 instalaciones portuarias, que incluyen puertos públicos, terminales privados y estaciones de transbordo, el sistema portuario de Brasil desempeña un papel fundamental en la economía del país, como clave para la exportación e importación de mercancías, facilitando no sólo el comercio internacional, sino que también la distribución interna de productos.
En 2007, el gobierno de Lula da Silva, de nuevo ahora en el poder, lanzó el Programa de Aceleração do Crescimento (PAC), concentrado en proyectos de infraestructura como energía y logística. El gobierno federal renovó el programa en 2023, incluyendo también otros ámbitos.
Tráficos récord en 2024
Entre enero y diciembre de 2024, el sector portuario brasileño obtuvo el mayor movimiento registrado en la serie histórica, alcanzando 1.320 millones de toneladas de mercancías, lo que representa un crecimiento del 1,18% respecto al año 2023.
El año pasado también fue histórico para los puertos públicos y el movimiento de contenedores, según los datos del Informe de Desempeño Acuático 2024 de la Agencia Nacional de Transportes Acuáticos (ANTAQ).
Según el ministro de Puertos y Aeropuertos, Silvio Costa Filho, estos números reflejan “la modernización de la logística portuaria y la creciente demanda del comercio marítimo”. “Este crecimiento demuestra la recuperación del sector y la creciente demanda del transporte marítimo como uno de los principales motores del desarrollo económico de Brasil”, destaca Costa Filho.
EL DATO
+1,1%
TRÁFICO 2025. ANTAQ prevé que el tráfico portuario en Brasil alcance los 1.330 millones de toneladas en 2025, un crecimiento del 1,1% respecto a 2024.
Balanza comercial
Entre los productos más destacados en términos de porcentaje de mercancías manipuladas se encuentran el Trigo, con un crecimiento del 39,5% (9,03 millones de toneladas), el Gas de petróleo (+35,3% con 5,29 millones de toneladas) y los Combustibles, aceites y productos minerales (+23,6% y 4,06 millones de toneladas). Este resultado histórico de 2024 muestra un crecimiento estructurado del sector portuario brasileño con récords consecutivos desde 2019 en movimiento total. Además, las previsiones muestran nuevos movimientos crecientes en los próximos años.
Dado que el 95% de las exportaciones brasileñas pasan por los puertos, el mayor volumen de movimiento en los últimos seis años se refleja en las ganancias en la balanza comercial, que alcanzó en 2024 el segundo mayor resultado de la serie histórica con un superávit de 74.500 millones de dólares. Los puertos públicos crecieron el pasado ejercicio un 5,13% y alcanzaron 474,38 millones de toneladas de mercancías, siendo los mejores desempeños los de los puertos de Santos, Itaguaí y Paranaguá con aumentos del 2,05%, 8,78% y 1,65%, respectivamente.
A su vez, entre los 20 puertos públicos con mayor movimiento, el que registró el mayor incremento porcentual fue el Puerto de Salvador con 6,6 millones de toneladas de carga y un crecimiento del 41,18%.
Contenedores
En cuanto a la carga contenerizada, el tráfico alcanzó en 2024 niveles récord con un total de 153,3 millones de toneladas, un 20% más respecto al mismo periodo del año anterior. De ese total, 105,01 millones de toneladas se transportaron a largas distancias; 46,76 millones en cabotaje y 1,99 millones por navegación interior. Medido en TEUs, el volumen total ascendió a 13,90 millones, con un incremento del 19,6% con relación a 2023.
La tendencia continúa al alza ya que, en el pasado mes de febrero de 2025, el Puerto de Santos volvió a marcar un nuevo dato histórico en el movimiento de contenedores, con 434.700 TEUs, un 8% más en comparación al mismo mes de 2024. Así, el acumulado de los dos primeros meses del año alcanzó los 895.600 TEUs, un incremento de 10,1% y un nuevo récord para el período.
Con relación a la carga general, el tráfico alcanzó los 65,43 millones de toneladas, un incremento del 6,66%. Los graneles sólidos movilizaron 788,5 millones de toneladas (-0,25%) y los graneles líquidos alcanzaron 313,1 millones de toneladas de carga (-3,78%).
Terminales públicas y privadas
Entre los puertos públicos brasileños con mayor crecimiento porcentual destaca el Puerto de Salvador, con un crecimiento del 41,18%, alcanzando 6,6 millones de toneladas, seguido por el Puerto de Itaguaí, con un aumento del 8,78%, Puerto de Santos, con un crecimiento del 2,05%, moviendo 138,69 millones de toneladas y Puerto de Paranaguá, con un crecimiento del 1,65%.
Las terminales autorizadas, que presentaron resultados constantes respecto a 2023, alcanzaron un movimiento de 845,98 millones de toneladas. En esta categoría, el mayor movimiento fue para la Terminal Marítima de Ponta Da Madeira con 175,98 millones de toneladas y un crecimiento del 5,68%.
En términos porcentuales, entre los 20 TUP (Terminal de Uso Privado) que más volumen movieron en 2024, destaca Porto Itapoá Terminais Portuários, que registró un crecimiento del 16,03%, con 13,61 millones de toneladas.
Complejo Portuario de Santos, el hub de América Latina
La Comisión Económica para América Latina y el Caribe (CEPAL), agencia de las Naciones Unidas (ONU), publicó el pasado 12 de marzo su Informe de Puertos 2023-2024, en el que confirma al Puerto de Santos como el mayor de América Latina con datos de movimiento de contenedores de 2023. Según la CEPAL, el Puerto de Santos es el primero de América Latina, con 4,3 millones de TEUs, considerando el puerto público y no el complejo portuario en su conjunto.
En la lista de la CEPAL de los mayores puertos de América Latina, Manzanillo (México) ocupa el segundo lugar, con 3,7 millones de TEUs. A continuación, Cartagena (Colombia), con 3,3 millones; Callao (Perú), con 2,8 millones y Manzanillo, en Panamá, con 2,6 millones. Colón, también de Panamá, ocupa el puesto 13 del ranking, con 1,4 millones de TEUs en 2023.
Hemisferio sur
En la costa este de América del Sur, el puerto que aparece en segundo lugar en las estadísticas de la CEPAL es Buenos Aires (12º en la clasificación general), con 1,4 millones de TEUs). En Brasil, el segundo lugar en la lista lo ocupa Itajaí, considerando sólo los datos de la terminal privada Portonave, con 1,3 millones de TEUs.
Para el presidente de la Autoridad Portuaria de Santos, Anderson Pomini, la CEPAL confirma lo que el sector global sabe desde hace años: “Somos también los más importantes del hemisferio sur, considerando todo tipo de carga, y estamos trabajando arduamente para crecer aún más, con proyectos de infraestructura, nuevos arrendamientos como Tecon Santos 10, y la importante expansión de la Poligonal, que atraerá a inversores de todo el mundo”.
Túnel submarino Santos-Guarujá: la gran infraestructura portuaria de Brasil
En el capítulo de las infraestructuras portuarias de Brasil el proyecto del túnel sumergido Santos-Guarujá merece una especial atención, ya que tiene como objetivo aliviar el tráfico pesado que parte del Puerto de Santos hacia el litoral de la orilla izquierda de la costa, dada la congestión que sufre el lado derecho o lado sur. El proyecto fue identificado hace más de 30 años sin que se consiguiera avanzar hasta el pasado año.
El Gobierno de São Paulo y el Gobierno Federal anunciaron recientemente su puesta en marcha, que se realizará mediante una asociación público-privada y una inversión de 6.000 millones de reales brasileños (MBRL), más de 1.000 millones de euros. El túnel garantizará un acceso más rápido de los vehículos pesados a las dos terminales portuarias, reduciendo las emisiones de dióxido de carbono de los vehículos en un 53%.
El Puerto de Santos, es el más grande de Brasil y de América Latina, por donde transita gran parte de la exportación de granos, contenedores y productos industriales del país, que tiene también puertos vitales como Paranaguá (Paraná) un destacado referente en la exportación de soja y productos agrícolas; Itaguaí (Río de Janeiro), focalizado en la exportación de minerales, o Suape (Pernambuco), importante para la industria petroquímica y el comercio del noreste.
Las navieras han comenzado a anunciar una serie de recargos ante la entrada en vigor de la zona ECA (Emission Control Areas) en el Mediterráneo, prevista para el próximo día 1 de mayo.
VALENCIA. Tres de las principales navieras mundiales, Mediterranean Shipping Company (MSC), Maersk y ONE (Ocean Network Express) han anunciado recargos ante la entrada en vigor de la zona ECA (Emission Control Areas) en el Mediterráneo el próximo 1 de mayo.
En el caso de MSC, su anuncio no concreta, en el momento de elaborar esta información, los recargos que va a aplicar. Sin embargo, señala que “como consecuencia de la designación del Mar Mediterráneo por la OMI como zona ECA, habrá mayores costes de explotación parapara cumplir el requisito de utilizar combustibles con un contenido limitado de azufre”.
“Los clientes contribuirán al costeLos clientes contribuirán al coste adicional del cumplimiento, al igual que hacen con otras formas de regulación, como la OMI 2020”, destaca la naviera suiza.
MSC señala en su anuncio que el aumento de los costes operativos “se aplicará por operación a través de una tasa de emisiones para cubrir la zona mediterránea”.
“La aplicación de este reglamento también será aplicable a cualquier carga dentro de la zona mediterránea ECA el 1 de mayo de 2025”, concluye.
Maersk
En el caso de Maersk, apunta que este importante avance “obliga a los buques que operan en el mar Mediterráneo a utilizar combustible con un contenido de azufre no superior al 0,1%”.
Por ello, la compañía danesa destaca que la “recuperación del combustible con un 0,1% de azufre ya está integrada en nuestra actual metodología de cálculo de la Tasa por Combustibles Fósiles (FFF). Para cumplir con esta nueva normativa, el coste del cumplimiento se recuperará a través de un aumento de la FFF en las operaciones afectadas a partir del 1 de mayo de 2025”.
Esta tasa, en el caso de la naviera danesa, varía según las rutas y los equipos utilizados, y va desde un mínimo de aproximadamente 94 euros hasta los 1.035 dólares de máximo, según la tabla publicada por Maersk en su anuncio.
ONE
Por su parte, ONE ha anunciado que aplicará el recargo a partir del 1 de mayo de 2025. “Ampliando los actuales recargos ECA, se aplicará un recargo ECA Mediterráneo de entre 17 y 48 dólares por TEU, dependiendo del servicio, que se aplicará a todos los envíos de importación y exportación en la región mediterránea”.
“Este recargo se introduce para cumplir la normativa medioambiental y apoyar las prácticas de transporte marítimo sostenibles”, conluye la compañía.
Xeneta apunta que la situación sigue siendo muy impredecible.
19 abril 2025
La suspensión del incremento de los aranceles durante 90 días decretada por el presidente de Estados Unidos, Donald Trump, llevará a las navieras a acelerar las importaciones procedentes de países no chinos, según la consultora Xeneta.
VALENCIA. En este sentido, el analista jefe de Xeneta, Peter Sand, afirmó que las navieras “que tengan la oportunidad de apresurar las importaciones procedentes de países no chinos lo harán porque la situación sigue siendo muy impredecible. Hay muchas posibilidades de que los aranceles más altos entren en vigor dentro de 90 días”.
La suspensión durante 90 días de los aranceles anunciada por Donald Trump (que volverán a ser del 10%) para todos los países salvo China puede provocar una avalancha de importaciones en Estados Unidos, destacó la consultora.
Sand subrayó que las “cadenas mundiales de suministro marítimo se han vuelto aún más complejas. Los cargadores vigilarán los costes de los fletes en las rutas principales y secundarias. Japón, por ejemplo, es uno de los principales socios comerciales de Estados Unidos, por lo que las prisas por adelantar la carga podrían presionar al alza los fletes al contado en esta ruta”.
“Los fletes spot de Japón a la costa este de Estados Unidos eran de 120 dólares por FEU más bajas que las de China a la costa este de Estados Unidos el 1 de enero”, indicó Sand.
“Ahora son 610 dólares por FEU más altos, con la posibilidad de que este diferencial aumente si se produce una salida masiva de mercancías de Japón al mismo tiempo que una caída de la demanda de China”, añadió.
“Muchos cargadores con contenedores retenidos en zonas de comercio exterior dentro de Estados Unidos también liberarán estas mercancías y asumirán el golpe de un arancel del 10% ahora en lugar de arriesgarse a esperar e incurrir en una tarifa más alta en 90 días”, resaltó Peter Sand.
Evolución de los fletes
Las tarifas medias al contado desde Extremo Oriente a la costa este y oeste de Estados Unidos. se mantienen estables desde el repunte del 1 de abril, cuando aumentaron un 9% y un 15%, respectivamente.
La tarifa spot media de Extremo Oriente a la costa este de Estados Unidos el 10 de abril se sitúa en 3.995 dólares por FEU. La tarifa media spot desde Extremo Oriente a la costa oeste de Estados Unidos el 10 de abril era de 2 935 dólares por FEU.
El 10 de abril, los fletes spot medios de Extremo Oriente al Mediterráneo se situaban en 3.110 dólares por FEU. Los fletes medios al contado de Extremo Oriente a Europa del Norte ascendían el 10 de abril a 2.385 dólares por FEU, según los datos de Xeneta.
Ubicado en la costa Oeste de EE UU, es puerta de entrada de muchas mercancías procedentes de China, cuyos productos están gravados con un 145% de aranceles
El puerto de Los Angeles ha comenzado el año con buen pie. Con 778.406 teus en marzo, un 4,7% más que el año pasado, y un acumulado hasta el tercer mes de 2,5 millones de teus, un 5,2% más, sigue la tendencia alcista de los últimos 20 meses.
El recinto valora que el inicio del segundo semestre se presenta “alentador”, dado que los importadores comienzan a planificar la moda de primavera y verano y es la vuelta al colegio.
Repercusión de los aranceles en el puerto de Los Ángeles
Pero todo puede cambiar con los aranceles. Así lo ha manifestado el Executive Director del puerto de Los Angeles, Gene Seroka. “Con los aranceles y contraaranceles dominando las noticias, preveo que veremos una disminución de la carga en el segundo semestre de al menos un 10% en comparación con el 2024, dado que muchos importadores ya han importado sus productos con antelación, y a medida que los precios comiencen a subir, los consumidores se lo pensarán dos veces antes de realizar muchas compras”, aseguró Seroka.
Recordar que el puerto de Los Angeles se ubica en la costa Oeste de Estados Unidos, por lo que es puerta de entrada de muchas mercancías procedentes de China, cuyos productos (a excepción de los electrónicos) todavía mantienen unos gravámenes del 145%.
En este sentido, en marzo del 2025, el puerto de Los Angeles registró unas importaciones de 385.531 teus, un 1,6% más, mientras que las exportaciones fueron de 122.975 teus, un 15% menos. Los contenedores vacíos alcanzaron los 269.900, un 23% más que en el mismo mes del año anterior.
El puerto de Singapur movió en marzo 3,74 millones de teus, un 7% más que en el mismo mes del año pasado. En el acumulado hasta el tercer mes, fueron 10,54 millones los teus que operó el puerto de Singapur, lo que representa un 5,8% más que los 9,96 movidos en el primer trimestre del 2024.
Por otra parte, destaca la bajada en el número de buques llegados a puerto y su tonelaje bruto. En marzo, fueron 10.662 los buques (-0,1%) con un tonelaje de 258 M GT (-2,1%). En el acumulado hasta marzo, han sido 31.017 los buques llegados a puerto (-1,6%) con un tonelaje bruto de 754 M GT (-4,6%).
Y por lo que respecta a la carga total operada en el puerto de Singapur, en el primer trimestre de este año fueron 147 millones de toneladas de mercancías, un 4,8% menos que las del mismo periodo del año anterior. Las caídas en el tráfico de buques provocaron también contracciones en el bunkering. En el primer trimestre, se suministraron 13,1 millones de toneladas de combustible, un 5,47% menos.
La tendencia a la baja en el resto de segmentos se observa desde principios de año. No obstante, recordar que el año pasado las terminales de contenedores de PSA del puerto de Singapur batieron su récord al operar 40 millones de teus en el 2024, un 3% más que en su anterior marca, registrada un año antes.