Maersk crece en un mercado intraeuropeo liderado por MSC a gran distancia

Aumenta el tonelaje en la región por el Mar Rojo, transbordando carga asiática en el norte del continente para el Mediterráneo oriental
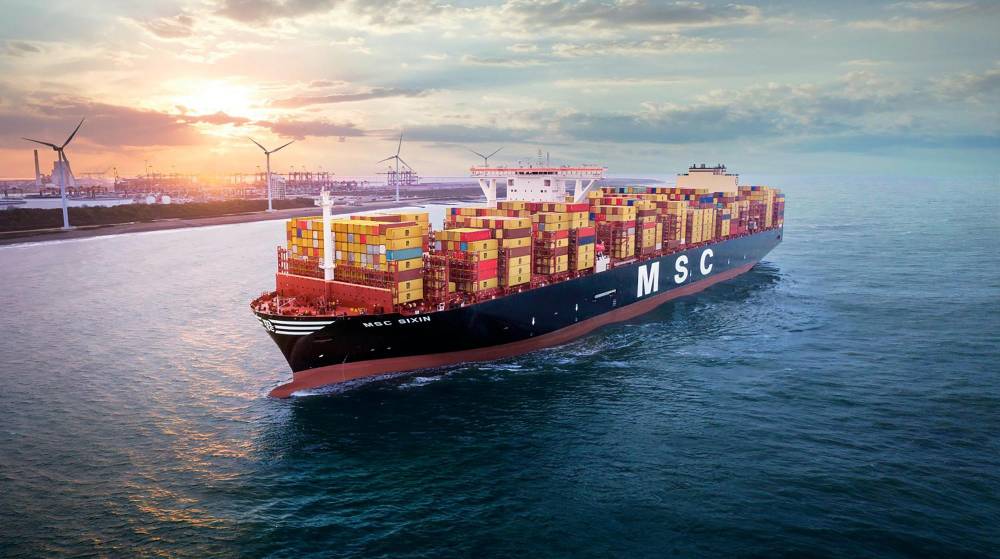
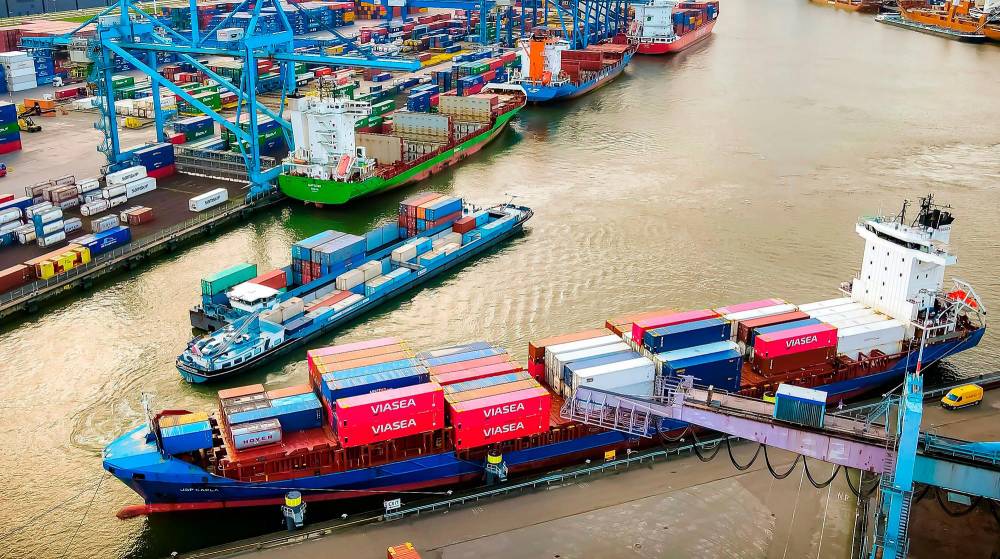
Port of Gothenburg / Unsplash (Haydn Pound)

IÑAKI CARRERA Bilbao

29 de febrero de 2024

La compañía Maersk es el único armador de los cuatro mayores operadores de transporte de contenedores del mundo que consiguió aumentar tanto su cuota de mercado como su capacidad en el segmento de servicios intraeuropeos durante los últimos doce meses. No obstante, la ítalo-suiza MSC continúa liderando este mercado a una gran distancia de la francesa CMA CGM, la danesa Maersk y la china Cosco, que ostentan el segundo, tercer y cuarto puestos, respectivamente, según Alphaliner.

62,8%

El ‘Big Four’ naviero (MSC, Maersk, CMA CGM y Cosco) concentra el 62,8% de capacidad intraeuropea

El último informe de la consultora también constata un crecimiento de la capacidad desplegada en el continente y, en especial, en el tráfico entre Europa del Norte y el Mediterráneo tras la crisis del Mar Rojo. De hecho, a raíz de la circunnavegación por el Cabo de Buena Esperanza para evitar los ataques de los hutíes a los buques mercantes a su paso por el Estrecho de Bab el-Mandeb, grandes armadores están transbordando en dársenas del norte de Europa parte de la mercancía procedente de Asia con destino al Mediterráneo oriental.

En conjunto, la capacidad de los servicios marítimos dentro del continente creció el 17,8% o más de 170.000 teus frente a febrero de 2023, ya que “las navieras están desplegando más buques y de mayor tamaño” en Europa. Los cuatro gigantes de los mares siguen dominando el transporte marítimo europeo de corta distancia, con un cuota conjunta del 62,8%, dejando el resto para navieras más regionales, caso de la española Boluda Lines con una participación de casi un punto (10.555 teus), y para las compañías de servicios feeder.

Sin embargo, en comparación con hace doce meses, los cuatro primeros armadores de línea del mundo redujeron en cuatro puntos su penetración -en febrero de 2023 ostentaban un pedazo de la tarta de 66,87%-, ya que “la capacidad de MSC creció por debajo de la media del mercado y el grupo Cosco desplegó menos capacidad en servicios intraeuropeos que hace un año”, explican los expertos de Alphaliner. En este contexto, Maersk ha consolidado el tercer puesto entre los principales operadores europeos, aumentando su pedazo de la tarta del 11,3% (110.000 teus) de hace una año al 11,7% actual (133.500 teus). Con 50 portacontenedores desplegados, la naviera con sede en Copenhague opera ahora siete buques más y ha aumentado su tamaño medio en más de 100 teus, pasando de 2.558 a 2.672 teus, añade la consultora francesa.

La ampliación del servicio entre el norte de Europa y el Mediterráneo Oriental está detrás del auge de Maersk

La multinacional que pilota Vincent Clerc “ha ampliado de manera considerable” su servicio entre el norte de Europa y el Mediterráneo Oriental, que antes operaba con cuatro buques de entre 2.300 y 4.500 teus, lo que suponía 13.000 teus de capacidad. En la actualidad, este bucle funciona con cinco buques de entre 2.800 y 4.500 teus, con una capacidad total de 19.000 teus. Además, ha puesto en marcha tres nuevos servicios intraeuropeos con una capacidad total adicional de 6.500 teus.

Por su parte, MSC sigue en primera posición por capacidad desplegada. “Con una cuota de mercado del 29,7% (32,6% hace un año), la naviera propiedad de la familia Aponte sólo ha ganado el 7,3% de capacidad (frente al 17,8% del mercado) en comparación con hace un año”. Pese a ello, “sigue teniendo con diferencia la mayor cuota de mercado de todos los armadores en el segmento de servicios intraeuropeos”, indican los analistas de Alphaliner.

CMA CGM se mantiene en el segundo puesto entre los mayores armadores del mundo en el mercado de Europa. La compañía francesa ha aumentado su capacidad el 15% y ha registrado una cuota de mercado relativamente estable del 15,8%, frente al 16,2% del año pasado. 

Cosco es el único de los cuatro grandes del segmento de servicios intraeuropeos que registró un crecimiento negativo en capacidad y cuota de mercado. La compañía china, que detentaba una participación del 6,7% en 2023, ha visto caer su penetración al 5,6% en los últimos doce meses. “Lo más notable es que Cosco interrumpió su contribución como proveedor de buques en el servicio entre el Mediterráneo, el mar Negro y Marruecos operado conjuntamente con CMA CGM. Esto por sí solo representa casi 3.000 teus de capacidad eliminada”, argumentan los investigadores.

La asiática Cosco es la única de las cuatro grandes que ha reducido capacidad y cuota de mercado en Europa

Por su parte, la israelí ZIM, que en 2022 eliminó casi el 45% de la capacidad y vio descender su cuota hasta el 1,7%, “se recuperó” y registró una penetración del 2,3%, lo que deja a la compañía en noveno lugar, por delante de la taiwanesa Evergreen. La naviera con sede en Haifa ha aumentado su capacidad dentro del litoral europeo “en un asombroso 59,4% o 9.600 teus en un año”. Un movimiento que explica este incremento es que “ZIM se ha unido a MSC en su servicio entre Europa del Norte y el Mediterráneo Oriental como proveedor de buques, lo que supone más de 13.500 teus de capacidad adicional”, subrayan desde Alphaliner.

La danesa Unifeeder, del grupo emiratí DP World, ha perdido su primera posición en favor de la turca Arkas Line (incluida su filial de buques lanzadera Emes Feedering) como mayor operador independiente de transporte marítimo de corta distancia en Europa. Con una cuota de mercado del 4,4%, la compañía de Aarhus ocupa ahora el sexto lugar entre los mayores operadores intraeuropeos por capacidad desplegada, un puesto por detrás de Arkas. El armador con sede en Estambul ha alcanzado una cuota de mercado del 4,8% (frente al 4,6%) y ha aumentado su capacidad en más del 21% o 10.000 teus en comparación con hace un año. Arkas despliega actualmente más y mayor tonelaje (cinco buques y más de 55 teus por buque) en el Mediterráneo, ya que la compañía ha lanzado no menos de tres nuevos servicios en los últimos doce meses.

CRECE EL 22,6% LA CAPACIDAD ENTRE EL NORTE DE EUROPA Y EL MEDITERRÁNEO
En el último año, el tamaño medio de los portacontenedores que operan tráfico intraeuropeos ha pasado de 1.671 a 1.773 teus. Al mismo tiempo, el número de buques aumentó de 581 a 645, lo que se traduce en una capacidad adicional de más de 170.000 teus. “Con una tasa de crecimiento de la capacidad del 22,6%, el tráfico entre Europa del Norte y el Mediterráneo ha sido el que más ha crecido en el último año. Uno de los motores ha sido la significativa mejora de la capacidad de MSC en su servicio entre Europa del Norte y Mediterráneo Oriental, que ha pasado de seis buques de 6.300-7.800 teus a seis celulares de entre 8.600 y 9.200 teus”, expone Alphaliner.

Se ha incrementado el número de barcos y su tamaño medio en los tráficos intraeuropeos durante el último año

El segundo impulsor del desarrollo entre el norte de Europa y el Mediterráneo “son los 12 buques de Crios Shipping y CStar Line, ambas con sede en Dubai, que añadieron una capacidad total de más de 30.000 teus”. Según la consultora, “estos buques están vinculados a armadores relacionados con Rusia, que han llenado el vacío que dejaron los principales navieros occidentales al interrumpir sus servicios a Rusia tras la invasión de Ucrania”. Mientras tanto, desde principios de febrero, “la crisis del Mar Rojo ha impulsado a los transportistas a utilizar grandes buques neo-panamax (de más de 12.000 teus) como cargueros adicionales en Europa”.

Alphaliner se hace eco de que “armadores como Cosco y MSC están transbordando en el norte de Europa parte de su carga asiática con destino al Mediterráneo oriental”. Estos buques megamax de 19.000 a 21.000 teus transitaban antes por el Canal de Suez, pero ahora tienen que dar un rodeo mucho más largo por el Cabo de Buena Esperanza. Desde el comienzo de la crisis del Mar Rojo a principios de diciembre, el ‘Cosco Development’ y el ‘MSC Benedetta XIII’, de 13.092 teus, son ahora los portacontenedores más grandes desplegados entre el norte de Europa y el Mediterráneo.

HITO DE HAPAG-LLOYD: SU FLOTA ALCANZA LOS DOS MILLONES DE TEUS
El armador alemán Hapag-Lloyd logró la semana pasada un hito histórico. La capacidad de su flota sobrepasó los dos millones de teus por primera vez en la historia. Según Alphaliner, a 21 de febrero, la naviera con base en Hamburgo tenía una flota desplegada de 273 buques con una capacidad nominal combinada de 2.000.520 teus. Esta cifra sitúa a Hapag-Lloyd en el quinto lugar entre los armadores globales de línea, un millón de teus por detrás del grupo Cosco (3,09 millones de teus) y 200.000 teus por delante de la japonesa Ocean Network Express (1,81 millones de teus). En concreto, la flota de Hapag-Lloyd consta de 122 buques propios con una capacidad de 1,19 millones de teus y 151 unidades fletadas para desplazar otros 810.000 teus.

“Con una cartera de pedidos de sólo 11 buques y 239.500 teus, o el 12% de la capacidad de su flota, la construcción de nuevos portacontenedores es relativamente modesta. Sin embargo, además de los nuevos barcos, Hapag-Lloyd también ha fletado a futuro un número de grandes buques neo-panamax que aún no se han unido al transportista”, especifican desde Alphaliner. Algunos de estos buques están programados para someterse a importantes aumentos de capacidad y modernizaciones de depuradores antes de que comiencen sus fletamentos con Hapag-Lloyd. En la actualidad, el 32% de la capacidad de su flota está equipada con sistemas de depuración de las emisiones o scrubbers. Además, está recibiendo de los astilleros una serie de 12 megamax (24.000 teus de capacidad) propulsados por gas natural licuado (GNL).

La flota de Hapag-Lloyd, que se acaba de aliar con Maersk en el seno de Cooperación Géminis para operar en comandita a partir de febrero de 2025, ha crecido de manera orgánica y también vía adquisiciones. En enero de 2015, su escuadra pasó de tener una capacidad 740.000 teus a casi un millón tras la fusión con Compañía Sud Americana de Vapores (CSAV). A mediados de 2017, la fusión con United Arab Shipping Company (UASC), con sede en Dubai, aumentó la flota de 1,06 a 1,53 millones de teus. “Desde entonces, la flota ha crecido principalmente de forma orgánica mediante la construcción de nuevos portacontenedores, la compra de buques de segunda mano y el fletamento”, apunta Alphaliner.

La naviera, cuyo consejero delegado es Rolf Habben Jansen, también ha realizado adquisiciones de nicho, como la holandesa Niledutch en 2021, especializada en el mercado de la a costa occidental de África, y la alemana Deutsche Afrika-Linien (DAL) en 2022, con servicios entre Europa, Sudáfrica y el Océano Índico. Sin embargo, “estas compras tuvieron un impacto mínimo en la flota operada por Hapag-Lloyd”, concluye la casa de análisis del negocio del contenedor.
Hamburgo tampoco escapa al declive generalizado de tráficos en 2023

La tercera dársena de Europa registra tráficos a la baja y sólo logra resistir en los graneles líquidos y los agroalimentarios

Autoridad Portuaria de Hamburgo

EL MERCANTIL Barcelona

28 de febrero de 2024

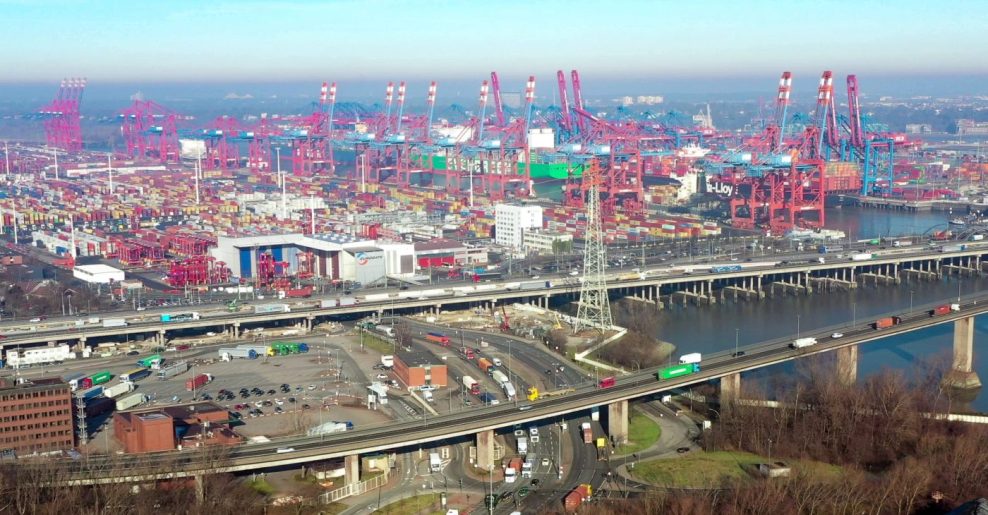
El puerto de Hamburgo (Alemania) tampoco ha escapado al declive que ha afectado a los recintos europeos en 2023, especialmente en los flujos de contenedores. La dársena ha registrado un total de 114,3 millones de toneladas, el 4,7% menos que en 2022, con sólo los graneles líquidos como segmento que se resiste al retroceso. En contenedores, el puerto hanseático ha sumado 7,7 millones de teus, el tercer mayor registro en Europa, pero cerca del 7% menos. Con todo, la autoridad portuaria cita “una cierta recuperación de estas mercancías en la segunda mitad del año”, algo que habría amortiguado la contracción y “le permite al puerto de Hamburgo mantener su cuota de mercado respecto al resto de puertos del norte de Europa”. Rotterdam y Amberes-Brujas son las dos dársenas que tiene por delante.

El transbordo de contenedores sufre una caída del 11% en 2023

Sobre los descensos, el consejero delegado de Port of Hamburg Marketing, Axel Mattern, ha señalado “la difícil situación a nivel geopolítico y económico que todos estamos padeciendo”, y también en particular al bajo desarrollo de la economía alemana durante el año pasado. En los contenedores, es especialmente pronunciado el impacto del transbordo, que “ya había mostrado volatilidad en el pasado” y ha bajado el 11% hasta los 2,6 millones de teus, señala la autoridad portuaria. En los tráficos de import/export, las cifras son de 5,1 millones de teus, el 4,7% menos que un año antes. China se mantiene como principal socio de la instalación con 2,2 millones de teus, seguido por Estados Unidos, cuyos tráficos aumentaron el 8% durante el año para llegar a los 653.000 teus. También los volúmenes con India han crecido, el 5,6%, hasta los 191.000 teus, ha destacado el recinto alemán.

Las navieras de Ocean Alliance extienden su acuerdo hasta 2032

El anuncio apaga las especulaciones sobre la fuga de alguno de sus miembros hacia THE Alliance en 2025 tras la salida de Hapag-Lloyd

EL MERCANTIL Barcelona

27 de febrero de 2024

Los armadores CMA CGM, Cosco Shipping Lines, Evergreen Line y OOCL han ampliado el plazo de la Ocean Alliance “durante, al menos, cinco años adicionales a partir de 2027”, es decir, hasta 2032. “Este movimiento estratégico refuerza nuestro compromiso de proporcionar servicios de calidad a través de las principales rutas comerciales mundiales”, han manifestado los miembros de la mayor alianza de transporte marítimo de contenedores del mundo, con una capacidad conjunta superior a los 4,3 millones de teus.

“Esta extensión es testimonio de la estabilidad, confiabilidad e innovación de nuestra alianza”, han señalado en referencia a las especulaciones aparecidas tras el movimiento de Hapag-Lloyd con Maersk. Concretamente, el mercado había puesto sobre la mesa la posibilidad de que las navieras de THE Alliance (ONE, HMM y Yang Ming) pudieran atraer alguno de los miembros de Ocean Alliance a su acuerdo tras la salida de Hapag-Lloyd en 2025.

Desde su creación en 2017, la alianza de CMA CGM, Cosco y Evergreen “ha marcado el ritmo en el transporte marítimo, ofreciendo la cobertura portuaria más completa, tiempos de tránsito más rápidos y frecuencias de navegación competitivas”, han defendido los promotores de Ocean Alliance. En la actualidad, esta alianza cubre los siete principales intercambios entre Oriente y Occidente, conectando Asia con el norte de Europa, el Mediterráneo, Oriente Medio y ambas costas de América del Norte.

Así afectará el sistema ETS europeo al transporte marítimo y a los puertos.

DIARIO DE PUERTOS Y NAVIERAS – 27/02/2024

La entrada en vigor de la normativa sobre emisiones contaminantes el pasado 1 de enero modificó el esquema de las navieras, muchas de las cuales modificaron sus planes de comercio y actualizaron tarifas para contrarrestar el incremento de costes que supone el reglamento que tiene como objetivo descarbonizar la industria marítima.

El impacto sobre el transporte marítimo se irá haciendo evidente a medida que avance el año aunque, a día de hoy, desde la industria ya se ha elaborado una serie de perspectivas con las que se quiere comprobar cómo afectará el sistema de emisiones ETS al funcionamiento del sector.


Según informa The Association of European Vehicle Logistics, «la principal preocupación es cómo la normativa modificará las rutas de las navieras y las escalas que hagan en los puertos europeos, cuyo tráfico mermará debido a que las operadoras evitan el pago de las tasas, apostando por otros recintos cercanos exentos de ellas. En segundo lugar, los efectos de la expansión de la normativa, los cuales se notarán dentro de la propia Unión Europea y sus políticas marítimas. Desde el punto de vista positivo, la normativa ETS es pionera en la transición ecológica y da la oportunidad para que los puertos se conviertan, de forma definitiva, en centros de adopción de prácticas y servicios totalmente sostenibles. De este modo se abrirá una nueva era para el transporte marítimo, que mostrará así su compromiso efectivo con la descarbonización y el cuidado del planeta gracias al uso de combustibles limpios y menos contaminantes«.

CMA CGM tiñe de rojo su cuenta de resultados en los últimos tres meses de 2023

La naviera mantiene «la confianza en su capacidad para afrontar el ciclo con la diversificación de sus negocios y su fortaleza financiera»

CMA CGM

EL MERCANTIL Barcelona

25 de febrero de 2024

El gigante marítimo y logístico francés CMA CGM ha sufrido pérdidas de 90 millones de dólares en los últimos tres meses de 2023. La cifra contrasta con los beneficios de más de 3.000 millones de dólares registrados en el mismo periodo del ejercicio anterior. Los ingresos del grupo en el trimestre final de 2023 se han situado en 10.570 millones de dólares, el 37,4%.

-90 mill. $

El deterioro del negocio naviero ha llevado a CMA CGM a registrar pérdidas en el último trimestre de 2023

En el conjunto del 2023, ha ingresado 47.000 millones de dólares, “una disminución interanual del 36,9% atribuible principalmente a las condiciones deterioradas en los mercados de transporte marítimo”, según ha reconocido CMA CGM. De esta forma, el Ebitda se ha situado en 9.000 millones de dólares, el 72,9% menos, y los beneficios anuales han sumado 3.640 millones de dólares, un descenso del 21,2%.

Como ha reconocido el presidente de CMA CGM, Rodolphe Saadé, “las condiciones del mercado naviero se deterioraron progresivamente durante el año” y, pese a ello, los resultados “están en línea con nuestras expectativas”. Según ha manifestado Saadé, “la logística está demostrando ser más resiliente y ya representa una parte significativa de nuestro negocio”. De hecho, pese al volumen de negocio a la baja de su división logística en 2023, con una contracción del 5,5% y un total de 15.210 millones de dólares, ha logrado en este ámbito un Ebitda de 1.376 millones de dólares, el 12,5% más.

Muy diferente ha sido la evolución de su principal área de negocio, el transporte marítimo. En este caso, CMA CGM diferencia el ejercicio 2023 en dos mitades. “Detrás de la relativa estabilidad en los volúmenes transportados durante todo el año (un aumento del 0,5% y un total de 21,8 millones de teus), se encontraron disparidades importantes entre la primera y segunda mitad, así como entre las principales rutas de transporte marítimo”, ha manifestado la multinacional. En la primera mitad del 2023, “los volúmenes de contenedores cayeron bruscamente el 2,7% debido a la baja demanda de bienes de consumo y el impacto de la reducción de inventarios”. Este desajuste entre la oferta y la demanda afectó las tarifas de flete, como han recordado desde el armador francés. En cambio, en la segunda mitad del ejercicio, “se experimentó un repunte en la demanda, aumentando los volúmenes el 3,8% durante el periodo”. Pese a la recuperación de los volúmenes, “los fletes se mantuvieron bajo presión debido a un aumento de la capacidad de la flota mundial, manteniendo el desequilibrio entre la oferta y la demanda”, ha explicado CMA CGM.

“La logística demuestra ser más resiliente y ya es una parte significativa de nuestro negocio”
Rodolphe Saadé Presidente de CMA CGM

De esta forma, las operaciones de transporte marítimo del grupo han aportado unos ingresos de 31.400 millones de dólares a lo largo de 2023, lo que supone una caída del 46,7%. En lo que se refiere al Ebitda, se ha situado en los 7.400 millones de dólares, cifra muy alejada de los 31.600 millones del año anterior.

A pesar de este entorno complejo, CMA CGM ha aprovechado “su fortaleza financiera para seguir invirtiendo en sus capacidades de transporte marítimo, puertos, logística y carga aérea, manteniendo su compromiso con la transición energética”. Entre ellas, el grupo presidido por Rodolphe Saadé ha destacado la operación para incorporar a su perímetro a Bolloré Logistics, un movimiento que le permite entrar en el top 5 mundial de proveedores de servicios de logística y transporte. En el capítulo inversor, el gigante logístico ha citado también los fondos destinados a sus activos operativos para mejorar su eficiencia energética.

El grupo francés vaticina descensos en los fletes ante el aumento previsto de la capacidad de la flota mundial

Además, la firma se ha mostrado confiada en su estrategia expansiva. “Con una deuda neta de 3.700 millones de dólares, el balance es sólido y proporciona una base firme para que el grupo supere con confianza la desaceleración cíclica, mientras continúa invirtiendo”, ha señalado CMA CGM. De hecho, “mantiene la confianza en su capacidad para enfrentar el ciclo gracias a la diversificación de sus negocios y su fortaleza financiera”.

En lo que respecta a las perspectivas para el año en curso, sostiene que “probablemente estará marcado por un lento crecimiento económico global, aunque se espera que el comercio mundial de bienes se recupere de los mínimos de 2023, impulsado por el gasto del consumidor y la reposición de inventarios”. Ahora bien, “se espera que entre en servicio más capacidad de transporte de contenedores”, lo que motivará un incremento de oferta “generando un impacto adverso anticipado en los fletes”. Eso sí, en su análisis, ha recordado también que la situación en el Mar Rojo y los ataques a buques están creando “riesgos e incertidumbres para la industria del transporte marítimo” cuyos efectos están todavía por conocerse en profundidad.

El futuro portuario se construye hoy en Asia

MARÍTIMO · Un total de ocho de los diez mayores proyectos de infraestructura portuaria iniciados en 2023 tienen lugar en un país asiático

El puerto de King Abdullah está desarrollando terminales de contenedores con calados de 18 metros y equipadas con las grúas más grandes del mundo, con 25 TEUs de alcance y 65 toneladas de capacidad.

  • 23 febrero 2024 0
  • En 2023 se inició en todo el mundo la construcción de un total de 89 grandes proyectos portuarios, con un coste superior a los 56.750 millones de euros, con ocho de los diez proyectos más costosos ubicados en países asiáticos, según la base de datos de proyectos de construcción GlobalData.

BILBAO. Los diez mayores proyectos de infraestructura marítimo-portuaria iniciados en 2023 suman una inversión de 41.600 millones de euros, con ocho puertos asiáticos en el Top 10 mundial. China, Arabia Saudí, Tailandia, India, Indonesia y Camboya acogen ocho de estos diez grandes proyectos, en una relación de países que completan Tanzania e Italia.

Según GlobalData, el número total de proyectos que arrancaron en 2023 (89) es similar a los de 2022 (85), pero el capital involucrado ha crecido significativamente con la inversión de 56.750 millones en los proyectos iniciados en 2023, lo que supone un incremento de la inversión del 35% en comparación con los 42.000 millones de euros de 2022.

EL DATO

41.600

millones de euros. Es el coste de los 10 mayores proyectos.portuarios iniciados en el mundo en 2023.

Más de la mitad (67%) de todos los proyectos marítimos iniciados en 2023 fueron para la construcción de instalaciones portuarias, con un coste de 37.500 millones de euros. Sin embargo, el proyecto más caro iniciado en 2023 no fue un desarrollo portuario propiamente dicho, sino un nuevo canal navegable en China (Pinglu).

Asia se sitúa a la cabeza en lo que respecta a grandes proyectos marítimos, ya que el 80% de los diez principales proyectos de construcción marítima se ubican en una amplia región desde el Extremo Oriente a Oriente Medio.

1. China. Canal navegable de Pinglu (9.500 M€)

El Ministerio de Transportes de China está construyendo el Canal Pinglu en Guangxi, China, un proyecto presupuestado en unos 9.500 millones de euros que implica la construcción de un canal de 135 kilómetros de longitud desde el río Pingtang hasta el río Qinjiang en el sur de China.

Los trabajos se están desarrollando en cinco secciones. El Canal Pinglu comenzará en el río Pingtang, en el distrito del embalse de Xijin, cerca de la ciudad de Hengzhou, en Guangxi, y entrará en el golfo de Beibu a través de la ciudad de Qinzhou, a lo largo del río Qinjiang. Se construirán tres esclusas, incluida la que será la esclusa para barcos con conservación de agua más grande del mundo. El Canal Pinglu es el mayor proyecto para canales de navegación acometido en China desde la consolidación del Gran Canal durante la dinastía Ming y el mayor construido para conectar el río y el mar desde la fundación de la República Popular China.

Durante el proyecto está prevista la excavación de 340 millones de toneladas de material. Los trabajos de construcción comenzaron en julio de 2023 y se espera que el proyecto esté terminado a finales de 2026.

2. Tanzania: nuevo puerto de Bagamoyo (9.215 M€)

La Autoridad Portuaria de Tanzania (TPA) construye un nuevo puerto en Bagamoyo, 75 kilómetros al norte de la capital del país, Dar es Salaam. El proyecto incluye la construcción de una carretera de 34 kilómetros que unirá Bagamoyo y Mlandizi, así como un ferrocarril de 65 kilómetros que conectará Bagamoyo con la línea Tanzania-Zambia (TAZARA) y el Ferrocarril Central.

El nuevo puerto podrá mover 20 millones de TEUs anuales, lo que aliviará el tráfico en el Puerto de Dar es Salaam, que viene trabajando por encima de su capacidad desde 2011.

El proyecto portuario se implementará en tres fases, la primera de las cuales mejorará la capacidad para manejar hasta 20 millones de contenedores al año. El proyecto es parte del desarrollo de la zona de Bagamoyo en una superficie de 2.500 hectáreas, que se divide en dos partes.

La primera es el proyecto de desarrollo del Puerto de Bagamoyo en 800 hectáreas de terreno, y la segunda parte está en las 1.700 hectáreas restantes reservadas para otros proyectos de desarrollo bajo la Autoridad de Zonas de Procesamiento de Exportaciones.

La construcción del proyecto marítimo más costoso de África comenzó en agosto de 2023 y se espera que concluya a finales de 2026.

3. Arabia Saudí: ampliación de Jeddah (6.500 M€)

Las autoridades portuarias de Arabia Saudí han completado una nueva dotación de 250 millones de euros para las obras de expansión del puerto islámico de Jeddah mientras continúan las tensiones en el mar Rojo. El proyecto de aumento de calado y ampliación de la terminal de contenedores del norte de Jeddah, que será operada por Red Sea Gateway Terminal (RSGT), duplica con creces su actual capacidad, de 700.000 a 1,5 millones de metros cuadrados.

Del mismo modo, la capacidad de manipulación ha aumentado de 2,5 a 6,2 millones de TEUs y el proyecto de ampliación, presupuestado en unos 6.500 millones de euros, dará como resultado un aumento de la capacidad de manipulación de contenedores hasta los 20 millones de TEUs anuales. El proyecto incluye la ampliación de muelles y terminales de pasajeros, Las obras comenzaron en marzo de 2023 y se prevé que la ampliación esté terminada a finales de 2030.

4. Tailandia: Laem Chabang. Fase III Expansión (4.150 M€)

La Autoridad Portuaria de Tailandia acomete la Fase 3 de la ampliación del puerto de Laem Chabang en la provincia de Chonburi. El proyecto forma parte del programa del Corredor Económico Oriental y, una vez terminado, la capacidad de manipulación del puerto será de 18 millones de TEUs frente a los 11 actuales. La ampliación conlleva la construcción de cuatro terminales de contenedores con capacidad para 7 millones de TEUs en 256 hectáreas.

La Fase 3 se implementará en cuatro subfases. La primera es la construcción de una estructura marítima con un coste de 650 millones de euros. La segunda es la construcción de muelles, atraques y viales por 190 millones de euros. La tercera incluye la construcción de un sistema ferroviario por valor de 18 millones y la cuarta, la adquisición, montaje e instalación de maquinaria y tecnología de la información con un coste de 70 millones de dólares.

5. Arabia Saudí. Modernización de King Abdullah (1.850 M€)

El puerto de King Abdullah está desarrollando terminales de contenedores con calados de 18 metros y equipadas con las grúas más grandes del mundo, con un alcance de 25 TEUs y 65 toneladas de capacidad, capaces de atender a las nuevas generaciones de portacontenedores de 23.500 TEUs. El proyecto de 1.850 millones de euros implica la mejora de la primera terminal de contenedores y la ampliación de la segunda, así como la reparación y renovación de atraques, pavimentación de muelles, renovación de edificios, construcción de un muelle de 225 metros de longitud y otras obras de infraestructura e instalaciones asociadas.

6. INDIA: nuevo puerto de Machilipatnam (1.570 M€)

El nuevo puerto de aguas profundas de Machilipatnam se está construyendo sobre una superficie de 1.553 hectáreas donde habrá 12 atraques y tendrá capacidad para mover 55 millones de toneladas anuales en la región de Andhra Pradesh. Se espera que el proyecto esté terminado en 2030.

7. ITALIA: mejora del Puerto de Génova (1.380 M€)

El proyecto marítimo más caro de Europa el año pasado está diseñado para acoger barcos más grandes, sin limitar el acceso y la maniobrabilidad. Incluye un dique 6.200 metros de longitud, la construcción de un muelle de 3.200 metros y la demolición de más de 2.000 metros del actual dique.

8. INDONESIA: Maspion Terminal Container (1.100 M€)

DP World, CDPQ y Maspion Group construyen una nueva terminal de contenedores y un parque logístico industrial en Gresik, cerca del Puerto de Java Oriental, en Surabaya. Con una capacidad para 3 millones de TEUs, la nueva terminal ocupará una superficie de 72 hectáreas.

9. INDIA: nuevo puerto comercial de Mulapeta (920 M€)

El Departamento de Puertos de Andhra Pradesh construye un nuevo puerto en Srikakulam para facilitar las exportaciones e importaciones en la región. El nuevo puerto ocupará 829 hectáreas y podrá mover 34 millones de toneladas de mercancía general y 15 millones de toneladas de carbón.

10. CAMBOYA: expansión del Puerto de Sihanoukville (900 M€)

La nueva terminal del Puerto de Sihanoukville incluye en su primera fase la construcción de una nueva terminal de contenedores con capacidad para 1,29 millones de TEUs. La segunda fase incluye una terminal portuaria y se espera que el conjunto del proyecto esté finalizado a finales de 2029.

Top 50 de navieras por capacidad de contenedores

22 de febrero de 2024

La flota mundial de portacontenedores ha crecido el 5,3% entre julio de 2023 y febrero de 2024, según el último análisis de la firma de inteligencia marítima Linerlytica. Se trata de un desarrollo por debajo de la media de expansión de las flotas en un periodo similar, que Linerlytica sitúa en el 5,5%. Esta dinámica vendría dada, sobre todo, por la lenta expansión de algunos de los primeros veinte armadores del mundo -con la excepción de MSC-, cuya crecimiento agregado ha sido aún menor por debajo de la media, del 5%.

La primera naviera del mundo en flota, la ítalo-suiza MSC, ha crecido el 10% en este periodo y ya opera un total de 806 buques y 5,6 millones de teus. De esta forma, amplía su ventaja respecto a sus perseguidores, Maersk, hasta el 35%, cuando hace siete meses era del 25%. Su principal incremento se ha producido en los activos en fletamento, que han aumentado el 14%. Si ahora se hiciera efectiva la alianza entre Maersk y Hapag-Lloyd, que está programada para 2025, la suma de sus flotas sólo superaría a la de MSC en el 9% de capacidad. Por su parte, Maersk ha incrementado el 1% su capacidad de contenedores en este periodo, mientras que Hapag-Lloyd lo ha hecho en el 8%. Otros gigantes como CMA CGM y Cosco Shipping “han crecido por debajo de la media de la industria”, ha corroborado Linerlytica.

También se han producido cambios en el top 50 en estos siete meses: Tailwind, la empresa de Lidl, ha protagonizado el salto de posiciones más destacado al crecer el 43% en capacidad y colocarse en la posición 38 con 15 buques; y también Reel/Lubeck y Unifeeder crecen por encima de la media, el 22% y el 20%, respectivamente. Por otro lado, New New Shipping, Messina Line y Cstar se incorporan a la lista, mientras que la línea omaní Asyad y la turca Akkon se quedan fuera del top 50. Linerlytica también señala que las incorporaciones de buques en estos meses han hecho descender la cartera de pedidos, aunque cinco de los diez primeros armadores mundiales mantienen reservas equivalente o superior al 23% de su flota operativa, con Evergreen encargando buques que equivalen al 50% de su flota actual. 

Los puertos españoles abordan la inversión económica para electrificar los muelles

La electrificación de los muelles requiere de una importante inversión para proporcionar energía a los buques y reducir la contaminación de las operaciones portuarias

 EL CANAL MARÍTIMO Y LOGÍSTICO

21 febrero, 2024

Los directores y responsables de los departamentos económicos y financieros de los recintos estatales se reunieron este martes en Barcelona para analizar los retos a los que se enfrentan en los próximos años. Uno de ellos es la electrificación de los muelles, una infraestructura que requiere de implicaciones patrimoniales, económicas y contables, y que cada vez más puertos asumen para cumplir con la agenda sostenible.

El On-Shore Power Supply (OPS) es una de las principales herramientas que tienen las infraestructuras portuarias para proporcionar electricidad a los buques que atracan en los muelles.

Con esto, se descarboniza la actividad y se reduce el impacto en su entorno más inmediato, tanto de emisiones como de contaminación acústica, con el objetivo de que los recintos españoles que dependen de Puertos del Estado ofrezcan este servicio para antes del 2030.

En el puerto de Barcelona, esta infraestructura se materializa en el Plan de Electrificación de Muelles, también conocido como Nexigen. Su ambición es reducir el 50% de las emisiones de CO₂ derivadas de la actividad portuaria en el 2030, y convertirse en un puerto con emisiones neutras para el 2050.

Con una inversión inicial de 130 millones de euros, permitirá que los buques se conecten a la red eléctrica y suministrarse de energía 100% renovable.

Los primeros OPS del puerto de Barcelona entraron en funcionamiento en Marina Barcelona 92 (MB92). En la terminal BEST, han avanzado los trabajos para instalar “en el mes de julio el primer OPS para portacontenedores del sur de Europa”, como subraya el recinto catalán.

En la Terminal Ferry han comenzado las obras para los dos OPS, que “estarán operativos en el mes de diciembre”, y en la terminal de cruceros del muelle Adossat ya se ha licitado la construcción de este sistema.

Las disrupciones marítimas motivan un crecimiento de la flota global de contenedores

Los mayores tiempos de espera de contenedores por crisis como el Mar Rojo y la sequía de Panamá intensifican la nueva producción

Pixabay

EL MERCANTIL Barcelona

21 de febrero de 2024

La consultora británica Drewry prevé que la flota global de contenedores crezca el 2,3% en 2024 como derivada de las varias crisis que ha afrontado el sector marítimo desde los últimos meses del año anterior. La crisis del Mar Rojo y el consiguiente desvío de buques al Cabo de Buena Esperanza, unido a la sequía en el Canal de Panamá, han provocado un alargamiento de tiempos de tránsito que reduce la productividad de cada contenedor y estimula la demanda de nuevas unidades, especialmente para cargar en latitudes productoras como China. Asimismo, la consultora con sede en Londres augura “una cierta expansión” del comercio internacional para el ejercicio, lo que combinado con la menguante productividad del contenedor también estimulará la demanda de nuevas unidades para afrontar las necesidades del mercado.

6 o 7 millones de teus

Panamá y el Mar Rojo han afectado a la productividad de 6 o 7 millones de teus

Drewry calcula que los tránsitos por el Cabo de Buena Esperanza “han aumentado a los 605 en enero, cuando sólo fueron 164 los que se realizaron hace un año”, mientras que la ruta del Canal de Suez ha descendido de 328 tránsitos a 62 en el mismo periodo de tiempo. Sumado a la diversidad de rutas alternativas que se están empleando en el tráfico Asia-Norteamérica por la situación de Panamá, la consultora estima que “entre 6 y 7 millones de teus” se han visto afectados por ambos incidentes, alargando sus tiempos de tránsito o espera.

El puerto de Rotterdam sufre un retroceso generalizado de sus tráficos en 2023

El carbón y los contenedores lideran la contracción, que se atribuye al cóctel de tensiones geopolíticas y atonía económica

Autoridad Portuaria de Rotterdam

EL MERCANTIL Barcelona

20 de febrero de 2024

El recinto portuario de Rotterdam, el primero de Europa en volumen de mercancías, ha retrocedido en todos su segmentos durante 2023. La instalación ha movido un total de 438,8 millones de toneladas durante el año, el 6,8% menos que en 2022, y sin dejar ningún segmento de mercancías en positivo. Las tensiones geopolíticas, especialmente en lo tocante a Rusia y su invasión de Ucrania, y la mezcla de alta inflación y baja demanda en los mercados europeo e internacional son las principales explicaciones que ofrece la autoridad portuaria, que califica el impacto de estos eventos sobre sus tráficos como algo “lógico”, y augura un 2024 en el que la continuidad de estos fenómenos lo convierten en “impredecible”.

Los contenedores bajan por la interrupción del comercio con Rusia y la baja demanda mundial

En el ámbito de los contenedores, se han contabilizado 13,4 millones de teus, lo que supone retroceso del 7% respecto al año anterior. La autoridad portuaria ha apuntado a una deriva descendiente que ya venía del año anterior y en el que a la baja demanda se le han sumado los tráficos perdidos con Rusia por las sanciones europeas contra el país eurasiático a raíz de la guerra. También los contenedores en el transporte marítimo de costa distancia han sufrido un descenso, en este caso del 5%, hasta los 25,9 millones de toneladas. En este caso, Rotterdam apunta a la “débil economía británica”, que durante el año ha sufrido varios episodios de alta inflación y arrastra consigo los efectos del Brexit.

-20,3% en los tráficos de carbón

Las partidas de carbón han caído el 20,3% por la demanda a la baja de este producto en Europa

Por otro lado, la caída de doble dígito de las partidas de carbón (-20,3%) han afectado considerablemente al segmento de granel sólido de la instalación, que se queda en 70,6 millones de toneladas, el 11,8% menos que el año anterior. La demanda a la baja de los sectores productivos por esta energía es patente, aunque en la comparativa también influyen los altos niveles de consumo de carbón de 2022, en un momento en que había preocupaciones por la seguridad energética de Europa -de nuevo por la guerra en Ucrania- y el precio del gas natural se disparó. Pese a que las malas cosechas europeas han generado durante el año un incremento inusitado de las importaciones de maíz -del 50%-, ello no ha servido para equilibrar la balanza de los graneles.

Tampoco el líquido ha acabado en positivo, aunque en este caso el retroceso es sólo del 3,4% y el recinto se queda en 205,6 millones de toneladas. Los productos petrolíferos son los protagonistas de esta contracción. De hecho, la autoridad portuaria señala que, “por primera vez, los carburantes a gas han superado a los de petróleo” en los tráficos de la instalación neerlandesa. El gas natural licuado (GNL) ha llegado a los 11,9 millones de toneladas y ha crecido el 3,7%, en un ejercicio marcado por “la continuación de las importaciones de gas licuado de Europa para sustituir el que llegaba de Rusia en oleoducto”.

MÁS FACTURACIÓN, MENOS BENEFICIOS
A nivel económico, la instalación neerlandesa ha conseguido incrementar su facturación en el 2% y llegar a los 841,5 millones de euros, pero sus beneficios han caído el 5,6%, quedando en 13,7 millones de euros. Rotterdam atribuye el descenso en su resultado a la evolución de algunas de sus actividades financieras ligadas a instalaciones de descarbonización, concretamente a adquisiciones de derechos para la deposición de nitrógeno y a su sistema Porthos, una infraestructura para capturar y almacenar el CO2 generado en el puerto. También los gastos de la autoridad portuaria han aumentado en 2023 debido a una subida de salarios en su plantilla (292,9 millones de euros).