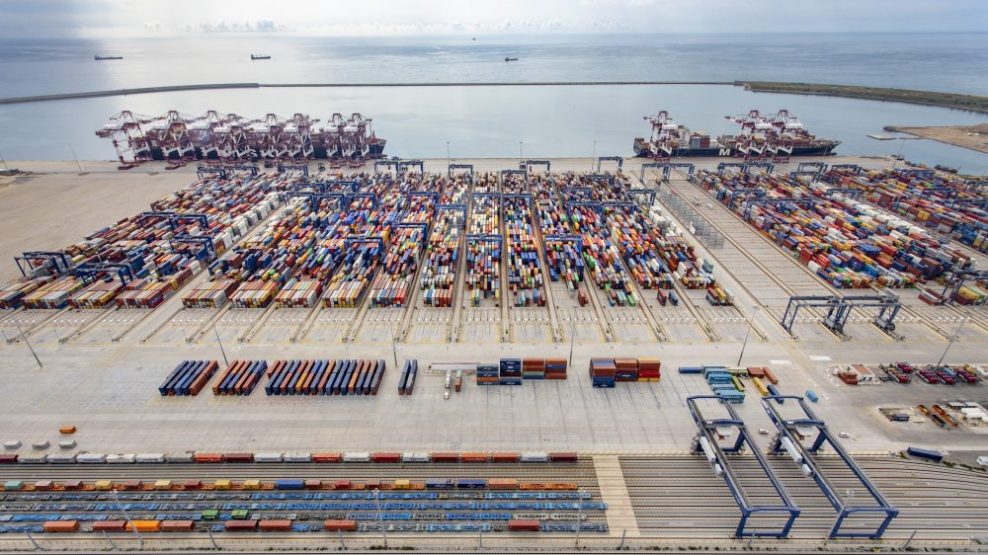
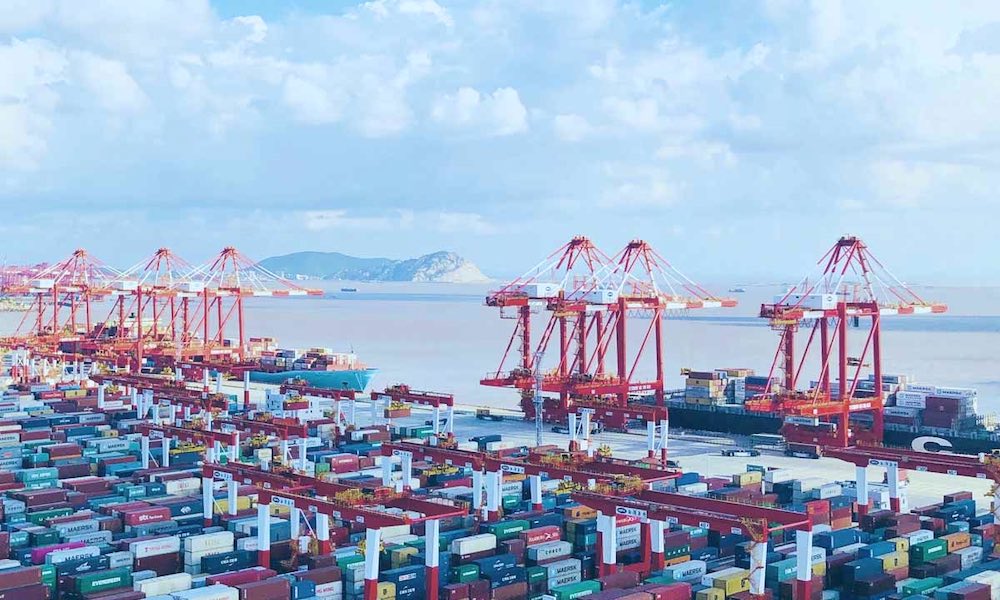
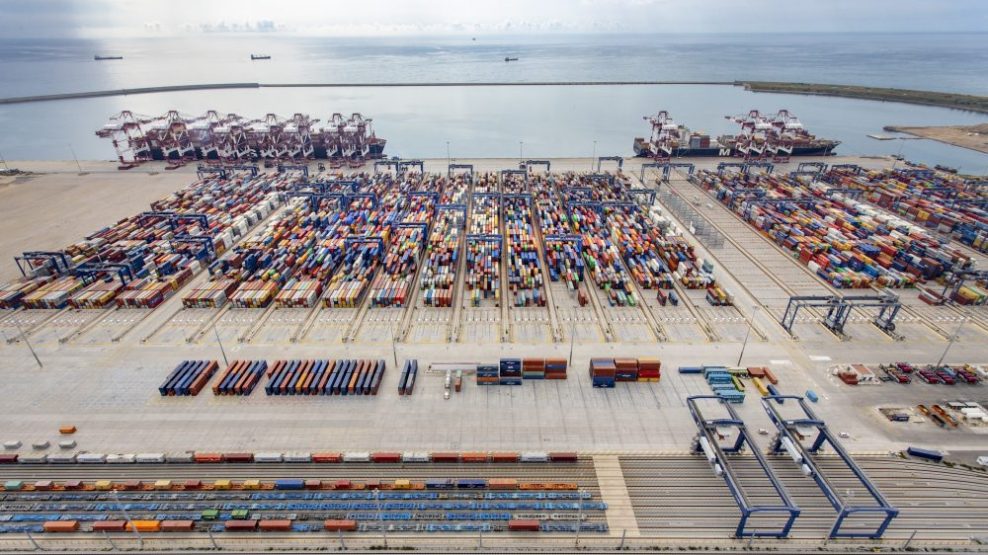
El Norte encabeza el mercado europeo del TEU y el Sur escala puestos

MARÍTIMO · El TOP 15 de puertos europeos del contenedor continúa mostrando una amplia brecha Norte-Sur

El norte de Europa, con Países Bajos (Róterdam), Bélgica (Amberes-Brujas) y Alemania (Hamburgo) domina el Top 15 de puertos europeos del contenedor

  • 11 junio 2024
  • Los 15 principales puertos de la Unión Europea movieron en 2023 un total de 72,5 millones de TEUs, un 5,3% menos que en 2022, como reflejo de la situación económica y geopolítica en el negocio del transporte marítimo de contenedores, que consolidó el pasado año a Róterdam, Amberes-Brujas y Hamburgo como líderes.

Bilbao. Los tres principales puertos de la UE registraron el pasado ejercicio una caída del tráfico de contenedores de alrededor del 7% en 2023, lo que se suma al descenso superior al 5% registrado en 2022.

Entre los 15 principales puertos, sólo Gioia Tauro (Italia), Pireo (Grecia) y Sines (Portugal), caracterizados los tres por el elevado porcentaje de tráficos de transbordo, movieron más contenedores en 2023 en comparación con 2022.

Por su parte, otro puerto con una alta proporción de transbordo como Algeciras, el puerto polaco de Gdansk y los puertos de Génova, registraron una pequeña caída de tráfico. Así, el descenso del 5,5% en Génova fue compensado en buena parte por un crecimiento excepcional del 30% en Savona/Vado Ligure, gestionado por la misma autoridad portuaria italiana de Génova.
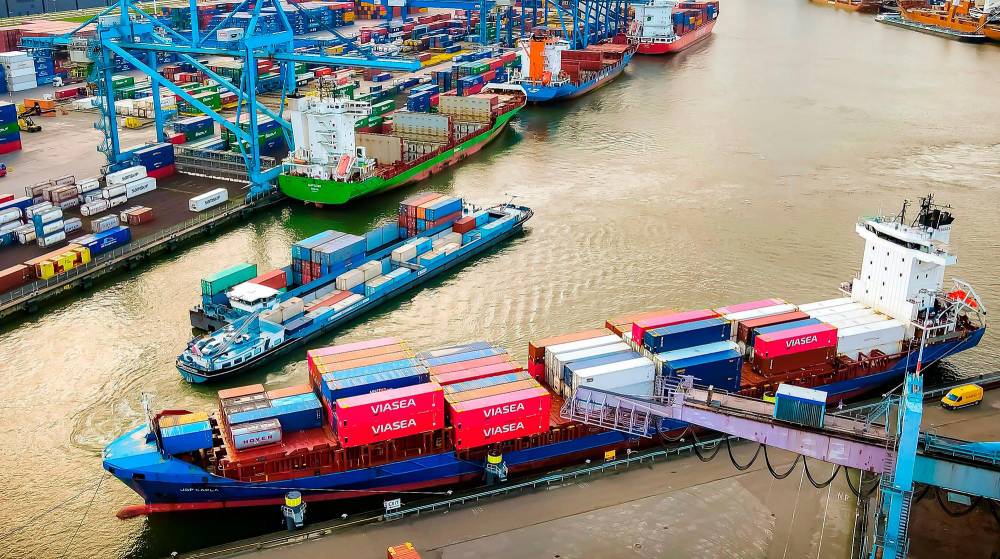
Descenso general

Por su parte, los puertos franceses de HAROPA (formado por Le Havre, Rouen y París) y Marsella se vieron afectados en 2023 por caídas de dos dígitos. En España, Valencia y Barcelona experimentaron una caída en el tráfico de contenedores en torno al 5 y el 6%.

Mientras tanto, mirando al norte de Europa, los puertos de Róterdam y Amberes-Brujas, siguen siendo, con diferencia, los mayores puertos de contenedores de la UE. El Pireo se convirtió en 2023 en el cuarto puerto más grande de la UE, pero se mantiene aún a una distancia considerable de Hamburgo.

EL DATO

-5,3%

Tráfico TEUs. El tráfico de contenedores en los 15 principales puertos de contenedores de la Unión Europea descendió un 5,3% en 2023.

Desde una perspectiva más a largo plazo, la variación del tráfico de contenedores puede considerarse como decepcionante en unos cuantos puertos, como es el caso de los puertos alemanes de Hamburgo y Bremerhaven, y del puerto francés de HAROPA, que se mantuvieron por debajo de los volúmenes manipulados en 2007, el año anterior al inicio de la crisis económica y financiera.

En el otro lado de la balanza, puertos más jóvenes en el negocio del contenedor como Gdansk, Sines y Pireo registraron los mayores incrementos de tráfico en el período 2007-2023, mientras que Valencia tuvo el mejor desempeño entre los puertos de contenedores más establecidos en el sector.

Pireo sube al cuarto puesto

La clasificación de los 15 principales puertos de contenedores en la Unión Europea en número de TEUs manipulados en 2023 confirma el liderazgo el Puerto de Róterdam, por delante de Amberes-Brujas y apenas muestra ligeras variaciones en los puestos respecto a 2022, con Pireo escalando una posición del puesto 5 al 4; Gioia Tauro, del 9 al 8; Marsaxlokk (Malta) del 11 al 10 y Puertos de Genóva, del 12 al 11.

Para ello, otros tantos puertos han descendido puestos en la clasificación. Así, Valencia pasa del 4 al 5; Barcelona, del 8 al 9, y HAROPA, del 10 al 12. Aparte de esto, el nuevo Top 15, según los datos recopilados para PortEconomics por su director, Theo Notteboom, refleja cómo 2023 trajo una disminución del tráfico en los 15 puertos, y solo Pireo y Gioia Tauro mostraron crecimiento. Así, los primeros 15 puertos de la Unión Europea, movieron en su conjunto un 5,3% menos de TEUs en comparación con 2022 y un 4,2% menos que respecto a 2021.

Amberes-Brujas pisa los talones a Róterdam en 2024

En lo que a las estadísticas de tráfico de contenedores correspondientes al primer trimestre de 2024 se refiere, la primacía del puerto holandés de Róterdam queda cuestionada por el empuje del binomio belga formado por en 2022 por Amberes y Brujas con su fusión portuaria, que amenaza con encaramarse al primer lugar tras situarse a apenas 200.000 TEUs de distancia en los tres primeros meses del año.

Aun así, el volumen en el Puerto de Róterdam, anfitrión de TOC Europe 2024, muestra por primera vez en tres años un ligero aumento, en concreto del 2,0%, contabilizando 3,3 millones de TEUs. La situación en el Mar Rojo rebajó de forma significativa el número de escalas (-24,5%) y los volúmenes procedentes de Asia (-13,7%) en enero y febrero debido a los retrasos y las cancelaciones. Sin embargo, en marzo llegaron muchos más barcos (+11,5%) y los volúmenes de Asia se recuperaron, mientras que los procedentes de otras áreas también mostraron un resultado positivo.

Por su parte, las conexiones desde Róterdam hacia los puertos del Mediterráneo también mostraron un fuerte aumento (+29,0%). A medida que los barcos se desvían a través del Cabo de Buena Esperanza y se evitan otros puertos, la carga destinada a esta región se envía desde Rotterdam a los puertos del Mediterráneo a través de buques feeders.

Mayor cuota de mercado

Mientras tanto, en el Puerto de Amberes-Brujas, después de que la incertidumbre económica y la inflación provocaran en 2023 una desaceleración mundial de la demanda de transporte de contenedores, el tráfico se recuperó nuevamente a partir de febrero, y en marzo incluso se registró el mejor dato mensual desde marzo de 2021, lo que resultó en un aumento en el tráfico total de contenedores del 8,6% en toneladas y del 6% en TEUs en comparación con el primer trimestre de 2023, con un total de 3,28 millones de TEUs.De esta forma, la cuota de mercado de contenedor del Puerto de Amberes-Brujas en la costa Hamburgo-Le Havre creció 0,3 puntos en 2023, hasta el 29,9%.

MSC afianza su liderazgo distanciándose de Maersk

MSC opera la flota de portacontenedores más grande del mundo, con el 19,8% de la capacidad global en TEUs, según datos de Alphaliner del pasado 14 de mayo, lo que supone más de 5 puntos de ventaja sobre Maersk.

Además, tiene también el mayor programa de nueva construcción. Dicha estrategia de crecimiento de MSC, junto con la apuesta de Maersk por acelerar la integración vertical de su negocio, está detrás de la decisión anunciada el 25 de enero de 2023 por ambas navieras de poner fin a la alianza 2M a partir del 1 de enero de 2025.

Por su parte, Hapag Lloyd, la quinta mayor línea naviera de contenedores del mundo y actual miembro de THE Alliance, dejará la misma en 2025 y se unirá a Maersk en la alianza Gemini en febrero de 2025.

En todo caso, para finales de 2024 se prevé que la flota de MSC habrá alcanzado una capacidad más o menos equivalente a la que aportaron MSC y Maersk a la 2M cuando se lanzó la alianza. En estos momentos, según datos de Alphaliner, la compañía suiza tiene una capacidad desplegada de 5,83 millones de TEUs repartidos en 816 buques, además de 1,25 millones de TEUs en pedido, con 105 buques cuya construcción está ya programada.

CMA CGM se acerca a Maersk

En el caso de Maersk, con un 14,5% de la capacidad total con 4,27 millones de TEUs de capacidad en 703 buques, la capacidad en pedido se rebaja a 382.824 TEUs, en 28 buques, lo que acentúa aún más las diferencias entre ambos.

Por su parte, la naviera francesa CMA CGM continúa su escalada hacia la segunda posición del TOP 100 de Alphaliner, y con un 12,5% de la capacidad total en TEUs (2,68 millones), repartidos en 636 buques, se consolida en la tercera posición, con la china COSCO en cuarta, con un 10,7% de los TEUs (3,15 millones) de la flota mundial repartidos en 496 buques.

Ya en quinto lugar, y más distanciada, figura la alemana Hapag-Lloyd, con 2,08 millones de TEUs (7,1% del total mundial), y una flota de 281 buques. ONE (6,4%), Evergreen Line (5,7%), HMM (2,8%), ZIM (2,4%) y Yang Ming (2,4%), completan las diez primeras posiciones.

La flota mundial de buques “megamax” alcanza los 4 millones de TEUs de capacidad

El “MSC Gülsun” fue uno de los primeros barcos “megamax 24” en incorporarse a las rutas regulares.

  • 29 mayo 2024

La flota mundial de portacontenedores “megamax” superó a finales de abril la barrera de los 4 millones de TEUs en términos de capacidad total, y se sitúa en la actualidad en 4,01 millones de TEUs.

VALENCIA. Según la consultora Alphaliner, en la actualidad están en servicio 186 buques de la variedad “megamax 24” (24 filas de contenedores) y de la “megamax 23”, con otros 43 barcos y 1,25 millones de TEUs en la cartera de pedidos.

La compañía ha señalado que, en los últimos años, los buques “megamax” se han convertido “en la columna vertebral del comercio entre Asia y Europa, desplazando lenta pero inexorablemente a los buques Neopanamax de los servicios regulares de primer nivel”.

El primero de estos buques “megamax” fue el “Maersk McKinney Moller”, de 18.340 TEUs,, que se unió a la flota de la naviera danesa en 2013. La capacidad de estos buques alcanzó el millón de TEUs en abril de 2017, los dos millones en julio de 2019 y los 3 millones de TEUs en octubre de 2021.

Alphaliner espera el próximo hito, superar los 5 millones de TEUs de capacidad en la flota mundial de estos barcos, para mediados de 2028, “ya que el ritmo de pedidos de buques “megamax” se ha ralentizado”.

Tráfico contenerizado de los puertos chinos en el primer trimestre de 2024

28 de mayo de 2024

Los puertos chinos movieron 76,73 millones de teus entre enero y marzo de este ejercicio, lo que supone un aumento interanual del 10%, según la consultora de transporte marítimo Dynamar. Las diez primeras dársenas de la segunda economía del mundo registraron fuertes crecimientos, salvo la de Xiamen, que perdió el 2%. Este top 10 mueve casi tres cuartas partes del tráfico de contenedores del gigante asiático.

Los puertos que más crecieron fueron el del Golfo de Beibu (+20%), que aglutina las radas de Beihai, Fangcheng y Qingzhou, y el de Shenzhen (+16%), ambos ubicados en la costa sur del país. La semana pasada, el grupo portuario Hutchison y el recinto de Beibu firmaron un memorando de entendimiento para promover el comercio entre la zona económica del citado golfo y el Área de la Gran Bahía de Guangdong, Hong Kong y Macao, la región urbana más grande y poblada del país, a la que sirve la dársena de Shenzhen.

Según el top 10 de Dynamar, Shenzhen, el cuarto del ranking, manipuló 7,1 millones de teus hasta marzo y lleva camino de echar mano al tercero de la lista,  Qingdao, que creció un 11% y cerró el trimestre con 7,3 millones de cajas. Shanghai, el primero de la clasificación y el más productivo del mundo, subió nueve puntos, hasta los 12,4 millones de teus, y Ningbo, la segunda dársena china y tercera del mundo, pegó un estirón del 12%, hasta los 9,1 millones de teus.

El crecimiento del tráfico marítimo de China no se ciñe en exclusiva a la carga en contenedor. De hecho, según datos del bróker marítimo griego Xclusiv, las importaciones de materias primas del gigante asiático también han aumentado en el primer cuatrimestre del año. El carbón es la mercancía que más creció, ya que China aumentó sus compras el 13% y alcanzó los 16 millones de toneladas hasta abril. Por su parte, los cereales (5,3 millones de toneladas), el mineral de hierro (41,1 millones) y el cobre (933 millones) registraron incrementos del 9,3%, 7,2% y 6,9%, respectivamente, frente a los primeros cuatro meses de 2023.

China, el mayor productor mundial de carbón, extrajo 4.700 millones de toneladas de ‘oro negro’ en 2023, lo que representa un aumento del 2,9% interanual, según la Oficina Nacional de Estadística. Entre enero y abril de 2024, según el bróker francés BRS, los cargamentos de carbón alcanzaron los 161 millones de toneladas y crecieron el 13% interanual, lo que “muestra un fuerte apetito”.

A pesar del signo positivo de estas cifras, las perspectivas de crecimiento de China siguen “empañadas”, según el último informe del Fondo Monetario Internacional (FMI), que prevé que el PIB del país aumente el 4,6% en 2024 y el 4,1% en 2025. Por su parte, el departamento de Estudios de BBVA estima que las exportaciones de China “crecerán el 3% [este año] debido al bajo efecto base de 2023 [una contracción del 5%]” y las importaciones “aumentarán un modesto 2,8% en medio de la recuperación de la demanda interna”, según el informe del 14 de mayo.

Gotemburgo inicia el proceso para encontrar operador para su terminal de automóviles

La actual concesión expira en 2026.

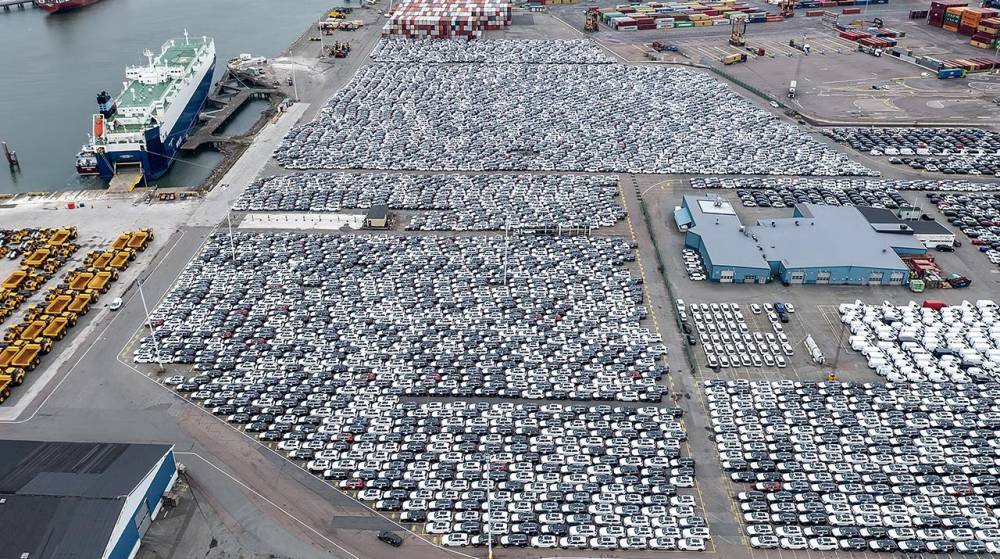
Logent Ports and Terminals ha operado con éxito la terminal de automóviles del puerto de Gotemburgo desde 2011, pero el contrato expira en 2026. La Autoridad Portuaria de Gotemburgo ha iniciado ahora el proceso de búsqueda de un futuro operador de la terminal del mayor puerto de automóviles de Suecia.

GOTEMBURGO. Según los documentos del concurso, cuya fecha límite de solicitud es el 10 de junio de 2024, la próxima concesión tiene una duración de contrato de al menos siete años. La duración del contrato depende principalmente de la voluntad de invertir: cuanto mayores sean las inversiones que el operador esté dispuesto a hacer, más largo será el contrato que la Autoridad Portuaria esté dispuesta a ofrecer. La Autoridad Portuaria calcula que el valor es de unos 10 millones de euros al año.

Además de la carga y descarga de vehículos, la Autoridad Portuaria también exige que el operador de la terminal ofrezca PDI (Inspección Previa a la Entrega) de vehículos, así como la capacidad de manipular hasta cierto punto cargas de proyecto de mayor tamaño y mercancías pesadas y de gran tonelaje.

Crecimiento del tráfico de vehículos

El número de vehículos manipulados en el puerto ha aumentado en casi 100.000 unidades desde que la empresa Logent Ports and Terminals se hizo cargo de las operaciones de la terminal de automóviles del puerto en 2011. Esto supone un aumento de alrededor del 60% en 15 años. Solo en 2023, los volúmenes de vehículos en el puerto aumentaron un 14%.

“Vemos un gran interés hasta ahora y esperamos que el mayor número posible de operadores competentes aprovechen la oportunidad. De hecho, existe un gran potencial de mercado. En la actualidad, el puerto cuenta con cerca del 36% del mercado sueco de vehículos, y estamos deseosos de colaborar con el futuro operador para aumentar esa cifra”, señaló Magnus Nordfeldt, jefe del Área de Negocio de Carga de la Autoridad Portuaria de Gotemburgo.

“Además, el futuro operador tendrá grandes oportunidades para crear y desarrollar su propio negocio con el desarrollo de nuevas modalidades de transporte, áreas de productos y segmentos de clientes, por supuesto con el apoyo de la Autoridad Portuaria de Gotemburgo”, afirma Magnus Nordfeldt.

Aunque los volúmenes han variado ligeramente de un año a otro, la tendencia a largo plazo es claramente al alza. La infraestructura del puerto se ha desarrollado en varias fases tanto en el lado terrestre como en el marítimo, mientras que las empresas Volvo -con su sede y gran parte de su producción mundial a tiro de piedra- han experimentado un fuerte desarrollo a lo largo del tiempo. Estos son algunos de los factores del éxito.

Grimaldi se convierte en el segundo mayor accionista de Höegh Autoliners

El italiano ambiciona la expansión interoceánica, pero afirma que la inversión en el armador noruego de car carriers es “personal”

IStock / Grimaldi

IÑAKI CARRERA Bilbao

27 de mayo de 2024

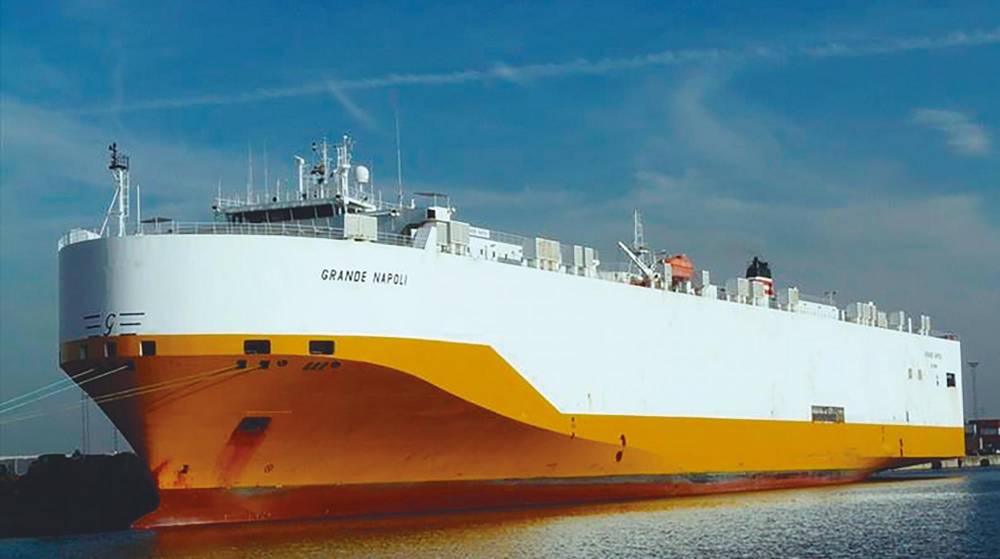
El armador italiano Emanuele Grimaldi, que preside Grimaldi Group, se ha hecho con una participación del 5,12% en la naviera noruega de car carriers Höegh Autoliners, convirtiéndose en el segundo mayor accionista de la empresa después de la familia Höegh, que posee el 35,5% del capital. El naviero napolitano ha invertido 101 millones de dólares en la compra de los títulos y abre así la puerta a una operación de mayor calado para ampliar la presencia del grupo en el segmento interoceánico.

101 mill. €

Emanuele Grimaldi invierte más de 100 millones de euros por el 5,12% de Höegh Autoliners

“Emanuele Grimaldi ha confirmado que se trata de una inversión puramente personal, por lo que es difícil decir si existe algún vínculo directo con el grupo marítimo que preside. Pero lo cierto es que Grimaldi busca crecer desde una sólida base financiera, y creo que los accionistas (de Höegh Autoliners) estarían dispuestos a escucharle si presentara una oferta interesante”, opina el analista senior de Veson Nautical, Andrea De Luca.

Grimaldi es el sexto armador de portavehículos del mundo con una flota de 55 buques con capacidad para 269.000 coches, según el ranking elaborado por el japonés Nippon Yusen Kaisha (NYK Line), el segundo gigante de la industria. Además, recibirá cerca de 20 nuevas construcciones en los próximos dos años.

“La operación forma parte de una serie de participaciones rentables en armadores noruegos”
Emanuele Grimaldi Presidente de Grimaldi

Por su parte, Höegh Autoliners, que cotiza en la bolsa de Oslo, ocupa el séptimo puesto en la citada clasificación, con una flota de 36 car carriers con capacidad para 248.515 vehículos que opera en tráficos internacionales. El desembarco de Grimaldi en la empresa se produce tras la salida de su capital social de la danesa AP Möller-Maersk.

En una reciente comparecencia pública, Emanuele Grimaldi afirmó que su inversión en la compañía que pilota Andreas Enger “forma parte de una serie de participaciones rentables en armadores noruegos que cotizan en el parqué” y que la operación “no es precursora de una oferta pública de adquisición (OPA)”.

“Se trata de una inversión personal, por lo que es difícil saber el vínculo con el grupo que preside”
Andrea de Luca Analista senior de Veson Nautical

En concreto, Grimaldi reveló que tiene participaciones similares en Wallenius Wilhelmsen, la primera naviera de buques Ro-Ro del mundo, y en Gram Car Carriers, que es un proveedor de tonelaje de referencia en el transporte marítimo de coches. Los accionistas de esta última han recibido una oferta de 700 millones de dólares del gigante de los portacontenedores MSC, propiedad del también napolitano Gianluigi Aponte, para hacerse con la compañía.

HÖEGH ENCAJA EN TÉRMINOS DE SINERGIAS, FLOTA Y NUEVOS MERCADOS Y CLIENTES
En cualquier caso, la consolidación de Grimaldi y Höegh Autoliners no sería una operación descabellada. “El armador italiano está ansioso por expandir su presencia en el transporte interoceánico y Höegh Autoliners encaja bien sobre el papel en términos de sinergias de costes, flota y nuevos mercados y clientes”, asegura el analista de la plataforma estadounidense de inteligencia marítima. “Como líder del mercado en las rutas intraeuropeas, África Occidental, la costa este de EEUU y el litoral este de Sudamérica, tiene sentido que Grimaldi busque servicios de línea complementarios. Y Höegh Autoliners es un armador de primera clase que ha liderado los pedidos de buques ecológicos”, añade.

En 2023, Höegh Autoliners registró unas ventas de 1.446 millones de dólares y un beneficio operativo de 590 millones, con crecimientos del 13,9% y 97,3%, respectivamente, frente a 2022. Frente a 2021, la facturación aumentó un 52,7% y las ganancias casi fueron cuatro veces mayores. Cuando se escriben estas líneas, su valor en bolsa alcanzaba los 2.135 millones de dólares, lo que supone un crecimiento del 23% frente al cierre del pasado ejercicio y más de tres veces su cotización de 2021.

“Es un buena apuesta para el armador napolitano, que está preparando su próxima etapa de expansión. Hay que tener en cuenta que Emmanuele Grimaldi ha declarado que 2023 ha sido el mejor año del grupo, con una facturación de 5.000 millones de dólares, el 67% más que antes de la pandemia”, argumenta De Luca.

Estas cifras se corresponden con el momento dulce que está viviendo el negocio de los car-carriers tras la recuperación de la industria de la automoción posterior a la pandemia y el aumento de la importación de coches eléctricos de Asia, en general, y de China, en particular. De hecho, falta tonelaje de buques portavehículos en el mercado para cubrir la demanda y el índice Vessels Value, que elabora Veson Nautical, para un car carrier de 6.500 coches se sitúa hoy en 123.000 dólares/día, el 10% más que a principios de octubre de 2023. Según de Luca, la previsión de partida es que “las tarifas máximas alcancen los 130.000 dólares/día en 2024”. “Pero también es plausible -continúa- que el flete suba hasta los 150.000 dólares/día este primer semestre si la oferta sigue reduciéndose a medida que los buques tardan más en transitar (por la crisis del Mar Rojo) frente a un crecimiento de la demanda de entre seis y siete puntos”.

La actual coyuntura favorece movimientos como el de Grimaldi en Höegh Autoliners y MSC en Gram Car Carriers. Asimismo, ayuda el perfil y la solidez de los inversores. “No me sorprende ver los desembolsos de MSC y Grimaldi tras dos años de beneficios excepcionalmente altos para las navieras de car carriers, sobre todo teniendo en cuenta que ambos armadores son muy ambiciosos. Aponte no es nuevo en los activos de carga rodada, ya que posee Grandi Navi Veloci (GNV), el 49% de Moby Lines (naviera italiana que opera ferries con Francia), además de dos buques portavehículos muy activos fletados a largo plazo a un operador externo. Grimaldi, por su parte, ha demostrado un gran interés por ampliar su negocio con la adquisición de la sueca ACL (Atlantic Container Line, en 2000, que tiene buques multipropósito para vehículos y contenedor), Finnlines (2016) y Trasmediterránea (2021)”, expone el analista de Veson Nautical.

EL SECTOR DE CAR CARRIERS “ESTÁ MADURO PARA LA CONSOLIDACIÓN”
En su opinión, el sector del transporte marítimo de automóviles “está maduro para la consolidación” como respuesta al nuevo rol que están jugando los fabricantes chinos de coches eléctricos, caso de BYD, SAIC Motor y Chery Automobile, que están construyendo sus propias flotas para afrontar la falta de capacidad e impulsar sus ventas al exterior. “Las empresas chinas poseen una cuota del 24,2% de la cartera mundial de pedidos de PCTC (carguero puro para coches y camiones, en su traducción del inglés). Cuando reciban todos estos buques de nueva construcción, China pasará a ocupar el cuarto puesto, frente al octavo de hoy, en el ranking de países propietarios de flotas de PCTC. Es decir, China va a desempeñar un papel importante en el segmento interoceánico a partir de ahora, compitiendo con todos los principales armadores”, concluye De Luca.

Höegh Autoliners está ejecutando una inversión de 1.200 millones de dólares en la construcción de 12 car carriers

Höegh Autoliners está ejecutando una inversión de 1.200 millones de dólares en la construcción de 12 car carriers con bodega para 9.100 coches, con opción a cuatro más, que recibirá de la gradas de China Merchants Heavy Industry (Jiangsu) entre este año y 2027. Estos barcos son, hasta el momento, los más grandes de su clase y están preparados para el uso de diferentes combustibles, entre ellos el amoniaco y el metanol, y alcanzar las cero emisiones de carbono. Los contratos que se firman en esta industria no son menores. Por ejemplo, el armador noruego Wallenius Wilhelmsen ha sellado uno nuevo por valor de 1.000 millones de dólares por un periodo de tres años, que incluye el uso de biocombustible, con un actor global líder en el segmento de los automóviles premium, según informa la compañía. El contrato es efectivo desde principios de año “con tarifas acordes con los niveles actuales del mercado”.

Los grandes armadores de línea, salvo Maersk, vuelven a ganar dinero

La rentabilidad media fue del 11,4% hasta marzo por el alza del 27% en los fletes, pero la danesa siguió en rojo por segundo trimestre

Wolfgang Weiser (Unsplash)

IÑAKI CARRERA Bilbao

27 de mayo de 2024

Las grandes navieras de portacontenedores han vuelto a ganar dinero al albur de la crisis del Mar Rojo, que ha ocasionado escasez de tonelaje y ha desencadenado una nueva escalada de los fletes. Todas, salvo AP Möller–Maersk. El grupo danés es el único de los nueve principales armadores de línea -MSC no hace públicas sus cuentas- que ha registrado un margen operativo negativo en el primer trimestre del año, por segunda vez consecutiva, con un ratio de ingresos sobre ventas del -2% y unas pérdidas de explotación de 161 millones de dólares. Sus ingresos en el segmento marítimo fueron de 8.009 millones, el 23% menos que hace un año.

La rentabilidad antes de impuestos e intereses (EBIT, por sus siglas en inglés) de la naviera que lidera Vincent Clerc contrasta con la de sus pares. En conjunto, el margen de los nueve grandes del transporte marítimo de contenedores “alcanzó el 11,4%, lo que supone un cambio significativo frente al -3,8% del trimestre anterior, cuando el sector obtuvo su primer resultado negativo en cinco años”, según Alphaliner.

Tal como se puede observar en los cuadros adjuntos, la compañía surcoreana HMM y la taiwanesa Yang Ming encabezaron la clasificación, con un cociente de rendimiento del 18%. En concreto, la naviera con sede en Seúl, que ha aparcado sus planes de privatización, registró el mayor aumento de los fletes, con un estirón del 48% intertrimestral hasta los 1.350 dólares por teu.

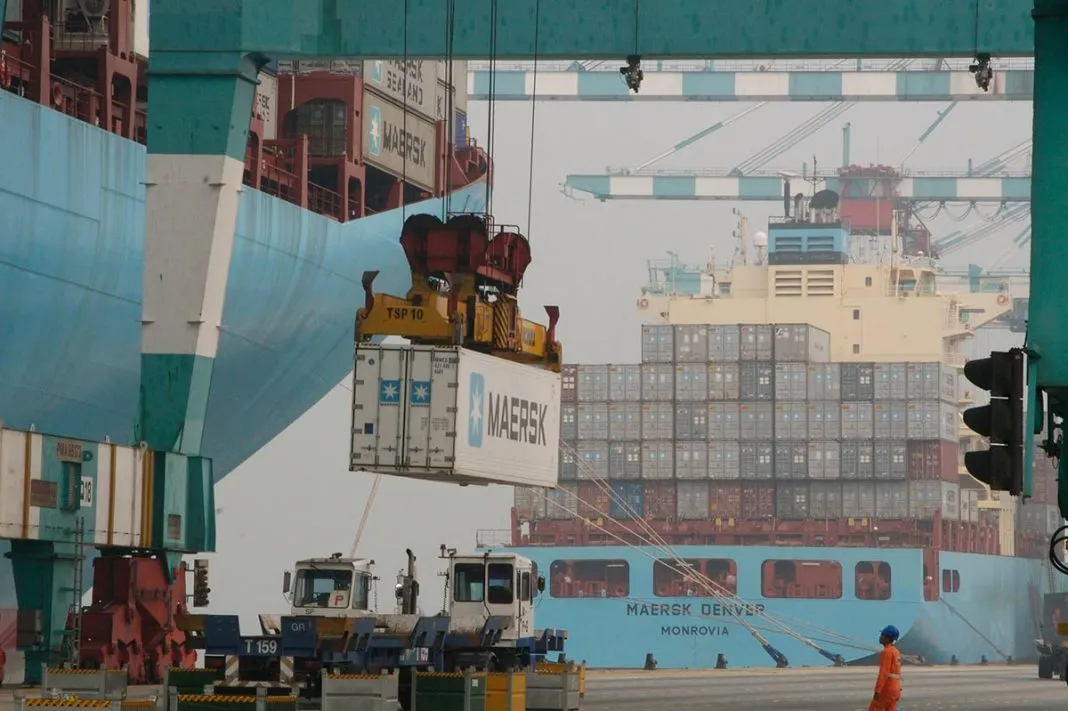
“El margen operativo medio del sector volvió a ser positivo en el primer trimestre del año, ya que la escasez de capacidad provocada por los desvíos del Mar Rojo [hacia el Cabo de Buena Esperanza para evitar los ataques de los hutíes] provocó que los fletes de los armadores subieran una media del 27% con respecto al cuarto trimestre”, explica la consultora. La división marítima de Maersk registró un crecimiento del 23% en su tarifa, en la franja media frente a sus competidores, alcanzando los 1.184 dólares por teu. Sin embargo, el grupo danés, que mueve el 70% de los volúmenes bajo contratos anuales con los cargadores, sufrió de manera simultánea una caída intertrimestral de casi seis puntos en los contenedores transportados, hasta los 5,85 millones de teus, protagonizando también el mayor descenso entre los nueve armadores analizados por Alphaliner.

Maersk asegura que la bajada frente al último trimestre de 2023 “está en línea con la habitual estacionalidad”. Las circunnavegaciones de los barcos por el extremo sur de África provocaron el aumento del 11,3% en el consumo de fuel, aunque el resto de los costes operativos -la manipulación de contenedores y los gastos en la red- bajaron el 2,7%, según se desprende de los informes financieros del armador.

La utilización de más fuel, que supone una cuarta parte de los costes operativos, se tradujo en un incremento de 2,3 puntos en el gasto destinado a esta partida, que alcanzó los 1.700 millones de dólares. En concreto, el desembolso en bunker para cada contenedor de 40 pies, con un precio fijado en 625 dólares (-4,6%) por tonelada para el primer trimestre, ascendió el 8,7% hasta los 2.478 dólares. Este incremento se debe “a la reducción de los volúmenes y a costes más elevados por la disrupción [en el Mar Rojo]”, lo que implica mayores distancias y velocidades de navegación más rápidas, subraya el segundo armador de línea del mundo.

Alphaliner vaticina “otro rosario de excelentes resultados financieros en el segundo trimestre del año”

Según el estudio de Alphaliner, los fletes de los armadores “aumentaron entre el 14% y el 48% respecto a los tres meses anteriores, impulsados por los grandes beneficios obtenidos fuera de China”. En su opinión, la subida de las tarifas se mantendrá e “impulsará otro rosario de excelentes resultados financieros, incluso más sólidos, en el segundo trimestre del año”.

Dejando a un lado 2021 y 2022, cuando los armadores de línea registraron unos beneficios multimillonarios e inusuales tras la recuperación posterior al Covid-19, el margen de explotación del primer trimestre del año “es el más elevado de la industria desde 2010”. Aquel ejercicio “fue inusualmente fuerte, con un comercio mundial que estuvo impulsado por los programas de estímulo posteriores a la crisis financiera de 2008”, explican los analistas de Alphaliner.

LOS FLETES Y LAS RUTAS SIGUEN SIENDO LOS FACTORES CLAVE DE LA RENTABILIDAD
La comparación de las tarifas y los volúmenes muestra que “el aumento de los fletes en determinadas rutas fue el principal factor de rentabilidad, pero no el único”. La ya citada HMM y la taiwanesa Evergreen registraron las mayores subidas de los fletes y los mejores márgenes del trimestre junto a la también asiática Yang Ming. No obstante, ambos armadores sufrieron un descenso de los volúmenes, del 5% en el caso de la surcoreana y de apenas medio punto en el caso de la compañía con sede en Taoyuan, según datos de la casa de análisis francesa,

HMM y Evergreen operan el 75% y el 70% de sus flotas fuera de Extremo Oriente, respectivamente. Las cifras de Container Trade Statistics (STC), que se nutre de los datos suministrados por las navieras de portacontenedores, muestran que las exportaciones a Extremo Oriente aumentaron el 16,5% interanual en el primer trimestre de 2024.

A contracorriente de esta tendencia se situó la japonesa Ocean Network Express (ONE), que tuvo un margen Ebit del 5,8% a pesar de que el 66% de su negocio está fuera de Extremo Oriente. La naviera con sede en Tokio aumentó sus tarifas el 19% en el primer trimestre del año, pero “registró un incremento de los costes del fletamento de los buques”, un mercado que ha protagonizado una fuerte recuperación al albur de la crisis del Mar Rojo, debido a “la elevada proporción de tonelaje alquilado”. La nipona tiene una flota de 235 celulares, de los que el 60% son fletados, tal como se puede observar en el cuadro adjunto de Alphaliner.

No obstante, ONE “podrá recuperar parte de estos gastos de manera indirecta”, indica la consultora, ya que tiene una participación del 28,5% en el gestor de activos Atlas Corporation, con sede en Hong Kong. Este grupo es propietario del proveedor canadiense de tonelaje Seaspan, que proporciona a ONE gran parte de su la flota fletada. La operación se cerró en marzo de 2023. El consorcio británico Poseidon, donde participa ONE, pagó 10.900 millones de dólares en efectivo para hacerse con Atlas.

Se han incrementado los precios de fletamento de portacontenedores por la crisis del Mar Rojo

Seaspan tiene una flota operativa de 142 portacontenedores, con capacidad para 1,4 millones de teus, y una cartera de pedidos de 47 buques que recibirá antes de que termine el año. Entre los clientes de Seaspan también están la china Cosco, la alemana Hapag Lloyd, la israelí ZIM y la propia Maersk.  

Por su parte, ZIM, que opera el 63% de su flota fuera de Extremo Oriente, también experimentó un fuerte aumento del 32% en las tarifas, el segundo mayor y a la par que Evergreen entre las nueve navieras. Sin embargo, los gastos en alquiler de flota -tiene fletados el 90% de los 127 barcos que opera-, ”irán en detrimento de los ingresos de la compañía” con sede en Haifa, que registró un margen operativo del 10,7% hasta marzo.

ROLF HABBEN HANSEN: “ES UN POCO DIFÍCIL DE ENTENDER DE DÓNDE VIENE EL REPUNTE DE FLETES”
A la vista de estos resultados y de la evolución de los fletes en el mercado spot, “los armadores son ahora mucho más optimistas para 2024 que a principios de año”, subraya Alphaliner, aunque la incertidumbre sigue marcando el paso del sector. Por ejemplo, ZIM y Hapag-Lloyd, que registró un ratio de explotación del 8,4% y un aumento del 14% en los fletes hasta marzo, han descartado la posibilidad de pérdidas en 2024. Y según Alphaliner, ambas navieras “llevan camino de lograr los mejores resultados del sector a corto plazo”, al margen, obviamente, de los obtenidos con posterioridad a la pandemia. 

No obstante, el consejero delegado de la naviera con sede en Hamburgo, Rolf Habben Jansen, no las tiene todas consigo: “Estamos asistiendo a un aumento muy pronunciado de los fletes al contado. Es un poco difícil entender de dónde viene ese repunte. También hemos observado una fuerte demanda en las últimas semanas, pero el trasfondo no está claro. ¿Es un repunte a corto plazo? ¿O tiene algo que ver con el inicio de la temporada alta o con la reposición de existencias?”, se preguntó en un reciente encuentro con los clientes. En opinión de Habben, “no me sorprendería que en algún momento los precios en el mercado spot volvieran a bajar… de nuevo, retornando a los niveles que vimos hace cuatro o cinco semanas más o menos”. 

Asimismo, Maersk ha mejorado el balance final de sus previsiones de Ebit, ya que “esperamos que estas condiciones continúen hasta bien entrada la segunda mitad del año”, según su consejero delegado, Vincent Clerc. En el peor de los escenarios, la danesa ha situado las pérdidas de explotación para 2024 en un tope de 2.000 millones de dólares frente a los 5.000 millones previstos al cierre de 2023.

La inesperada escalada de los fletes también se ha dejado notar en los parqués internacionales. Tras la presentación de resultados el pasado de 2 de mayo, los inversores penalizaron la acción de AP Möller–Maersk, que cayó algo más de cinco puntos en las siguientes 48 horas, situándose en 1.390 dólares (9.562 coronas danesas). No obstante, la naviera cotizada en la bolsa de Copenhague ha recuperado y superado este valor, llegando a los 1.672 dólares (11.505 coronas danesas) el pasado viernes, según datos de Refinitiv. Ese día, la capitalización del armador se situó en los 27.089 millones de dólares. Por una parte, esta cifra supone una mejora del 37,6% frente a su cotización más baja del año, que cayó hasta los 19.690 millones a principios de marzo. Por otra, muestra una recuperación de los valores de la danesa previos al estallido de la crisis del Mar Rojo y una tendencia positiva para reconquistar el umbral de los 30.000 millones con los que arrancó el ejercicio.

CMA CGM dispara su volumen de contenedores y reduce ingresos y beneficios por los fletes

Los fletes ingresados por la naviera mejoran respecto al último trimestre de 2023, pero están el 20% por debajo de los de un año atrás

CMA CGM

EL MERCANTIL Barcelona

20 de mayo de 2024

La compañía marítima CMA CGM, el tercer armador del mundo por capacidad de transporte de contenedores, ha logrado incrementar los volúmenes en los primeros tres meses del ejercicio en curso. Concretamente, ha superado los 5,6 millones de contenedores de 20 pies (teus) en este periodo, lo que supone un incremento a doble dígito del 11,7% respecto al primer trimestre de 2023. Sin embargo, este aumento de actividad, que la naviera achaca al aumento del comercio y a la reposición de inventarios en EEUU y China tras los mínimos del ejercicio anterior, no se ha visto reflejado ni en los ingresos del grupo ni en sus beneficios, producto del descenso de los fletes marítimos del arranque de 2024.

El volumen de negocio del grupo cae el 7% en el trimestre, pero el Ebitda se desploma el 30%

Las cuentas totales del grupo francés han sumado 11.834 millones de dólares entre enero y marzo de 2024. Esta cifra es el 7% inferior al mismo periodo del año anterior. CMA CGM ha comunicado unos unos beneficios antes de deducir los impuestos, intereses, depreciaciones y amortizaciones (Ebitda) de 2.390 millones de dólares, el 30,3% menos.

Según la multinacional, los datos trimestrales reflejan la etapa de “gradual normalización” en la que ha entrado el negocio marítimo tras los picos y valles de los desequilibrios derivados de la etapa pandémica. De hecho, los ingresos consolidados de las operaciones de transporte marítimo se han situado en los 7.800 millones de dólares en el primer trimestre, el 11,4% menos en su comparativa interanual. El segmento marítimo del negocio de CMA CGM, el principal contribuyente a sus cuentas, ha registrado un Ebitda de 1.900 millones de dólares, lo que representa una caída del 35,8%. Estos resultados se deben, en gran parte, a que el ingreso promedio por contenedor de 20 pies transportado por la compañía ha caído el 20,7% respecto al mismo periodo del año anterior y se ha situado en 1.400 dólares por teu. Si bien, esta cifra es superior a los precios de finales de 2023.

CMA CGM cita el control de costes, la puntualidad y el servicio como factores diferenciales en el contexto actual

“Como se esperaba, el inicio de 2024 resultó ser más dinámico para el comercio mundial de mercancías y la demanda de transporte de carga, aunque estuvo marcado por tensiones geopolíticas persistentes, particularmente en la región del Mar Rojo”, han recordado desde CMA CGM. En este sentido, “estas tensiones han dificultado severamente la fluidez del comercio económico global durante el primer trimestre, causando una disminución en la capacidad efectiva disponible en el sector marítimo y un repunte de fletes en comparación con el último trimestre de 2023”.

Barcelona tixeix una aliança d’innovació i descarbonització amb el port de Xangai

Els recintes han segellat un acord per a impulsar els serveis i la resiliència de les cadenes logístiques entre la Xina i Europa

El director general del Shanghai International Port Group, Shen Wei; i el subdirector general i responsable d’Innovació i Estratègia de Negoci del port de Barcelona, Santiago Garcia-Milà. | Autoritat Portuària de Barcelona

EL MERCANTIL Barcelona

10 de mayo de 2024

L’Autoritat Portuària de Barcelona ha subscrit un acord amb el port de Xangai (la Xina), el primer en moviment de contenidors del món, per a fomentar la innovació i la sostenibilitat. L’aliança brindarà a tots dos ports “oportunitats de col·laboració en projectes innovadors que permetin l’intercanvi de coneixements i la descarbonització del sector”, detallen des de l’autoritat portuària catalana. El port de Barcelona afirma que les seves instal·lacions i les del recinte xinès són “nodes principals” per al comerç global i, per tant, és necessari treballar de manera conjunta en el “desenvolupament de serveis portuaris i marítims eficients i resilients”.

La innovació, la digitalització i els ports smart són algunes de les iniciatives que contempla l’acord

Amb el propòsit d’aconseguir aquest objectiu conjunt, Barcelona i Xangai col·laboraran en l’intercanvi d’idees i experiències sobre la innovació, l’estandardització dels processos digitals i la creació de ports intel·ligents. En aquest sentit, els dos ports es comprometen a compartir projectes per a promoure la sostenibilitat en els seus recintes i la reducció d’emissions en les seves activitats portuàries.

La col·laboració es materialitzarà gràcies a diverses actuacions, com l’impuls de projectes de formació conjunta en àrees clau com la gestió portuària, la digitalització, la reducció de la petjada de carboni i el desenvolupament de corredors verds, així com temes de seguretat. Així mateix, tant el port de Barcelona com el de Xangai, també contemplen col·laborar a impulsar “la indústria creuerística sota els màxims estàndards de qualitat i sostenibilitat”.

Los puertos estadounidenses de los Grandes Lagos buscan reforzar su relación con Bilbao

MARÍTIMO · Bilbaoport y una delegación de los puertos de los Grandes Lagos y del Canal de San Lorenzo firman un Memorando de Colaboración

La delegación estadounidense, acompañada por representantes de SLP y de la Autoridad Portuaria de Bilbao, fue testigo de la descarga de un cargamento de 10.000 toneladas de trigo del buque “Jamno”, procedente del puerto de Duluth (Minnesota), ubicado precisamente en la región de los Grandes Lagos.

17 mayo 2024 0

  • El Puerto de Bilbao y los puertos estadounidenses de los Grandes Lagos y del Canal de San Lorenzo han firmado un acuerdo para mejorar la colaboración mutua, explorar el desarrollo de las relaciones comerciales entre ambos territorios e intercambiar información acerca del know-how de ambas partes.

BILBAO. Durante un encuentro mantenido ayer jueves en Bilbao, la comunidad portuaria bilbaína pudo conocer las características y el potencial de los Grandes Lagos y de sus puertos para el comercio internacional, especialmente con el centro y la Costa Este de Estados Unidos.

La delegación estadounidense ha visitado el Puerto de Bilbao, donde en la terminal de SLP se procedía a la descarga de una cargamento de 10.000 toneladas de trigo del buque “Jamno”, procedente del puerto de Duluth (Minnesota), en la región de los Grandes Lagos.

Por su parte, UniportBilbao acercó a la delegación norteamericana la propuesta multimodal y la capacidad de la comunidad portuaria para el transporte y la logística de cualquier tipo de tráfico. Posteriormente, los representantes estadounidenses realizaron una visita guiada por el Puerto de Bilbao para conocer las instalaciones.

Memorando de Colaboración

En representación de la AP de Bilbao firmó el MoC su director de Operaciones, Comercial, Logística y Estrategia, Andima Ormaetxe, mientras que en nombre de la delegación estadounidense rubricó el acuerdo el Administrador de Great Lakes St. Lawrence Seaway Development Corporation, Adam Tindall-Schlicht.

El acuerdo ha sido firmado por el director de Operaciones, Comercial, Logística y Estrategia de la Autoridad Portuaria de Bilbao, Andima Ormaetxe (izquierda), y el Administrador de Great Lakes St. Lawrence Seaway Development Corporation, Adam Tindall-Schlicht. Foto J.P.

Por parte de Great Lakes St. Lawrence Seaway Development Corporation también estuvieron presentes en el acto la directora de Office of Trade & Economic Development, Rebecca Yackley y la International Trade Specialist, Danielle Pierson, así como el representante regional de los Grandes Lagos, Peter Hirthe.

Desde la izquierda: Maria Cartier, Market Development Manager del Puerto de Milwaukee; Samuel Hankinson, Port Development Coordinator del Puerto de Monroe; Rebecca Yackley, Directora de Office of Trade & Economic Development; Adam Tindall-Schlicht, Administrador de Great Lakes St. Lawrence Seaway Development Corporation; Peter Hirthe, representante regional de los Grandes Lagos; Danielle Pierson, International Trade Specialist. Foto J.P.

También acudieron la Market Development Manager del Puerto de Milwaukee, Maria Cartier; y el Port Development Coordinator del Puerto de Monroe, Samuel Hankinson.

La delegación de los puertos estadounidenses de los Grandes Lagos participará la próxima semana en Róterdam en BreakBulk Europe, donde mantendrá nuevos encuentros con representantes de la Autoridad Portuaria de Bilbao, UniportBilbao y empresas de la comunidad portuaria bilbaína allí desplazadas.

Grandes Lagos-Bilbao

Los Grandes Lagos-St. Lawrence Seaway es una vía fluvial que se extiende 3.700 km entre Estados Unidos y Canadá, desde el Océano Atlántico hasta la cabecera de los Grandes Lagos. Constituye una de las principales arterias comerciales del continente y por ella se mueven anualmente más de 200 millones de toneladas de mercancías tales como mineral de hierro, carbón, piedra caliza, grano, carga general, productos siderúrgicos, maquinaria pesada, cemento, sal y áridos pétreos. El Puerto de Bilbao mantiene una relación comercial con la región de los Grandes Lagos con cerca de 90.000 toneladas de mercancías en 2023. Entre los tráficos más destacados cabe destacar las partidas correspondientes a productos de hierro y acero; maquinaria y repuestos; productos químicos; vino, licores y alcohol; otros minerales; materiales de construcción y productos alimenticios, entre otros.

CMA CGM devuelve una de sus rutas entre Asia y Europa a la zona caliente del Mar Rojo

La naviera ya informó a finales de febrero que evaluaría el retorno al Golfo de Adén «caso por caso», pero sin comunicarlo públicamente

Imagen de archivo de un portacontenedores de CMA CGM transitando por el Canal de Suez | Autoridad del Canal de Suez

EL MERCANTIL Barcelona

15 de mayo de 2024

El gigante naviero CMA CGM ha recuperado el tránsito habitual por el Mar Rojo de una de sus líneas que conectan Shanghai (China) con el este de Europa y el Mediterráneo. El servicio BEX2, que la compañía opera junto a Cosco Shipping y Evergreen en el marco de la Ocean Alliance, estaba hasta el mes de mayo navegando por el Cabo de Buena Esperanza, pero la firma de análisis marítimo Alphaliner ha informado de que ha retornado al Golfo de Adén y el Canal de Suez desde inicios de este mes de mayo. Ello significa que transitan por la cercanía del estrecho de Ormuz y atraviesan el estrecho de Bab El-Mandeb, las dos zonas entre el Océano Índico y el Mar Rojo que han concentrado la mayor parte de ataques a buques por parte de los hutíes desde finales del año pasado.

CMA CGM señaló que no comunicaría de forma pública los regresos al Mar Rojo

Este regreso es coherente con el aviso del armador francés a finales de febrero de que se disponía a devolver algunos de sus servicios a ese espacio geográfico, después de haberlos cancelado por completo sólo un mes antes. En un comunicado del 28 de febrero, la compañía con sede en Marsella expresó que “la evolución de las condiciones nos permite recuperar el paso por la zona sur del Mar Rojo”, pero también especificó que dicho retorno se haría “tras una evaluación caso por caso”, y en ningún caso se comunicaría de forma anticipada, con la vista puesta en preservar la seguridad de sus flotas. Alphaliner ha reportado que, a principios de mayo, “el buque de 10.926 teus ‘Rodolphe’ viajó desde Singapur hasta Alejandría (Egipto) a través del Canal de Suez”, seguido días después por el ‘Ivanhoe’, de 9.953 teus.

La rotación del BEX2 lleva a los buques por los puertos de Shanghai, Ningbo (ambos en China), Busan (Corea del Sur) y Shekou (China), para después escalar en Singapur y hacer todo el recorrido por el Índico y el Mar Rojo hasta Alejandría (Egipto), paso previo por el Canal de Suez. De ahí sigue una ruta por el Mediterráneo oriental con paradas en Beirut y Trípoli (Líbano), Koper (Eslovenia), Trieste (Italia), Rijeka (Croacia) y de nuevo Alejandría. En dirección este, el recorrido vuelve a atravesar la zona crítica en Oriente Medio e incluye escalas en Jeddah (Arabia Saudí) y Port Kelang (Malasia).