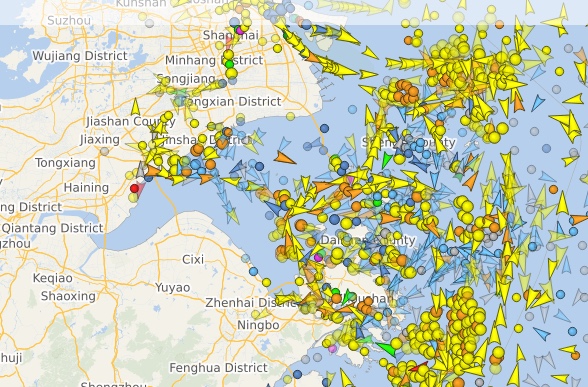
Solo 12 de los 50 primeros puertos del área euromediterránea crecieron en TEUs en 2023

Euromediterranean Container Map 2024. Fuente: Diario del Puerto.

  • 19 julio 2024
  • La gran mayoría de puertos del área euromediterránea vieron retroceder sus tráficos de contenedores en 2023, en lo que fue un año especialmente negativo para la región.

MADRID. Esta es una de las principales conclusiones que se extraen del Euromediterranean Container Map 2024, que hoy publica Diario del Puerto y que refleja el nulo dinamismo de los puertos europeos frente al avance de la cuenca sur mediterránea.

En 2023, los 50 primeros puertos de la región euromediterránea gestionaron un total de 120,3 millones de TEUs, lo que frente a los 124,18 millones del ejercicio precedente representó un retroceso del 3,1%.

Esta cifra es aún más negativa si cabe si la ponemos en relación con otras áreas del mundo. Sin ir más lejos, tal y como ayer recogía este Diario a partir del World Container Map 2024, los 16 puertos chinos presentes en el Top 50 mundial crecieron en 2023 en TEUs un 4,6%, lo que evidencia la gran distancia de ventaja con la región euromediterránea. Como se ha señalado, sólo 12 de los 50 primeros puertos euromediterráneos tuvieron un balance de tráfico positivo en 2023 en cuanto a contenedores.

Eso sí, hay matices importantes según las áreas, pues hablamos de un Norte de Europa francamente deprimido, de un Sur de Europa como mínimo en retroceso y de una cuenca sur mediterránea en crecimiento, con motores incontestables como Tanger Med.

Los puertos del frente norte europeo presentes en el Top 50 sumaron en 2023 un total de 63,18 millones de TEUs, lo que representó un descenso del 6,46%

Si comparamos el conjunto de puertos europeos del Top 50 con los puertos africanos y de Oriente Medio, veremos que en 2023 el tráfico europeo alcanzó apenas los 97 millones de TEUs lo que comporta un retroceso del 5,3%, que contrasta con esa cuenca sur del Mediterráneo que sumó 23,2 millones de TEUs y un crecimiento del 7,58%.

Esta doble velocidad entre el norte y el sur encuentra importantes motores como Tanger Med (+13,4%), Beirut (+15,7%) o Damietta (+60%).

En el caso de Europa, también la velocidad es distinta entre el norte y el sur, con los puertos de los países atlánticos retrocediendo al doble de velocidad que los puertos de los países mediterráneos.

Los puertos del frente norte europeo presentes en el Top 50 sumaron en 2023 un total de 63,18 millones de TEUs, lo que representó un descenso del 6,46%. Sólo 5 puertos en este área tuvieron tráficos positivos, con un peso muy importante a la baja de enclaves como Róterdam (-7,1%), Amberes (-7,3%), Hamburgo (-6,9%), Bremen (-8,6%) o Duisburgo (-10%), todos ellos en el Top 10 regional.

Por lo que respecta a los puertos del sur de Europa, igualmente, solo 5 puertos crecieron a lo largo de 2023, con una suma de tráficos de 33,8 millones de TEUs y un descenso del 3,18%, importante pero mucho menor que el del Norte de Europa. En esta subrregión, los puertos españoles, italianos y franceses fueron los que claramente más tiraron a la baja frente a algunos crecimientos aislados.

Tanger Med, Damietta y Gioia Tauro, los más dinámicos

Un año más, en 2023 lideró el ranking de tráfico de contenedores en la región euromediterránea el puerto de Róterdam con 13,44 millones de TEUs y un descenso del 7,1%, seguido del puerto de Amberes-Brujas (12,5 millones y -7,3%) y el Puerto de Tanger Med, que en un nuevo salto cuantitativo y cualitativo se aupó al tercer lugar con 8,61 millones de TEUs.

Precisamente Tanger Med fue el puerto que más creció en la región con 1 millón más de TEUs, seguido de Damietta (Egipto) con 0,74 millones más de TEUs, y Gioia Tauro, primer puerto europeo en crecimiento con 3,54 millones de TEUs y un incremento de 0,16 millones.

Completaron el TOP 10 de los puertos que más crecieron en TEUs Constanza (Rumanía), Beirut (Líbano), Sines (Portugal), Pireo (Grecia), Koper (Eslovenia), Las Palmas (España) y Gotemburgo (Suecia).

El descenso en volumen lo lideraron, como se ha señalado, los grandes hubs del norte de Europa, con Róterdam al frente y su pérdida de 1,02 millones de TEUs, seguido de Amberes-Brujas con 0,98 millones de TEUs menos y Hamburgo con 0,65 millones de TEUs menos.

Duisburgo y Bremen fueron los otros grandes puertos alemanes en este ranking del comportamiento menos dinámico en la región euromediterránea, donde solo hubo puertos europeos.

Aparecen en este listado de mayores descensos de 2023 los puertos españoles de Valencia y Barcelona, así como Le Havre (Francia), Marsaxlokk (Malta) y San Petersburgo (Rusia).

El ferrocarril y la electrificación portuaria absorben los fondos CEF para España

Los 15 proyectos españoles seleccionados en la última convocatoria del Mecanismo Conectar Europa recibirán 203,1 millones de euros de la UE

Europorte / Adif / SNCF

IRENE LIÑÁN Madrid

17 de julio de 2024

La Unión Europea (UE) ha publicado la lista de proyectos de a los que se han asignado fondos del Mecanismo Conectar Europa (CEF) de la convocatoria correspondiente a 2023. Dichos proyectos contarán con una financiación de 7.100 millones de euros como forma de apoyo a los objetivos del Pacto Verde Europeo y de la Estrategia de Movilidad Sostenible e Inteligente. Entre los 134 proyectos seleccionados, hay 15 españoles que se centrarán en construir o modernizar infraestructuras de transporte para mejorar los ferrocarriles, las vías navegables interiores, las carreteras y las rutas marítimas de corta distancia. En total, los proyectos exclusivamente españoles se llevan 203,1 millones de euros (tanto para actividades destinadas exclusivamente a viajeros, como a mercancías como a actividades mixtas de transporte de viajeros y mercancías) del montante total destinado a 25 países de la Unión Europea. De esta cuantía destinada a España, la mayor parte se destina a actuaciones ferroviarias y electrificación de muelles.

La electrificación de la línea Zaragoza-Teruel-Sagunto recibirá un montante de 77,7 millones de euros

El proyecto español que mayor financiación recibe de los fondos CEF, con mucha diferencia, será la electrificación y los trabajos de expansión y adaptación de las vías de la línea Zaragoza-Teruel-Sagunto del Corredor Mediterráneo, que recibirá un montante de 77,7 millones de euros que gestionará Adif. Le seguirá el proyecto de construcción de la terminal multimodal logística de Sagunto (Valencia), que a su vez, fomentará la conectividad ferroviaria de los puertos de Valencia y Sagunto con la Red Transeuropea de Transporte (TEN-T). Estas obras recibirán una inversión de 27,6 millones de euros. También las subestaciones de conversión eléctrica tipo onshore power supply (OPS) del puerto de Valencia están entre los proyectos con mayor financiación. Este recibirá 23,8 millones de euros que gestionará la Fundación Valenciaport, aunque no es el único proyecto de la entidad valenciana que se ha seleccionado.

La Fundación Valenciaport ha logrado que seleccionen otros dos trabajos. Por un lado, la Ventanilla Única Marítima (14,8 millones de euros), que se aplicará en la red portuaria de países como Suecia, Países Bajos, Portugal, Finlandia, Italia y Eslovenia, y que Puertos del Estado también está poniendo en marcha para la red portuaria de España. Por otro lado, la fundación también gestionará los más de cuatro millones de euros que llegarán de Europa para estudiar la optimización de la gestión de tráfico, capacidad e infraestructura entre el puerto de Valencia y las terminales intermodales de Madrid y Zaragoza.

Otros trabajos de la red de infraestructuras que han resultado seleccionados son, por ejemplo, la activación de dos rutas de autopista ferroviaria de la sociedad Ponentia Logistics con destinos del norte de Francia a partir de su futura terminal intermodal de Tamarite de Litera (Huesca). La Comisión Europea considera que “el principal beneficio del proyecto será el cambio modal de la carretera al tren para el transporte internacional de productos agroalimentarios”, y por eso, le asigna 19,5 millones de euros.

PROYECTOS ESPAÑOLES O CON PARTICIPACIÓN ESPAÑOLA SELECCIONADOS

Data Space 4 integración de modelos de movilidad

  • Financiación:
  • 2,9 millones de euros
  • Gestor:
  • Estacionamientos y Servicios S.A.U.
  • Descripción:

Definir y crear un Espacio de Datos de Movilidad para recoger, procesar y compartir datos de transporte desde y hacia diferentes fuentes y partes interesadas para una gestión mejorada y sostenible de la movilidad.

PreviousNext

Fuente: Unión Europea

Algunas de las iniciativas seleccionadas dependientes de otras administraciones distintas a la española podrían tener interés para el desarrollo de las infraestructuras españolas. Es el caso del diseño de la nueva línea entre Montpellier y Perpignan (Francia) tanto para pasajeros como para mercancías, dentro del eje del Corredor Mediterráneo; o los estudios para la preparación de una nueva línea de alta velocidad en el eje Burdeos-Toulouse-España, dentro del Corredor Atlántico, cuyo principal beneficio será, según Bruselas, “la finalización a tiempo de la conexión ferroviaria transfronteriza entre Burdeos y España”. Este proyecto contará con 19,5 millones de euros de la comunidad europea. Sumando la financiación de los proyectos puramente en suelo español con la aportación económica a otros proyectos en los que España tendrá algún grado de participación, se obtiene una cuantía de 739,1 millones de euros.

“Se trata de la mayor convocatoria del actual programa de transporte del Mecanimos Conectar Europa”, ha destacado el comisario de Acción por el Clima y responsable de Transportes, Wopke Hoekstra. “Los proyectos seleccionados contribuirán a transformar la red de transportes europea, haciendo que los modos de transporte más limpios sean más eficientes y atractivos para los pasajeros y las mercancías, al tiempo que mejoran la seguridad en toda la TEN-T“. Los nuevos proyectos construirán o modernizarán infraestructuras de transporte para mejorar los ferrocarriles, las vías navegables interiores, las carreteras y las rutas marítimas de corta distancia. También se apoyarán proyectos en Ucrania y Moldavia para el desarrollo de las Vías de Solidaridad de la UE y sistemas inteligentes de gestión del tráfico para vías navegables interiores, transporte aéreo y por carretera. “Estos nuevos corredores son de vital importancia para contribuir a la integración de Ucrania y Moldavia en la UE”, ha enunciado Hoekstra.

Europa y EE.UU. pierden fuelle a pasos agigantados frente a Extremo Oriente

World Container Map 2024

World Container MAP 2024 de Diario del Puerto.

  • 18 julio 2024

Qingdao, Singapur y Tanger Med, líderes del crecimiento

Mientras los puertos europeos y de Estados Unidos vivieron un 2023 en franco retroceso en lo que respecta a sus tráficos de contenedores, los puertos de Extremo Oriente siguieron manifestándose intratables con crecimientos más que diferenciales.

MADRID. Esta es una de las principales conclusiones del World Container Map 2024, publicación anual de Diario del Puerto que ve de nuevo la luz con toda la información sobre los 50 puertos de contenedores más importantes del mundo y su evolución en el último ejercicio, lo que permite una visión amplia de la coyuntura marítima y logística global.

En 2023, los 50 puertos de contenedores más importantes del mundo movieron un total de 554,2 millones de TEUs, lo que representa un crecimiento del 1,4%, cifra bastante moderada si tenemos en cuenta los importantes desequilibrios regionales, sobre todo si comparamos Extremo Oriente con Estados Unidos y Europa.

EL DATO

49,15

millones de teus. Shanghai lideró en 2024 una vez más el ranking mundial de puertos en función del tráfico de contenedores, con un nuevo récord de 49,15 millones de TEUs manipulados.

Sin ir más lejos, en 2023, de los 50 puertos con mayor tráfico de contenedores del mundo, un total de 32 puertos se situaron en el continente asiático, entre los que a su vez hay que destacar la presencia de 27 puertos de Extremo Oriente, en los que se ubicaron ni más ni menos que 16 puertos chinos.

Estos 16 enclaves movieron 268 millones de TEUs, es decir, más de la mitad que el conjunto del Top50 mundial, con un crecimiento del 4,6%, es decir, tres veces más que la media global.

Si nos detenemos en el Top 10 mundial veremos que en 2023 el 100% de los puertos fueron asiáticos y, lo más importante, 9 de los diez fueron puertos de Extremo Oriente y hasta 7 fueron puertos chinos.

Shanghai lideró en 2024 una vez más el ranking mundial de puertos en función del tráfico de contenedores, con un nuevo récord de 49,15 millones de TEUs manipulados y un crecimiento del 4%, seguido de Singapur con 39,01 millones de TEUs (+4,6%) y de Ningbo-Zhousan con 35,3 millones de TEUs y un crecimiento del 5,8%.

Completaron el Top 10 Qingdao, Shenzhen, Guangzhou, Busan, Tianjin, Jebel Ali y Hong Kong.

En 2023, los 50 puertos de contenedores más importantes del mundo movieron un total de 554,2 millones de TEUs, lo que representa un crecimiento del 1,4%

Lo más llamativo es la desaparición por vez primera del Top 10 de los principales enclaves de contenedores europeos, mayoritariamente a la baja, tanto en el Norte como en el Mediterráneo.

Róterdam (-7,1%) bajó al puesto 12 y Amberes-Brujas (-7,3%) bajó al puesto 14, pero no fueron los únicos puertos europeos que retrocedieron, pues también sufrieron pérdidas de tráfico Hamburgo, Valencia, Algeciras o Bremen-Bremerhaven. El único puerto del Top 50 europeo que creció en 2023 fue Pireo.

En una situación incluso peor estuvieron en 2023 los puertos de Estados Unidos.

Dentro del Top 50 en todos los casos experimentaron importantes retrocesos en tráficos a lo largo del año, desde Nueva York (-17,7%) hasta Houston (-3,8%), pasando por Los Ángeles (-13%), Long Beach (-12,3%) o Savannah (-16,4%).

El puerto que más tráfico perdió a nivel mundial en 2023 del Top 50 fue Hong Kong, con 2,3 millones de TEUs menos, muy perjudicado por el fortísimo crecimiento del resto de puertos chinos que lo rodean

Tráficos perdidos

El mejor termómetro de la situación de los puertos europeos y de Estados Unidos lo vemos en el ranking de aquellos enclaves que más trafico neto perdieron en 2023, un Top 10 en el que están hasta cuatro puertos estadounidenses, ocupando prácticamente lo más alto de la tabla, junto a tres puertos europeos.

El segundo, tercero, cuarto y séptimo puertos del mundo que más tráfico perdieron en 2023 se ubican en Estados Unidos.

New York-New Jersey perdió 1,68 millones de TEUs, Los Ángeles perdió 1,28 millones de TEUs, Long Beach perdió 1,12 millones de TEUs y Savannah perdió 0,97 millones de TEUs.

Por su parte, Róterdam fue el quinto puerto que más tráfico perdió con 1,02 millones de TEUs menos, seguido en sexto lugar por Amberes, que perdió 0,98 millones de TEUs. En décimo lugar se situó Hamburgo, que perdió 0,65 millones de TEUs.

Lo más llamativo es la desaparición por vez primera del Top 10 de los principales enclaves de contenedores europeos, mayoritariamente a la baja, tanto en el Norte como en el Mediterráneo

Hong Kong

El puerto que más tráfico perdió a nivel mundial en 2023 del Top 50 fue Hong Kong, con 2,3 millones de TEUs menos, muy perjudicado por el fortísimo crecimiento del resto de puertos chinos que lo rodean, cayendo hasta los 14,34 millones de TEUs.

Destacó la entrada en el Top 50 en 2023 de Manzanillo y de Houston y las progresiones de enclaves como el ya citado Tanger Med o puertos chinos como Dalian, Yantai o Yingkou.

Un DIEZ para el Top 10

El World Container Map recoge un año más los datos de la flota mundial de portacontenedores de acuerdo con los índices de Alphaliner a fecha 1 de julio de 2024, lo que permite la comparativa y el análisis de la evolución sectorial en los últimos doce meses.

En concreto, entre julio de 2023 y julio de 2024, las principales compañías navieras del mundo han vuelto a reforzar su oferta, concentrándose aún más si cabe la flota entre los diez primeros operadores.

En dicha fecha, el Top 10 de compañías navieras de portacontenedores del mundo suma una flota de 3.744 buques que representan en torno al 53% de la flota mundial. De igual forma, suman una capacidad de 25,32 millones de TEUs, lo que supone ,ni más ni menos que el 83% de la capacidad global.

Con respecto a julio de 2023, las diez primeras navieras de portacontenedores del mundo han crecido un 10,24% en su capacidad medida en TEUs, así como un 6,2% en el número de buques que integran su flota.

La naviera líder de forma indiscutible sigue siendo en estos momentos MSC, que a 1 de julio contaba con 5,97 millones de TEUs de capacidad distribuida en 837 buques. Esto supone haber crecido en más de 800.000 TEUs y en 69 buques, es decir, un crecimiento en un año en capacidad del 15,96% y en buques del 8,98%.

Si en 2023 la distancia entre MSC y la segunda naviera, Maersk, era de aproximadamente 1 millón de TEUs, en estos momentos la distancia se ha agrandado hasta los 1,6 millones de TEUs, tras crecer Maersk en capacidad un 4,4% y en buques un 4,2%.

Dentro del Top 10 todas las posiciones se han mantenido menos la de ONE. que en el último año ha pasado del séptimo al sexto puesto, y la de ZIM, que ha pasado del décimo al noveno puesto.

Precisamente la compañía que más ha aumentado su capacidad en el Top 10 mundial ha sido ZIM, con un +19,14%, eso sí, con buques más grandes, lo que ha provocado una reducción en su número del 7,9%.

Dentro del Top 10, las otras compañías que más han crecido en capacidad han sido con respecto a julio de 2023 ONE (+18,6%), y Hapag-Lloyd (+16,3%).

Las compañías en el Top 1o que más han crecido en número de buques han sido ONE (+14,49%) y Hapag-Lloyd (+11,72%).

Las diez primeras navieras del mundo de portacontenedores suman ahora mismo una capacidad de 25,32 millones de TEUs, lo que supone ni más ni menos que el 83% de la capacidad global

Qingdao, Singapur y Tanger Med, líderes del crecimiento

En términos absolutos, el crecimiento neto en volumen de contenedores a lo largo de 2023 estuvo liderado en el mundo por los puertos chinos, además de brillar con luz propia los enclaves de Singapur y Tanger Med.

En concreto, el puerto chino de Qingdao fue el que más creció del mundo a lo largo del año pasado al añadir a sus tráficos 4,34 millones de TEUs y así alcanzar los 30 millones de tráfico total.

Este crecimiento neto es más del doble que el que obtuvo el segundo puerto que más incrementó su tráfico a nivel mundial, Ningbo-Zhoushan, quien sumó a sus tráficos 1,94 millones de TEUs hasta alcanzar los 35,30 millones.

Junto a Ningbo y Qingdao, otros cuatros puertos chinos se posicionaron en el Top10 de crecimiento (Shanghai, Beibu Gulf, Tianjin y Guangzhou).

Por lo demás, Singapur fue el cuarto puerto que más creció a nivel global tras sumar 1,72 millones de TEUs nuevos y alcanzar los 39,01 millones de TEUs.

Otro enclave con un destacadísimo crecimiento en 2023 fue Tanger Med, con un millón de TEUs nuevos para completar los 8,6 millones de tráfico total.

En el Top 10 de crecimiento también brillaron Port Klang en Malasia (+0,84 millones de TEUs y 14,06 milllones totales) y Mundra, en India, con 0,73 millones de TEUs de crecimiento y 7,2 millones de TEUs totales.

La crisis del Mar Rojo invierte el descenso en la venta de buques portacontenedores

Las transacciones se han incrementado de 15 a 23 al mes de media en el primer semestre de 2024.

  • 14 julio 2024
  • Las operaciones de compraventa de buques portacontenedores volvieron a crecer en el primer semestre de 2024, al reaccionar las navieras y los operadores neutrales al impulso de los mercados de fletamentos y fletes, según ha señalado Alphaliner.

VALENCIA. La consultora ha indicado que, tras una caída de las transacciones en el segundo semestre de 2023, entre enero y junio de 2024 se compraron y vendieron unos 141 buques con 572.600 TEUs de capacidad, una media de 23 unidades al mes.

La cifra en el segundo semestre del pasado año fue de una media de 15 ventas al mes. “A pesar del aumento de los fletes después de septiembre de 2023”, señala Alphaliner, “no hubo una reacción inmediata en el mercado de segunda mano, debido a que se creyó que la crisis era a corto plazo. La falta de una solución rápida, cambió los ánimos”.

”Las navieras buscaron todos los buques disponibles para satisfacer las demandas del largo viaje alrededor del Cabo de Buena Esperanza y mantener los lucrativos schedules de servicio”, ha afirmado la consultora. Por lo que respecta a los contenedores, tras la caída de las transacciones en el segundo semestre de 2023, más de 0,5 millones de TEUs cambiaron de mano en el primer semestre de 2024.

El Mar Rojo promete inestabilidad hasta 2025

El último informe “Container Shipping Market Overview & Outlook” de BIMCO da por hecho que los desvíos seguirá durante todo 2024

El “Ever Grade” de Evergreen, en tránsito por el Canal de Suez a la altura de Ismailía (Egipto) en el invierno de 2021. Desde noviembre de 2023 los tránsitos por esta vía han caído a mínimos. Foto J.P.

  • 12 julio 2024

Riesgo e incertidumbre acompañan a una industria que sigue atenta al Canal de Suez

La industria global del transporte marítimo de contenedores sigue atenta a la evolución de la crisis del Mar Rojo y a la espera de una normalización de la situación con el retorno a la ruta del Canal de Suez, lo que no se vislumbra al menos hasta 2025, según predice BIMCO en su último informe.

BILBAO. El Consejo Marítimo Internacional y del Báltico (BIMCO), la mayor asociación naviera internacional, con más de 2.000 miembros en más de 130 países, en representación del 62% del tonelaje mundial, acaba de publicar su último informe “Container Shipping Market Overview & Outlook”, en el que describe la situación actual del mercado del transporte marítimo de contenedores y sus previsiones a corto y medio plazo en relación con la oferta y la demanda, concluyendo que la reanudación de la ruta marítima a través del Mar Rojo y el Canal de Suez no se producirá hasta bien entrado 2025.

Los indicadores confirman la fortaleza del mercado del contenedor durante la primera mitad de 2024

Según BIMCO, la fortaleza del mercado sigue dependiendo de la situación en el Mar Rojo. con el desvío, a través del Cabo de Buena Esperanza, que la amenaza de los hutíes en el estrecho de Bab al-Mandeb y el Golfo de Adén está provocando desde que comenzaron los ataques en noviembre de 2023. Así, ha revisado sus proyecciones sobre cuándo podría regresar la flota de portacontenedores a sus rutas habituales por el Mar Rojo y el Canal de Suez, después de pronosticar en su informe anterior del mes de marzo que los desvíos solo afectarían la primera mitad de 2024.

“Dado que no hay señales de una pronta resolución del conflicto, trabajamos con un escenario que supone que todo 2024 se verá afectado y que las rutas normales se reanudarán a partir de 2025”, dice BIMCO

“Dado que no hay señales de una pronta resolución del conflicto, ahora trabajamos con un escenario que supone que todo 2024 se verá afectado y que los enrutamientos normales se reanudarán a partir de 2025”.

Entre los años 2023 y 2025, la flota portacontenedores crecerá un 25%, la tasa más alta desde el período 2011-2013

Crecimiento del volumen

Con un crecimiento del volumen global estimado del 5-6% para este año, la demanda de buques está creciendo muy rápidamente en 2024, mientras que el crecimiento del volumen en 2025 no será suficiente para contrarrestar la caída de la demanda de buques causada por el supuesto retorno a las rutas normales. Según BIMCO, aunque más lentamente que la demanda, la oferta también crecerá significativamente en 2024, ya que se espera que las entregas de nuevos buques alcancen un récord de 2,8 millones de TEUs.

EL DATO

+113%

TIME CHARTER. Las tarifas de fletamento por tiempo crecieron en junio un 113% respecto a los niveles de finales de 2023.

Por otra parte, la velocidad de navegación más rápida debido a los desvíos a través del Cabo de Buena Esperanza también contribuye al crecimiento de la oferta, mientras que la creciente congestión en varios hubs de transbordo modera ligeramente el crecimiento.

Previsión del crecimiento de la oferta y la demanda. Fuente: BIMCO.

Incremento de los fletes

Los indicadores confirman la fortaleza del mercado del contenedor en la primera mitad de 2024. Así las tarifas de fletamento por tiempo crecieron en junio un 113% respecto a los niveles de finales de 2023, ya que las navieras han intentado encontrar los buques necesarios para cubrir distancias más largas a través del Cabo de Buena Esperanza. Por su parte, el Índice de Fletes de Carga Contenerizada de China (CCFI), que mide las tarifas medias de transporte de las exportaciones chinas, fue un 90% más alto en junio que a finales de 2023.

Previsión del crecimiento del volumen de contenedores. Fuente: BIMCO.

Flota de portacontenedores. Fuente: BIMCO/Clarksons..

La flota de portacontenedores gana capacidad

La flota de portacontenedores global crecerá un 9,6% interanual en 2024 y otro 5,5% en 2025, según BIMCO, que estima que en el período 2023-2025, la flota se expandirá un 25%, la tasa de crecimiento más rápida desde el período 2011-2013. El continuado desvío desde el Mar Rojo está aumentando la demanda de buques y, como resultado, BIMCO ha reducido casi a la mitad los volúmenes estimados de reciclaje de buques durante 2024 y 2025, lo que ha contribuido a un ligero aumento en el crecimiento previsto de la flota. La contratación de nuevos buques se ha desacelerado aún más, desde una media de 130.000 TEU/mes en 2023 a 60.000 TEU/mes durante los primeros cinco meses de 2024.

En comparación con hace un año, la cartera de pedidos se ha reducido en 1,8 millones de TEUs y la relación entre la cartera de pedidos y la flota es ahora del 19,9%. La mitad de la capacidad encargada es para buques de entre 12.000 y 17.000 TEUs y, por lo tanto, este segmento también domina el crecimiento futuro de la flota. Se espera que la oferta crezca más rápido que la flota durante 2024, ya que los barcos navegan más rápido debido a las distancias más largas a través del Cabo de Buena Esperanza. La velocidad de navegación ha aumentado de una media de 14,4 nudos en 2023 a 14,8 nudos en 2024. En la suposición de que los buques retornen a sus rutas normales en 2025, se prevé que las velocidades de navegación se reducirán a 14,4 nudos en 2025. Sin embargo, el impacto de las mayores velocidades de navegación en la oferta se ve atenuado en cierta medida por un aumento de la congestión.

El “Maersk Sentosa” fue objeto de un ataque de los rebeldes hutíes el 9 de julio, sin que se registraran heridos o daños.

Nueva oleada de ataques en el Mar Rojo

Los rebeldes hutíes de Yemen continúan sus ataques a buques mercantes en el Mar Rojo y el Golfo de Adén. Hasta la fecha se han contabilizado unos 70 ataques, que han costado la vida a cuatro marineros, y la capacidad de los buques que transitan por el Canal de Suez es un 90% menor que el año pasado. Sin embargo, el volumen combinado a través del Canal de Suez y el Cabo de Buena Esperanza está a la par del año pasado. Dada la elevada incertidumbre que rodea a la situación en el Mar Rojo y a su largamente esperada normalización, BIMCO asume que los buques seguirán desviando su ruta por el Cabo de Buena Esperanza durante todo 2024, pero confía en que volverán a sus rutas normales en 2025.

Entretanto, la situación en el Mar Rojo, lejos de dar señales de apaciguamiento, se ha recrudecido esta semana. El pasado martes 9 de julio, los hutíes lanzaron un nuevo ataque contra un buque de Maersk en la zona, apenas un día después de atacar otros tres buques mercantes. El “Maersk Sentosa”, operado por Maersk Line y con bandera estadounidense, informó haber sido objetivo de un proyectil en la parte más septentrional del Golfo de Adén en las primeras horas del 9 de julio, aunque no hubo que lamentar heridos entre la tripulación ni daños al buque a o la carga, pudiendo continuar su viaje hacia su siguiente puerto de escala.

Al día siguiente, otro ataque tuvo como objetivo el petrolero con bandera de Liberia “Mount Fuji” en el estrecho de Bab el-Mandeb, mientras las autoridades reconocían que los rebeldes habían lanzando su ataque de mayor alcance hasta el momento contra un buque con bandera de Estados Unidos, en referencia al “Maersk Sentosa”.

Redirección de rutas y tránsitos semanales. Fuente: BIMCO/Clarksons.

Suez paga las consecuencias

Los ingresos del Canal de Suez en concepto de tránsito de buques disminuyeron un 57,2% en el primer trimestre del año, sumando 959 millones de dólares, según detalló este lunes el Banco Central de Egipto (BCE). Los efectos de la crisis del Mar Rojo son especialmente visibles en los datos del primer trimestre ya que entre julio de 2023 y marzo de 2024, los ingresos cayeron un 7,4%. El tonelaje neto disminuyó un 15,6% por ciento para registrar 944,9 millones de toneladas, y el número de buques en tránsito disminuyó un 11,5% entre julio de 2023 y marzo de 2024. Según Maersk, citando datos de la Oficina Nacional de Estadística de Reino Unido, antes de que comenzaran los ataques a finales de 2023, el 12% del comercio mundial pasaba por el Canal de Suez. Cifras recientes muestran que el número de barcos que cruzan el Canal se ha desplomado en un 66%.

Las rutas alteran la demanda

En lo que va del año, el crecimiento del volumen de contenedores ha sido mayor del que preveía BIMCO en su informe de marzo por lo que también ha mejorado su previsión de crecimiento para todo el año, que sitúa entre un 5% y un 6% en 2024 y entre un 3% y un 4% en 2025. En su análisis, comparando los patrones estacionales históricos, observa un fuerte crecimiento de las importaciones europeas y considera que una parte de los volúmenes normales de la temporada alta del tercer trimestre se han enviado antes de lo normal por las alteraciones causadas por los desvíos a través del Cabo de Buena Esperanza.

Por otra parte, debido a estos desvíos, su estimación de la demanda de buques es particularmente elevada debido a los barcos adicionales necesarios., aunque dicho crecimiento de la demanda se vería negativamente afectado en 2025 ante la suposición de que los buques retornen a las rutas normales por el Mar Rojo y el Canal de Suez. En total, BIMCO prevé que la demanda de buques crecerá entre un 14,5% y un 15,5% en 2024, pero caerá entre un 4,5% y un 5,5% en 2025.

Puertos marítimos: expuestos y vulnerables al cambio climático global

 EL CANAL MARÍTIMO Y LOGÍSTICO

 5 julio, 2024

Alexander Eslava
Consultor Portuario – Especialista en Logística Internacional

Durante siglos, los puertos marítimos han desempeñado un papel fundamental a la hora de conectar regiones del mundo, apoyando las economías y el intercambio de productos básicos. Son parte de un sistema de transporte marítimo, que incluye vías navegables, puertos secos y conexiones terrestres intermodales que facilitan el flujo logístico de mercancías.

Son nodos cruciales en la cadena global de suministro (CGS) y en la cadena global de valor (CGV); son puertas de entrada críticas para el acceso a los mercados globales; no son impulsores de la globalización, por el contrario, han reaccionado a las fuerzas que configuran los patrones del comercio mundial.

Al mismo tiempo, están particularmente expuestos y vulnerables a peligros del cambio climático global (CCG): aumento del nivel del mar y del nivel freático, aumento de la temperatura y de precipitaciones/escorrentía, aumento de olas, del viento, y aumento de la salinidad y de la humedad.

Esto es debido a su ubicación a lo largo de costas abiertas o en estuarios y deltas bajos que los hacen susceptibles a los impactos del aumento del nivel del mar, las marejadas ciclónicas, las olas y los vientos, así como a la alimentación fluvial y pluvial. Además de causar daños a la infraestructura, el CCG afectará las operaciones logístico-portuarias y la cadena global de transporte, provocando grandes perturbaciones y retrasos, e importantes pérdidas económicas relacionadas con el comercio global.

El aumento en el nivel medio y extremo del mar causarán inundaciones en las costas y en los puertos marítimos, especialmente en las costas del Noroeste de Europa, el Noroeste de América y el Sudeste asiático, así como las de los pequeños Estados insulares en desarrollo, que se verán muy afectados.

Las inundaciones recurrentes en los puertos marítimos debido a eventos extremos inutilizarán los sistemas y redes de transporte mientras dure el evento, causará daños a terminales, centros de carga, áreas de almacenamiento, patios de contenedores, centros de distribución, puertos secos, plataformas modales-intermodales e interrumpirá las cadenas de suministro durante períodos largos.

El embate de olas extremas causará erosión costera, desbordamiento de las defensas portuarias, inundaciones en los muelles; la agitación de las olas en el puerto (mar de leva extremo) limitará el acceso y el manejo de embarcaciones, y la operación de atraque aumentará debido al CCG.

Los vientos extremos (tropicales) causarán fallas en la infraestructura e interrupciones operativas debido a cambios de sedimentación en dársenas y canales de acceso, por escombros generados por el viento, por derrumbe de pilas de contenedores, así como poner en peligro las operaciones de atraque y de transferencia de carga (carga/descarga).

La duración de las olas de calor planteará desafíos sustanciales para la seguridad y la salud de los estibadores y cruceristas. Pondrá en peligro la salud humana, degradará las áreas pavimentadas del puerto, provocará grietas y derretimiento del asfalto, daños en los puentes, pandeo de las vías del tren y restricciones de velocidad, así como fallas en los equipos y aumentará las necesidades de energía y los costos de refrigeración y/o de aire acondicionado.

Las fuertes lluvias afectarán gravemente los puertos marítimos y a la infraestructura de transporte que los conecta. La intensidad pluvial y fluvial dañará la integridad estructural de la infraestructura, disminuirá la maniobrabilidad de esclusas y embarcaciones, y en efecto, causará accidentes en las vías de conexión debido a la mala visibilidad y menoscabos a las vías. Los ferrocarriles de conexión se verán afectados debido a fallas en los equipos y en las vías férreas, colapso de puentes/terraplenes, derrumbes de pasos a nivel y alcantarillado, hundimiento de túneles, obstrucciones de vías, deslizamientos de tierra y accesibilidad restringida y limitada a depósitos y estaciones de transferencia, entre otros.

Las vías y los canales navegables interiores también se verán afectados. Las inundaciones provocarán la suspensión de la navegación, daños a las instalaciones portuarias y a las obras de protección; se presentarán cambios de sedimentación y cambios en la morfología de las vías navegables, mientras que los bajos niveles de agua durante las sequías inhabilitarán el acceso de buques grandes, cortando importantes líneas de suministro y causando costosos retrasos e interrupciones; este ha sido el caso, en el 2023, del Canal de Panamá, que maneja alrededor del 5% del comercio mundial.

Sin embargo, el CCG creará nuevas oportunidades para las nuevas redes de transporte marítimas y de comercio, debido a la apertura de nuevas rutas marítimas en el Círculo Polar Ártico: “El Nuevo Mediterráneo Industrial”. Estas rutas y sus puertos facilitadores enfrentarán desafíos debido a: a) aumentos proyectados en la erosión costera para las costas del Norte de Canadá, la Federación de Rusia y Estados Unidos; b) crecientes dificultades en el desarrollo y mantenimiento de la infraestructura de transporte en el Ártico debido al deshielo del permafrost y/o cambios en el ciclo de congelación y deshielo del suelo, que provocará hundimientos del mismo, inestabilidad de las pendientes, problemas de drenaje, y afectará la integridad estructural y la capacidad de carga de la infraestructura de transporte, incluidas las carreteras de hielo.

Las pérdidas económicas por daños a la infraestructura e interrupciones o retrasos logístico-operativos, con efectos en las cadenas de suministro interconectadas, serán de gran magnitud. Un reciente estudio estimó los daños promedio anuales causados por tormentas/huracanes/tifones/ciclones a los puertos en todo el mundo en USD$ 3 mil millones, mientras que el riesgo específico de los puertos debido a desastres naturales asciende a USD$ 7.500 millones al año, con USD$ 63.100 millones adicionales de comercio en riesgo. El riesgo sistémico anual para las redes mundiales de transporte marítimo, para la CGS, para CGV, y para la red mundial de suministro de contenedores marítimos, se ha estimado en USD$ 81 mil millones, con (al menos) USD$ 122 mil millones de actividad económica en promedio también en riesgo.

Sin embargo, estas estimaciones de pérdidas no tienen en cuenta el aumento esperado de los peligros derivados del CCG y podrían ser conservadoras, dado que las pérdidas que surgen de un solo evento extremo pueden generar pérdidas potencialmente devastadoras en las regiones afectadas, como lo ejemplifican los recientes ciclones tropicales: el huracán Dorian del 2019 causó alrededor de USD$ 3.400 millones en pérdidas solo en las Bahamas, y una gran fracción de ellas estuvo asociada a la infraestructura de transporte.

El huracán Sandy en el 2012 causó pérdidas por más de USD$ 60 mil millones en New York, New Jersey y Connecticut, incluido el cierre de una semana de las principales carreteras de New York y el puerto de contenedores de New Jersey, y USD$ 2.200 millones en daños y pérdidas a la Autoridad Portuaria, mientras que el tifón Maemi en el 2013 dejó inoperable el puerto surcoreano de Busan durante 91 días.

En el 2017, en Dominica, la infraestructura de transporte se vio significativamente afectada por los huracanes Irma y María, con pérdidas generales que ascendieron al 226 % del PIB y daños/pérdidas en las Islas Vírgenes Británicas estimadas en el 55 % del territorio. En consecuencia, estos daños a la infraestructura portuaria también tienen implicaciones nefastas para la logística de gestión de desastres.

En cuanto a las posibles pérdidas económicas para los puertos marítimos del mundo debido al CCG, se ha estimado el valor total de los activos expuestos en 136 megaciudades portuarias en aproximadamente el 9% del PIB mundial para la década del 2070, y para la década del 2100, entre el 12% y el 20% del PIB mundial, en ausencia de medidas de adaptación.

Por otro lado, el CCG ha acelerado el derretimiento del hielo marino, lo que ha resultado en una reducción de su extensión y una modificación de su composición. Este cambio en la dinámica del hielo presenta una serie de riesgos que ponen en peligro la integridad estructural y provocan accidentes catastróficos en los puertos marítimos del Círculo Polar Ártico. En el ámbito de la ingeniería estructural portuaria y costera, las colisiones con formaciones de hielo representan una amenaza importante y evidente. La presencia de icebergs de gran tamaño y los montículos en las proximidades a los puertos marítimos representan un peligro grave, ya que pueden causar daños a los equipos, rupturas de tuberías o comprometer la integridad estructural de estas instalaciones, lo que en última instancia provoca accidentes y pone en riesgo vidas. La acumulación de hielo flotante alrededor de la estructura portuaria impide las operaciones de transferencia de carga, reduciendo la eficiencia del mismo.

Los icebergs, aunque visualmente impactantes, albergan peligros que podrían tener graves repercusiones para la seguridad marítima, la vida humana y la infraestructura portuaria. La amenaza más evidente radica en las posibles colisiones con buques. A diferencia de otras formaciones de hielo, los icebergs pueden tener dimensiones submarinas sustanciales: de cuatro a cinco veces más grandes que su superficie visible. Esta disparidad implica que incluso una colisión menor con el segmento submarino oculto de un iceberg podría causar daños importantes a los buques, incluidos daños al casco, las tuberías y al puerto marítimo. La imprevisibilidad de los movimientos de los icebergs, influenciada por diversos factores como las corrientes, los vientos y la temperatura del agua, hace que la predicción y detección precisas sean un desafío, especialmente en condiciones de mala visibilidad o de noche.

Además, los icebergs tienen el potencial de inducir olas y corrientes, amplificando los riesgos para los buques y las estructuras portuarias. Por tanto, maniobrar alrededor de los icebergs se vuelve aún más peligroso y desafiante. Incluso una colisión menor con una gran cantidad de hielo puede dañar el casco de un buque, causar daños a la tripulación y potencialmente provocar la pérdida del buque. El hielo flotante pone en peligro los puertos y las rutas marítimas. Plantea el riesgo de dañar o alterar estructuras submarinas, provocar fallas en las tuberías y potencialmente desencadenar accidentes ambientales si los sistemas de transporte de petróleo y gas se ven comprometidos. Estos peligros no solo ponen en riesgo la seguridad humana, sino que también pueden tener graves repercusiones ambientales. Por tanto, la reducción de la extensión del hielo introduce condiciones desfavorables para la estabilidad del hielo alrededor de estructuras hidráulicas y buques, aumentando el riesgo de colisiones y complicando la planificación y predicción de la navegación.

Los montículos, formaciones de hielo aparentemente discretas pero peligrosas, presentan una amenaza sustancial para los puertos marítimos, la navegación, el transporte y la seguridad marítima. Estas formaciones pueden moverse rápidamente bajo la influencia del viento y las corrientes, lo que hace que su detección y predicción de movimiento sean extremadamente desafiantes. En consecuencia, los buques enfrentan dificultades para planificar rutas y evitar áreas peligrosas. Las colisiones con montículos tienen consecuencias graves, causan daños al casco del buque, causan lesiones a los miembros de la tripulación y potencialmente provocando la pérdida del buque. Los montículos contienen bordes afilados y protuberancias submarinas capaces de enredar hélices y equipos. En consecuencia, incluso una colisión menor con un montículo puede poner en peligro no solo la integridad física del buque, sino también la seguridad de su tripulación y cruceristas. Además, los montículos plantean desafíos operativos para las instalaciones de infraestructura marina, obstaculizando el funcionamiento de plataformas de petróleo y gas, puertos y terminales marítimas. Obstaculizan el acceso a los puertos y complican la transferencia de carga, provocan pérdidas económicas y retrasos en las entregas.

Los riesgos del cambio climático para el sector

Finalmente, y a manera de conclusión, el CCG se traduce en riesgos comerciales para los puertos marítimos del mundo; también representan una amenaza significativa para las cadenas de suministro estrechamente interconectadas, con implicaciones de amplio alcance para la sociedad global y las perspectivas de desarrollo sostenible de los países y regiones más vulnerables. La adopción de medidas oportunas de adaptación de manera sistémica debe ser prioridad para todas las entidades públicas y privadas con intereses en el transporte global de mercancías y en el comercio internacional.

Todas las partes interesadas e involucradas en la planificación, en el desarrollo y en las operaciones logístico-portuarias, así como en la infraestructura de transporte costero y portuario, deben tener en cuenta los riesgos e impactos del CCG como parte de sus procesos de toma de decisiones. La colaboración y la participación de una amplia gama de actores será de particular importancia respecto a la evaluación de riesgos e impactos, y la planificación e implementación de medidas de adaptación efectivas, tanto a nivel de instalaciones como en redes y sistemas de transporte locales y globales.

En ausencia de medidas de adaptación eficaces para reducir la exposición y la vulnerabilidad, los riesgos del CCG relacionados para los puertos marítimos del mundo pueden materializarse cada vez más, poniendo en peligro la integridad de las redes de transporte a lo largo de la CGS y provocar daños, perturbaciones y retrasos importantes, así como grandes pérdidas económicas. Los riesgos de daños, retrasos e interrupciones portuarios relacionados con el CCG también pueden tener implicaciones importantes para los seguros, en términos de cobertura, primas y, en última instancia, asegurabilidad de las pérdidas; y para la ejecución de contratos comerciales, así como los derechos, obligaciones y responsabilidades de las partes contratantes que participan en el transporte y en el comercio global.

MSC alcanza el 20% de la capacidad de la flota mundial de portacontenedores

La naviera suiza reparte casi a partes iguales su capacidad entre buques propios y alquilados.

05 julio 2024 Mediterranean Shipping Company ha alcanzado el 20% de la capacidad de la flota mundial de portacontenedores, tal y como refleja el Top 100 publicado por la consultora Alphaliner.

VALENCIA. La naviera suiza, gracias a su estrategia de inversión en nuevas unidades para el transporte marítimo, se ha ido despegando de su máximo perseguidor, Maersk, hasta conseguir alcanzar el 20% de la capacidad de la flota mundial de portacontenedores, con 5.979.659 TEUs de capacidad.

Maersk ostenta el 14,5% de la capacidad mundial con algo más de 4,3 millones de TEUS, CMA CGM llega al 12,5% con más de 3,7 millones de TEUs y Cosco cierra el grupo de navieras que ostentan más del 10% de la capacidad mundial con 3,2 millones de TEUs, el 10,8% del total de la capacidad global.

MSC tiene repartida su capacidad casi a partes iguales entre los buques de su propiedad y los alquilados, aunque los primeros suponen el 50,3% de la capacidad con algo más de 3 millones de TEUs y los alquilados representan el 49,7% de la capacidad de la naviera suiza, con algo más de 2,96 millones de TEUs.

99 buques en cartera

Mediterranean Shipping Company tiene una cartera de pedidos que actualmente suma un total de 99 buques, con una capacidad conjunta de 1.193.970 TEUs, el 20% de la capacidad existente en su flota, según el Top 100 de la consultora Alphaliner.

Este hecho podría suponer un incremento del porcentaje respecto a la capacidad global de la flota de portacontenedores de la naviera suiza, que está seguida por CMA CGM que suma algo más de 1 millón de TEUs en los 83 buques que tiene en cartera.

Por lo que respecta al resto de las navieras del top 4, Maersk sumará cerca de 400.000 TEUs de capacidad adicional en los 31 buques que tiene pedidos mientras que Cosco aumentará su flota en 648.661 TEUs en los 37 buques que tiene en la cartera de pedidos.

Las rutas desde China insuflan otra subida de dos dígitos al precio de los fletes spot

Las líneas entre Asia y Europa ya son el 500% más caras que hace un año, y el coste de Shanghai a Nueva York ha crecido el 17% en una semana

Maersk

EL MERCANTIL Barcelona

4 de julio de 2024

Las tarifas spot para enviar contenedores por ruta marítima están tomando cada vez más impulso. Sólo entre la semana pasada, última de junio, y esta primera de julio, el índice compuesto que registra la consultora británica Drewry ha experimentado un incremento del 10%, acercándose a la cifra de 6.000 dólares por contenedor de 40 pies (feu). Concretamente, se ha situado en los 5.868 dólares, una cifra que no se veía desde 2022. El incremento de las últimas semanas se produce con una crisis del Mar Rojo como fondo que no da visos de remitir, carestía de capacidad en el transporte marítimo mundial y congestión en los puertos de China, origen de las rutas que más rápidamente están escalando. De hecho, Drewry ya había pronosticado a finales de junio que esta circunstancia persistiría, y ahora apunta “a un aumento menor” en la próxima semana por el mismo motivo.

La cifra de esta semana ya es casi el 300% superior a la que registró Drewry el 04 de julio de 2023. El máximo histórico alcanzado durante la pandemia del Covid-19 se registró en septiembre de 2021, y fue de 10.377 dólares. La cifra de esta semana se ha situado el 43% por debajo de aquella, y está el 313% por encima de la media prepandémica de 1.420 dólares.

El denominador común de la situación portuaria en China se refleja en tanto que la ruta Shanghai-Génova es la única de las que analiza Drewry con origen en el primer puerto del mundo por tráficos que registra un ascenso menor al 10%. Con 7.573 dólares por feu, su subida intersemanal es del 7%, pero esta ruta estaba en 3.717 dólares a inicios de mayo. Respecto al año pasado, el incremento es del 280%.

En cambio, los envíos desde el recinto asiático a Rotterdam, Los Ángeles y Nueva York han incrementado su coste en el 10%, el 12% y el 17% entre la semana pasada y la actual, con la cifra de esta última conexión pasando de los 7.827 dólares a los 9.158 dólares. Todas estas rutas se sitúan en cifras inéditas este año y el anterior, como reflejan los incrementos interanuales del 254% para Nueva York, el 356% para Los Ángeles y el 500% de las conexiones entre China y el primer puerto de Europa. Por contra, el flete spot para mover un 40 pies de Rotterdam a Shanghai está en 643 dólares, el 5% menos que la semana pasada, y a la baja ha ido también la conexión entre Rotterdam y Nueva York, que con 1.977 dólares se sitúa el 3% por debajo de la semana pasada y el 1% menos que hace un año.

Extremo Oriente a la conquista del mundo, sin descanso

05 julio 2024

La región de Asia Oriental y el Pacífico, con China como gran potencia, continúa siendo una de las más dinámicas y de más rápido crecimiento del mundo, y donde la logística se convierte en un factor crítico para el crecimiento de la economía global, altamente dependiente de sus exportaciones.

Bilbao. Durante la última década, la reconfiguración de las cadenas de suministro ha afectado a todas las regiones del mundo, siendo los países del Extremo Oriente los que están experimentando los cambios más significativos de los patrones del comercio marítimo.

La Conferencia de las Naciones Unidas sobre Comercio y Desarrollo (UNCTAD) publicó el pasado mes de septiembre su publicación “Review of Maritime Transport 2023” (RMT).

Este informe ofrece una detallada panorámica sobre la evolución del comercio y el transporte marítimo en Asia, con China como principal exponente de los cambios más visibles que está experimentando el comercio marítimo.

Comercio intraasiático

Como señala el informe RMT 2023, los volúmenes movidos por rutas intrarregionales representaron el 27,6% del comercio mundial en 2022, y gran parte de esto se debió a la dinámica actividad de transporte de contenedores intraasiático y a la cadena de suministro manufacturera específica de los países de Extremo Oriente.

Así, las rutas en Asia que sirven a la cadena de suministro intrarregional registraron las tasas de crecimiento más altas entre 2021 y 2022, lo que muestra a China como centro de fabricación global, con el apoyo de los países vecinos de Extremo Oriente que suministran piezas y componentes.

“China Plus One”

Una estrategia adoptada por algunas empresas para diversificar las fuentes de suministro y reducir la excesiva dependencia de China es la estrategia “China Plus One”, mediante la cual las empresas se expanden fuera de China sin dejar de mantener una presencia allí.

Por ejemplo, Apple, Samsung, Sony y Adidas han trasladado algunas actividades de fabricación de China a otros países del sudeste asiático debido a costos laborales y consideraciones de gestión de riesgos.

Así, la proporción de las importaciones de contenedores en Estados Unidos procedentes de Vietnam aumentaron del 4% en 2017 al 8% en 2022, mientras que la participación de India creció del 3% al 5%. La participación de China, por su parte, cayó del 40% en 2017 al 31% en 2022.

En la fecha de publicación del informe, el pasado septiembre, las proyecciones de crecimiento global eran del 2,9% para 2024 y se prevé que Asia, particularmente India, Asia Meridional y Asia Central registren el mayor crecimiento.

Muchas empresas han adoptado la estrategia “China Plus One” para diversificar sus fuentes de suministro y reducir la excesiva dependencia de China

Flujos Este-Oeste

En 2022, la ruta transpacífica (comercio entre Asia Oriental -principalmente China- y EE.UU.) siguió dominando los flujos comerciales globales en contenedor, pero los volúmenes generales en esta ruta cayeron un 6,5%, pasando de 30 millones de TEUs en 2021 a 28 millones de TEUs en 2022. Los volúmenes en la ruta Asia-Europa cayeron un 4,9%.

Los envíos de graneles secos disminuyeron en 2022 debido a la interrupción de las exportaciones de Ucrania, los altos precios de la energía y las tendencias de la economía china, incluida la fuerte caída del sector inmobiliario chino. La demanda de los principales graneles secos mejoró en 2023, impulsada por la posterior recuperación económica de China.

En 2023, tras las reformas políticas destinadas a garantizar el suministro de carbón para hacer frente a los impactos del fenómeno de El Niño, las importaciones de carbón a China aumentaron significativamente, sobre todo desde Rusia.

EL DATO

11.04%

flota mundial

China tiene una cuota del 11,04% de la flota mundial, superada por Grecia con un 11,8%.

Flota marítima

A principios de 2023, 18 de las 35 principales empresas navieras estaban en Asia, con China como segundo país propietario de buques después de Grecia, y seguida por Japón (3º), Singapur (4º), Hong Kong (5º), Corea del Sur (6º) y Taiwán (8º). Si se mide por valor de flota, China tiene una cuota del 11,04% de la flota mundial, superada por Grecia con un 11,8%. Los armadores japoneses tienen un 10,73%. Por su parte, los tres principales países constructores de barcos (China, Corea del Sur y Japón) representaron el 93% del tonelaje de nueva construcción entregado en 2022, y China se quedó con el 47%.

Crecimiento del PIB de China 2013-2023 y previsiones hasta 2029. Fuente: Statista. Fondo Monetario Internacional. Oficina Nacional de Estadística de China.

China y la geoeconomía

El World Economic Forum proyecta que China contribuirá con más de una cuarta parte del crecimiento global en 2024 y, como la mayor economía emergente, desempeña un papel importante en la configuración de la cooperación global en medio de un entorno geopolítico cada vez más fragmentado. Es una economía fundamental para la estabilidad geo-económica. A pesar de los desafíos estructurales, la dinámica agenda de innovación de China y las nuevas industrias emergentes ofrecen oportunidades para un crecimiento continuo y sostenible.

Asia, región que sigue impulsando dos tercios de todo el crecimiento de la economía mundial, tiene en el centro de todo a China, que anunció a comienzos de este año el ambicioso objetivo de alcanzar un crecimiento económico del 5% en 2024. Siete meses después, el país parece estar en vías de lograrlo. Sin embargo, el crecimiento económico en China se ha desacelerado en los últimos años. Se prevé que el crecimiento se desacelere hasta el 3,3% para 2029, según el Fondo Monetario Internacional (FMI), lo que supone un hecho de gran relevancia para la economía global.

Las otras dos grandes potencias de la región de Extremo Oriente, Japón y Corea del Sur, prevén incrementos del PIB para 2024 del 0,5% y 2,6%, respectivamente.

El impacto de la crisis del Mar Rojo

El Shanghai Containerized Freight Index (SCFI), el índice más utilizado para las tarifas de flete marítimo para las importaciones desde China, muestra cómo a medida que las cadenas de suministro globales continúan viéndose perturbadas por la crisis del Mar Rojo, los costes se disparan, lo que ha llevado a las principales compañías navieras a aumentar sus fletes en múltiples rutas. Entretanto, la programación de los schedules desde China y Asia a Europa y América se está volviendo cada vez más complicada.

Sin señales de que la crisis del Mar Rojo se solucione a corto plazo, la congestión en los puertos de Singapur añade aún mayor incertidumbre. Además, en China hay también una notable escasez de contenedores. Entretanto, el volumen del e-commerce transfronterizo de China sigue aumentando. En el primer trimestre de 2024, el valor total de las exportaciones de e-commerce creció alrededor del 14% y debido al aumento de los fletes marítimos y a las dificultades de reserva, las empresas de e-commerce están utilizando otras opciones para aliviar las presiones logísticas, impulsando incluso la demanda de transporte aéreo en la región de Asia Pacífico. Así, según un informe de la IATA, la demanda de carga aérea en la región de Asia Pacífico creció un 14% interanual en abril, lo que sugiere que dicho crecimiento estaría impulsado por el e-commerce transfronterizo y la limitada capacidad de transporte marítimo global.

Puertos de Extremo Oriente: líderes en conectividad y eficiencia operativa

En el segundo trimestre de 2023, las economías más conectadas del mundo, según el Liner Shipping Connectivity Index (LSCI), o Índice de Conectividad del Transporte Marítimo del Banco Mundial, estaban en Asia. China ocupó el primer lugar, seguida por la República de Corea, Singapur y Malasia. Estos países registraron un aumento interanual en la conectividad de entre el 3% y el 5% y alcanzaron máximos históricos en los valores de sus índices.

Los países asiáticos siguen liderando el desempeño en el manejo de carga. Según el último Container Port Performance 2023 (CPPI) (Índice de Desempeño de Puertos de Contenedores), publicado este pasado mes de junio y elaborado conjuntamente por el Banco Mundial y S&P Global Market Intelligence, 17 de los 25 puertos de contenedores más eficientes del mundo están en Asia en Asia Oriental, entre Myanmar y Japón.

El puerto de Yangshan, en China, ocupa el puesto número uno en el CPPI 2023, repitiendo el puesto del año anterior. Yangshan ha invertido en operaciones de transbordo, ha desarrollado la automatización y ha mejorado la interoperabilidad de sus sistemas entre agencias fronterizas y operadores logísticos. Esta inversión ilustra las relaciones positivas entre el entorno empresarial, las instalaciones portuarias y el rendimiento portuario, lo que en última instancia conduce a una mayor eficiencia y escalas portuarias más cortas.

El puerto de Tajung Pelepas (Malasia) ha escalado hasta la quinta posición en el CPPI 2023, sólo superado por Yangshan (China), Salalah (Omán), Cartagena (Colombia) y Tánger-Med (Marruecos). Los puertos chinos de Chiwan, Guangzhou, Ningbo, Mawan, Dalian y Hong Kong, también se encuentran entre los 15 primeros puertos según el CPPI 2023, además de Cai Mep (Vietnam) y Yokohama (Japón).

Nueva Ruta de la Seda: 10 años “cubriendo la tierra, el océano, el cielo e Internet”

El pasado año se cumplieron diez años desde que el presidente de China, Xi Jinping, anunciara la Belt & Road, conocido también como la Franja y la Ruta o Nueva Ruta de la Seda, un enorme proyecto de infraestructuras ideado para impulsar el comercio y la conectividad entre Asia, Europa y África. A lo largo de estos años, la iniciativa ha incluido numerosos proyectos de desarrollo e inversión que van desde la construcción de vías férreas hasta redes de satélites y sigue siendo el mayor plan de infraestructuras jamás impulsado por un solo país.

“La cooperación internacional de la Nueva Ruta de la Seda ha despegado, ha crecido rápidamente y ha producido resultados fructíferos”, dijo Xi en octubre durante una ceremonia de conmemoración del décimo aniversario de la iniciativa. “Cubriendo la tierra, el océano, el cielo e Internet, esta red ha impulsado el flujo de bienes, capital, tecnologías y recursos humanos entre los países implicados.”

El presidente Xi desveló la iniciativa en varios discursos pronunciados en Kazajistán e Indonesia en septiembre de 2013. La estrategia tiene sus raíces en la larga historia de China de facilitar el comercio a través de las antiguas rutas de la seda que conectaban Asia, Oriente Medio y Europa. La iniciativa Belt & Road se estableció con dos componentes principales: la Franja Económica (o Cinturón Económico) de la Ruta de la Seda y la Ruta Marítima de la Seda del Siglo XXI. La Franja Económica de la estrategia pretende construir y ampliar las rutas terrestres para las personas y el comercio a través de Europa, Oriente Medio, Asia Central y Asia.

Ruta Marítima de la Seda del Siglo XXI

Por su parte, el componente de la Ruta Marítima consiste en planes para ampliar las rutas marítimas a través de Asia Oriental, Asia Meridional, Oriente Medio y África. La iniciativa se basa en cinco prioridades: coordinación de políticas, conectividad de instalaciones, comercio sin trabas, integración financiera y vínculo entre personas.

“Una red mundial de conectividad”

Los proyectos e inversiones de la Nueva Ruta de la Seda se han llevado a cabo en numerosos países de Asia, África, Europa e incluso Sudamérica. En los últimos meses, se han firmado en su ámbito más de 200 acuerdos de cooperación con más de 150 países y 30 organizaciones internacionales. Los proyectos incluyen la construcción o mejora de carreteras, puertos, ferrocarriles, oleoductos y otras infraestructuras relacionadas con el comercio. También se han llevado a cabo programas de conectividad a Internet y avance digital.

En la última década, la iniciativa también se ha enfrentado a críticas por cuestiones ambientales y de sostenibilidad. Sin embargo, en los últimos años se han impulsado varias iniciativas y esfuerzos para crear una Franja y una Ruta más ecológicas.

El gasto total de la iniciativa ya ha superado el billón de dólares, una enorme suma que China planea recuperar a través de diversos planes de amortización de la deuda. Los préstamos de la Iniciativa de la Franja y la Ruta han convertido a China en el mayor cobrador de deudas del mundo.

Extremo Oriente: cuarta región del mundo para la actividad portuaria en España

marítimo · China es el país 16º en cuanto a toneladas embarcadas y desembarcadas

España tiene en Extremo Oriente a uno de sus referentes logísticos y de comercio exterior.

  • 05 julio 2024 Extremo Oriente es el paradigma del comercio exterior y la logística pero a ojos del sistema portuario español merece un análisis detenido.

MADRID. De acuerdo con los datos del Organismo Público Puertos del Estado, correspondientes al año 2022, último con registros definitivos, la región de Extremo Oriente es la cuarta del mundo en importancia por volumen de tráficos a ojos de los puertos españoles.

En 2022, las 28 autoridades portuarias movieron con los países asiáticos que conforman esta región un total de 46,2 millones de toneladas, que representan un muy relativo 8,2% del total de mercancías que transitaron por los puertos españoles.

Constante

Esta cifra es prácticamente la misma cantidad que el ejercicio precedente, en unas circunstancias muy complejas en esos momentos debido al nivel de los fletes y a los niveles de servicio y la congestión que se estaban suscitando.

Con estos 46,2 millones de toneladas, Extremo Oriente se situó por debajo del tráfico con la Unión Europea (193,2 millones de toneldas), el Norte de África (84,9 millones de toneladas) y Norteamérica (59,8 millones de toneladas).

EL DATO

16º

China

Por volumen de tráfico China se situó en el puesto 16 de los países con los que los puertos españoles mantienen tráfico portuario

La Autoridad Portuaria de Barcelona fue el puerto con mayor tráfico con Extremo Oriente con 14,1 millones de toneladas y un crecimiento del 2%, seguida de la Autoridad Portuaria de Valencia con 12,7 millones de toneladas y un descenso del 12% y de laAutoridad Portuaria de la Bahía de Algeciras con 8,8 millones de toneladas y un crecimiento en 2022 del 11%.

Por países lideró el ranking en 2022 con muchísima diferencia China. El gigante asiático aglutinó 19,3 millones de toneladas en tráfico portuario en los puertos españoles que representaron un descenso con respecto a 2021 del 6%.

Hay que destacar que por volumen de tráfico China se situó en el puesto 16 de los países con los que los puertos españoles tienen tráfico portuario.

Las 28 autoridades portuarias movieron con los países asiáticos que conforman esta región un total de 46,2 millones de toneladas

Por autoridades portuarias el tráfico con China lo lideró en 2022 la Autoridad Portuaria de Barcelona con 6,6 millones de toneladas y un descenso del 5%, seguido de la Autoridad Portuaria de Valencia con 6,1 millones detoneladas y un descenso del 12% y de Bahía de Algeciras con 3,1millones y apenas variación con respecto al ejercicio anterior.

En el año 2022, tras China se situó en el tráfico de los puertos españoles con la región, Indonesia a gran distancia con 3,4 millones de toneladas y un crecimiento del 13%, seguida de Corea del Sur, Japón y Singapur.