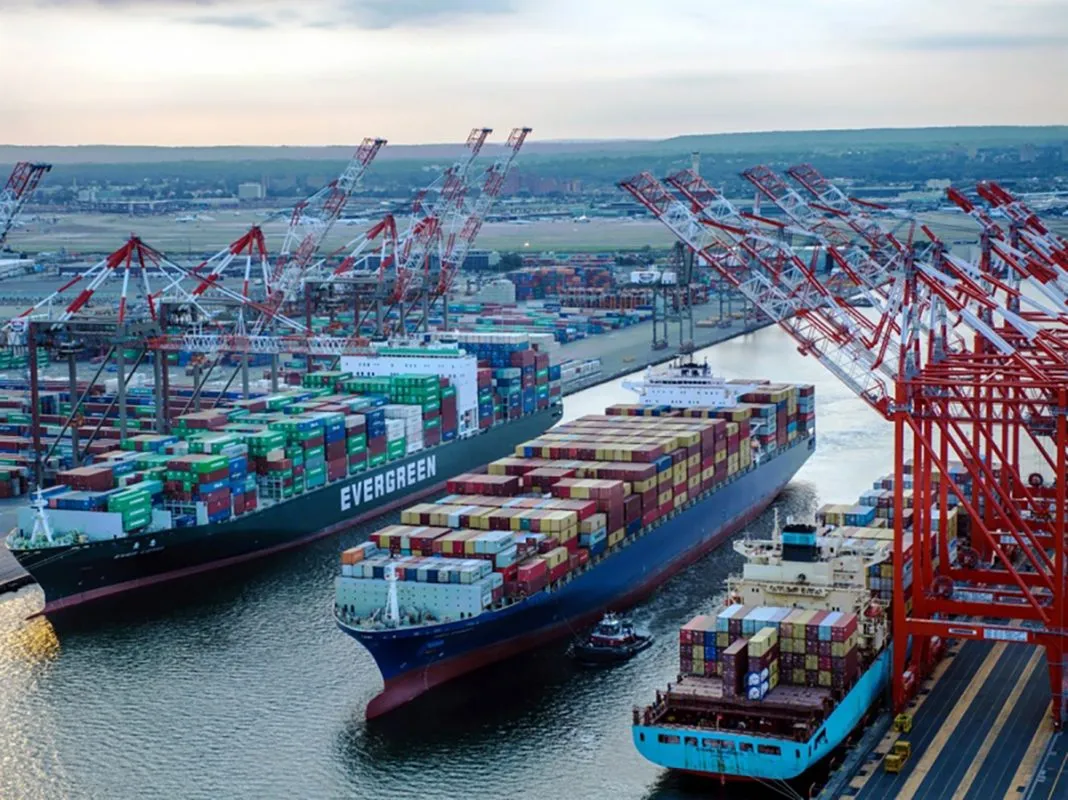
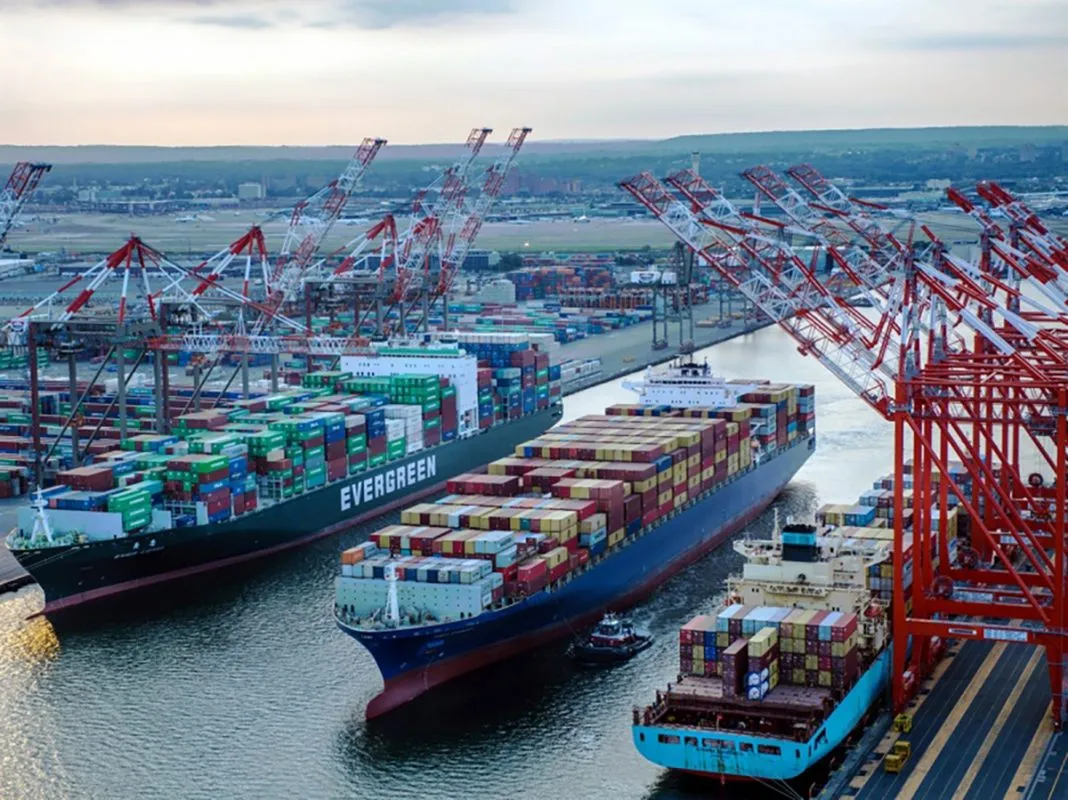
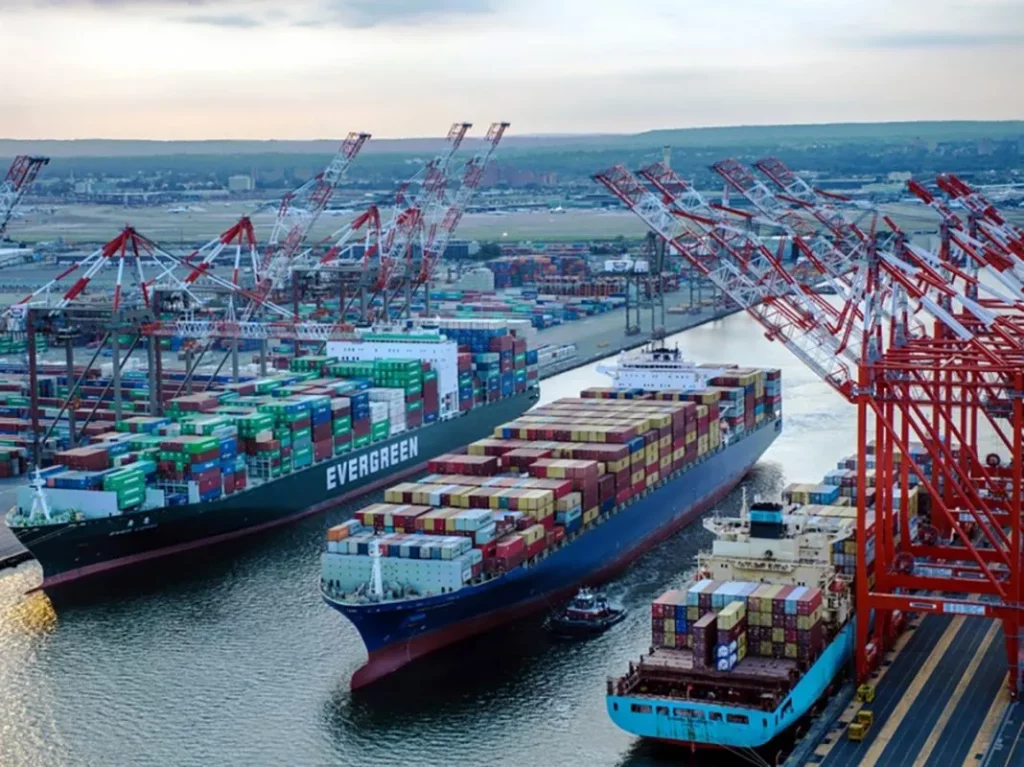
La International Longshoremen’s Association (ILA) ha informado de la convocatoria de una huelga en 14 puertos del EEUU, en los que trabajan 50.000 de los 85.000 estibadores que engloba la entidad.
Según la asociación, el paro se inicia este 1 de octubre como consecuencia de un “paquete salarial inaceptable” propuesto por la patronal; el aumento de los fletes marítimos, “lo que se traduce en mayores costes para los consumidores estadounidenses”, y la creciente automatización de las terminales.
El coste de la huelga en los puertos de EEUU
Según informa la cadena estadounidense NBCNews, en función de lo recogido por analistas, los paros laborales en los principales puertos de la costa Este podrían acarrear consecuencias de entre varios cientos de millones de dólares y 4.500 millones de dólares diarios.
En el caso de que se prolongara la huelga “durante varias semanas” o se redirigiesen las rutas marítimas, los costes se trasladarían a los consumidores finales.
Según recogen varias fuentes informativas, la International Longshoremen’s Association propone un aumento salarial del 77% en los próximos seis años, mientras que la United States Maritime Alliance (USMX), que representa a las autoridades portuarias, terminalistas y navieras, rebaja ese aumento al 40%.
A su vez, la ILA ha instado en varias ocasiones a poner freno a la automatización de las terminales, ya que, según afirman, amenaza los puestos de trabajo.
Por su parte, la USMX sostiene su oferta de “incrementar en casi un 50% los salarios, triplicar las contribuciones a los planes de jubilación, fortalecer las opciones de atención médica”, así como asegurar que no habrá terminales totalmente automatizadas.
La NBC informa que los 14 puertos donde afecta la huelga son los de Boston, New York/New Jersey, Philadelphia, Wilmington, North Carolina, Baltimore, Norfolk, Charleston, Savannah, Jacksonville, Tampa, Miami, New Orleans, Mobile y Houston.
DIARIO DE LOGÍSTICA TRANSPORTE Y ALMACENAJE – 01/10/2024
La huelga de los estibadores de Estados Unidos de la costa oeste, comenzará este martes 1 de octubre. Paralizando los 15 grandes puertos desde Maine a Texas.Las negociaciones de última hora parece que avanzan en una resolución del conflicto.
La ILA, la Asociación Internacional de Estibadores, tiene 47.000 miembros, y representa a 25.000 trabajadores portuarios en los puertos entre Maine y Texas.
Según la patronal «En las últimas 24 horas, la USMX y la ILA han intercambiado contraofertas relacionadas con los salarios. La USMX aumentó nuestra oferta y también ha solicitado una extensión del Contrato Marco actual, ahora que ambas partes se han alejado de sus posiciones anteriores. Tenemos esperanzas. que esto podría permitirnos reanudar plenamente la negociación colectiva en torno a las otras cuestiones pendientes, en un esfuerzo por llegar a un acuerdo. Nuestra oferta aumentaría los salarios en casi un 50 por ciento, triplicaría las contribuciones de los empleadores a los planes de jubilación de los empleados, fortalecería nuestras opciones de atención médica y mantendría el lenguaje actual en torno a la automatización y la semiautomatización”.
Según el New York Times, «….por primera vez en meses, hubo señales de movimiento en las negociaciones. «Ambas partes se han alejado de sus posiciones anteriores», dijo la Alianza Marítima en un comunicado de prensa. «Tenemos la esperanza de que esto nos permita reanudar por completo la negociación colectiva».
Un portavoz de la I.L.A. no respondió de inmediato a una solicitud de comentarios. Más temprano el lunes, Jim McNamara, un portavoz del sindicato, dijo en un comunicado que la Alianza Marítima había rechazado las demandas «de un contrato justo y decente».
El presidente Biden podría usar una ley laboral federal para obligar a los estibadores a volver al trabajo, pero el domingo dijo que no estaba considerando usar ese poder. En los últimos días, altos funcionarios del gobierno han presionado a ambas partes para llegar a un acuerdo».
Incluso antes de que las protestas de trabajadores portuarios en la Costa Este hayan empezado, el sector del transporte ya está empezando a notar los primeros efectos. Las primeras en recibir el impacto han sido las tarifas aéreas, donde se han registrado ya solicitudes extra por parte de los minoristas que tienen como objetivo evitar los previsibles atrasos que se produzcan en los puertos de la Costa Este estadounidense. El tejido empresarial mundial comenzó ya a adelantar, con casi tres meses de antelación, los pedidos para afrontar épocas de gran consumo como el Black Friday o la Navidad, los cuales se han desviado hacia los puertos de la Costa Oeste, que podrían incluso experimentar escenarios de congestión como los vividos tras la pandemia.
El presidente de ILA, Dennis A. Daggett, ha asegurado que el sindicato está en «el lado correcto de la historia» y ha apuntado la importancia de que la estiba y el resto de trabajadores portuarios se mantengan «unidos» para lograr las mejoras que exigen debido a que el actual convenio colectivo caduca el próximo 30 de septiembre, tal y como lo ha transmitido ILA a través de dos comunicados.
Para obtener el “máximo” ahorro en el ETS el buque debe hacer escala en el puerto extracomunitario más cercano al puerto de escala de inicio/destino de la Unión Europea
Sea-Intelligence, especialista en análisis de datos, asegura que el diseño de las rutas marítimas de la naviera MSC para el transporte de mercancías entre Asia y Europa le permitirán ser más competitivo en cuanto a los derechos de emisión (ETS) que deba pagar.
En concreto, para un trayecto modelo entre los puertos de Singapur y Algeciras, MSC rebasaría un ahorro del 45% en derechos de emisión, muy por encima del 7% que conseguiría recortar la Ocean Alliance.
Según el caso observado, la configuración de rutas de la Ocean Alliance (CMA-CGM, Evergreen y Cosco) le permitiría una reducción marginal muy inferior a la de sus competidores, a la espera de que publique la actualización de sus rutas para el 2025.
Por su parte, la Gemini Cooperation (Hapag-Lloyd y Maersk) y la recién bautizada Premier Alliance (ONE, Yang Ming y HMM) se quedarían en igualdad de condiciones con un ahorro del ETS de entre el 30% y el 33%.
El observatorio Sea-Intelligence recuerda que, para obtener el “máximo” ahorro en el ETS, el buque debe hacer escala en el puerto extracomunitario que esté más cerca del puerto de escala de inicio/destino de la Unión Europea.
Para un trayecto modelo entre los puertos de Singapur y Algeciras, MSC rebasaría un ahorro del 45% en derechos de emisión
Para una ruta entre Singapur y Algeciras bordeando África, la naviera o alianza pagaría el 50% de las emisiones si hace escala en el puerto extracomunitario antes que el de Algeciras, a diferencia de uno que va directamente de Singapur a Algeciras.
En este sentido, los enclaves europeos han defendido la inclusión al sistema de derechos de emisión a los puertos extracomunitarios que se encuentren a menos de 300 millas náuticas.
Las tendencias de futuro del comercio marítimo y la economía global apuntan a importantes cambios en las rutas marítimas
Puerto de Lomé (Togo), uno de los enclaves portuarios con mayor potencial en la logística de transbordo de la costa oeste africana.
27 septiembre 2024
Las tendencias de futuro del comercio marítimo y de la economía global apuntan a importantes cambios en las rutas marítimas con la costa Oeste de África como protagonista y los puertos españoles entre los principales hubs marítimos afectados.
Madrid. Este es una de las principales conclusiones del estudio “Tendencias y futuro del comercio marítimo y su impacto en el sector portuario”, elaborado por la consultora IRP Engineering y al que ha tenido acceso Diario del Puerto, en el que se evidencia que la evolución de los flujos del comercio mundial invitará a una redefinición de las rutas marítimas y a un replanteamiento de la estrategia de los puertos españoles para hacer frente a esta situación.
Uno de los items principales tiene que ver con la fuerte expansión económica que se prevé para las economías emergentes e incluso para el continente africano, lo que inevitablemente va a hacer que el eje físico imaginario en torno al cual se organizan los mayores mercados del mundo descienda muy por debajo del Estrecho.
En 2050, África será el continente más poblado del mundo
El Mediterráneo podría perder esa centralidad en favor de la costa Oeste de África, que se espera que en 2050 sea el continente más poblado del mundo impulsado por nueve países.
De manera paralela, África comenzará a acelerar en ese proceso de ser lugar de acogida para muchos de los desarrollos de relocalización de las industrias que se prevén en los próximos años.
De igual forma, África se aventura como el lugar propicio para que los grandes operadores marítimos busquen alternativas por razones de costes a las restricciones medioambientales que ya está aplicando Europa.
El resultado de todas estas tendencias, de acuerdo con el estudio de IRP Engineering, ya se está constatando en el fuerte crecimiento que están experimentando los puertos de países como Angola, Nigeria, Togo o Senegal y que se postulan de aquí a 2050 como nuevos grandes hubs del transbordo marítimo mundial.
El estudio evidencia además cómo el conflicto del mar Rojo y el desvío de los tráficos Europa-Oriente Medio por el cabo de Buena Esperanza está sirviendo de banco de pruebas para esta posible reorganización futura de los flujos marítimo que incrementa el tránsito con Europa en más de 7 días y que se ve aún más si cabe condicionada por normativas medioambientales europeas como el ETS, que supone que no sólo subir hasta Europa desde la costa oeste de África incrementa los tiempos de tránsito sino que, además, supone un importante coste medioambiental añadido, actualmente cifrado en 160.000 euros por escala.
Se dibuja así un futuro en el que los grandes hubs portuarios españoles en el Mediterráneo no solo ven crecer como rivales directos a los hubs del norte de África sino que vislumbran como amenaza los futuros grandes hubs de la costa Oeste de dicho continente, lo que exigiría un replanteamiento de las estrategias y de las inversiones de estos enclaves.
La pérdida de peso del Mediterráneo implicaría un reposicionamiento de los grandes hubs de distribución en África y su conectividad con Europa a través de líneas feeder con buques de un tamaño más reducido que los gigantes previstos para los próximos años.
La automatización se define en los próximos años no tanto como una mera herramienta de competitividad, sino sobre todo como una herramienta de supervivencia
Incontrolable
En este contexto, mientras los esfuerzos ahora mismo se centran en crecer y en no perder los transbordos, al final lo que podría estar dibujándose de cara a futuro es una redefinición incontrolable e inherente al propio crecimiento de las economías emergentes ante la que los grandes operadores responderán afinando sus cadenas logísticas sin más margen de maniobra en el caso de los puertos europeos que la anticipación y la adaptación ante estas transformaciones.
EL DATO
3%
tráfico. La UNCTAD prevé de cara a 2028 un crecimiento medio anual del tráfico marítimo total por encima del 2%. De la misma forma, en el caso de los contenedores el crecimiento medio anual se espera que ronde el 3%.
Además, de la misma forma que se da por inevitable el crecimiento de las economías emergentes, en el estudio se plantea igualmente que no parece probable que vaya a variar el rumbo de la estrategia medioambiental de Europa y de sus políticas restrictivas que tanto están provocando el desvío de tráficos hacia paraísos medioambientales.
En este sentido, con este handicap, el estudio aborda el debate sobre la necesidad de compensar el exceso de los costes medioambientales con la mejora de la productividad y con ello la reducción de los costes operativos.
El incremento de la productividad en los puertos europeos en general y españoles en particular se considera fundamental para salvar la brecha que genera el compromiso mediambiental
Este incremento de la productividad en los puertos europeos en general y españoles en particular se considera fundamental para salvar la brecha que genera el compromiso medioambiental.
Esa mejora de la productividad pasa, principalmente, por la innovación, con la automatización de las terminales portuarias como herramienta fundamental.
De esta forma, pese a la batalla que están dando todos los sindicatos de estiba en los distintos puertos del mundo, la automatización portuaria se define en los próximos años no tanto como una mera herramienta de competitividad, sino sobre todo como una herramienta de supervivencia para garantizar la dura competencia que van a plantear otras áreas geográficas.
IRP Engineering: “El sector portuario está en un punto de inflexión”
IRP Engineering presentó el miércoles a una veintena de directivos y líderes de opinión del sector marítimo portuario español su informe “Tendencias y futuro del comercio marítimo y su impacto en el sector portuario”.
Con la presencia de representantes de puertos como A Coruña o Bahía de Algeciras, de terminalistas como TTIA, Bergé, Ership o Grupo Nogar; de asociaciones como ANAVE o ACE; de instituciones como OPPE u operadores como Lodisna, Pablo Alonso y Ricardo Sanz, managing partners de IRP Engineering, detallaron las claves del estudio y abrieron un amplio debate sobre el futuro portuario español, en el que se analizaron en profundidad las principales incertidumbres.
Según Alonso y Sanz, en el debate quedó de manifiesto que “el sector portuario está en un punto de inflexión”.
“Si bien enfrenta grandes retos ambientales y de competitividad, también se abren nuevas oportunidades de crecimiento mediante la automatización, la digitalización y la transición energética”, aseguraron los responsables de IRP Engineering, quienes añadieron que “el futuro de los puertos dependerá no solo de su capacidad para gestionar eficientemente las operaciones marítimas, sino también de cómo se integren en la cadena logística global, con una mirada puesta en la tierra, las nuevas tecnologías y la sostenibildiad”.
Gracias al Marco Estratégico y a la actual Ley de Puertos, una de las más avanzadas de Europa en términos medioambientales, en el debate se reforzó la idea de que “el sector portuario español está bien posicionado para liderar la transición hacia un modelo más sostenible”, si bien es necesario “seguir invirtiendo en innovación y adaptación”.
Entre los actuales obstáculos, durante el debate se evidenció que la burocracia administrativa y la complejidad legislativa representan grandes desafíos para el desarrollo de las infraestructuras y para la implementación efectiva de políticas medioambientales, como el paquete Fit for 55 y la normativa de derechos de emisión ETS.
En el campo de los retos de la digitalización, se apuntó que la revolución que promete la inteligencia artificial se encuentra lejos de ser una realidad a corto plazo, subrayándose que la competencia terrestre, y no solo la marítima, se ha convertido en crucial para optimizar tiempos y costos logísticos.
Pilares de futuro
El estudio “Tendencias y futuro del comercio marítimo y su impacto en el sector portuario”, elaborado por IRP Engineering, recuerda que los puertos “deben ajustar su estrategia, sus activos y la forma en la que operan para adaptarse a las demandas del mercado futuro, vinculando actores y tendencias en un mercado global”.
El estudio define cinco grandes pilares de futuro:
1) Puertos verdes, definidos por la economía azul, la sostenibilidad y las restricciones medioambientales y con fuerte inversiones en sistemas OPS.
2) Innovación, con un fuerte protagonismo para la automatización.
3) Gobernanza, avanzando hacia modelos de concesión en propiedad.
4) Conectividad, con buques más grandes, puertos con mayor calado e instalaciones inteligentes.
5) ESG, con las personas en el centro de los procesos.
Alcanzan un margen medio por encima del 20%, una cifra que sólo habían registrado durante el pujante y excepcional negocio pandémico
iStock
Iñaki Carrera Bilbao
26 de septiembre de 2024
Los principales armadores de línea han recuperado el pulso de la rentabilidad en sus cuentas de resultados del segundo trimestre del año, alcanzando un margen medio de explotación que ha superado el 20%, “una cifra que sólo se había registrado con anterioridad durante la pandemia de Covid-19”, según un informe de Alphaliner. El 7 de enero de 2022, en plena epidemia, el índice Shanghai Export Containerized Freight (SCFI), el indicador de referencia de los fletes en el mercado spot para el comercio exterior de China, tocó el cielo con un máximo histórico de 5.110 puntos.
El trabajo de Alphaliner no incluye al ítalo-suizo Mediterranean Shipping Company (MSC), el líder mundial en el negocio del transporte marítimo de contenedores, que no hace públicas su cuentas. En su ranking de beneficio operativo tampoco está la naviera CMA CGM, la tercera de la industria por detrás de la danesa Maersk, ya que hace tiempo que la francesa no informa sobre su Ebit (beneficios antes de intereses e impuestos).
“Esto marca un nivel de rentabilidad de los navieros sólo superado antes entre el cuarto trimestre de 2020 y el mismo periodo de 2022, cuando la pandemia estaba en su apogeo. El margen medio del primer trimestre de 2024 fue el más alto desde 2010”, explican los analistas de Alphaliner.
“Las compañías se han beneficiado de tres meses completos de tarifas muy altas, ya que los cargadores adelantaron sus compras para evitar los posibles problemas de entrega que puedan surgir según avanza el año. De hecho, las importaciones han pasado del clásico ‘just in time’ al ‘just in case’”, añaden.
La crítica situación en Oriente Medio se mantiene ‘sine die’ y más con la apertura del nuevo frente en Líbano
El aumento de los fletes y el nuevo modelo que se está imponiendo en la cadena de distribución han estado impulsados por los ataques de los hutíes en el mar Rojo y el Índico, que arrancaron en noviembre de 2023 y obligaron a los armadores a tomar la ruta más larga por el Cabo de Buena Esperanza y a esprintar para hacerse con toda la oferta de tonelaje existente en el mercado. La crítica situación en Oriente Medio se mantiene ‘sine die’, más teniendo en cuenta que Israel, además de la guerra contra la organización yihadista Hamás en Gaza (Palestina), ha abierto un nuevo frente en Líbano contra la milicia chiita Hezbolá. Ambos grupos, al igual que los insurgentes hutíes en Yemen, están patrocinados por Irán, que ha amenazado al Estado judío con una represalia “inevitable”.
Según cifras de Alphaliner, entre abril y junio pasados, el resultado de explotación agregado de los nueve armadores sumó 6.100 millones de dólares, “una cifra que contrasta con los 4.400 millones del mismo periodo de 2023”, que fue “el último coletazo” del pujante mercado pandémico. No obstante, el guarismo del segundo trimestre de 2023, cuando los fletes ya estaban en caída libre y amenazaba borrasca en forma de guerra de precios entre los navieras, está maquillado “por los buenos resultados de las compañías europeas, cuyo modelo de negocio, con contratos a más largo plazo, garantiza un desfase temporal en la reacción de la tarifas”, expresan desde la consultora marítima.
LOS ARMADORES EUROPEOS PIERDEN RENTABILIDAD FRENTE A LOS ASIÁTICOS El informe de Alphaliner muestra que, al igual que ocurrió en los primeros días de la pandemia, “las navieras con una fuerte exposición a las exportaciones de Extremo Oriente obtuvieron los mejores resultados en el último trimestre”. Es el caso de la taiwanesa Evergreen Marine Corporation (EMC), que obtuvo el mayor margen entre su pares -un 30,7%-, tras alcanzar un Ebit de 1.000 millones de dólares. Además, la compañía con sede en Taipéi ha encabezado este ranking en siete de los últimos 14 trimestres debido al “aumento de sus ingresos” y a “la aplicación de un eficaz programa de control de costes”.
Por su parte, la también taiwanesa Wan Hai completó su recuperación en el periodo después de cuatro trimestres de pérdidas en 2023 y modestos beneficios en el primero de 2024. La naviera logró el segundo mayor margen -un 28,5%-. Wan Hai ha recibido 40 portacontenedores en los dos últimos años, añadiendo 265.000 teus de capacidad, lo que, en opinión de Alphaliner, significa que, “con unos costes en ascenso, se habría enfrentado a unas cifras muy diferentes sin el impacto de la crisis del Mar Rojo”.
MAERSK OBTIENE BENEFICIOS, PERO OCUPA DE NUEVO EL ÚLTIMO PUESTO EN LA LISTA Como contrapunto, los márgenes de los carriers europeos son “mucho más bajos”, ya que “están menos expuestos a los mercados de Asia y se centran más en los contratos de larga duración [que renuevan anualmente con los cargadores]”. En concreto, entre los nueve armadores, Maersk registró el ratio más pequeño, apuntándose su tercer trimestre consecutivo en la parte baja de la clasificación. Sin embargo, volvió a los números negros en el segundo trimestre, registrando una rentabilidad del 5,6% en su negocio marítimo, frente a los dos puntos del primero. La alemana Hapag-Lloyd obtuvo un margen del 9,8%, tras encajar una caída interanual de las tarifas de siete puntos. Alphaliner se hace eco de que “ambas compañías han indicado que esperan unos resultados más firmes en el tercer trimestre, a medida que el impacto de la subida de los fletes vaya calando en sus modelos de negocio”.
La danesa Maersk y la alemana Hapag-Lloyd confían en resultados más firmes en el tercer trimestre
Por otra parte, la surcoreana HMM y la china Yang Ming muestran su fortaleza, compartiendo el tercer puesto con una rentabilidad idéntica del 26,9%. Ambas compañías operan aproximadamente tres cuartas partes de su flota fuera de Lejano Oriente. Además, la naviera con sedes en Seúl y Busan tuvo el mayor aumento interanual de los fletes medios, anotándose una subida del 55%, siempre según cifras de Alphaliner.
En sentido contrario, la israelí ZIM y el grupo chino Cosco registraron “mayores aumentos de volumen, pero menores incrementos de los fletes”, por lo que “sus rentabilidades fueron ligeramente inferiores”. La japonesa ONE fue la excepción, ya que, a pesar de que “explota dos tercios de su flota fuera de Extremo Oriente, alcanzó un margen del 15,8%. Sus volúmenes aumentaron un 11% interanual, pero las tarifas sólo un punto, “probablemente como reflejo de su modelo de negocio, más centrado en los contratos”. Por último, el informe de Alphaliner muestra que el armador francés CMA CGM ocupó el séptimo puesto por Ebitda (beneficio antes de intereses, impuestos, depreciaciones y amortizaciones) en el segundo trimestre, el más alto de los carrier europeos. La naviera registró un descenso interanual de las tarifas del 7%, pero consiguió aumentar sus volúmenes en la misma medida, hasta los 5,98 millones de teus, “la cifra más alta jamás alcanzada por la compañía en un periodo de tres meses”, concluye la consultora marítima.
Las principales navieras toman medidas al acercarse la huelga portuaria en Estados Unidos.
Las principales navieras incorporan recargos en sus tarifas a medida que se aproxima la huelga portuaria en Estados Unidos.
A sólo 5 días de que de comienzo una movilización masiva en la que, según las estimaciones, participarán los 85.000 trabajadores portuarios de la Costa Este de Estados Unidos, las navieras han comenzado a aplicar recargos por interrupción, así como varios planes de contingencia con el objetivo de detener, de forma preventiva, el movimiento de carga interior.
Entre las navieras que han optado por esta estrategia, Maersk, que ha puesto el 21 de octubre como fecha de inicio para los recargos; MSC, que mantendrá los impuestos desde el pasado 1 de septiembre en las rutas hacia o desde los puertos del Este, o CMA CGM, cuyos recargos entrarán en funcionamiento el 11 de octubre.
Según informa The Loadstar, «Maersk adelantó que, «dependiendo del impacto de la interrupción en la cadena de suministro», los recargos serán de 1.500 dólares por TEU y 3.000 dólares por FEU. Hapag Lloyd, por su parte, indicó que, desde el próximo 19 de octubre, impondrá sendos recargos de 1.000 por TEU por interrupción del trabajo en destino para las importaciones entre la Costa Este y Asia Oriental y un por la interrupción del trabajo la en carga procedente del resto del mundo«. «Además«, según recoge Trans.Info, «CMA CGM incluirá recargos de 800 dólares por TEU y de 1.000 por FEU, además de un tercero de 1.500 por TEU en las importaciones de Estados Unidos. El de temporada alta hacia India y Oriente Medio entrará en vigor el 1 de noviembre y será de 1.000 dólares. MSC mantendrá los aplicados desde el pasado 1 de septiembre en todas las rutas que impliquen los puertos de la Costa Este estadounidense«.
Las movilizaciones previstas de los trabajadores en los recintos portuarios de la Costa Este de los EE.UU., que comenzarán a partir del próximo 1 de octubre, va a generar mucha presión sobre la cadena logística de hecho ya ha alterado las rutas.
La huelga o movilizaciones llega en el momento fuerte de la temporada alta.
De momento los fletes aéreos ya han subido.
Según publica Financial Times, “La Asociación Internacional de Estibadores dice que sus 25.000 miembros dejarán de trabajar si el sindicato no llega a un nuevo acuerdo con la Alianza Marítima de Estados Unidos, que representa a los transportistas y operadores de terminales marítimas, antes de que expire su contrato el 30 de septiembre. El contrato cubre todos los puertos entre Maine y Texas, incluidos Nueva York, Savannah, Houston, Miami y Nueva Orleans..Reciben el 41 por ciento del volumen portuario del país».
La naviera italosuiza ha alertado a su clientela de que las previsiones elaboradas respecto a las líneas comerciales mundiales indican un retroceso de la actividad, motivo por el que se ha visto obligada, en término de capacidad de la red, a reajustar los parámetros de las conexiones entre los puertos de Asia y los del Mediterráneo, entre los que se encuentran Valencia, Algeciras o Barcelona.
Según informa Economía Digital, «se trata, indican desde MSC, de una consecuencia de la desaceleración económica mundial que se prevé desde hace meses. La inflación persistente, los conflictos bélicos en el Mar Rojo y Ucrania, el desvío de rutas marítimas y los aranceles europeos y estadounidenses a China son los principales motivos por los que MSC se ha decidido por modificar las rutas. Las medidas económicas adoptadas por los diferentes organismos bancarios internacionales, añaden en MSC, podrían reducir tanto el gasto como la inversión, lo cual afectará directamente a la demanda. Así pues, MSC, con el objetivo de evitar problemas futuros, ha optado por adelantarse a los desafíos que están por venir y actualizar las rutas, que han comenzado con la eliminación de su servicio Jade«.
Esta semana se han conocido muchos más detalles sobre cómo van a operar las alianzas marítimas en 2025. En un nivel básico, el análisis de Drewry muestra que, a partir de 2025, habrá dos redes/alianzas más grandes (MSC y socios + Ocean) frente a dos más pequeñas (Premier y Gemini), y la primera desplegará alrededor de un 30 % más de circuitos semanales que la segunda.
Análisis de Drewry sobre cómo será el panorama de los servicios de contenedores Este-Oeste en 2025.
Drewry dice: «Después de esta semana, sabemos más sobre cómo será el panorama de los servicios de contenedores Este-Oeste en 2025, pero todavía hay mucha incertidumbre sobre la red final que dictarán los eventos externos. La deserción de Hapag-Lloyd de THE Alliance a Gemini puso al trío que se quedó atrás en una posición difícil para cubrir el déficit de capacidad, pero parece que MSC estaría dispuesta a una cooperación más flexiblepero sin llegar a un acuerdo de alianza más rígido, como el que tenía con Maersk en 2M.
«El acuerdo entre MSC y Zim era más fácil de predecir, ya que las dos compañías ya tenían acuerdos de cooperación preexistentes en las rutas Asia-WCNA y ECNA (esta última a través de 2M), así como una serie de otros servicios conjuntos que conectan el sur de Asia con el Mediterráneo oriental, el Mediterráneo oriental con el norte de Europa y el este de Asia con Oceanía».
Podria tratarse de un paso previo para comprarla:«La razón por la que descartamos esta posibilidad aquí es la política histórica de crecimiento orgánico de MSC y el estatus de facto de Zim como un activo nacional estratégico para Israel».
«A la vista para los ataques hutíes a los barcos y las desviaciones del Mar Rojo, tanto MSC como las compañías de Gemini pensaron que sería prudente crear dos versiones de sus nuevos planes de red, ofreciendo contingencias de ruta de Suez y Cabo de Buena Esperanza».
Durante una reunión antes del comunicado de prensa, los miembros de alto rango de ambos socios de Gemini le dijeron a Drewry que se tomará una decisión en octubre sobre qué versión se activará a partir de febrero del próximo año.
«Pero, como un representante de Gemini dijo que no hay “ningún final creíble a la vista” para los desvíos y que solo considerarán Suez cuando esté completamente libre del riesgo de ataque, podemos asumir con confianza que la versión de Cabo de Buena Esperanza es la configuración de red predeterminada actual».
MUCHA INCERTIDUMBRE POR EL MAR ROJOPara Drewry todavía hay mucha incertidumbre, y asi asegura que «Para aumentar la incertidumbre sobre cómo se verán los productos de la alianza terminados, la Premier Alliance no proporcionó alternativas en su comunicado inicial, pero dijo que actualizará para incluir rutas de rotación a través del Cabo de Buena Esperanza “en los próximos días”. Al mismo tiempo, su lista no incluía ningún detalle sobre los servicios transatlánticos, que dice que se actualizarán por separado.»
La Ocean Alliance (CMA CGM, Cosco y Evergreen) no ha anunciado ningún cambio en su red existente de “Día 8”, vigente desde abril de 2024.
MSC tiene el mismo número de servicios semanales Este-Oeste, 34, en ambas versiones, y la suiza informa que ofrecerá aproximadamente 100 pares de puertos directos más a través de Suez que a través del Cabo de Buena Esperanza, alrededor de 1.900 frente a unos 1.800, respectivamente.El número de servicios de línea principal de Gemini difiere entre las dos versiones: 27 en la configuración de Suez y 29 en la configuración de CoGH. Esto es el resultado de no incluir un circuito principal Asia-Suez-USEC «TP17» del plan de programación anterior, y de agregar tres conexiones Mediterráneo-Yeddah a la última configuración.
Con la configuración de Cabo de Buena Esperanza, Gemini dijo que requeriría 341 buques que totalizaran 3,7 mteu, lo que representa 41 barcos más que en la opción Trans Suez.
En enero, el plan era que 290 buques (3,4 mteu) operaran en 26 servicios de línea principal con 32 lanzaderas de enlace en Europa, Oriente Medio, Asia y el Golfo de México. El número de lanzaderas se ha reducido a 30 en las versiones de Suez y CoGH.
Las principales diferencias en las versiones de red alternativas de Gemini y MSC se pueden encontrar en las matrices de tiempo de tránsito, y las configuraciones de Cabo de Buena Esperanza, como era de esperar, extienden los plazos de entrega para los transportistas (consulte la Tabla 1 para ver un par de ejemplos).
«El modelo radical de centro y radios presentado en el lanzamiento de Gemini sigue siendo una característica clave, independientemente del plan de ruta. Los dos socios creen que diseñar servicios de línea principal con menos escalas directas en puertos con centros controlados es la mejor manera de elevar los estándares de servicio, y han mantenido el compromiso de una confiabilidad del servicio puntual del 90% una vez que todos los barcos estén completamente implementados (alrededor de principios de mayo de 2025)».
Ahora que tenemos un poco más de claridad sobre la futura red de contenedores Este-Oeste, podemos actualizar nuestro análisis competitivo realizado previamente en el seminario web, excluyendo una vez más las conexiones del sur de Asia y Oriente Medio, ya que no están cubiertas universalmente por todos los grupos de transportistas.
Tabla 2: Número de servicios semanales de contenedores Este-Oeste por grupo de transportistas principal, a febrero de 2025
THE ALLIANCE SOBREVIVE
Los intervalos de intercambio planificados de MSC con Premier (Asia-Europa) y Zim (Transpacífico) han disipado las preocupaciones de que no podría competir con las otras alianzas de forma independiente, y superarán a Ocean con la mayor cantidad de servicios semanales en la muestra de rutas Este-Oeste.
Para el Norte de Europa-Norteamérica, el recuento de MSC incluye los servicios a Montreal y la Costa Oeste de los EE. UU., que están fuera del alcance de Ocean Alliance y Gemini, pero donde las aerolíneas miembro sí operan servicios por separado.
Ocean Alliance, en contraste con MSC, tiene una cartera de servicios menos equilibrada con una fuerte inclinación hacia el Transpacífico, con un número líder en el mercado de circuitos tanto en Asia-WCNA (11 circuitos) como en Asia-ECNA (8 circuitos). Su punto débil es el Transatlántico con solo tres servicios que cubren las regiones de América del Norte a Europa del Norte y el Mediterráneo.
Un análisis competitivo completo se ve comprometido por la falta de información de Premier Alliance sobre sus planes para el Transatlántico.
En un nivel básico, el análisis de Drewry muestra que, a partir de 2025, habrá dos redes/alianzas más grandes (MSC y socios + Ocean) frente a dos más pequeñas (Premier y Gemini), y la primera desplegará alrededor de un 30 % más de circuitos semanales que la segunda.
Gemini ocupa el cuarto lugar en la clasificación general sin ninguna ventaja comparativa en ninguna ruta específica en lo que respecta al número de servicios, ocupando el último lugar en Asia-ECNA (3 o 2 servicios según la red elegida), Asia-Norte de Europa (4 circuitos) y Asia-Med (3 circuitos).
Sin embargo, al hablar con Maersk y Hapag-Lloyd queda claro que se muestran muy relajados ante esta situación y consideran que la fortaleza de su producto es la calidad del servicio más que la cantidad de líneas principales.
La naviera danesa explicara con más detalle el próximo 7 de agosto.
01 agosto 2024
A.P. Møller – Mærsk A/S (APMM) ha informado esta mañana de unos ingresos no auditados de 12.800 millones de dólares, un EBITDA subyacente de 2.100 millones de dólares y un EBIT subyacente de 756 millones de dólares (un EBIT informado de 963 millones de dólares) durante el segundo trimestre de 2024.
BARCELONA · Se trata de cifras preliminares y que la naviera danesa explicara con más detalle el próximo 7 de agosto.
La compañía, debido a la continua interrupción de la cadena de suministro causada por la situación en el Mar Rojo, que ahora se espera que continúe al menos hasta finales de 2024, junto con la sólida demanda del mercado de contenedores, actualiza su previsión para todo el año 2024 y ahora espera un EBITDA subyacente de entre 9.000 y 11.000 millones de dólares y un EBIT de entre 3.000 y 5.000 millones de dólares (anteriormente entre 7.000 y 9.000 millones de dólares y entre 1.000 y 3.000 millones de dólares, respectivamente), y un flujo de caja libre de al menos 2.000 millones de dólares (anteriormente al menos 1.000 millones de dólares).
Las perspectivas de crecimiento del volumen del mercado mundial de contenedores para todo el año 2024 también se han revisado al alza hasta el 4-6 % (anteriormente, se situaban en el extremo superior del 2,5-4,5 %). Desde Maersk añaden que “las condiciones comerciales siguen estando sujetas a una volatilidad superior a la normal dada la imprevisibilidad de la situación del Mar Rojo y la falta de claridad de la oferta y la demanda en el cuarto trimestre”.