

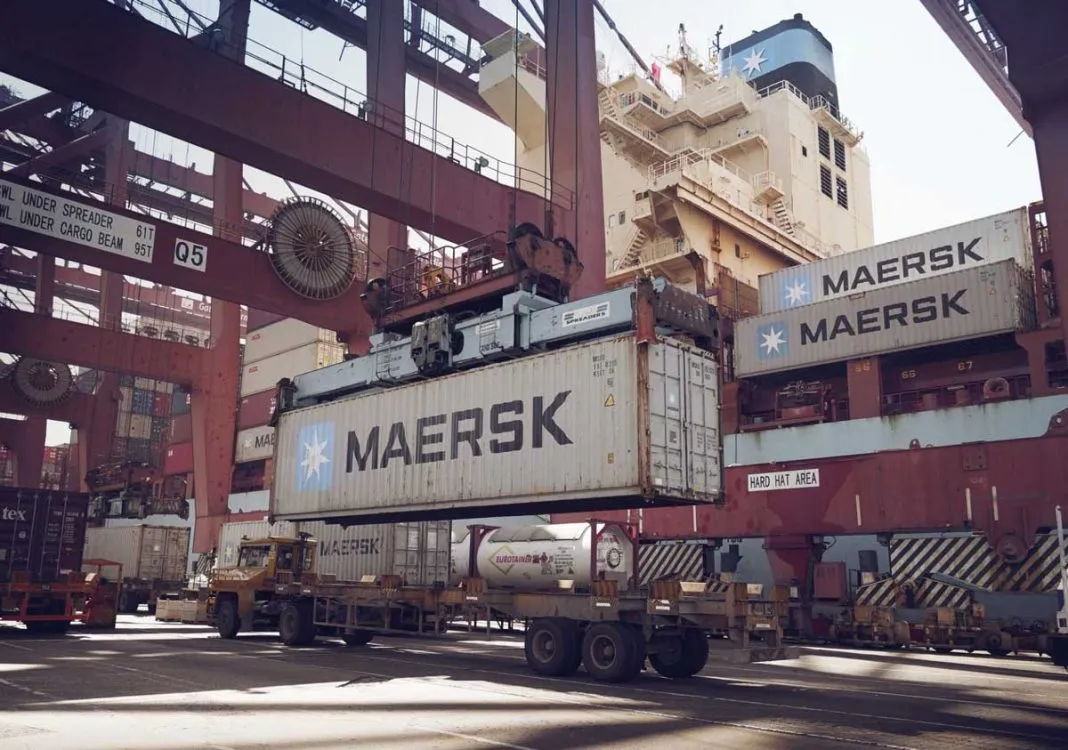
La danesa acentúa el golpe de timón en su plan medioambiental y apuesta por el gas como fuel de transición en lugar del metanol
APM Terminals
Iñaki Carrera Bilbao
28 de octubre de 2024
El grupo marítimo danés AP Möller-Maersk, el segundo armador de línea del mundo, ha intensificado su carrera para hacerse con portacontenedores propulsados por gas natural licuado (GNL) como fuel para la transición energética en sustitución de su estrategia inicial, que pasaba por apostarlo todo al metanol verde. En concreto, entre las nuevas construcciones directas y las fletadas, diferentes fuentes del mercado sitúan a Maersk como ‘la mano que mece que la cuna’ de 44 celulares impulsados por GNL, con opciones de sumar diez más, cuyas capacidades oscilan entre los 8.000 y los 17.000 teus.
El objetivo de la naviera es diversificar el riesgo entre los portacontenedores a metanol y a GNL
Según Alphaliner, la naviera con sede en Copenhague estaría detrás de un pedido de seis buques con propulsión dual de GNL y capacidad para 16.000 teus, con opción a cuatro más, al astillero Hanwha Ocean, uno de los tres grandes constructores de Corea del Sur. La operación absorberá una inversión de 2.090 millones de dólares (209 millones por unidad). La grada asiática entregaría los seis primeros en 2028 y los cuatro restantes en 2029.
Tras un periodo de contención en la construcción de buques, frente al afán de sus principales competidores de sumar tonelaje, caso de la ítalo-suiza MSC y la francesa CMA CGM, la naviera que pilota Vincent Clerc decidió virar su rumbo ciento ochenta grados, anunciando a mediados de este año un programa de contratación masivo de nuevos barcos, que incluye 300.000 teus de capacidad propia y otros 500.000 teus de portacontenedores fletados a largo plazo a terceros.
El objetivo, en principio, es sumar hasta 60 portacontenedores, diversificando el riesgo entre las unidades de metanol y las de GNL, aunque todo parece indicar que superará esa cifra. El metanol verde está casi libre de emisiones a la atmósfera. Por su parte, frente a los fueles marinos tradicionales, el GNL reduce hasta el 20% las emisiones, aunque su potencial ecológico es aún mayor si se utiliza el gas biológico o sintético.
Alphaliner constata que “la producción de metanol no ha despegado” y existe temor a un suministro insuficiente
En un primer momento, el segundo armador de línea del mundo puso todos los huevos en la misma cesta, invirtiendo 3.200 millones en una cartera 23 buques de metanol (16 unidades de 9.000 teus y siete de 16.000 teus). Al mismo tiempo, cerró contratos de aprovisionamiento a largo plazo con diferentes proveedores de este carburante de origen sostenible. Es más, el anterior consejero delegado de Maersk, Soren Skou, llegó a decir que el GNL “es todavía un fuel fósil” y “no es un combustible de transición energética para la naviera”.
EL ARMADOR DANÉS SE HA DADO DE BRUCES CON LA REALIDAD Y CAMBIA DE ESTRATEGIA
Sin embargo, el armador danés se ha dado de bruces con la realidad, amén de un mercado que absorbe toda la oferta que salta al agua por la crisis del Mar Rojo a raíz del conflicto en Oriente Medio, por lo que no le ha quedado más remedio que dar un giro brusco de timón hacia el gas como combustible de transición para la progresiva descarbonización de su flota. “La producción de metanol prevista no ha despegado. Los temores a un suministro insuficiente se han multiplicado este año, ya que sus costes de fabricación han resultado más elevados de lo esperado”, explican los analistas de Alphaliner.
Con este sprint para hacerse con portacontenedores de propulsión dual de GNL, la multinacional, que opera una flota de 672 celulares, también responde a las advertencias de la agencia de rating estadounidense Moody’s. En un informe de principios de año, Moody’s criticaba abiertamente la política medioambiental de AP Möller-Maersk porque “entraña grandes riesgos” al tener “un ratio de cartera de pedidos sobre la flota del 10%, uno de los más bajos del sector”.
La estrategia multicombustible de Maersk genera dudas sobre si logrará cumplir su calendario de descarbonización
Con la nueva estrategia de multicombustible, la pregunta que cabe hacerse ahora es si la danesa cumplirá con su ambicioso calendario para descarbonizar la flota. Concretamente, esta hoja de ruta pasa por reducir las emisiones directas (de GEI) el 35% para 2030 y lograr las cero emisiones netas para 2040, adelantándose diez años a lo que marca la normativa internacional y comunitaria.
Además del citado contrato con la grada surcoreana, desde que decidiera cambiar de política a principios de 2024, Alphaliner “ha identificado a Maersk como fletador de diez buques de 16.800 teus propulsados por GNL, cinco a SFL Corporation”, que cotiza en la bolsa de Nueva York, y “otros cinco a la canadiense Seaspan”. Esta última es la mayor proveedora de celulares del mundo, con una flota de 176 portacontendores y capacidad de 1,82 millones de teus.
En opinión de la consultora, Maersk también estaría detrás de “varios pedidos recientes de buques impulsados por GNL con un tamaño de entre 8.000 y 9.500 teus”, y de “otro encargo de Seaspan de celulares de 16.000 teus en el astillero chino Yangzijiang Shipbuilding”, aunque están pendientes de confirmación”. Sin embargo, según la neerlandesa Global Control Flow, un plataforma de datos para las industrias, Seaspan habría encargado a la grada china otros 22 portacontenedores de GNL para Maersk, diez de 17.000 teus y los doce restantes de 8.000 teus.
Firmas como SFL o Seaspan han realizado numerosos encargos de construcción de portacontenedores a GNL
De hecho, en junio pasado, Seaspan Corporation, subsidiaria de la gestora de activos Atlas Corporation, que cotiza en la bolsa de Nueva York, anunció que había contratado a diferentes astilleros la construcción de 27 buques de doble combustible GNL. Este pedido abarca unidades de entre 9.000 y 17.000 teus de capacidad para fletadores aún desconocidos oficialmente. En total, hasta agosto de 2029, Seaspan recibirá 41 nuevos barcos.
Asimismo, como ya adelantó El Mercantil en julio, Maersk mantiene “conversaciones avanzadas” con el astillero chino New Times Shipbuilding (NTS) para construir “al menos seis buques propulsados por GNL con capacidad para 16.000 teus”. Este contrato, con un precio por barco que rondaría los 200 millones de dólares, dispondría de un opción para seis celulares más.
La cartera de pedidos de este año para buques propulsados a metanol se ha resentido, según Alphaliner
La incertidumbre a la hora de disponer de metanol verde se refleja de manera clara en los pedidos de nuevas construcciones de los carriers a lo largo del ejercicio. “Tras dominar el mercado en 2023, la proporción de contratos con metanol ha caído bruscamente en los diez primeros meses de 2024. Estos representan sólo el 21% de la nueva capacidad demandada en 2024, un descenso significativo frente al 51% de 2023. El declive es aún más acentuado, ya que cae por debajo de la demanda de tonelaje convencional. En cambio, la propulsión por GNL se ha reafirmado como la principal opción de los armadores a corto y medio plazo en el camino hacia la descarbonización”, subrayan desde Alphaliner.
En concreto, sumados los pedidos de este año -64 unidades y 3,11 millones de teus-, la cartera total está liderada por el GNL (con una cuota del 41%), seguido del fuel convencional (31%) y del metanol (28%), según datos de la consultora. Estas cifras no incluyen los 1,4 millones de teus de buques preparados para el uso del GNL y metanol, es decir, que podrían adaptarse y tirar con uno u otro combustible más adelante.
EL METANOL, SIN MERCADO SPOT, PLANTEA DUDAS SOBRE PRODUCCIÓN, PLAZOS Y BUNKERING
El cambio en la estrategia de Maersk también está avalado por los datos del Instituto del Metanol, un grupo de presión de la industria con oficinas en Washington y Bruselas. Según Alphaliner, que cita un informe de este lobby, “el 70% de las instalaciones previstas para la producción de metanol en el mundo aún no han alcanzado la fase de decisión final de inversión, lo que plantea dudas sobre los plazos y el acceso”. La oferta de metanol rondará los 0,5 millones de toneladas en 2024 y aumentará hasta una horquilla de entre 3,6 y 6,1 millones de toneladas anuales a finales de 2030. “Sin embargo, al no existir un mercado al contado (spot) para el metanol, los armadores se enfrentan a varios obstáculos a la vuelta de la esquina: el riesgo de que la firma de contratos a largo plazo deje a los pioneros [caso de Maersk] con los bolsillos vacíos cuando la oferta aumente y los precios bajen, y la falta de claridad sobre las futuras regulaciones de distribución y bunkering en los puertos”, concluye el instituto.