

Las cifras de ingresos anuales oscilarán entre los 30 millones de euros en los primeros años hasta los 71 millones al final de la concesión
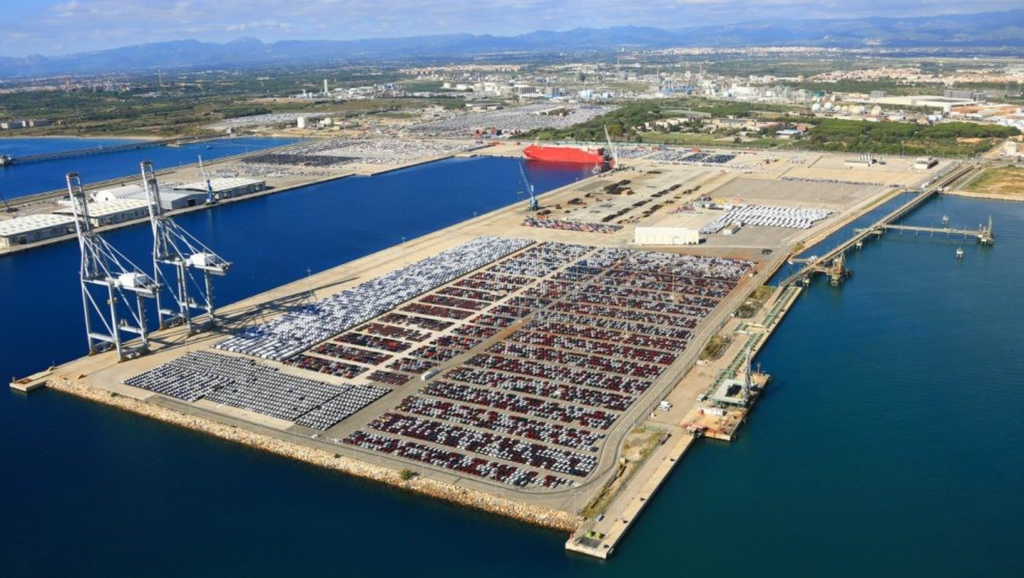
El muelle de Andalucía del puerto de Tarragona, en una imagen de archivo | Autoridad Portuaria de Tarragona
El Mercantil Barcelona
1 de septiembre de 2026
Las empresas que explotarán la nueva terminal multipropósito del puerto de Tarragona, Cosco y PTP Group, prevén obtener un valor actual neto (VAN) de su activo de 102 millones de euros. Así se refleja en la oferta económica que la ‘joint venture’ presentó a concurso para hacerse con la instalación del muelle de Andalucía, y que la autoridad portuaria que preside Santiago Castellà les acabó adjudicando el pasado mes de mayo. Este indicador de rentabilidad se desprende del valor actual de los futuros flujos de caja (‘cash flow’) que generará la terminal, y tras restarle los 117 millones de euros que las dos empresas realizan como inversión inicial para ponerla en marcha. “El perfil de flujos de caja resultante demuestra que el proyecto es financieramente sostenible a lo largo de toda la vida de la concesión y que puede soportar cómodamente el nivel de inversión, los compromisos de actividad y las mejoras en las tasas”, sostienen las dos empresas. Como se recordará, la concesión de Cosco y PTP es a 50 años.
Los gastos operativos se proyectan en 15 millones de euros al año durante esta década
Según su plan financiero, la instalación, que debería empezar a operar en 2027, generará unos ingresos anuales de 28 millones de euros en su primer año de plena operatividad (2028) e irá incrementándolos año a año hasta el fin de la concesión actual, en 2075, cuando Cosco y PTP esperan estar facturando 71 millones de euros por ejercicio. En paralelo, las impulsoras del proyecto calculan unos gastos operativos alrededor de los 15 millones de euros anuales en lo que queda de la década actual, los cuales también irán incrementándose hasta los 44 millones de euros al final de la concesión. Todo ello al margen de la inversión inicial mentada, que Cosco y PTP comprometen de entrada y en una sola fase para “alcanzar la plena capacidad de la terminal polivalente en 24 meses”. Cabe recordar que esa inversión también se despliega sobre la terminal intermodal de La Boella, que forma parte de la concesión portuaria. En 2028, la concesión ya podría tener una capacidad operativa de 480.000 teus, según proyectaron sus nuevos gestores.
Cosco y PTP aportan capital propio equivalente a 47 millones de euros
Para ello, las adjudicatarias han diseñado un plan de financiación que combina el 40% de capital propio y el 60% de deuda, un ratio que, según apuntan, “ofrece un equilibrio óptimo entre el apalancamiento del proyecto, la eficiencia en costes y la mitigación de riesgos”. En este sentido, Cosco -a través de sus filiales implicadas en la terminal, Cosco Shipping Bulk y Cosco Shipping Ports- y PTP realizarán una aportación de capital de 47 millones de euros, que sirve para cubrir de forma íntegra la puesta en marcha de la terminal hasta 2027. En lo que concierne a los fondos obtenidos a través de crédito bancario, alcanza los 70 millones de euros y se apoya en un préstamo a 15 años concedido por una “entidad de conocido prestigio internacional”, según indica la ‘joint venture’. “Una proporción del 60% de deuda a largo plazo permite una utilización eficiente del capital, aprovechando el balance de la terminal y preservando la liquidez para otras inversiones estratégicas”, argumentan Cosco y PTP.