

El lobby europeo Transport & Environment calcula que un tercio de los automóviles a batería vendidos en España son de fabricación china
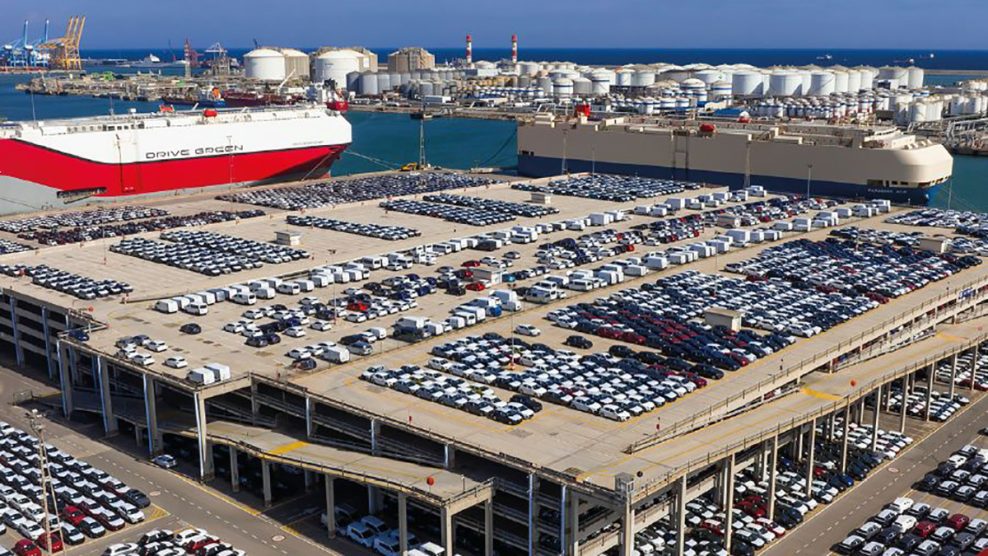
Terminal de vehículos Autoterminal en el puerto de Barcelona | Noatum
EL MERCANTIL Barcelona
27 de marzo de 2024
El automóvil eléctrico de fabricación china puede llegar a suponer el 25% de este mercado en Europa al final del presente ejercicio. Es la principal estimación que realiza el lobby europeo Transport & Environment (T&E), en un informe de recomendaciones sobre el papel que puede jugar un incremento de tasas por parte de la Unión Europea (UE) a estos tráficos de importación, una estrategia que Bruselas está desarrollando para evitar que los fabricantes del viejo continente pierdan su competitividad frente a la inundación de vehículos del gigante asiático. Según los datos que maneja el lobby, la presencia de fabricantes no chinos que fabrican en ese país todavía es superior en el mercado importador, pero para los próximos dos años también se espera un incremento sustancial de las marcas 100% chinas. Asimismo, España es ahora mismo el país europeo donde las marcas propias del país asiático tienen mayor cuota de mercado, el 10,6% del total.
La cuota de mercado de coches fabricados en China seguirá en aumento en los próximos tres años
Como es sabido, el incremento de eléctricos de fabricación china en Europa viene produciéndose en los últimos cuatro años, en paralelo al desarrollo de este mercado en el Viejo Continente respecto a la combustión, y auspiciado por el dominio que el gigante asiático ejerce sobre toda la cadena de valor de la automoción a batería. Transport & Environment calcula que 290.000 unidades de estos coches en 2023 fueron importados desde China, ya sea de marcas locales o fabricantes internacionales con plantas allí. Esto supone el 19,5% de todas las ventas. Un porcentaje que irá al alza “según un crecimiento linear del mercado y si nada cambia”, estima el lobby ecologista, alcanzando el cuarto de todas las ventas en 2024, y enfilándose por encima de esa fracción en los tres años siguientes.
Tras este crecimiento se sitúan, a corto plazo, las importaciones de compañías internacionales que fabrican en China y que hasta ahora han dominado el mercado, especialmente Tesla y Dacia (Renault). Estas dos marcas han dado cuenta del 28% y del 20% de los coches chinos vendidos en 2023, respectivamente. Este año, la suma de nuevas unidades producidas y exportadas desde el país asiático para marcas extranjeras -también BMW, Smart, Volvo o Cupra- podría alcanzar las 296.000 unidades, el 70% más que el pasado ejercicio, estima T&E, según las proyecciones de fabricación de modelos como “el Volvo EX30, el Mini Cooper, el Smart #3 o el Cupra Tavascan”. En 2025, estas importaciones en concreto “podrían añadir 340.000 unidades más”, señala el lobby.
29% de los eléctricos en España
El 29% de los coches eléctricos vendidos en España en 2023 se fabricaron en China
Pero la misma previsión calcula que las marcas propiamente chinas ganarán peso, desplazando a las extranjeras sobre el año 2025 e incrementándose sustancialmente ya en 2027. En ese año, “las marcas chinas podrían alcanzar el 20% de todo el mercado de coches eléctricos de Europa”, incluidos los que se fabrican en el continente europeo y en otras latitudes fuera del gigante asiático. En este sentido, España es ya uno de sus principales mercados de exportación en Europa en términos de cuota, dado que el coche eléctrico de marca china acapara el 10,6% del mercado, según la estimación de T&E. Le siguen Francia con el 9,6%, y más abajo está Alemania con el 6,9%, pero tiene por encima a Suecia, con el 13,3% de las ventas producto de marcas de ese país. España también está en las primeras posiciones en cuanto a coches eléctricos fabricados en China de todas las marcas, sólo por detrás de Francia. “Casi un tercio (29%) de los automóviles eléctricos vendidos en estos países vienen de China, especialmente debido a las cuotas de Dacia y Tesla”. Entre los fabricantes chinos, el primero en España es MG -más del 5% de las ventas-, seguido de Polestar y BYD.
Otros países como Reino Unido o Suecia ya tienen un mayor peso de marcas chinas en sus mercados eléctricos. “Si el crecimiento se mantiene como en el último trimestre de 2023, las marcas del gigante asiático supondrán el 26% de todo el mercado europeo en 2027. Superarán a las marcas internacionales, que además reducirán sus importaciones, en parte por la reducción que llevará a cabo Tesla”, explica T&E. El lobby también estima que la media mensual de coches eléctricos de marcas chinas exportados a Europa en 2023 ha sido de 9.000 unidades, una cifra que se incrementará hasta las 19.000 ya en 2024 por las distintas iniciativas logísticas que están llevando a cabo las compañías, como “el fletamento de su propio carguero por parte de BYD para enviar unidades a Europa, que se espera aumenten a siete car carriers en el futuro”, aporta el informe. También SAIC podría seguir sus pasos, además de alternativas para el transporte de estos vehículos que en el último año ha puesto en marcha la china Cosco.
CONSECUENCIAS DE UNA POLÍTICA TARIFARIA EUROPEA
El informe de T&E también aborda la reacción de la Comisión Europea, que buscaría reequilibrar el mercado del vehículo eléctrico atajando los subsidios estatales de los que se benefician los fabricantes chinos. Según los datos que maneja el lobby, los cinco modelos eléctricos del país asiático más vendidos en Europa cuestan entre el 9% y el 28% menos que los de sus homólogos no chinos, y la balanza tarifaria es desfavorable para el Viejo Continente: sus aranceles a esas importaciones “están en el 10%, mientras que los coches exportados a China pagan un arancel del 15%. “Si se subieran esos aranceles al 25%”, señala T&E, “los vehículos medianos del segmento C y los SUVs estándar situarían sus precios el 8% y el 2% por encima de las marcas no chinas, respectivamente”.
1,3%
El arancel europeo a las baterías de litio chinas está en el 1,3%
“La estrategia china consiste en introducir subsidios a su industria, limitar el acceso foráneo al mercado doméstico, generar sobreproducción y luego inundar los mercados extranjeros con sus productos. Eso les permite exportar más barato”, apunta T&E. Por ello, “simplemente aumentar los aranceles no reequilibrará la competencia a favor de la producción europea”. En este sentido, el análisis apunta a la cadena de valor del automóvil, que empieza en un suministro de las baterías de litio al que China tiene mucho mayor acceso que Europa. Pero según las estimaciones que realiza esta entidad, las iniciativas europeas por autoabastecerse de estos componentes “ya alcanzarán la demanda del continente en 2026” si se cumplen sus plazos. Eso sí, “si el objetivo es tener producción local de baterías de litio, la UE y Reino Unido deberán aplicar políticas de defensa de la importación de este producto”. El arancel actual europeo estaría sólo en el 1,3%, señala el lobby, mientras que en China es del 10%. Estados Unidos, por ejemplo, carga aranceles del 15% en las baterías que importa desde el gigante asiático. Además, esta producción en Europa “es hoy más cara” que importarla del país asiático.