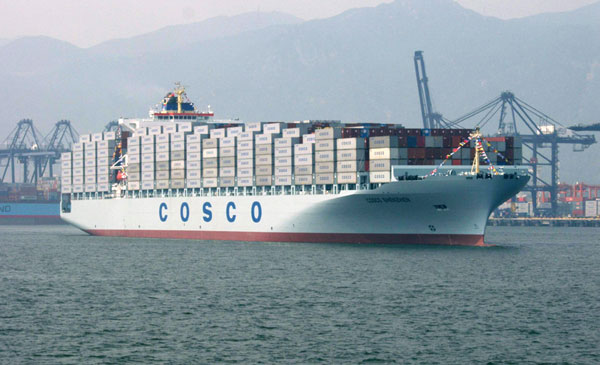
Escala inaugural del servicio ESE2 de COSCO SHIPPING Lines en Algeciras. La china Cosco, se acoge a su alianza con la francesa CMA CGM, para utilizar Algeciras, hasta ahora vetada a su uso.
Desde el puerto de Algeciras, los tiempos de tránsito del servicio ESE2 con Brasil, Argentina y Uruguay son muy competitivos tanto para las exportaciones españolas como para las importaciones, siendo de 13 días y 12 días, respectivamente.
La primera escala del ‘Xin Chong Qing’ en el puerto de Algeciras se conmemoró con la entrega de una metopa al capitán del barco
NOTA DE PRENSA
«El pasado miércoles 4 de octubre, el portacontenedores ‘Xin Chong Qing’ de COSCO SHIPING Lines realizó la escala inaugural del servicio ESE2 en Total Terminal International Algeciras (TTIA).
El servicio ESE2 que ofrece COSCO SHIPPING Lines conecta el norte de Europa y el Mediterráneo con los mercados de Brasil, Argentina y Uruguay, en la costa Este de América del Sur, siendo la rotación de puertos: Róterdam – London Gateway – Hamburgo – Amberes – Lisboa – Algeciras – Santos – Paranaguá – Montevideo – Buenos Aires – Itapoa – Paranaguá – Santos – Río de Janeiro – Algeciras – Róterdam.
Desde el puerto de Algeciras, los tiempos de tránsito son muy competitivos tanto para las exportaciones españolas como para las importaciones con Sudamérica, siendo de 13 días y 12 días, respectivamente. Además, los buques están equipados con conexiones eléctricas para el transporte de contenedores reefer con mercancía refrigerada procedente de esos mercados. En el servicio ESE2 operan ocho portacontenedores, cuatro de los cuales pertenecen a COSCO SHIPPING Lines.
La primera escala del ‘Xin Chong Qing’ en el puerto de Algeciras se conmemoró con la entrega de una metopa al capitán del barco, Lyu Yinghao, por parte de representantes de la Autoridad Portuaria de la Bahía de Algeciras y de TTIA.
Con este nuevo servicio, COSCO SHIPPING Lines amplía su oferta para el mercado peninsular, conectando también de forma directa el sur de España con el norte de Europa, y ofreciendo unos tiempos de tránsito eficientes, confiables y con una amplia cobertura geográfica, dado que, a través de feeders y servicios intermodales, el servicio conecta con otros destinos de Sudamérica«.
Su particular posición geográfica y geopolítica otorga a la logística, el transporte marítimo y los puertos, un gran valor estratégico
El Puerto de Haifa, adquirido en enero de 2023 por el grupo indio Adani Ports, mueve unos 33 millones de toneladas de mercancías al año con casi 1,5 millones de TEUs en 2022.
13 octubre 2023
Su ubicación geográfica y geopolítica hace de Israel una isla económica y logística con una casi total dependencia del comercio marítimo, por lo que mantener la operatividad de sus puertos en situaciones de conflicto bélico como la presente resulta vital ya que éstos canalizan el 99% de su comercio exterior.
BILBAO. Como cordón umbilical para el intercambio de mercancías con el mundo, Israel tiene en sus puertos, fundamentalmente Haifa y Ashdod, dos infraestructuras críticas cuya seguridad es ahora más vital que nunca. A la hora de redactar estas líneas, el 11 de octubre, estos dos puertos seguían operando con normalidad, así como los servicios de transporte interiores por carretera y ferrocarril en el país, según Maersk, que opera en ambos enclaves.
La ubicación de Israel y sus puertos en la entrada a Oriente Medio ha atraído a importantes líneas navieras con barcos cada vez de mayor tamaño, que lo convierten en un punto importante en la ruta Este-Oeste. En sus puertos, especialmente Haifa y Ashdod, escalan barcos de todo el mundo que cubren rutas principales y secundarias con África, Estados Unidos, Europa, Extremo Oriente o Egipto.
Los puertos de Israel están entre los más antiguos del mundo. Ya en el año 3000 a.C. el territorio del actual Israel era un eje marítimo central en las rutas comerciales. En la actualidad, el comercio exterior de Israel supone más del 60% de su PIB y, como isla económica que es por su ubicación geográfica y política, los puertos constituyen una prioridad estratégica nacional.
Con una línea de costa de 197 km en el Mediterráneo más una pequeña franja en el Mar Rojo, Israel cuenta con tres puertos de mercancías y/o pasajeros (Haifa y Ashdod, en el Mediterráneo, y Eilat, en el Mar Rojo), con otros dos pequeños puertos en Hadera y Ashkelon (éste cerrado por el conflicto) especializados en la importación de carbón y petróleo, respectivamente, para las plantas energéticas situadas en dichas localidades.
EL DATO
56%
tráfico total. El Puerto de Haifa mueve el 56% de las mercancías que entran o salen de Israel.
Haifa es el principal puerto del país con 33 millones de toneladas y Ashdod el primero en contenedores con 1,60 millones de TEUs
Haifa, el mayor en toneladas
Localizado en la costa mediterránea al norte del país, Haifa es el principal puerto de Israel y el quinto mayor de Oriente Medio por tráfico de mercancías. En 2022 movió unos 33 millones de toneladas y 1,47 millones de TEUs, además de recibir a más de 240.000 pasajeros de crucero.
El Puerto de Haifa ha sido privatizado, con su venta en enero al consorcio formado por la compañía india Adani Ports y la israelí Gadot por 1.180 millones de dólares. Haifa mueve alrededor del 56% del total de mercancías que entran o salen por vía marítima de Israel.
Los servicios regulares europeos y de Short Sea de MSC escalan todas las semanas en los puertos de Haifa y Ashdod, con servicios ferroviarios que conectan con el interior de Israel. Fuente: MSC.
Ashdod, el mayor en TEUs
El Puerto de Ashdod se encuentra a 40 kilómetros al sur de la ciudad de Tel Aviv, también en la costa mediterránea del país y destaca por mover el mayor número de contenedores del sistema portuario israelí, con un total de 1,60 millones de TEUs en 2022, lo que eleva a unos 3,17 millones el número de TEUs movidos en todo el país.
Ashdod tiene un tráfico total de unos 25 millones de toneladas y mueve alrededor del 41% del total de mercancías en el país, con una cuota de contenedores del 52% de total de toneladas.
Por último, el Puerto de Eilat, situado en la costa del Mar Rojo, en el extremo sur del país, en el Golfo de Aqaba, se enfoca principalmente al comercio con los países asiáticos, ya que evita tener que cruzar el Canal de Suez. Mueve unos 2,60 millones de toneladas de mercancías, básicamente vehículos y mercancía general.
Conectividad marítima y desempeño logístico
En 2023 China es la economía mejor conectada a la red globalde líneas de transporte marítimo, según el Liner Shipping Connectivity Index (LSCI), elaborado por la UNCTAD y MSD Transmodal, y que posiciona a un país en la red global del transporte marítimo. El índice se calcula a partir del número de escalas de buques, su capacidad de carga de contenedores, el número de servicios y navieras, el tamaño del mayor barco y el número de países conectados por servicios de línea directos.
China lidera el LSCI con 175 puntos, seguida de Corea del Sur (113), Singapur (111), Malasia (100) y Estados Unidos (96). Por su parte, España (91) y Países Bajos (91), en Europa; Panamá (50) y Colombia (48), en América Latina y el Caribe; Marruecos (71) y Egipto (68) en África; y Sri Lanka e India, en el sur de Asia, son los respectivos líderes regionales. Israel está alejado de estas cifras con 43 puntos, aunque en la última actualización del LSCI del pasado mes de septiembre, alcanza 60 puntos.
Puesto 29 en el Logistics Performance Index
En otro de los índices que mide la capacidad logística de los Estados, el Logistic Performance Index (LPI) que elabora el Banco Mundial, Israel ocupa el puesto 29 entre el total de 139 países analizados con una puntuación de 3,6. Singapur lidera el ránking con 4,3 puntos y España el 15 con 3,9 puntos. El LPI mide el desempeño logístico en ámbitos como aduanas, infraestructuras, transporte internacional, calidad y competencia logística, puntualidad, seguimiento y trazabilidad de la carga.
Las infraestructuras de transporte, en el debe
Desde la segunda mitad del siglo XX, Israel se ha enfrentado a diversos conflictos armados que han comprometido la seguridad nacional. Durante esas décadas ha priorizado gastos presupuestarios dedicados al Ejército frente a las infraestructuras de transporte y el resultado de esta situación se percibe en la actualidad. Sin embargo, a partir de la década de los 2000, el Gobierno tomó conciencia de estos problemas y desarrolló por primera vez un plan eficiente y único dedicado al transporte de Israel.
En 2021, el ministro de finanzas, Avigdor Lieberman, anunció que, a lo largo de una sola década, se pondrán en marcha proyectos de infraestructura por un valor total de casi 35.000 millones de dólares. Actualmente, Israel tiene motivos para asegurar que la construcción de nuevas infraestructuras de transporte, así como la actualización de las ya existentes, es una de sus prioridades principales.
Red ferroviaria y carreteras
En 2022, y tras crecer su PIB más de un 8% el año anterior, el FMI estima que Israel alcanzará una renta per cápita nominal de 54.700 USD, lo que le sitúa en el puesto 16 del mundo, al nivel de Canadá y por delante de países como Francia, Reino Unido, Alemania o Austria. Además, según el Foro Económico Mundial, Israel es el país número 26 con la mejor calidad de infraestructuras del mundo. Sin embargo, esto le sitúa diez puestos por detrás de su nivel de renta per cápita actual. Su mejor indicador es la densidad de ferrocarriles aunque la calidad de sus servicios es su peor indicador. En 2019 se transportaron más de 8,5 millones de toneladas de mercancías en su red ferroviaria.
En cuanto al transporte por carretera, Israel cuenta con 20.200 kilómetros de calzada, de los que el 100% está pavimentado y aproximadamente 1.600 kilómetros corresponden a autopistas. No obstante, en contraste con otros países desarrollados, se puede decir que el estado actual de la infraestructura de Israel es más deficiente, ya que se trata de un país cuyo desarrollo ha sido más tardío y que además ha tenido que destinar a lo largo de décadas gran parte de su presupuesto en el Ejército y la seguridad nacional, lo que ha causado que el país no comenzara a llevar a cabo inversiones significativas en el sector de las infraestructuras de transporte hasta esa década de los 2000.
Los puertos de Vigo y Nantes-Saint Nazaire han celebrado el medio siglo de conexión marítima regular para carga rodada con un acto de reconocimiento a la trayectoria nacida en el año 1973 y que se vio fortalecida en el año 2015 con la puesta en marcha de la autopista del mar. En la actualidad, ambos puertos están unidos por tres frecuencias semanales entre Vigo y Francia y, desde el 2017, con una extensión con Tánger (Marruecos).
Para el acto, organizado por la naviera Suardíaz, se desplazó hasta la capital del Loira Atlántico una delegación del puerto de Vigo, encabezada por su presidente, Carlos Botana, quien intervino en el evento junto a Juan Riva, presidente director general del Grupo Suardíaz; Pascal Vialard y Michel Puyrazat, del puerto de Nantes; Caesar Luikenaar, de WecLines; Juan Carlos Pardo, director general de Transpais; Stéphane Gauduchon, presidente de Logistique Automobile; Cécile Pichet, de Scania; Vincent Lesage, de Transportes Breger; y David Bechemilh, de Manitou Group; la presidenta regional Christelle Morançais; el alcalde de la ciudad David Samzun entre muchos otros.Presentación del 50 aniversario de la conexión marítima entre el puerto de Vigo y el puerto de Nantes-Saint Nazaire
Desde su creación en 1973, la conexión entre el puerto de Vigo y el puerto de Nantes-Saint Nazaire ha movido más de tres millones de vehículos y más de 850.000 semirremolques por vía marítima en línea regular
La conmemoración de los 50 años del enlace entre el puerto de Vigo y Nantes Saint-Nazaire se produce en un momento en el que Suardíaz planifica el lanzamiento de una nueva conexión entre el puerto olivino y el británico de Liverpool para el aprovisionamiento logístico entre las plantas de Stellantis en Vigo y la de Ellesmere Port.
Eficiencia y sostenibilidad
Según Carlos Botana, este nuevo flujo de suministro potenciará a la industria de automoción en Galicia, aumentando sus exportaciones, y abrirá una nueva vía para la llegada de otras mercancías desde Reino Unido de forma sostenible. Dijo Botana que “la vía marítima, más sostenible, contribuirá a acelerar la transformación de la Terminal de Bouzas para la utilización de energías limpias, dentro de la hoja de ruta del proyecto Blue Growth del puerto de Vigo”.Presentación del poyecto “oPORTunity”, con Cécile Pichet, Vincent Lesage, Caesar Luikenaar, David Bechemilh y Michel Puyrazat
En este contexto, Carlos Botana recordó que el puerto de Vigo está trabajando en diversas mejoras globales relativas a la Terminal de Bouzas para adaptar este espacio a las necesidades logísticas de Stellantis como grupo. Entre ellas citó la apuesta por los nuevos combustibles -como el hidrógeno-, la electrificación del transporte marítimo a través de la implantación de un sistema OPS y la construcción de un nuevo silo de almacenamiento vertical en altura para vehículos.
El presidente del puerto de Vigo agradeció a Suardíaz su apoyo durante todos estos años y quiso insistir en “un modo de transporte, el marítimo, que beneficia los intercambios comerciales, con una importante reducción de costes e incremento de la productividad, reduciendo las emisiones de CO₂ y, por tanto, la congestión de las carreteras”. También se señaló en que el transporte marítimo “permite la mejora de las condiciones de trabajo de los conductores”, evitando largos periodos de conducción y restricciones al tráfico.
El evento sirvió también para que el puerto francés presentase una excelente noticia como es su elección como puerto base para la instalación del nuevo parque eólico en el Mar de Yeu-Noirmoutier (EMYN). Todas las actividades relativas a este proyecto se agrupan bajo el paraguas de la nueva marca “oPORTunity”.
La Comisión Europea ha decidido dejar que expire el 25 de abril de 2024.
10 octubre 2023
La Comisión Europea ha decidido no prorrogar la normativa de la UE que exime a los consorcios de transporte marítimo de línea regular de las normas de defensa de la competencia de la UE (Consortia Block Exemption Regulation (CBER).
BRUSELAS. La Comisión ha llegado a la conclusión de que la misma ya no promueve la competencia en el sector del transporte marítimo y, por lo tanto, dejará que expire el 25 de abril de 2024. La expiración del Consortia Block Exemption Regulation no significa que la cooperación entre compañías navieras sea ilegal con arreglo a las normas de defensa de la competencia de la UE.
En su lugar, las compañías que exploten rutas con origen o destino en la UE evaluarán la compatibilidad de sus acuerdos de cooperación con las normas de defensa de la competencia de la UE sobre la base de las amplias orientaciones proporcionadas en el Reglamento horizontal de exención por categorías y en el Reglamento de exención por categorías de los acuerdos de especialización.
La Consortia Block Exemption Regulation expirará el 25 de abril del año próximo tras dos prórrogas concedidas en 2014 y 2020
La decisión de hoy sucede a un proceso de revisión iniciado en agosto de 2022, destinado a recabar información sobre el funcionamiento del CBER desde 2020, con vistas a su expiración el 25 de abril de 2024. El CBER permite a las compañías navieras, en determinadas condiciones, celebrar acuerdos de cooperación para prestar servicios conjuntos de transporte de mercancías, también conocidos como «consorcios».
La Comisión prorrogó la validez en 2014 y 2020. La prórroga decidida en 2020 se debió fundamentalmente a que no se había producido ningún deterioro de los parámetros de competencia (principalmente tarifas de flete, disponibilidad y fiabilidad de los servicios) entre 2014 y 2019. No obstante, esta prórroga se limitó a cuatro años para tener mejor en cuenta los posibles cambios en las circunstancias del mercado.
Evaluación desde agosto de 2022
En agosto de 2022, la Comisión puso en marcha una convocatoria de datos para recabar observaciones de las partes interesadas sobre el funcionamiento de esta normativa. También envió el mismo día cuestionarios específicos a las partes interesadas de la cadena de suministro del transporte marítimo de línea regular (es decir, transportistas, expedidores y transitarios, operadores de puertos y terminales) sobre el impacto de los consorcios entre compañías de transporte marítimo de línea regular y del CBER en sus operaciones desde 2020.
Antes de su evaluación, en el marco de sus actividades de supervisión sectorial, la Comisión mantuvo intercambios periódicos con participantes en ese mercado, así como con autoridades reguladoras y de competencia de Europa, los Estados Unidos y otros territorios, acerca de los retos a los que se enfrenta el sector del transporte marítimo.
Además, envió cuestionarios a los transportistas sobre los efectos de la pandemia de coronavirus en sus operaciones y en la cadena de suministro marítimo; y encargó un estudio independiente de investigación.
La Comisión ha publicado hoy en documento de trabajo de sus servicios en el que se resumen las conclusiones de su evaluación. En general, la información recabada de las partes interesadas apunta a la escasa o limitada eficacia y eficiencia del CBER durante el período 2020-2023.
El presidente de la Autoridad Portuaria de Vigo, Carlos Botana, acompañado por la directora y la jefa de Área de Explotación y Política Comercial, Beatriz Colunga y Dolores Rois, respectivamente, participará en un evento organizado por el puerto francés en el que se reconocerá la trayectoria de la conexión marítima regular para carga rodada.
La Autopista del Mar entre Vigo y Nantes-Saint Nazaire fue inaugurada en enero de 2015 y ya entonces se hacía hincapié en la importancia de esta ruta, que serviría para agilizar el servicio marítimo y aumentar el tráfico en el Puerto de Vigo
NOTA DE PRENSA
“El presidente de la Autoridad Portuaria de Vigo, Carlos Botana, acompañado por la directora y la jefa de Área de Explotación y Política Comercial, Beatriz Colunga y Dolores Rois, respectivamente, participarán esta tarde en los actos organizados por la naviera Suardiaz para celebrar el medio siglo de vida de la conexión entre la terminal olívica y Nantes Saint-Nazaire.
Para ello, la comitiva viguesa se ha desplazado esta mañana al puerto francés, donde participará junto a su máximo responsable, Pascal Vialard, y el director de WEC Lines, Caesar Luikenaar, entre otras autoridades, en un evento organizado por el puerto galo en el que se reconocerá la trayectoria de la conexión marítima regular para carga rodada entre las terminales de Vigo y Nantes Saint-Nazaire surgida en 1973 y que se vio fortalecida en el año 2015 con la puesta en marcha de la autopista del mar, que actualmente cuenta con tres frecuencias semanales entre Vigo y Francia y, desde 2017, con una extensión con Tánger (Marruecos).
Según valoró el presidente portuario, se trata de un servicio regular, frecuente, fiable, ágil, eficaz y económicamente competitivo que permite, de una manera más económica y ecológica, colocar mercancías en el corazón de Francia con destino a este país u otros de Europa.
Un modo de transporte que beneficia los intercambios comerciales, con una importante reducción de costes e incremento de la productividad, reduciendo las emisiones de CO2 y, por tanto, la congestión de las carreteras. Asimismo, el transporte marítimo permite la mejora de las condiciones de trabajo de los conductores, evitando largos periodos de conducción y restricciones al tráfico, incrementando las actividades económicas locales. Una infraestructura logística de primer nivel europeo que ha sido posible gracias al respaldo del Gobierno de España y, concretamente, de la entonces ministra Ana Pastor, y de la naviera que explota este servicio, Suardiaz, a la que el máximo responsable portuario quiso agradecer su apuesta por esta línea.
Ocho años de la Autopista del Mar La Autopista del Mar entre Vigo y Nantes-Saint Nazaire fue inaugurada en enero de 2015 y ya entonces se hacía hincapié en la importancia de esta ruta, que serviría para agilizar el servicio marítimo y aumentar el tráfico en el Puerto de Vigo, al tiempo que supondría una gran ventaja para el tejido económico e industrial de Vigo, su área de influencia y el hinterland de la terminal viguesa. Una opción logística de distribución y transporte internacional para muchas empresas locales, del resto de Galicia, de León y del norte de Portugal.
La conmemoración de los 50 años del enlace entre Vigo y Nantes Saint-Nazaire se produce en un momento en el que Suardiaz lanzará una nueva conexión entre Vigo y Liverpool para el aprovisionamiento logístico entre las plantas de Stellantis en la ciudad olívica y la de Ellesmere Port.
Este nuevo flujo de suministro potenciará a la industria de automoción en Galicia, aumentando sus exportaciones, y abrirá una nueva vía para la llegada de otras mercancías desde Reino Unido hacia Vigo.
Para Carlos Botana “la vía marítima, más sostenible, contribuirá a acelerar la transformación de la Terminal de Bouzas para la utilización de energías limpias, dentro de la hoja de ruta del proyecto Blue Growth del Puerto de Vigo”. En este contexto, recordó que la Autoridad Portuaria de Vigo está trabajando en diversas mejoras globales relativas a la Terminal de Bouzas para adaptar este espacio a las necesidades logísticas de Stellantis como grupo y entre las que citó la construcción de un nuevo silo de almacenamiento vertical en altura, la apuesta por los nuevos combustibles como el hidrógeno o la electrificación marítima a través de la implantación de un sistema OPS que abastezca las demandas eléctricas de los buques atracados, reduciendo así las emisiones de gases de efecto invernadero, el ruido y las emisiones locales que los propios buques emiten a la atmósfera».
Es tracta de tres enllaços setmanals directes de contenidor marítim des del port de Barcelona amb Tolosa i un amb Lió
Maersk
EL MERCANTIL Barcelona
5 de octubre de 2023
El gegant marítim Maersk iniciarà a principis del pròxim mes de novembre fins a quatre serveis ferroviaris entre el port de Barcelona i el sud de França de la mà de Captrain. Es tracta de tres enllaços setmanals directes de contenidor marítim amb Tolosa i un amb Lió. Aquests serveis dedicats constitueixen l’inici d’una operativa històrica per als trànsits ferroviaris entre Espanya i França, en tractar-se de la primera vegada que es posa en marxa un tren de mercaderies sense intervenció a la frontera hispà-francesa, segons han explicat fonts del mercat. Captrain ja opera serveis sense intervenció en frontera entre Espanya i Portugal des de fa 15 anys.
Els trens de 750 metres d’aquest servei es traccionen amb les locomotores Stadler Euro6000 de Captrain
D’aquesta manera, es redueixen les maniobres, la qual cosa redunda en una millora dels costos i l’eficiència, perquè no es necessita cap intervenció ni canvi de maquinista ni de cap mena de material rodant fins a la seva arribada a destinació, en aquest cas, Tolosa i Lió. Els trens de 750 metres d’aquest nou servei per a Maersk es traccionen amb les locomotores Stadler Euro6000 de Captrain i travessen la frontera per LFP Perthus en ample internacional. “A través de Tolosa, la solució connecta la càrrega amb Bordeus” mitjançant la xarxa operada per Naviland, segons ha explicat la multinacional danesa. A més, el grup navilier planteja estendre’l del costat espanyol a Tarragona i Saragossa, si bé encara no s’han concretat més detalls sobre aquest tema.
Maersk ha destacat que, gràcies a aquestes locomotores elèctriques interoperables, també es millora la sostenibilitat de les seves operacions, que a més es veuen recompensades per una menor distància recorreguda per a aconseguir els seus destins del sud de França. De fet, “aquesta nova oferta ferroviària pot escurçar els temps de trànsit per a càrrega d’importació i exportació en les àrees de Tolosa, Bordeus i Lió fins a 12 dies (7 dies de mitjana) en comparació amb les rutes tradicionals a través de ports francesos o del nord d’Europa”. Per tant, la creació d’aquest servei ferroviari operat a través de APM Spain Railways, filial del grup danès, permet al port de Barcelona captar nous fluxos de contenidor marítim que fins ara es vehiculaven a través d’altres recintes europeus.
El Parlamento y la Comisión Europea respaldan la iniciativa con un enfoque que proteja los puertos “sin espantar” inversiones de otros países
IÑAKI CARRERA Bilbao
10 de octubre de 2023
La propuesta de una estrategia portuaria integral en la UE para frenar la injerencia de terceros países, en especial de China, en las dársenas continentales ha recibido el respaldo de los grupos parlamentarios y de la Comisión Europea (CE). En la reunión del comité de Transporte de la Eurocámara celebrada ayer en Bruselas, el Ejecutivo comunitario y las diferentes coaliciones dieron su respaldo a la iniciativa, aunque algunas voces también coincidieron en la necesidad de lograr “un enfoque racional” que asegure la protección de las dársenas continentales críticas “sin espantar” las inversiones de terceros países.
“Los puertos son un activo público que debemos proteger mejor” Tom Berendsen Eurodiputado y ponente de la estrategia portuaria comunitaria
Esta primera propuesta, cuyo ponente es Tom Berendsen, del Grupo del Partido Popular Europeo, persigue implementar un paquete de medidas para contrarrestar “la dependencia, el espionaje y el sabotaje de terceros países” con presencia en los puertos de la UE, tal como adelantó este periódico en su edición del pasado 25 de septiembre. “La cooperación entre Estados miembros debe asegurar que no se abusa de la necesaria apertura económica de la UE al resto del mundo. No podemos entregar las llaves de nuestros puertos en las relaciones comerciales que mantenemos con el resto del mundo. Los puertos son un activo público que debemos proteger mejor”, señaló Berendsen en la presentación del informe ante sus colegas del comité de Transportes.
La estrategia, que pivota sobre la participación de China, no es ajena al pulso que mantienen los principales bloques económicos en un crispado tablero geopolítico. De hecho, su contundencia contrasta con la huella del gigante asiático en los puertos europeos, que se reduce a 31 terminales y, en muchas ocasiones, en alianza con los armadores ítalo-suizo MSC, el danés Maersk y el francés CMA CGM.
“Hay que equilibrar las inversiones de terceros países y las de los fondos públicos” Fotini Ioannidou Subdirectora de Movilidad y Transportes de la Comisión Europea
En su intervención durante el debate parlamentario, la representante de la Comisión Europea, Fotini Ioannidou, subdirectora de la dirección general de Movilidad y Transportes, aseguró que “estamos completamente de acuerdo” con la ponencia y “estamos trabajando” en diferentes reglamentos que “avanzan en la misma línea”, en referencia a la modificación de la Directiva de Inversiones Extranjeras Directas que estará lista a finales de este año. No obstante, Ioannidou avanzó que “los puertos van a necesitar inversiones gigantescas en los próximos años, tres o cuatro veces superiores a las actuales”, por lo que “hay que mantener un equilibrio entre las inversiones de terceros países y las procedentes de los fondos públicos”.
Por su parte, el parlamentario Pier Karleskind, del Grupo Renovar Europa, aseguró que una estrategia portuaria común es “esencial”, pero “no podemos darle un enfoque demasiado proteccionista porque las dársenas necesitan inversiones privadas, incluyendo las de terceros países”. Según Karleskind, “es evidente que tenemos que proteger nuestras infraestructuras críticas”, pero “al mismo tiempo debemos ser capaces de mantener un equilibrio, sin sobreactuar, para no ahuyentar la inversión extranjera de la industria marítima europea”. En este punto, defendió que “los puertos y sus empresas son actores mundiales” y “en la medida que la UE tiene que estar presente en el extranjero, no podemos excluir a los inversores de terceros países”.
LOS PUERTOS SON FACILITADORES DE TODOS LOS OBJETIVOS ESTRATÉGICOS DE LA UE Asimismo, tomó la palabra la parlamentaria Kathleen Van Brempt, de la Alianza Progresista de Socialistas y Demócratas, quien manifestó que “la propuesta es un punto de partida excelente” y compartió “la frustración que sentimos desde hace tiempo por no tener una comisión que investigue esta cuestión de manera holística”. A este respecto, señaló que “los puertos son infraestructuras críticas y estratégicas, hubs muy complejos donde coinciden diferentes áreas administrativas o políticas. De hecho, son facilitadores de los objetivos estratégicos de la UE, como la competitividad, la autonomía estratégica, la resistencia de la cadena de suministro y la transición energética”, subrayó.
Desde la Alianza Progresista de Socialistas y Demócratas se ha demandado una referencia en el texto al EU ETS
La europarlamentaria recordó también que “tenemos que avanzar hacia nuevos instrumentos para salvaguardar nuestras infraestructuras portuarias”. En su opinión, la actual regulación de la UE para el control de la inversión extranjera directa “es el punto de partida, pero no es suficiente por sí sola”, por lo que “hay que contemplar otros reglamentos para ayudar” a implementar una estrategia portuaria común. Además, tuvo palabras para los marinos y los estibadores: “Estos colectivos son esenciales, son la avanzadilla de la actividad portuaria, por lo que es necesario que disfruten de seguridad laboral, luchando contra el dumping social, y que estén bien remunerados”. Por este grupo también intervino la parlamentaria Josianne Cutajar, quien pidió una referencia en la propuesta “sobre la transferencia de activos y tráficos a puertos no comunitarios del Mediterráneo y del norte de África con la entrada en vigor del EU ETS (sistema de compra de derechos de emisiones de CO2) en la industria marítima”.
Igualmente, el Grupo de los Conservadores y Reformistas Europeos acogió “de manera muy positiva el informe”, declaró Peter Lundgren. El eurodiputado defendió “una monitorización adecuada sobre la propiedad extranjera en los puertos europeos”, porque “en ocasiones en muy sencillo obtener información sobre las operaciones ‘just in time’, que son vitales en la actividad de las dársenas” y “tenemos que ser conscientes de los peligros que esto entraña”.
Bruselas iniciará las consultas sobre este asunto en breve con los Estados miembros y los actores involucrados
El Grupo de los Verdes también se alineó con la propuesta. No obstante, su representante Jutta Paulus echo de menos que el informe no mencione la necesidad de tomar medidas para hacer frente “al impacto del aumento del nivel del mar, un fenómeno relevante que afectará a muchos puertos comunitarios”. Paulus también adelantó que una de las enmiendas de su grupo se centrará en que “las infraestructuras en los puertos se deben construir porque hay demanda” y “no por la competencia existente entre los propias dársena de la UE”. El objetivo, añadió, es “evitar la construcción de infraestructuras que puedan quedar sin uso y que, además de pagar los contribuyentes en muchas ocasiones, son una carga para el medio ambiente”. Por último, tras el debate de ayer, los grupos tienen hasta el próximo 12 de octubre para presentar alegaciones y la Comisión Europea comenzará las consultas con los Estados miembros y los actores involucrados.
LOGÍSTICA · El informe Review of Maritime Transport 2023 de la UNCTAD repasa algunas claves de su evolución y adelanta previsiones
Las líneas navieras de contenedores tradicionales trabajan por fortalecer su posición y mitigar el efecto de las desaceleraciones en los ciclos económicos.
Impactos regulatorios, comerciales, tecnológicos y geopolíticos están introduciendo aún mayor complejidad, volatilidad e incertidumbre en el transporte marítimo, donde el contenedor sigue caracterizándose por su gran resiliencia, según el Review of Maritime Transport 2023 de la UNCTAD.
BILBAO. Como ya adelantó Diario del Puerto la pasada semana desde Londres con motivo de la presentación oficial del informe que elabora la Conferencia de las Naciones Unidas sobre Comercio y Desarrollo (UNCTAD), el tráfico global de contenedores, que en 2022 disminuyó un 3,7%, se espera crezca un 1,2% en 2023 y más del 3% entre 2024 y 2028, mostrando su resiliencia en un entorno con numerosos desafíos.
Se prevé que la oferta efectiva crezca a una tasa de dos dígitos, lo que refleja el aumento de la productividad de la flota a medida que se alivia la congestión
Más allá de los datos de tráfico, según el informe, en 2022 la capacidad de la flota portacontenedores creció a un ritmo relativamente moderado del 3,9% en comparación con el 4,1% de 2021. La flota sumaba 5.852 buques a comienzos de 2023 con un total de 25,8 millones de TEUs y se prevé que esta capacidad crezca un 6,3% en 2023 y un 8,1% en 2024. Sin embargo, según Drewry Maritime Research, se prevé que la oferta efectiva crezca a una tasa de dos dígitos, lo que refleja el aumento de la productividad de la flota a medida que se alivia la congestión.
Para gestionar la capacidad en un entorno de mercado más débil, las navieras recurrieron a cancelaciones, redujeron la velocidad de navegación, desviaron algunos barcos de retorno y dejaron inactiva parte de la capacidad. Así, en el primer trimestre de 2023, la velocidad media de navegación bajó un 4% y podría caer un 10% en 2025.
También es probable que aumenten los achatarramientos y el reciclaje de buques. En el primer trimestre de 2023, la capacidad inactiva de portacontenedores alcanzó el 3,2% de la flota, frente al 2,2% del trimestre anterior, según Clarksons Research.
Modernización de flotas
Dependiendo de si las líneas retrasan la entrega o cancelan algunas nuevas construcciones y de que las velocidades disminuyan debido a las nuevas reglas de la OMI, el suministro efectivo de buques sigue siendo incierto. Se espera que el cumplimiento de los requisitos EEXI y CII estipulados por la OMI resulte en unas velocidades de navegación más bajas y un cambio en la oferta efectiva.
El tiempo necesario para modernizar las flotas también será un factor a tener en cuenta. Maersk, por ejemplo, anunció que podría necesitar hasta un 15% más de buques para mantener sus niveles de servicio, mientras que Hapag-Lloyd estima un aumento de entre el 5 y el 10%.
Asimismo, en los últimos tiempos, han surgido nuevos actores y operadores en el mercado logístico, incluido el transporte marítimo de contenedores. Algunos pequeños operadores que llegaron en el momento álgido de la pandemia abandonaron el mercado. En junio de 2022, por ejemplo, las dos líneas de contenedores chinas BAL Container Line y CULines, suspendieron sus operaciones en sus rutas del Pacífico y en diciembre CULines también suspendía su servicio conjunto China-Europa con T.S. Lines.
El dato
+8,1%
capacidad en 2024
En septiembre de 2022, la británica Allseas Shipping interrumpió su servicio Asia-Reino Unido, mientras que en Estados Unidos, el mayorista Costco, que había fletado siete portacontenedores a través del operador Pasha Hawaii, enfrentó un cargo de 93 millones de dólares en noviembre de 2022 debido a la terminación anticipada de sus acuerdos de fletamento.
Otros, con un enfoque más estratégico, como plataformas de comercio electrónico como Amazon, que han ampliado su oferta de servicios logísticos, así como transitarios digitales y mercados como Flexport y Fortos/Freighthub, continúan operando.
Mientras tanto, las líneas navieras de contenedores tradicionales trabajan por fortalecer su posición y mitigar el efecto de las desaceleraciones en los ciclos económicos generando ingresos adicionales e invirtiendo en nuevos activos y una logística más amplia.
Evolución de la capacidad
La Figura de la página anterior representa las diez principales líneas por cuota de mercado en capacidad entre 2006 y 2023. Estos operadores han estado invirtiendo en soluciones de extremo a extremo para reforzarse como integradores de servicios y han diversificado su cartera para centrarse en sectores cada vez más rentables.
Por ejemplo, CMA CGM creó su propio negocio de carga aérea con aviones propios y ha adquirido la actividad logística de Bolloré. MSC adquirió puertos africanos operados por Bolloré. Hapag Lloyd se hizo con un negocio de terminales para gestionar y operar terminales ubicadas en América y África.
Mientras tanto, la mayoría de las líneas aumentaron su capacidad de transporte marítimo, excepto Maersk y, en cierta medida, Zim, que la vieron disminuir ligeramente. Cabe recordar cómo en 2022 MSC superó a Maersk como el mayor operador de línea mundial.
En 2023, Maersk, MSC y COSCO han desplegado el mayor nivel de capacidad en 55 de un total de 84 puertos de aguas profundas. En los últimos cuatro años, estas líneas han modificado su presencia en los puertos. Si bien MSC aumentó el número de puertos donde desplegó capacidad en comparación con 2019, Maersk y COSCO la redujeron.
MSC cerró la brecha con Maersk, que ocupaba el liderazgo en capacidad en 38 de los 153 países atendidos por las principales líneas de contenedores en 2019. A principios de 2023, MSC superó a Maersk y ahora lidera en 36 países, entre ellos India y Estados Unidos, mientras que Maersk mantiene su liderazgo en 30 países.
MSC lidera el mercado en 36 países, entre ellos India y Estados Unidos, mientras Maersk lo mantiene en 30
Panorama regulatorio
En los puertos y terminales, la presencia de navieras y la capacidad de los buques atendidos son subindicadores clave para la conectividad del transporte marítimo, por lo que es preciso seguir monitorizando las tendencias y cómo los puertos ajustan sus relaciones comerciales con las grandes navieras, con un ojo puesto en cómo siguen evolucionando las alianzas y la propia industria.
Fuente: UNCTAD con datos de MDS Transmodal.
Del mismo modo, el panorama regulatorio cobra especial importancia ya que las líneas navieras están en el foco de atención de los reguladores, como lo prueba la reciente propuesta de Ley de Aplicación de las Leyes Antimonopolio en el Transporte Marítimo en Estados Unidos, que pretende abolir la excepción antimonopolio para el transporte marítimo. Si bien el futuro de la legislación propuesta sigue siendo incierto, su aprobación tiene un efecto dominó que requiere un mayor seguimiento.
Fuente: UNCTAD, Clarksons Research y Container Intelligence Monthly. Nota: Los datos de oferta se refieren a la capacidad total de la flota de contenedores, incluidos los buques multipropósito y otros con alguna capacidad de carga de contenedores.
La búsqueda del equilibrio se topa con la volatilidad de los fletes
Las tarifas de flete de contenedores tuvieron un comportamiento radicalmente opuesto en las dos mitades de 2022, al dispararse a niveles récord a principios de año, reflejando un repunte relacionado con la pandemia y la crisis de la cadena de suministro global, y disminuyendo en la segunda mitad del año en la mayoría de las principales rutas comerciales, llegando a estabilizarse a principios de 2023.
El Shanghai Containerized Freight Index (SCFI) se desplomó más de un 80% hasta los 967 puntos el pasado mes de junio, una caída desde su máximo de 5.067 puntos en enero de 2022 que fue cinco veces superior a su nivel antes en enero de 2019. Las líneas navieras de contenedores lograron en 2022 ganancias sin precedentes estimadas en casi 300.000 millones de dólares antes de intereses e impuestos (EBIT) en 2022.
Ahora, después de un año de elevadas ganancias, la caída de los fletes está generando ciertos desequilibrios financieros en algunas compañías. Una es la surcoreana HMM, cuyos ingresos cayeron un 58% a 1.600 millones de dólares en el primer trimestre de 2023, frente a los 3.700 millones de dólares en el mismo período de 2022.
El negocio marítimo de Maersk también experimentó una caída de ingresos de 5.700 millones de dólares al facturar 9.900 millones de dólares en el primer trimestre de 2023, lo que supone un descenso aproximado del 37% en comparación con el primer trimestre de 2022.
OOIL, que opera Overseas Orient Container Line (OOCL), reportó ingresos de 2.180 millones de dólares para el primer trimestre de 2023, una disminución de alrededor del 58% con respecto al mismo período en 2022, en gran parte debido a la caída tarifas de flete de contenedores.
Por su parte, las compañías más pequeñas, incluidas aquellos que se incorporaron al mercado para aprovechar las elevadas tarifas de flete, tienen ante sí desafíos aún más importantes que pueden afectar su rentabilidad y sostenibilidad. Estas empresas, que ya se enfrentan a la caída de los fletes, pueden verse obligadas a reducir su oferta de capacidad, lo que podría implicar una reducción del número de buques o de los servicios que ofrecen.
Estas compañías podrían también considerar la posibilidad de acordar eventuales fusiones y consolidaciones con otras similares con el objetivo de mejorar su competitividad y asegurar su viabilidad en un mercado en el que la incertidumbre sigue siendo la tónica dominante. Una consecuencia de esta posible disminución de la competencia traería consigo unas tarifas más altas en el largo plazo.
La Unión Europea teme la influencia adquirida por China en los puertos continentales.
La Comisión Europea, ha advertido de cómo las navieras y empresas estatales chinas están haciéndose, de forma progresiva, con mayor poder en los distintos muelles y terminales marítimas de puertos estratégicos como el de Hamburgo, donde a finales del año pasado llegó Cosco, o el Piréo o Valencia. El informe no pide la expulsión de las empresas estatales chinas pero se queda muy corto, al poner de relieve ciertos escenarios de grave riesgo. El informe causa escalofríos.
Uno de los mayores temores de la Unión Europea es, tal y como asegura un informe de la Comisión de Transportes del Parlamento Europeo, la dependencia que puede crear el sector marítimo de las inversiones procedentes de las grandes navieras y empresas estatales de China, que ha ido, poco a poco, instalándose en enclaves comerciales fundamentales.
Según informa El Confidencial, «dicho informe se ha centrado en los puertos de El Pireo (Grecia) y Hamburgo (Alemania) dentro del territorio de la Unión Europea y también en el de Kumport, en Turquía. En ellos, Cosco se ha erigido como la naviera con mayor potencial de gestión, al igual que en la mayor terminal del Puerto de Valencia, el Puerto de Bilbao o el Puerto Seco de Coslada. Aunque no se plantea en ningún momento deshacerse de Cosco, el informe sí alerta de que la presencia excesiva de Cosco podría generar problemas de competencia y dependencia comercial, especialmente en la cuota de mercado y las infraestructuras clave. China, por su parte, sigue dando pequeños pasos a través de sus navieras para obtener mayor potencial e influencia en el transporte marítimo internacional…Los autores proponen revisar la legislación comunitaria para «fortalecer el papel de la Unión Europea» y la capacidad de intervención de los Estados cuando se producen operaciones de inversión en las llamadas «infraestructuras críticas». «Podría ser un caso piloto para avanzar en la europeanización del control de la IED (inversión extranjera directa) en infraestructuras críticas. Esto podría limitarse a la participación mayoritaria de las empresas chinas, dejando las decisiones sobre participaciones minoritarias en manos de los Estados miembros», sugiere el informe«.
LOGÍSTICA · El informe Review of Maritime Transport 2023 de la UNCTAD repasa algunas claves de su evolución y adelanta previsiones
Las líneas navieras de contenedores tradicionales trabajan por fortalecer su posición y mitigar el efecto de las desaceleraciones en los ciclos económicos.
06 octubre 2023
BILBAO. Como ya adelantó Diario del Puerto la pasada semana desde Londres con motivo de la presentación oficial del informe que elabora la Conferencia de las Naciones Unidas sobre Comercio y Desarrollo (UNCTAD), el tráfico global de contenedores, que en 2022 disminuyó un 3,7%, se espera crezca un 1,2% en 2023 y más del 3% entre 2024 y 2028, mostrando su resiliencia en un entorno con numerosos desafíos.
Se prevé que la oferta efectiva crezca a una tasa de dos dígitos, lo que refleja el aumento de la productividad de la flota a medida que se alivia la congestión
Más allá de los datos de tráfico, según el informe, en 2022 la capacidad de la flota portacontenedores creció a un ritmo relativamente moderado del 3,9% en comparación con el 4,1% de 2021. La flota sumaba 5.852 buques a comienzos de 2023 con un total de 25,8 millones de TEUs y se prevé que esta capacidad crezca un 6,3% en 2023 y un 8,1% en 2024. Sin embargo, según Drewry Maritime Research, se prevé que la oferta efectiva crezca a una tasa de dos dígitos, lo que refleja el aumento de la productividad de la flota a medida que se alivia la congestión.
Para gestionar la capacidad en un entorno de mercado más débil, las navieras recurrieron a cancelaciones, redujeron la velocidad de navegación, desviaron algunos barcos de retorno y dejaron inactiva parte de la capacidad. Así, en el primer trimestre de 2023, la velocidad media de navegación bajó un 4% y podría caer un 10% en 2025.
También es probable que aumenten los achatarramientos y el reciclaje de buques. En el primer trimestre de 2023, la capacidad inactiva de portacontenedores alcanzó el 3,2% de la flota, frente al 2,2% del trimestre anterior, según Clarksons Research.
Modernización de flotas
Dependiendo de si las líneas retrasan la entrega o cancelan algunas nuevas construcciones y de que las velocidades disminuyan debido a las nuevas reglas de la OMI, el suministro efectivo de buques sigue siendo incierto. Se espera que el cumplimiento de los requisitos EEXI y CII estipulados por la OMI resulte en unas velocidades de navegación más bajas y un cambio en la oferta efectiva.
El tiempo necesario para modernizar las flotas también será un factor a tener en cuenta. Maersk, por ejemplo, anunció que podría necesitar hasta un 15% más de buques para mantener sus niveles de servicio, mientras que Hapag-Lloyd estima un aumento de entre el 5 y el 10%.
Asimismo, en los últimos tiempos, han surgido nuevos actores y operadores en el mercado logístico, incluido el transporte marítimo de contenedores. Algunos pequeños operadores que llegaron en el momento álgido de la pandemia abandonaron el mercado. En junio de 2022, por ejemplo, las dos líneas de contenedores chinas BAL Container Line y CULines, suspendieron sus operaciones en sus rutas del Pacífico y en diciembre CULines también suspendía su servicio conjunto China-Europa con T.S. Lines.
El dato
+8,1%
capacidad en 2024
En septiembre de 2022, la británica Allseas Shipping interrumpió su servicio Asia-Reino Unido, mientras que en Estados Unidos, el mayorista Costco, que había fletado siete portacontenedores a través del operador Pasha Hawaii, enfrentó un cargo de 93 millones de dólares en noviembre de 2022 debido a la terminación anticipada de sus acuerdos de fletamento.
Otros, con un enfoque más estratégico, como plataformas de comercio electrónico como Amazon, que han ampliado su oferta de servicios logísticos, así como transitarios digitales y mercados como Flexport y Fortos/Freighthub, continúan operando.
Mientras tanto, las líneas navieras de contenedores tradicionales trabajan por fortalecer su posición y mitigar el efecto de las desaceleraciones en los ciclos económicos generando ingresos adicionales e invirtiendo en nuevos activos y una logística más amplia.
Evolución de la capacidad
La Figura de la página anterior representa las diez principales líneas por cuota de mercado en capacidad entre 2006 y 2023. Estos operadores han estado invirtiendo en soluciones de extremo a extremo para reforzarse como integradores de servicios y han diversificado su cartera para centrarse en sectores cada vez más rentables.
Por ejemplo, CMA CGM creó su propio negocio de carga aérea con aviones propios y ha adquirido la actividad logística de Bolloré. MSC adquirió puertos africanos operados por Bolloré. Hapag Lloyd se hizo con un negocio de terminales para gestionar y operar terminales ubicadas en América y África.
Mientras tanto, la mayoría de las líneas aumentaron su capacidad de transporte marítimo, excepto Maersk y, en cierta medida, Zim, que la vieron disminuir ligeramente. Cabe recordar cómo en 2022 MSC superó a Maersk como el mayor operador de línea mundial.
En 2023, Maersk, MSC y COSCO han desplegado el mayor nivel de capacidad en 55 de un total de 84 puertos de aguas profundas. En los últimos cuatro años, estas líneas han modificado su presencia en los puertos. Si bien MSC aumentó el número de puertos donde desplegó capacidad en comparación con 2019, Maersk y COSCO la redujeron.
MSC cerró la brecha con Maersk, que ocupaba el liderazgo en capacidad en 38 de los 153 países atendidos por las principales líneas de contenedores en 2019. A principios de 2023, MSC superó a Maersk y ahora lidera en 36 países, entre ellos India y Estados Unidos, mientras que Maersk mantiene su liderazgo en 30 países.
MSC lidera el mercado en 36 países, entre ellos India y Estados Unidos, mientras Maersk lo mantiene en 30
Panorama regulatorio
En los puertos y terminales, la presencia de navieras y la capacidad de los buques atendidos son subindicadores clave para la conectividad del transporte marítimo, por lo que es preciso seguir monitorizando las tendencias y cómo los puertos ajustan sus relaciones comerciales con las grandes navieras, con un ojo puesto en cómo siguen evolucionando las alianzas y la propia industria.
Fuente: UNCTAD con datos de MDS Transmodal.Del mismo modo, el panorama regulatorio cobra especial importancia ya que las líneas navieras están en el foco de atención de los reguladores, como lo prueba la reciente propuesta de Ley de Aplicación de las Leyes Antimonopolio en el Transporte Marítimo en Estados Unidos, que pretende abolir la excepción antimonopolio para el transporte marítimo. Si bien el futuro de la legislación propuesta sigue siendo incierto, su aprobación tiene un efecto dominó que requiere un mayor seguimiento.
Fuente: UNCTAD, Clarksons Research y Container Intelligence Monthly. Nota: Los datos de oferta se refieren a la capacidad total de la flota de contenedores, incluidos los buques multipropósito y otros con alguna capacidad de carga de contenedores.
La búsqueda del equilibrio se topa con la volatilidad de los fletes
Las tarifas de flete de contenedores tuvieron un comportamiento radicalmente opuesto en las dos mitades de 2022, al dispararse a niveles récord a principios de año, reflejando un repunte relacionado con la pandemia y la crisis de la cadena de suministro global, y disminuyendo en la segunda mitad del año en la mayoría de las principales rutas comerciales, llegando a estabilizarse a principios de 2023.
El Shanghai Containerized Freight Index (SCFI) se desplomó más de un 80% hasta los 967 puntos el pasado mes de junio, una caída desde su máximo de 5.067 puntos en enero de 2022 que fue cinco veces superior a su nivel antes en enero de 2019. Las líneas navieras de contenedores lograron en 2022 ganancias sin precedentes estimadas en casi 300.000 millones de dólares antes de intereses e impuestos (EBIT) en 2022.
Ahora, después de un año de elevadas ganancias, la caída de los fletes está generando ciertos desequilibrios financieros en algunas compañías. Una es la surcoreana HMM, cuyos ingresos cayeron un 58% a 1.600 millones de dólares en el primer trimestre de 2023, frente a los 3.700 millones de dólares en el mismo período de 2022.
El negocio marítimo de Maersk también experimentó una caída de ingresos de 5.700 millones de dólares al facturar 9.900 millones de dólares en el primer trimestre de 2023, lo que supone un descenso aproximado del 37% en comparación con el primer trimestre de 2022.
OOIL, que opera Overseas Orient Container Line (OOCL), reportó ingresos de 2.180 millones de dólares para el primer trimestre de 2023, una disminución de alrededor del 58% con respecto al mismo período en 2022, en gran parte debido a la caída tarifas de flete de contenedores.
Por su parte, las compañías más pequeñas, incluidas aquellos que se incorporaron al mercado para aprovechar las elevadas tarifas de flete, tienen ante sí desafíos aún más importantes que pueden afectar su rentabilidad y sostenibilidad. Estas empresas, que ya se enfrentan a la caída de los fletes, pueden verse obligadas a reducir su oferta de capacidad, lo que podría implicar una reducción del número de buques o de los servicios que ofrecen.
Estas compañías podrían también considerar la posibilidad de acordar eventuales fusiones y consolidaciones con otras similares con el objetivo de mejorar su competitividad y asegurar su viabilidad en un mercado en el que la incertidumbre sigue siendo la tónica dominante. Una consecuencia de esta posible disminución de la competencia traería consigo unas tarifas más altas en el largo plazo.